
Mindmap
NIF B - 7 Adquisición de negocios
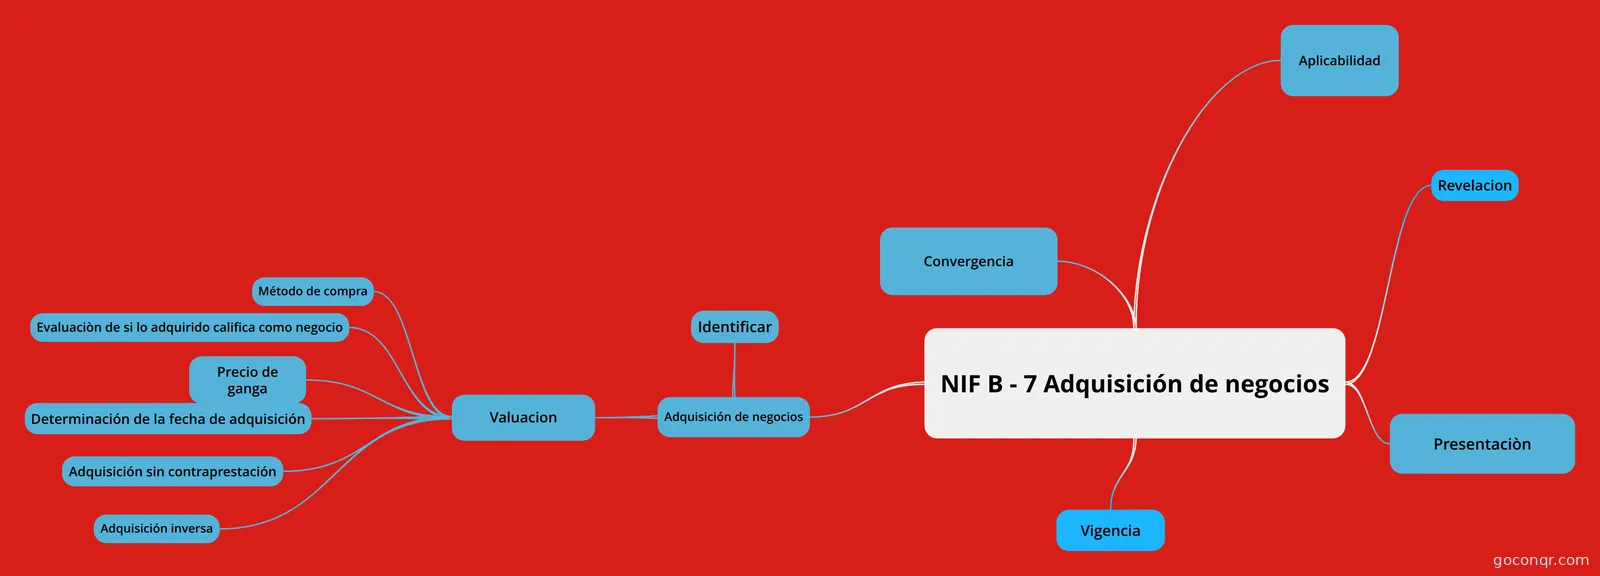
Mapa mental: NIF B-7 adquisición de negocios
Inhalt der Mindmap
NIF B - 7 Adquisición de negocios
Convergencia
- Converge con la NIIF 3 la cual habla sobre la valuación razonable de un negocio
Aplicabilidad
- se aplica cuando una empresa adquiere un activo, pasivo o grupos de activos o pasivos que forman un negocio y su alcance es para todas las entidades que emitan estados financieros segun los términos de la NIF A-3 Necesidades de los usuarios y los objetivos de los estados financieros.
Adquisición de negocios
- Es la transacción de un negocio al adquirir a otro.
- Valuacion
- Todo activo, pasivo, debe ser valuado segun su valor razonable o su fecha de adquisición esto dependiendo del activo o pasivo
- Método de compra
- Las adquisiciones de negocios deben reconocerse mediante el método de compra, el cual requiere en todos los 12 casos: a) evaluar que se está adquiriendo un negocio, b) identiジcar a la adquirente, c) determinar la fecha de adquisición, d) valuar en el reconocimiento inicial los activos identiジcables y los pasivos asumidos del negocio adquirido, así como la participación no controladora en el negocio adquirido, e) valuar la contraprestación, y f) reconocer un crédito mercantil adquirido o, inusualmente, una compra a precio de ganga, en los términos de esta NIF.
- Adquisición inversa
- Adquisición sin contraprestación
- Evaluaciòn de si lo adquirido califica como negocio
- Determinación de la fecha de adquisición
- es aquella cuando el control de lo adquirido se transfiere al adquiriente sin restricciones.
- Precio de ganga
- Cuando un negocio es esta comprando con un valor menor al precio razonable.
- Identificar
- Se debe identificar primeramente quien es el que adquiere y quien será el adquirido, mayormente el adquiriente es aquel que hace la transacción de compra.
Presentaciòn
- Se debe presentar de acuerdo a su NIF relativa a cada partida. El crédito mercantil debe presentarse como último renglón en el activo y la ganancia o pérdida de compra en el estado de resultado integral
Vigencia
- 1ero de Enero de 2009
Revelacion
- 1.-Nombre y descripción del negocio adquirido. 2.- Fecha de adquisición. 3.- Principales factores que generan el crédito mercantil. 4.- Monto del crédito mercantil y sus efectos fiscales. 5.- Motivo principal de la adquisición y cómo se adquirió el control.
Informationen
- Beschreibung
- Tarea de contabilidad
- Erstellt von
- Erick Escalante
- Aufrufe
- 226
- Tags
- Bewertung