
Mindmap
PRINCÍPIOS D. TRIBUTÁRIO
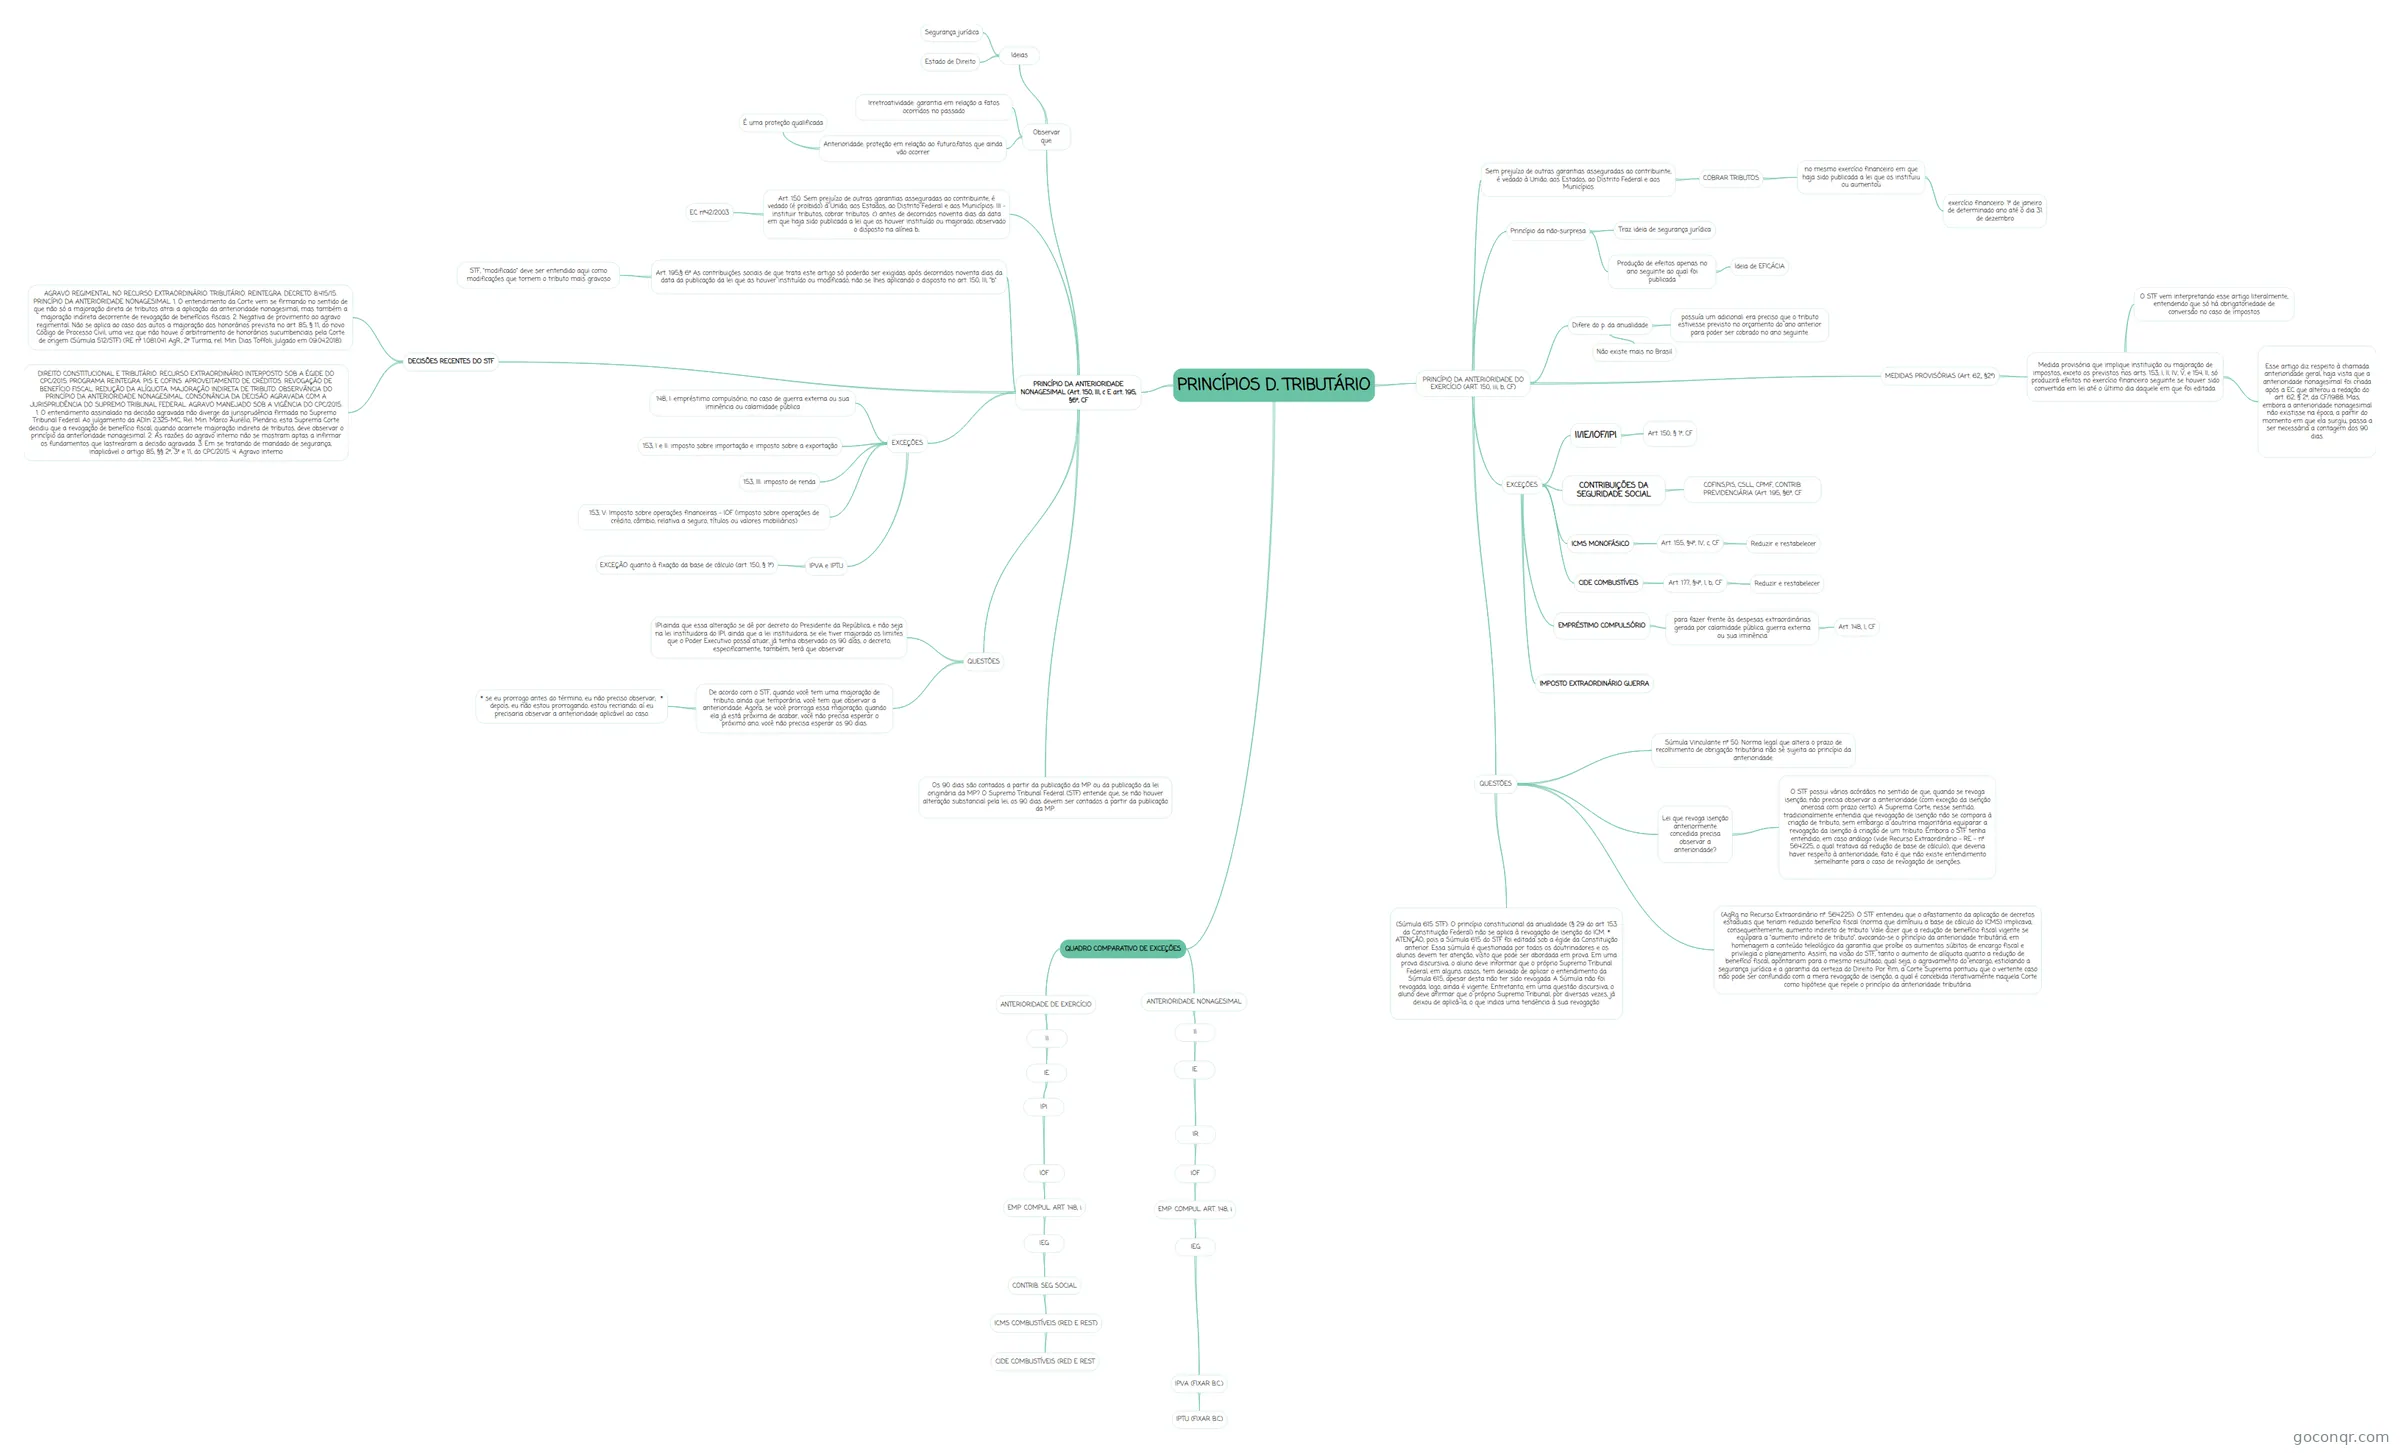
Mapa mental: Princípios do direito tributário
Inhalt der Mindmap
PRINCÍPIOS D. TRIBUTÁRIO
PRINCÍPIO DA ANTERIORIDADE DO EXERCÍCIO (ART. 150, iii, b, CF)
- Sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios
- COBRAR TRIBUTOS
- no mesmo exercício financeiro em que haja sido publicada a lei que os instituiu ou aumentou
- exercício financeiro: 1º de janeiro de determinado ano até o dia 31 de dezembro
- no mesmo exercício financeiro em que haja sido publicada a lei que os instituiu ou aumentou
- COBRAR TRIBUTOS
- Princípio da não-surpresa
- Traz ideia de segurança jurídica
- Produção de efeitos apenas no ano seguinte ao qual foi publicada
- Ideia de EFICÁCIA
- Difere do p. da anualidade
- possuía um adicional: era preciso que o tributo estivesse previsto no orçamento do ano anterior para poder ser cobrado no ano seguinte.
- Não existe mais no Brasil
- EXCEÇÕES
- II/IE/IOF/IPI
- Art. 150, § 1º, CF
- CONTRIBUIÇÕES DA SEGURIDADE SOCIAL
- COFINS,PIS, CSLL, CPMF, CONTRIB. PREVIDENCIÁRIA (Art. 195, §6º, CF
- ICMS MONOFÁSICO
- Art. 155, §4º, IV, c, CF
- Reduzir e restabelecer
- Art. 155, §4º, IV, c, CF
- CIDE COMBUSTÍVEIS
- Art. 177, §4º, I, b, CF
- Reduzir e restabelecer
- Art. 177, §4º, I, b, CF
- EMPRÉSTIMO COMPULSÓRIO
- para fazer frente às despesas extraordinárias gerada por calamidade pública, guerra externa ou sua iminência
- Art. 148, I, CF
- para fazer frente às despesas extraordinárias gerada por calamidade pública, guerra externa ou sua iminência
- IMPOSTO EXTRAORDINÁRIO GUERRA
- II/IE/IOF/IPI
- QUESTÕES
- Súmula Vinculante nº 50: Norma legal que altera o prazo de recolhimento de obrigação tributária não se sujeita ao princípio da anterioridade.
- Lei que revoga isenção anteriormente concedida precisa observar a anterioridade?
- O STF possui vários acórdãos no sentido de que, quando se revoga isenção, não precisa observar a anterioridade (com exceção da isenção onerosa com prazo certo). A Suprema Corte, nesse sentido, tradicionalmente entendia que revogação de isenção não se compara à criação de tributo, sem embargo a doutrina majoritária equiparar a revogação da isenção à criação de um tributo. Embora o STF tenha entendido, em caso análogo (vide Recurso Extraordinário – RE – nº 564.225, o qual tratava da redução de base de cálculo), que deveria haver respeito à anterioridade, fato é que não existe entendimento semelhante para o caso de revogação de isenções.
- (Súmula 615 STF): O princípio constitucional da anualidade (§ 29 do art. 153 da Constituição Federal) não se aplica à revogação de isenção do ICM. * ATENÇÃO, pois a Súmula 615 do STF foi editada sob a égide da Constituição anterior. Essa súmula é questionada por todos os doutrinadores e os alunos devem ter atenção, visto que pode ser abordada em prova. Em uma prova discursiva, o aluno deve informar que o próprio Supremo Tribunal Federal, em alguns casos, tem deixado de aplicar o entendimento da Súmula 615, apesar desta não ter sido revogada. A Súmula não foi revogada, logo, ainda é vigente. Entretanto, em uma questão discursiva, o aluno deve afirmar que o próprio Supremo Tribunal, por diversas vezes, já deixou de aplicá-la, o que indica uma tendência à sua revogação.
- (AgRg no Recurso Extraordinário nº. 564.225): O STF entendeu que o afastamento da aplicação de decretos estaduais que teriam reduzido benefício fiscal (norma que diminuiu a base de cálculo do ICMS) implicava, consequentemente, aumento indireto de tributo. Vale dizer que a redução de benefício fiscal vigente se equipara a “aumento indireto de tributo”, avocando-se o princípio da anterioridade tributária, em homenagem a conteúdo teleológico da garantia que proíbe os aumentos súbitos de encargo fiscal e privilegia o planejamento. Assim, na visão do STF, tanto o aumento de alíquota quanto a redução de benefício fiscal, apontariam para o mesmo resultado, qual seja, o agravamento do encargo, estiolando a segurança jurídica e a garantia da certeza do Direito. Por fim, a Corte Suprema pontuou que o vertente caso não pode ser confundido com a mera revogação de isenção, a qual é concebida iterativamente naquela Corte como hipótese que repele o princípio da anterioridade tributária.
- MEDIDAS PROVISÓRIAS (Art. 62,, §2º)
- Medida provisória que implique instituição ou majoração de impostos, exceto os previstos nos arts. 153, I, II, IV, V, e 154, II, só produzirá efeitos no exercício financeiro seguinte se houver sido convertida em lei até o último dia daquele em que foi editada.
- O STF vem interpretando esse artigo literalmente, entendendo que só há obrigatoriedade de conversão no caso de impostos
- Esse artigo diz respeito à chamada anterioridade geral, haja vista que a anterioridade nonagesimal foi criada após a EC que alterou a redação do art. 62, § 2º, da CF/1988. Mas, embora a anterioridade nonagesimal não existisse na época, a partir do momento em que ela surgiu, passa a ser necessária a contagem dos 90 dias.
- Medida provisória que implique instituição ou majoração de impostos, exceto os previstos nos arts. 153, I, II, IV, V, e 154, II, só produzirá efeitos no exercício financeiro seguinte se houver sido convertida em lei até o último dia daquele em que foi editada.
- Sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado à União, aos Estados, ao Distrito Federal e aos Municípios
PRINCÍPIO DA ANTERIORIDADE NONAGESIMAL (Art. 150, III, c E art. 195, §6º, CF
- Observar que:
- Irretroatividade: garantia em relação a fatos ocorridos no passado
- Anterioridade: proteção em relação ao futuro,fatos que ainda vão ocorrer
- É uma proteção qualificada
- Ideias
- Segurança jurídica
- Estado de Direito
- Art. 150. Sem prejuízo de outras garantias asseguradas ao contribuinte, é vedado (é proibido) à União, aos Estados, ao Distrito Federal e aos Municípios: III - instituir tributos, cobrar tributos: c) antes de decorridos noventa dias da data em que haja sido publicada a lei que os houver instituído ou majorado, observado o disposto na alínea b;
- EC nº42/2003
- Art. 195,§ 6º As contribuições sociais de que trata este artigo só poderão ser exigidas após decorridos noventa dias da data da publicação da lei que as houver instituído ou modificado, não se lhes aplicando o disposto no art. 150, III, "b".
- STF, "modificado" deve ser entendido aqui como modificações que tornem o tributo mais gravoso
- EXCEÇÕES
- 148, I: empréstimo compulsório, no caso de guerra externa ou sua iminência ou calamidade pública
- 153, I e II: imposto sobre importação e imposto sobre a exportação
- 153, III: imposto de renda
- 153, V: Imposto sobre operações financeiras - IOF (imposto sobre operações de crédito, câmbio, relativa a seguro, títulos ou valores mobiliários)
- IPVA e IPTU
- EXCEÇÃO quanto à fixação da base de cálculo (art. 150, § 1º)
- QUESTÕES
- IPI:ainda que essa alteração se dê por decreto do Presidente da República, e não seja na lei instituidora do IPI, ainda que a lei instituidora, se ele tiver majorado os limites que o Poder Executivo possa atuar, já tenha observado os 90 dias, o decreto, especificamente, também, terá que observar.
- De acordo com o STF, quando você tem uma majoração de tributo, ainda que temporária, você tem que observar a anterioridade. Agora, se você prorroga essa majoração, quando ela já está próxima de acabar, você não precisa esperar o próximo ano, você não precisa esperar os 90 dias.
- * se eu prorrogo antes do término, eu não preciso observar; * depois, eu não estou prorrogando, estou recriando, aí eu precisaria observar a anterioridade aplicável ao caso.
- Os 90 dias são contados a partir da publicação da MP ou da publicação da lei originária da MP? O Supremo Tribunal Federal (STF) entende que, se não houver alteração substancial pela lei, os 90 dias devem ser contados a partir da publicação da MP.
- DECISÕES RECENTES DO STF
- AGRAVO REGIMENTAL NO RECURSO EXTRAORDINÁRIO. TRIBUTÁRIO. REINTEGRA. DECRETO 8.415/15. PRINCÍPIO DA ANTERIORIDADE NONAGESIMAL. 1. O entendimento da Corte vem se firmando no sentido de que não só a majoração direta de tributos atrai a aplicação da anterioridade nonagesimal, mas também a majoração indireta decorrente de revogação de benefícios fiscais. 2. Negativa de provimento ao agravo regimental. Não se aplica ao caso dos autos a majoração dos honorários prevista no art. 85, § 11, do novo Código de Processo Civil, uma vez que não houve o arbitramento de honorários sucumbenciais pela Corte de origem (Súmula 512/STF) (RE nº 1.081.041 AgR., 2ª Turma, rel. Min. Dias Toffoli, julgado em 09.04.2018).
- DIREITO CONSTITUCIONAL E TRIBUTÁRIO. RECURSO EXTRAORDINÁRIO INTERPOSTO SOB A ÉGIDE DO CPC/2015. PROGRAMA REINTEGRA. PIS E COFINS. APROVEITAMENTO DE CRÉDITOS. REVOGAÇÃO DE BENEFÍCIO FISCAL. REDUÇÃO DA ALÍQUOTA. MAJORAÇÃO INDIRETA DE TRIBUTO. OBSERVÂNCIA DO PRINCÍPIO DA ANTERIORIDADE NONAGESIMAL. CONSONÂNCIA DA DECISÃO AGRAVADA COM A JURISPRUDÊNCIA DO SUPREMO TRIBUNAL FEDERAL. AGRAVO MANEJADO SOB A VIGÊNCIA DO CPC/2015. 1. O entendimento assinalado na decisão agravada não diverge da jurisprudência firmada no Supremo Tribunal Federal. Ao julgamento da ADIn 2.325-MC, Rel. Min. Marco Aurélio, Plenário, esta Suprema Corte decidiu que a revogação de benefício fiscal, quando acarrete majoração indireta de tributos, deve observar o princípio da anterioridade nonagesimal. 2. As razões do agravo interno não se mostram aptas a infirmar os fundamentos que lastrearam a decisão agravada. 3. Em se tratando de mandado de segurança, inaplicável o artigo 85, §§ 2º, 3º e 11, do CPC/2015. 4. Agravo interno
- Observar que:
QUADRO COMPARATIVO DE EXCEÇÕES
- ANTERIORIDADE DE EXERCÍCIO
- II
- IE
- IPI
- IOF
- EMP. COMPUL. ART. 148, i
- IEG
- CONTRIB. SEG SOCIAL
- ICMS COMBUSTÍVEIS (RED E REST)
- CIDE COMBUSTÍVEIS (RED E REST
- ICMS COMBUSTÍVEIS (RED E REST)
- CONTRIB. SEG SOCIAL
- IEG
- EMP. COMPUL. ART. 148, i
- IOF
- IPI
- IE
- II
- ANTERIORIDADE NONAGESIMAL
- II
- IE
- IR
- IOF
- EMP. COMPUL. ART. 148, i
- IEG
- IPVA (FIXAR B.C.)
- IPTU (FIXAR B.C)
- IPVA (FIXAR B.C.)
- IEG
- EMP. COMPUL. ART. 148, i
- IOF
- IR
- IE
- II
- ANTERIORIDADE DE EXERCÍCIO
Informationen
- Beschreibung
- Mindmap am PRINCÍPIOS D. TRIBUTÁRIO, erstellt von Isadora Diogenes am 15/10/2020.
- Erstellt von
- Isadora Diogenes
- Aufrufe
- 0
- Bewertung
Mehr zu Anterioridade tributária e noventena