
Mindmap
Contabilidade Geral
Inhalt der Mindmap
Contabilidade Geral
Ciência Social Ciência Contábil
- 1) O que È a contabilidade? Qual a sua finalidade? Qual o seu objeto? 2) Como ela ajuda os seus usuários? 3) Qual a principal lei hoje vigente para o estudo da ciênci contábil? 4) O que é uma sociedade? Os donos da sociedade e a sociedade empresária são a mesma coisa? 5) Qual o princípio da contabilidade se refere 'a separação entre o patrimônio dos sócios e o da empresa? 6) O que é um razonete? Quais são os dois lados de um razonete? 7) Como fazer o lançamento da constituição de uma sociedade? 8) Como raciocinar contabilmente? 9) As noções de débito e crédito no mundo juridico, do mundo comum, sao as mesmas utilizadas na contabilidade?
- Funções de OCR
- Orienta
- Controla
- Registra
OBJETO de Estudo = Patr. das Ent.
- Patrimônio das Entidades
- Patrimônio = Conjunto BOD, envolve tudo: Bens + Direitos + Obrigações, são indivisíveis, é diferente de PL
- Estuda-se dois Aspectos Qualitativos (Conta) e Quantitativos (Valor dos lançamentos).
- M. Part Dobradas: sempre DÉBITO = CRÉDITO
- Conceitos:
- Valor Justo: R$ ativo/passivo pode ser negociado, partes conhecedoras independentes entre si, ausência fatores pressionem liquidação ou transação compulsória.
- Valor Presente: estimativa R$ de um Fl.Cx futuro, no curso normal
- Receitas e despesas são contas de resultado e não refletem diretamente o patrimônio
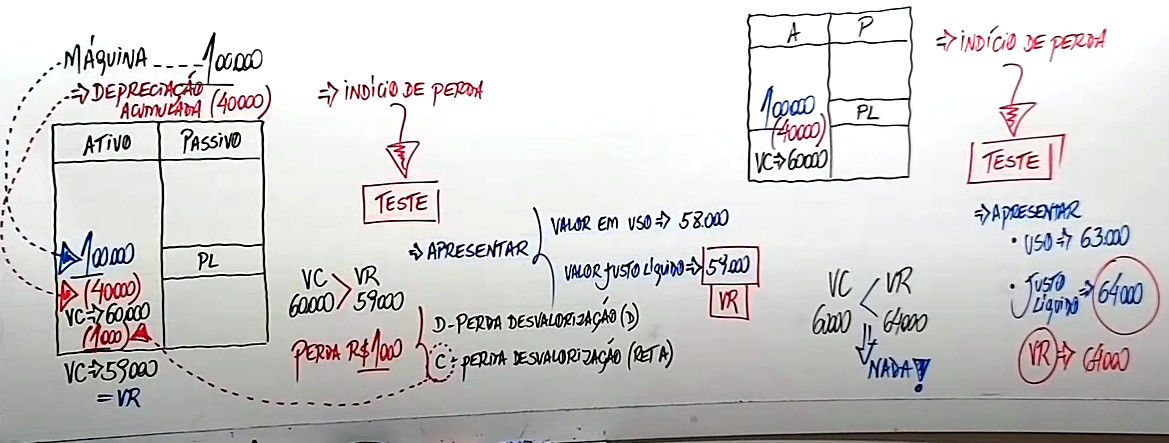
- Teste de recuperabilidade - Impairment - BP
- Contas: depre acumulada = (VL Pgo - VLResidual)
- VContabil VC > VLrecuperavel = perda
- VC - VR - Vuso - VJLDV
- VContabil VC > VLrecuperavel = perda
- Contas: depre acumulada = (VL Pgo - VLResidual)
- CONTAS
- A movimentação do Patr = FATOS adm e contábeis
- FATOS
- Permutativos: não altera PL
- Modificativo: Altera PL em Qtd e não em Qualidade
- Mistos: Perm + Mod
- Escrituração
- Lançamentos e Registros; Livros Contab.
- FATOS
- Elementos Positivos = ATIVO
- Bens
- Está com vc
- Tangíveis
- Ligado ao toque: Cx, Terrenos, Estoques, Veic, Ferrament, Maq; Inclue os imobilizados
- Intangíveis
- Não incorpóreos toque: Marcas, Nome, Legado, Softw,, Prop. intelec.
- Goodwill Ágio ou R$ a mais do que o VL Justo
- Móveis
- Imóveis
- São os recursos c/ valores econômicos
- Está com vc
- Direitos
- Td a receber
- ATIVO; bens e direitos
- Circulante: Recebíveis até o final do ano q vem, a contar do encerramento do ex.
- Pgto Desp Antecip Ex: Alug/Seguro
- Contas a receber: estoques em geral e duplicatas
- financiamentos para aquisição de direitos do ativo não-circulante
- Não Circulante: Recebíveis após o final do ano q vem, a contar do encerramento do ex.
- Bens duradouros: máquinas, ferramentas, veic, terrenos
- Aplicações financeiras/Curto e Long Prazo
- Ativo Realizavel a Longo Prazo
- Adiantamentos ou empréstimos a sociedades coligadas ou controladas, diretores, acionistas ou participantes no Lucro da empresa, que não constituírem negócios usuais na exploração do objeto da empresa
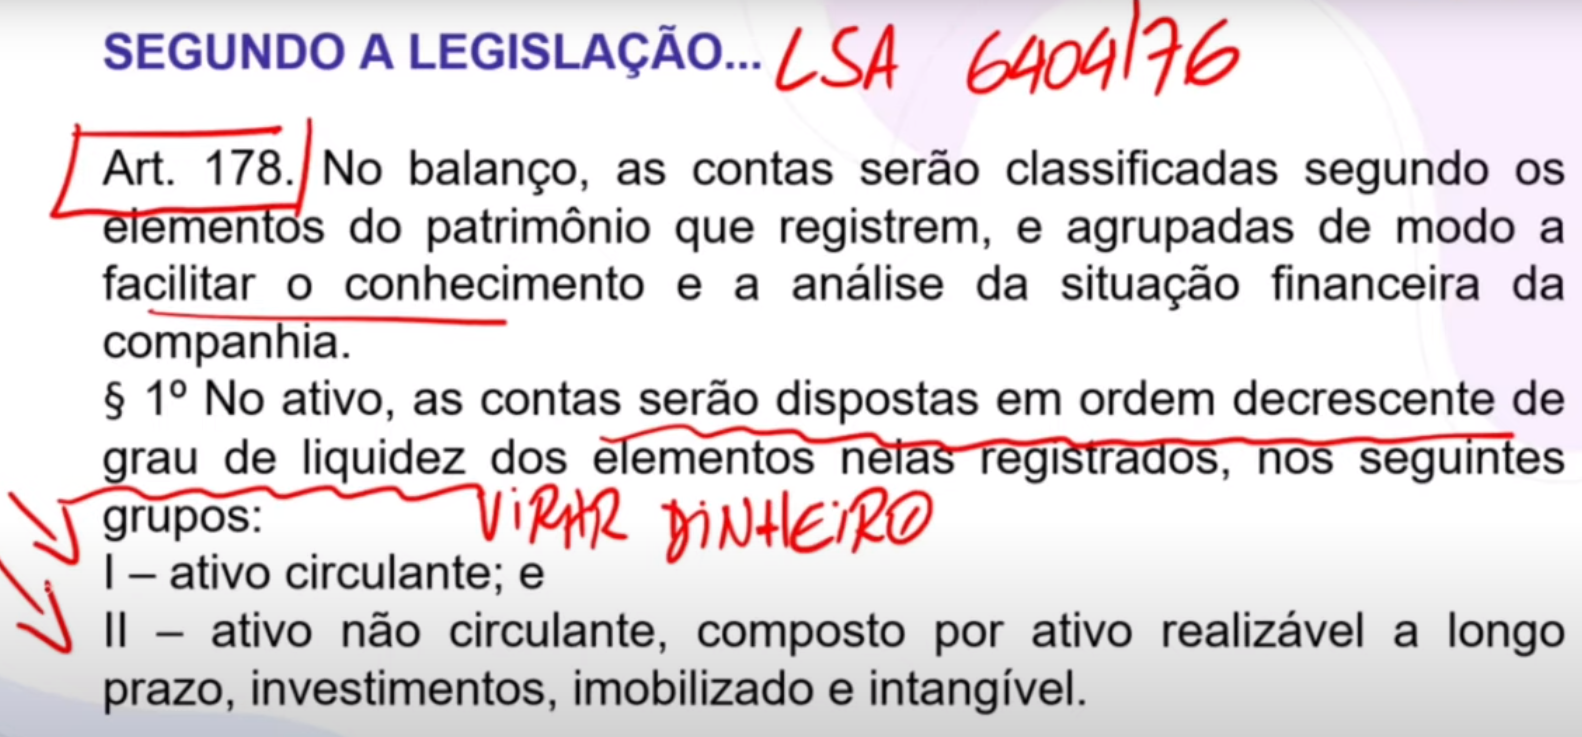
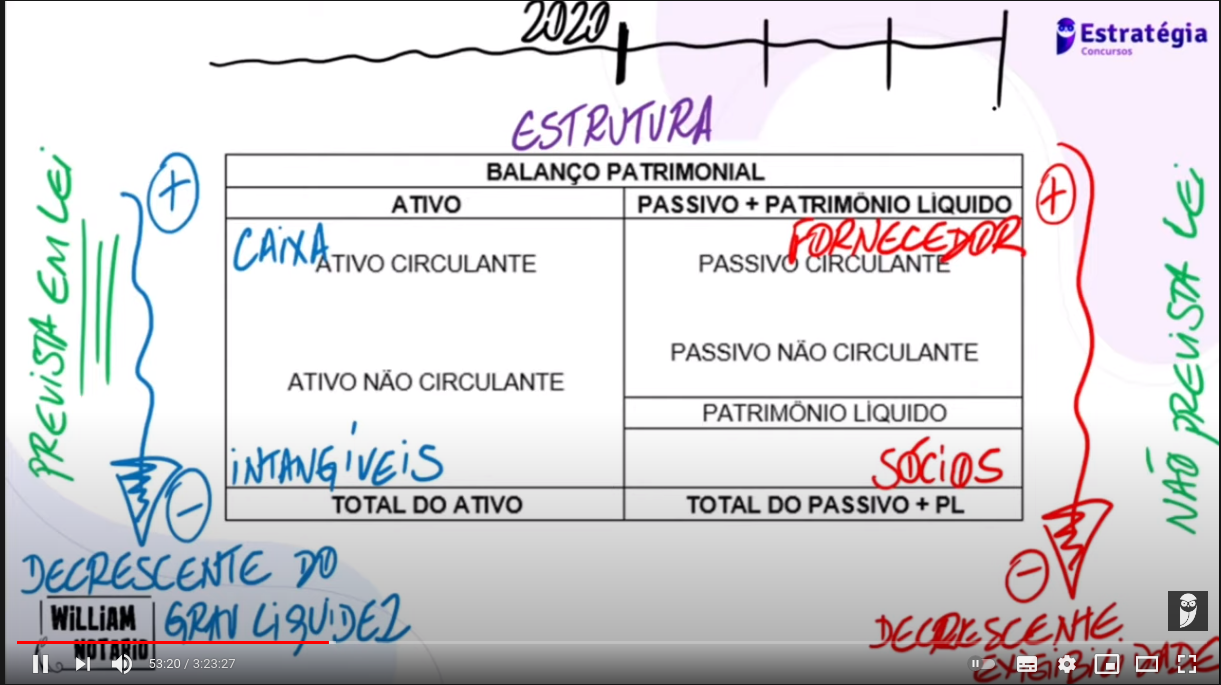
- Classific em grau decrescente de LIQUIDEZ
- futuros benefícios econômicos
- Conceito: (Veja os SINÔNIMOS) é um RECURSO c/ VALOR Econômico da Entidade. R$, CONTROLADO "é qnd não há necessidade de propriedade posse", resultado de eventos passados
- Essência sobre a forma: A definiç. ñ usa o termo propriedade, desvinc. a parte LEGAL da ECONÔMICA. Ex: leasing
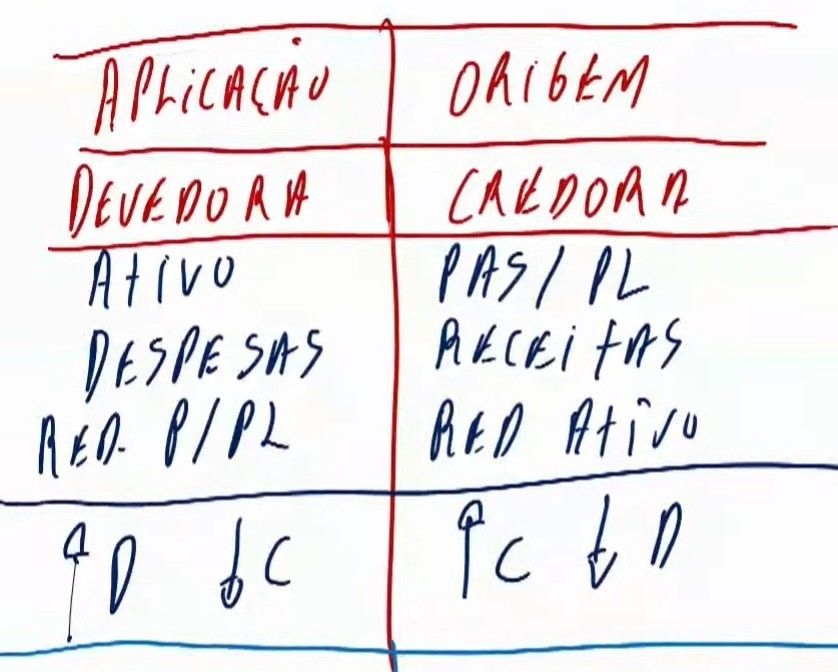
- aumentam a DÉBITO
- ATIVO CONTAS: (caixa, bancos conta movimento e aplicações financeiras), os título negociáveis (como duplicatas a receber)
- Intangível
- marcas e patentes, softwares e o fundo de comércio adquirido bens incorpóreos destinados à manutenção da companhia
- Controle Direto: % > 50%, Indireto Controlada + Direto > 50%
- ESTOQUE
- ESTOQUES
- CUSTO é formado pelo R$ aquisição + transformação + outros incorridos ex: + fretes, manuseios
- Métodos / Critérios
- PEPS - Pri entra / Pri sai
- usa-se o custo do lote mais antigo
- UEPS - Ult entra, Pri sai
- unidades mais recentes as primeiras unidades vendidas
- Preço méd pond móvel
- chamado de custo médio ou média móvel
- Preço méd pond permanente
- Preço específico
- seu valor será a soma de todos os custos específicos de cada unidade ainda existente
- PEPS - Pri entra / Pri sai
- VL Específico é DIFERENTE do VL Justo
- Impostos recup + descontos comerc + abatimentos devem ser DEDUZIDOS do custo aquisição
- Inventário
- Permanente sabe o R$ na hora
- Periódico: Sabe o R$ em períodos
- ESTOQUES
- Permanentes
- Imobilizado: ex: edifícios, máquinas, etc
- bens comporeos e direitos necessários à manutenção das atividades da empresa. Forma tangível, utilizados por mais de 1 exercício financeiro
- veic, móveis, ferramts, comp...
- nem todo imobzado deprecia: Ex: obras de artes, terra nua, etc...
- Investimentos
- Ações e outros títulos de participação societária, em caráter PERMANENTE ou quando não ha intenção de desfazer
- CPC 18 Influencia na Coligada qnd há influencia significativa
- Controlada é a entidade controla diretamente ou por meio de outra controlada
- MEP = Result x %Participação
- Ações e outros títulos de participação societária, em caráter PERMANENTE ou quando não ha intenção de desfazer
- Diferidos
- despesas que contribuirão para a formação do resultado, inclusive juros pagos ou creditados
- Imobilizado: ex: edifícios, máquinas, etc
- Recurso Econômico é um DIREITO que tem potencial de produzir BENEFÍCIOS ECONÔMICOS e TBM inclui a capacidade de gerar FLUXOS de caixa futuros ou OUTROS benefícios econômicos. CPC 00 R2. Logo exclui-se de ativo os Créditos Incobráveis, medicamentos vencidos é despesa PASSIVO... itens que não geram benef. econômicos.
- Um DIREITO é ATIVO mesmo com probabilid. de benefic. econ. BAIXO
- Ativo é resultado de evento passado, logo, exclui-se os ativos contingentes (dependem de eventos futuros incertos) como ativo da entidade. Ex: Decisão Judicial condição futura que ainda não foi cumprida. Não inclui no Balança, Computado, Registrado, etc.
- Sinônimos p/ prova
- Patrimônio Bruto
- Capital Aplicado
- Capital Investido
- Aplicações dos Recursos
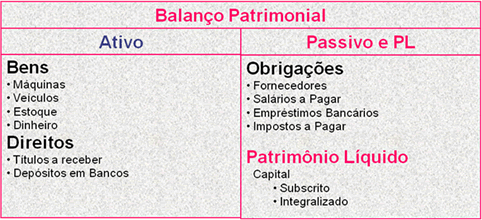
- No ATIVO é aplicado os recursos originados no PASSIVO
- Investimentos
- Bens
- Direitos
- A PatBru Ca Ca In
- A = P + PL
- Circulante: Recebíveis até o final do ano q vem, a contar do encerramento do ex.
- ATIVO; bens e direitos
- Nem TODOS os DIREITOS são ATIVOS Ex: Ações em Tesouraria
- Conta Redutora de Capital (PL)
- São valores que a entidade irá receber por ter feito alguma operação c/ terceiros (ex: duplicatas a receber)
- Td a receber
- Bens
- Elementos Negativos = PASSIVO
- Obrigações
- Td a pagar
- PASSIVO exigível; recursos de terceiros
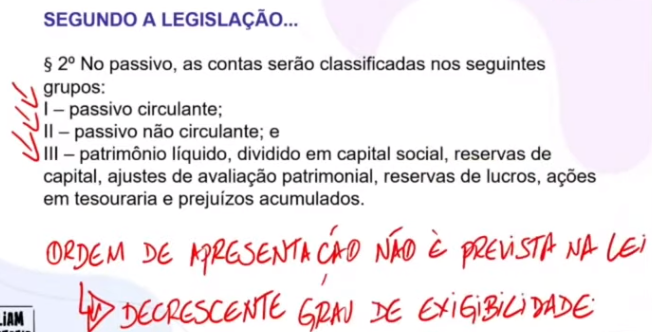
- Classif em grau decrescente de EXIGIBILIDADE
- Circulante: Tds obrig a pagar 12 meses, a contar do encerramento do ex.
- Passivo Exigível: 3º's
- Adiantamentos recebidos de clientes
- Não Circulante: Tds obrig a pagar após 12 meses, a contar do encerramento do ex.
- Patrimônio Líquido
- aumentam a CRÉDITO
- PASSIVO Contas: Fornecedores a pagar. Empréstimos e financiamentos a pagar. Energia, Água, Impostos a pagar. Salários a pagar. Encargos, Férias, Provisão de 13º
- Ex: Impostos a PAGAR: ICMS, IPIm PIS, COFINS, IRPJ
- Moeda Estrangeira: conv em R$ nacional à taxa de câmbio na data do balanço
- P Descoberto quando B + D > O
- Conceito: (Veja os SINÔNIMOS) é obrigação atual (PRESENTE) da entidade garantindo benefícios futuros. OBS p/ não inverter ordem. Result de ev. passado.
- Obrigações tipos
- 1) Legal (formalizada): contrato, legislação ou meios similares e legalmente exigíveis pela parte que são devidas
- 2) Não legalmente formalizada (presumida): resulta de práticas usuáis, políticas publicadas, decl específicas da entidade, gera expectativas válidas em terceiros.
- Devem ter o POTENCIAL DE EXIGIR transf. de recusos. econ, R$, p/ outra parte.
- A obrigação pode atender à definição de PASSIVO mesmo se a probabilidade de transf. de recurso econ., R$, FOR BAIXA
- 3) A obrigação presente pode existir mesmo se a transf. de rec. econo. R$, não puder ser executada até algum momento no futuro.
- Obrigações tipos
- Vlr recebido antecipado deve ser reconhecido na RECEITA no momento do RECEBIMENTO do CRÉDITO
- Não é necessário reconhecer a identidade da parte: Essência sobre a forma.
- Examinador usa Sinônimos p/ prova
- Passivo Exigível
- Capital de Terceiros
- Capital Alheio
- Fontes de Recursos de Terceiros
- Obrigações
- Dívidas
- Exigibilidades
- Origens de recursos
- É onde origina os recursos aplicados no ATIVO
- Origens de capital de terceiros
- O3Te DiEx PaEx CaTe Alhe FoRTe
- PASSIVO exigível; recursos de terceiros
- Representa dívida ou obrig. da entidade com terceiros (fornec, func, emprestimos banc, etc)
- Td a pagar
- Obrigações
- Patrimônio = Conjunto BOD, envolve tudo: Bens + Direitos + Obrigações, são indivisíveis, é diferente de PL
- Patrimônio das Entidades
OBJETIVO
- Controle do Patrimônio
Funções
- Administrativa: Gestão + controle do Patrim.
- Econômica: Apurar Lucro/Preju
É legal
- Lei 6.404/76
- Lei das S.As (Sociedades por Ações) p/ Prova = Art. 175 ao 205
- CPC não possui poder normativo; impossível ler todos p/ prova
- NBCT possui poder normativo, tratamos como CPCs
- Res. 750/93
- Controla os princípios (6); revogada p/ padrão int; valor doutrinário ainda cobrada em provas; virou CPCs específicos
- Princípios da Contabilidade PC Agora no CPC 00 (R1) e outros CPCs
- Norteia o exercício da profissão e respeitá-lo é condição de legitimidade
- O Conselho Federal de Contabilidade (CFC) é resp. pela def. das regras br, atualmente o nr de PC de 7 para 6.
- Entidade
- Mostra que o objeto da contabilidade é o patrimônio, afirmando que os bens da entidade não se confundem com bens particulares (por exemplo, os bens dos sócios). Não confundir o que é da empresa e do sócio, não pode usar o caixa como sua própria carteira
- também inclui a relação com os patrimônios de demais empresas e determina que a soma ou agregação de patrimônios dessas entidades distintas não faz com que haja uma nova entidade
- Exemplificando, ainda que uma pessoa tenha mais de uma empresa e faça um relatório consolidando todas elas para ter uma visão mais ampla de seus negócios, os patrimônios são independentes entre si.
- P/ sacar o sócio deve registrar um prolabore ou distribuição de lucros. No dia a dia a empresa registra as suas transações.
- também inclui a relação com os patrimônios de demais empresas e determina que a soma ou agregação de patrimônios dessas entidades distintas não faz com que haja uma nova entidade
- Mostra que o objeto da contabilidade é o patrimônio, afirmando que os bens da entidade não se confundem com bens particulares (por exemplo, os bens dos sócios). Não confundir o que é da empresa e do sócio, não pode usar o caixa como sua própria carteira
- COntinuidade
- pressupõe que a entidade continuará em operação no futuro (empresas não tem data p/ acabar), influenciando a mensuração e apresentação dos componentes do patrimônio
- Oportunidade
- Lançamentos dos fatos patrim. devem ser registrado por completo no momento em que ocorrem. Refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras (detalhadas ao máximo, parcelas, prazos, notas explicativas) e tempestivas (no tempo em que ocorreram).
- A falta de integridade e tempestividade na produção e na divulgação da informação contábil pode ocasionar a perda de sua relevância, por isso é necessário ponderar a relação entre a oportunidade e a confiabilidade da informação.
- Lançamentos dos fatos patrim. devem ser registrado por completo no momento em que ocorrem. Refere-se ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras (detalhadas ao máximo, parcelas, prazos, notas explicativas) e tempestivas (no tempo em que ocorreram).
- Prudência
- conservadorismo em registrar estimativas nos valores do Patr
- Determina adoção de MENORes VALORes para os ATIVOs e os MAIORes para os PASSIVOs
- exemplo: se uma empresa contestar o cálculo de algum tributo na Justiça, deverá haver registro no passivo pelo valor questionado, não contando com o ganho no processo
- Prepara a empresa p/ piores momentos: evitando que o ativo seja SUPERestimado e o passivo SUBestimado, nunca gerar inf. com falso otimismo da empresa.
- Determina adoção de MENORes VALORes para os ATIVOs e os MAIORes para os PASSIVOs
- conservadorismo em registrar estimativas nos valores do Patr
- Registro pelo Valor Original
- determina que os componentes do patrimônio em transac. no ext. devem ser inicialmente registrados p/ valores originais das transações, expressos em moeda nacional DO PAÍS.
- COmpetência
- determina que tanto as receitas quanto as despesas precisam estar incluídas nos registros da entidade no período de suas ocorrências, independentemente do recebimento ou do pagamento efetivo
- Por tal princípio, se uma venda for realizada em dezembro de um ano (exercício social), mas o boleto gerado é para janeiro do ano seguinte, essa venda será registrada no ano da venda, não no ano do pagamento do boleto.
- Exemplo venda na blackfriday com recebimento em 60 dias (ano seguinte) o fato gerador ocorreu no ano passado, logo de competência anterior. Se fosse regime de caixa seria na data do pagamento da receita.
- determina que tanto as receitas quanto as despesas precisam estar incluídas nos registros da entidade no período de suas ocorrências, independentemente do recebimento ou do pagamento efetivo
- Entidade
- CFC nº 1282/2010
- Incorp o Princ da “Atualização Monetária (revog no per. em que nossa moeda flutuava)” ao princ do “Registro pelo Valor Original”
- Substit “Princípios Fundamentais de Contabilidade - PFC” por “Princípios Contábeis”.
- Vl Original: O CO CO E Prudente
- Princípios da Contabilidade PC Agora no CPC 00 (R1) e outros CPCs
- Controla os princípios (6); revogada p/ padrão int; valor doutrinário ainda cobrada em provas; virou CPCs específicos
- Lei 11.638/07 e 11.941/09
- Adeq. as normas internac.; As alterações são a Lei 6.404/76
- Lei 6.404/76
Técnicas Contáb: 4
- 1º - Escrituração Contábil
- Registra todos os fatos da entidade, afetam o Patri. Reconhecimento + Mensuração
- Registros
- Reconhec = Vai ser registrado? Bem? Direito? Ql vlr? = Qualit e Quant.
- 2º - Demonstrações Contábeis
- Características
- elab p/ usuários internos e externos mas principalmente p/ externos
- CPC 00 existem os usuários primarios a inform. se destinam
- não podem exigir da entidade informações diretas
- Excludente: Auditor Fiscal esse pode pedir informações diretas
- não podem exigir da entidade informações diretas
- CPC 00 existem os usuários primarios a inform. se destinam
- Relatórios resumidos em uma época Ao fim de cada exercício social
- qualitativas
- Fundamentais = RELRefi
- Relevância e Representação fidedigna
- Melhoria = CoCoTeVe
- Comparabilidade; [Compreensibilidade] são as menos críticas; Tempestividade; Verificabilidade;
- Fundamentais = RELRefi
- Características
- Consolidadas deverão ser elaboradas pela comp aberta que tiver > 30% do valor do seu patrimônio representado por investimentos em sociedades controladas
- Transcritas no livro Diário + Ass Titular ou Rep Legal + Prof Habilitado
- A transcrição do Balanço ou Balancete no Lalur é dispensada se a pessoa jurídica houver apresentado a Escrituração Contábil Digital (ECD)
- O Balanço ou Balancete trimestral de PJ lucro real deverá transcrito no livro Diário ou, opcionalmente, no Livro de Apuração do Lucro Real. No caso de Balanço ou Balancete levantado para efeito de suspensão ou redução da estimativa a transcrição no livro Diário deverá ser feito até a data fixada para pagamento do Imposto de Renda do respectivo mês
- elab p/ usuários internos e externos mas principalmente p/ externos
- Inf. Sintetizadas em Relatórios
- Estática Patrimonial = B.P
- B.P = Balanço Patrimonial (Principal Dem. Contab)
- Grau de liquidez decrescente
- Após pub torna-se estatic
- BP = AT, P, PL e contas retificadoras
- APRESENTA apenas CONTAS PATRIMONIAIS e NÃO DE RESULTADO DA ENTIDADE
- Dividida em ATIVO (parte +pos); PASSIVO e PL (parte -neg)
- Inventários
- B.P = Balanço Patrimonial (Principal Dem. Contab)
- Dinâmica Patrimonial
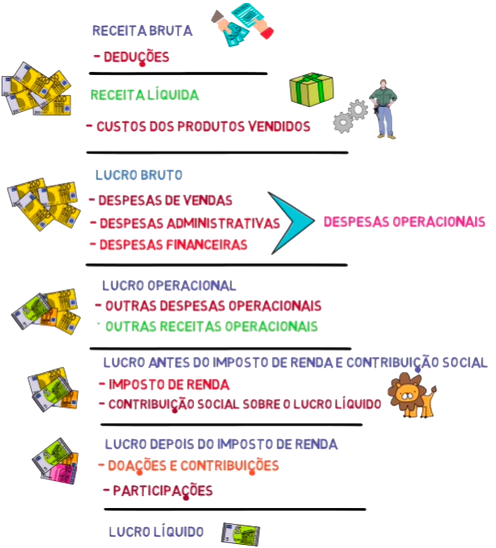
- D.R.E: Dem. dos Res. Exercício
- D.R.E - ESTRUTURA, retrata apenas o fluxo econômico e não o fluxo financeiro
- Princípio da Competência
- receita reconhecida quando ganha. despesa reconhecida quando incorrida
- Princípio da Competência
- Outras receitas operacionais
- Rec com equivalencia patrimonial
- LUCRO BRUTO somente CMV Cust Merc Vend
- Comissões = desp com vendas
- Res. positivo é LUCRO; Res. negativo é PREJU
- D.R.E - ESTRUTURA, retrata apenas o fluxo econômico e não o fluxo financeiro
- D.L.P.A Dem. Lucros Preju Acumulados
- D.F.C Dem. Fluxo Caixa
- D.V.A Dem. Valores Adicionados
- Apres contas não patriminiais
- D.R.E: Dem. dos Res. Exercício
- CPC 26 - ESTUDAR DETALHES
- Características
- 3º - Auditoria
- INTERNA, EXTERNA, FISCAL: Audit Externo ñ procura erros, emite op. se a técnica anterior está de acordo com as leis
- Todos os demonst. devem passar por uma análise externa
- Opnião; Represent. é Fidedigna?
- 4º - Análise das demonstrações contábeis (balanço)
- Estatística; Extrac. de Inf.
- ANÁLISE por diversas técnicas
- COMPARAÇÕES
- INTERPRETAÇÕES
- Coeficientes Quocientes Índices Padrões
- COMPARAÇÕES
- 1º - Escrituração Contábil
Livros Obrigatórios
- Livro Diário
- Livro Razão [B]
- Movimentação individualizada, não precisa reg na junta
- Fonte de dados para o [B]alancete de Verificação do livro razão (razonetes)
- Balancete de verifiação não identifica erros
- A soma dos saldos deve ser sempre igual Cred e Dev
- As contas são patrimoniais quanto de resultado
- deve existir o cabeçalho onde se indica o nome da empresa e a data do balancete
- B = Min 2, Max 8 Colunas
- ARE
- ARE proporciona um Segundo Balancete
- Demonstrações Contábeis
- Lei das SA = 6404/76 Art 176
- De acordo com a lei, conjunto completo de Dem Obrigatórias
- *** BP
- É a principal dem contab
- Classificação
- AT de acordo com a lei em ordem decrst de liquidez
- P ordem não previst em lei; decrt no grau de exigibilidade
- Classificação
- É a principal dem contab
- DLPA
- Se emp optar fazer DMPL = desobrigada DLPA
- *** DRE
- Se for S/A: DVA
- Se Cia Cap Aberto SA
- DFC
- Obrigatoriedade
- Se Cia fechada não SA na data do BP = PL > R$ 2 Milhoes
- Se Cia Cap Aberto SA
- Obrigatoriedade
- *** BP
- Obrigatoriedade
- 1 - Comparabilidade - as Demont do exerc serão public R$ corresp ao exerc ant.
- 2 - Ctas semltes pod agrupadas se NÃO ultrapasr 0,1 um decim do R$ grupos das ctas
- vedado desc generic: Ex: Diversas contas ou Ctas correntes
- 3 - Dest fin regist destin dos lucr em assemb geral
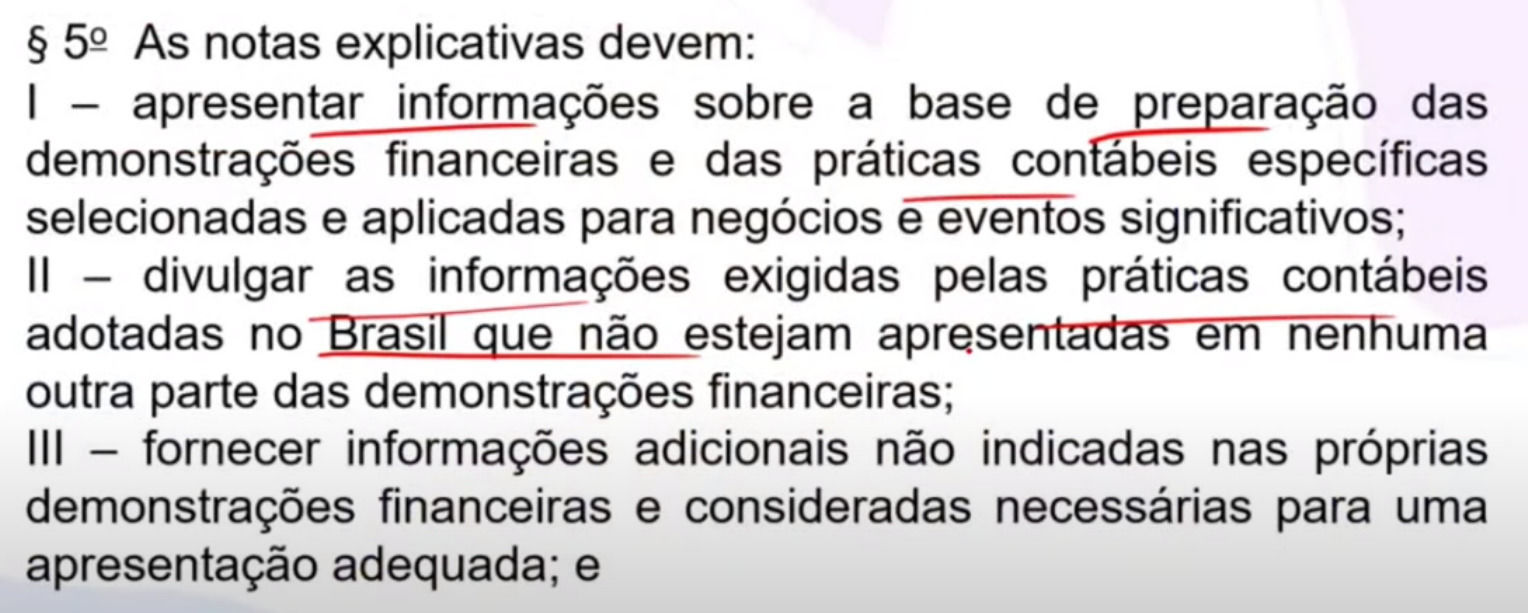
- 4 - As dem serão comp por Nt explicativas p/ esclar dos result exrc.
- NT explic deve infirmar o máximo de inform
- De acordo com a lei, conjunto completo de Dem Obrigatórias
- Lei das SA = 6404/76 Art 176
- Demonstrações Contábeis
- ARE proporciona um Segundo Balancete
- Tezão da contab
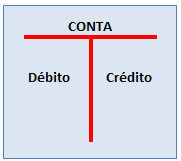
- Razonete possui a Conta = Qualitativo; e Lançamentos = Quantitativos
- Tipos de Contas
- Sintética
- Analítica
- É uma conta detalhada dentro do grupo Sintética, conta de 2º grau
- Ex: Conta do cliente: José Augusto
- Registros do cliente....
- Agrupa os valores em conjunto
- Contas de 1º Grau: Ex: Banco, Caixa
- Analítica
- Sintética
- Despesa Antecipada é ATIVO PATRIMONIAL até o F.G depois RESULTADO
- Alugueis a vencER, Seguros a vencER
- A despesa ainda conta PATRIMONIAL somente nasce quando o fato gerador ocorrer conta de RESULTADO (na entrega do bem). Despesa antecipada é somente um direito e direito não é reconhecido como despesa.
- É a ENTREGA de um RECUSO sem o recebimento do bem ou serviço
- Receita Antecipada é PASSIVO PATRIMONIAL até o F.G depois RESULTADO
- É o RECEBIMENTO de um RECURSO, sem a entrega de 1 produto ou svç
- 1º) Nasce uma Obrigação, não ocorreu o fato gerador (não reconhece uma RECEITA). 2º) só é receita no momento da entrega, qnd ocorre a F.G
- APROPRIAÇÃO = RECONHECER (f.g) da RECEITA/DESPESA
- Seguros a tanscorrer, Alugueis pagos antecipadamente, Juros a transcorrer
- Balancete de Verificação
- Min 2, Max 8 Colunas
- Não é obrigatório não é legal, Não acha erros por Certeza, Omissão, Duplicidade, INversão, Trocas
- Objetivo: Verificar se o método das Partidas Dobradas está errado.
- Todas as contas do universo acontec no dia
- Livro Razão [B]
- Formalidades
- Extrincicas
- Encadernado, Folhas numeradas, Se empresa autentic na Junta, conter termo abertura e encerramento
- Intrincicas
- Idioma nacional, moeda pais, linguagem mercantil, individualização e clareza, rigorosa ordem cronológica dia mes ano, inexistência de brancos, entre linhas, borrões, rasuras, emendas, transp, margem.
- Extrincicas
- Livro Diário
FINALIDADE (razão de ser)
- Fornecer inf p/ úteis p/ tomadas de decisões
- Usuários Internos
- Alta e Média Gerência / Conselho Adm / Sócios Maj / Acionist CONTROLADORES
- Usuários Externos
- Empreg hierarq Inferior / Sócio Minoritário / Invest / Fornec / Credores / Clientes / Governo e suas agências / Públicos
- P/ fins de controlar o patrimônio e responsabilizar um gestor
- Onde São Divulgadas? Nas demonstrações contábeis
- Usuários Internos
- Fornecer inf p/ úteis p/ tomadas de decisões
PL = A - P; Equação Fundamental
- PL = Passivo ñ exigível
- Preju: Pgto efetuados de parcelas de aquisições
- DMPL Dem. Mutação do PL finalidade apres Alt. em determinado exercício
- PL CONTAS: Capital social = (invt dos sócios), Reservas de Lucros Reserva de Capital, Ações em tesouraria, Ajustes de avaliação patrimonial, Lucros ou Prejuízos Acumulados
- PL = Capital Social
- Capital Social ou Capital Próprio = Recursos originarios dos Investimento dos sócios ou de suas operações sociais
- Subscrito = prometido, FIXADO no estatuto, sócios assumem o COMPROMISSO
- Capital subscrito ainda não entrou no PL
- Cap. a Realizar ou integralizar = retificadora, é conta redutora do Cap Social
- Integralizado = pago, é R$ e pode ser Bens, Direitos
- Cap. à Disposição da Empresa ou Cap. Aplicado = soma do cap. próprio + terceiros, ou é a soma do total do ATIVO da entidade.
- Cap. Autorizado = LIMITE PREVISTO no estatuto
- Reservas de Capital
- Ex: É o valor das ações vendidas acima do nominal, é ganho, é vlr diferenciado
- Grupos / formas de ganho
- Ágio emissão ações
- Bônus subsc ações
- Alienação de partes beneficiárias
- Reserva de lucros/preju acumulados
- Destinação: Resultado oferecido aos: (Sócios PL)
- Legal - é única obrigatória
- Contingência
- Conta Luc/Prej não pode ter saldo lucrativo, tem que destinar
- Destinação: Resultado oferecido aos: (Sócios PL)
- Ajustes de exercícios anteriores
- É uma conta instável que hora pode aumentar ou diminuir o PL, se o erro é pra menos corrige pra mais, e vice-versa
- + POSITIVA = aumenta PL nat Credora
- - DEVEDORA = diminui o PL nat Devedora
- É uma conta instável que hora pode aumentar ou diminuir o PL, se o erro é pra menos corrige pra mais, e vice-versa
- DRA: Demonstração dos Resultados Abrangentes
- Ajuste de avaliação patrimonial
- + POSITIVA = aumenta PL nat Credora
- - DEVEDORA = diminui o PL nat Devedora
- Ajuste de avaliação patrimonial
- - Ações em tesouraria
- Conta retificadora
- É quando empresa compra suas próprias ações
- PL = Capital Social
- pode apresentar saldo credor quanto devedor
- Conceito: (Veja os SINÔNIMOS) É a participação (interesse, valor) residual nos ATIVOS (sinônimos) após a DEDUÇÃO de TODOS os seus PASSIVOS (sinônimos)
- PL (Sinônimos):
- Situação Líquida
- Capital Próprio
- Recursos Próprios
- Passivo Não Exigível
- Riqueza Própria
- Ativo Líquido
- Situações Patrimoniais; PL; Situação Líquida
- 1) SL > 0 = Positiva, Ativa, Superavitária; ou seja: A > P
- 2) SL = 0; Nula, Compensada; A = P; A - P = 0; não sobra nada para os proprietários; PL = 0
- 3) SL < 0; Negativa, Passiva, Deficitária, A < P; Passivo a Descoberto
- O Valor registrado no PL NUNCA pode ser SUPERIOR ao valor de seus ATIVOS
- PL nunca será inexistente
- Direito dos Sócios
- Valor residual = é o que sobra
- PL (Sinônimos):
- Ñ exigível pq os sócios ñ o exigem
- PL = Capital Próprio ou Lucros e Reservas. (Nunca de terceiros empréstimo ou financiamento = Passivo)
- P = Pe = Passivo Exigível (ver sinônimo), PL = É a diferença entre o ativo e o passivo
- PL = É o valor residual dos ativos após a dedução de todos os seus passivos
- PL = Passivo ñ exigível
Tipos de Contas
- Impostos
- IPI
- não é recuperável
- ICMS
- É recuperável não lançado em estoque mas em ICMS a Recuperar em empresa comercial é um Crédito Tributário
- IPI
- PATRIMONIAIS
- Se referem ao A, P e ao PL
- RESULTADO
- Consid. transitórias pq são encerradas fim do exerc. são as receitas e despesas do período, seus resultado devem ser iguais a zero.
- Impostos
Regimes
- Caixa
- Reconhece no recebimento não importa qnd foi o fato gerador
- Competência
- Reconhece no fato gerador
- Caixa
Descontos
- O desconto comercial aplica-se em forma de percentagem a cada artigo ou serviço. A este tipo de desconto pode sobrepor-se o desconto financeiro. O desconto financeiro é aplicado à totalidade do valor do documento emitido e não apenas a cada artigo ou serviço de forma individual.
- Comercial / Incondicional
- Ocorre no momento da negociação compra ou venda, não importa eventos futuros
- Financeiro / condicional /[F]uturo
- Ocorre em condições futuras, Ex: Desc por pgto de parcela em dias.
Conceitos
- Teórica = Leis / Doutrina / Conceitos / Princípios
- Prática = Treino / Praticar / Fazer
- Exercício Social = dur 1 ano encer fixado estatuto
- Ano Civil = dur 12 meses, inicia em 01/JAN à 31/DEZ
- Ciclo Operacional: for > Exercicio Social o AC = Ciclo Op. Ex: Estaleiro
- CPC 05 Partes relacionadas: existência pode ser suficiente para afetar outras partes
CPC
- 00
- Não é um pronunciamento
- É um relatório auxiliar guia
- Se ocorrer Conflitos
- Prevalecem os pronunciamentos e não a estrutura
- Propósito geral
- Maior número de usuários
- Estimar o valor da empresa
- Revisado em 30/03/2021
- Caract QUALITATIVAS da Inf
- Fundamentais / RELReFi
- Relevância
- Capaz de INFLUENCIAR o processo decisório
- Valor Confirmatório
- Valor Preditivo
- Inform -> Confiável -> Princp Oportunidade
- Compreensível/Íntegra e Tempestiva
- Materialidade
- A inf é material se a sua omissão, distorção ou obscuridade puder INFLUENCIAR, razoavelmente, as tomadas de decisões
- Capaz de INFLUENCIAR o processo decisório
- Representação Fidedigna
- Registrar quando e como acontecem
- Atributos da Inf.
- Neutra
- Não signif inf. sem propósito ou sem influência sobre o comportamento.
- não é tendenciosa; não possui inclinações, não é parcial, não é enfatizada ou deixa de ser enfatizada nem é, de outro modo, manipulada para aumentar a probabilidade das inf financeiras receb fav ou desf p/ usr
- prudência
- é exercer cautela ao fazer julg sob condições de incerteza. Signif AT/RECT não estão superavaliados e P/DESP não estão subavaliados. Não permite a subavaliação de AT ou a superavaliação de P
- Completa
- inclui todas as informações necessárias para que o usuário compreenda os fenômenos que estão sendo representados
- A desc da nat. do AT; reprst numrc do AT; descrç da rep numeric; p/ alguns itens incluir: explicções de fatos signifcv
- Livre de erros
- A perfeição nunca ou raramente é atingida. O objetivo é maximizar essas qualidades tanto quanto possível; Representação fidedigna não significa representação precisa em todos os aspectos, livre de erros não significa perfeitamente precisa em todos os aspectos
- Neutra
- Atributos da Inf.
- Registrar quando e como acontecem
- trade-off
- Em alguns casos, o ponto de equilíbrio (trade-off) entre as características fundamentais pode precisar ser encontrado para atingir o objetivo do relatório financeiro
- OBS AT,P,PL sempre a forma e valor econômico em vez da forma legal/jurídica
- Relevância
- Melhorias - CoCoTeVe
- COmparabilidade
- comp inf similares c outras entidades a outro período ou a outra data das inf.
- permite aos usuários identificar e compreender similaridades e diferenças entre itens / dif das outras carac precisa de minimo 2 itens p/ comp
- Comparabilidade é a meta; a consistência ajuda a atingir essa meta / são diferentes
- A ReFi de um fenômeno eco deve possuir certo grau de comparabilidade com a ReFi de fenômeno similar por outra entidade que reporta.
- Diminui a comparabilidade quand permite metodo alternativo p/ rep fenonm econ
- A ReFi de um fenômeno eco deve possuir certo grau de comparabilidade com a ReFi de fenômeno similar por outra entidade que reporta.
- não é uniformidade / deve haver dif p comp
- capacidade de VErificação
- Permitir usr chegar um concenso tomar decisões juntas;
- Direta
- significa verificar o VALOR ou outra representação por meio de observação direta
- Ex: contando-se dinheiro
- significa verificar o VALOR ou outra representação por meio de observação direta
- Indireta
- significa verificar os DADOS de entrada de modelo, fórmula ou outra técnica e recalcular os DADOS de saída utilizando a mesma metodologia
- Direta
- Permitir usr chegar um concenso tomar decisões juntas;
- TEmpestividade
- Significa disponibilizar a tempo as informações aos tomadores de decisões auxiliando influenciar suas decisões. Quanto mais antiga a inf, menos útil ela é.
- COmpreensibilidade
- Facilitar de modo claro e conciso a compreensão as inf em relat complexos sem distorcer as inf.
- COmparabilidade
- Na ordem as Fundamentais possuem + relevância que as de melhorias.
- Fundamentais / RELReFi
- CPC
- 01
- Redução ao valor Recuperável de Ativos / Teste de Recuperabilidade / Impairment Test
- Objetivo
- Evitar que ativos estejam sobre avaliados ferindo a prudência
- Sobre avaliado quando Vl contábil excede Vl recuperável
- Evitar que ativos estejam sobre avaliados ferindo a prudência
- Aplicação
- Imobilizados
- Testar APENAS quando houver indício de perda
- Intangíveis
- Testar OBRIGATÓRIO mínimo anualmente: AT intang q possuem vida útil indefinida ou ainda não disponível para uso.
- Imobilizados
- Realizado
- Sempre que houver indícios de perda
- Internos
- Externos
- 1 Passo
- Encontrar o vl contábil VC
- VC = Custo Bem - Dep Acum - Desp Acum
- Encontrar o vl contábil VC
- 2 passo
- Encontrar o vl recuperável VR
- VR sempre será > opção entre vl uso e vl justo
- Encontrar o vl recuperável VR
- 3 passo ***
- Análise
- VC > VR
- reconhecer a perda
- Exemplo de teste
- reconhecer a perda
- VC < VR
- nada
- VC > VR
- *** onde as bancas geralmente cobram
- Testar
- Apresentar
- Vl em uso
- Vl justo líquido
- Apresentar
- Análise
- Sempre que houver indícios de perda
- Objetivo
- Redução ao valor Recuperável de Ativos / Teste de Recuperabilidade / Impairment Test
- 04
- Ativo intangível
- Características
- Sem substância física
- Pode estar contidos em meios físicos como Discos/Filmes/PCs/Doc Juridica
- Indentificável
- Custo mensurado confiabilidade ***
- Gerar benefícios econômicos futuros
- Ex: Gastos com propaganda, marcas, patentes, treinamento, início das operações, P&D.
- Não monetário, podem ser adquiridos por meio de permuta por ativo ou ativos não monetários; Gastos e custos com P&D são despesas
- Sem substância física
- Critérios de identificação
- Qnd puder ser separado da entidade e vendido, transferido, licenciado, alugado ou trocado, AT ou P relacionado, independente da intenção de uso
- resultar de direitos contratuais ou outros direitos legais, idependentes de outras obrigações
- Reconhecimento
- Custos incorridos inicialmente para adquirir ou acrescentar e gerar ativo intangível
- O (goodwill) gerado internamente não deve ser reconhecido como ativo
- for provável q os benefícios econômicos futuros serão em favor da entidade
- possuir custo mensurado com confiabilidade
- Custos incorridos inicialmente para adquirir ou acrescentar e gerar ativo intangível
- Vida útil
- Um ativo intangível com vida útil definida deve ser amortizado
- a revisão da vida útil de indefinida para definida é um indicador de que já não ter valor. Deve se testar a perda de valor ao VR
- Baixa
- quando não são esperados benefícios econômicos futuros com a sua utilização ou alienação
- Amortização
- Toda conta de AT intangíveis indefinidos somentes são testados e não amortizados
- Características
- Ativo intangível
- 16
- Estoques
- Mensuração de CUSTO p/ venda
- incluir todos os custos de aquisição
- FRETE sobre compra, manuseio, seguros
- impostos não restituíveis
- Despesas
- Salários vendedores/funcionários
- FRETE sobre vendas
- Comissão vendedor
- Marketing
- Características
- são AT p/ venda, em produção ou materiais, suprimentos a serem consumidos em produção ou na prestação de serviços.
- Valor realizável líquido = Preço de venda - Custos - Despesas
- Valor justo = Preço de venda em transação não forçada
- Impostos e seus lançamentos
- COMPRAS
- A RECUPERAR
- Banca/Lançar: Débito Contábil = Crédito Fiscal
- A RECUPERAR
- VENDAS
- A RECOLHER
- Banca/Lançar: Crédito Contábil = Débito Fiscal
- A RECOLHER
- APURAÇÃO Saldo = A Recolher - A Recuperar
- IMPORTANTÍSSIMO
- Deb/Créd Fiscal
- COMPRAS
- Inventários
- Periódico
- Permanente
- CMV = Ei + c - Ef
- Siglas: CMV = Custo Merc Vend; Ei = Estoque inicial; c = compras líquidas; Ef = estoque final
- Fichas de estoque
- MPM / PEPS / UEPS
- CMV = Ei + c - Ef
- Mensuração de CUSTO p/ venda
- Estoques
- 25
- Passivo, Provisão e Contingências
- Passivo
- Presente
- Certeza dívida
- Conheço VCTO
- Conheço Valor
- Obrigação legal = contrato, legislação, outra ação da lei
- Passivo = é uma obrigação presente da entidade por eventos já ocorridos, saída de R$
- Os únicos passivos reconhecidos no balanço da entidade são os que já existem na data do balanço.
- Reconhecido no BP
- Presente
- Provisão
- Provável
- Certeza dívida
- Incerteza Valor
- Incerteza VCTO
- Provisão = passivo de prazo ou de valor incerto, liquidação duvidosa, deve ser reconhecida qnd há obrigação presente como res de evento passado, houver saída de recursos, ou a obrigação se torne confiável
- Provável
- Passivo Contigente
- Possível
- Incerteza Dívida
- Incerteza Valor
- Incerteza VCTO
- A entidade NÃO deve reconhecer um passivo contingente
- São PERIODICAMENTE avaliados se uma saída de recurso q traga benefício econ se torne real.
- Lançar SOMENTE em Notas Explicativas
- Possível
- Remotas
- Nenhuma certeza -> Não faz nada
- Ativo contingente
- Surgem de evento não esperado
- A entidade NÃO deve reconhecer um ativo contingente, nas demonstrações contábeis, uma vez que pode tratar-se de resultado que nunca venha a ser realizado
- Se houve realização de ganho certo, o seu reconhecimento é adequado
- A entidade NÃO deve reconhecer um ativo contingente, nas demonstrações contábeis, uma vez que pode tratar-se de resultado que nunca venha a ser realizado
- Surgem de evento não esperado
- Passivo
- Passivo, Provisão e Contingências
- 47
- RECEITAS DE CONTRATOS COM CLIENTES / TRATAMENTO CONTÁBIL
- Objetivo
- Obigação de performance ou Desempenho é a transferência de bens ou svç prometidos ao cliente
- Regra
- Se aplica a TODOS os contratos com cliente
- Exceto
- Contratos de Arrendamento CPC 06
- Seguro CPC 11
- Instrumentos Financeiros CPC 48
- Permutas não monetárias entre entidades na mesma linha de negócios: Ex: Empresas de Petróleo e Gás permutam p/ satisfazer demanda de clientes em locais diferentes, de forma tempestiva.
- Acordos que não geram receita
- Para fins didático dividimos em 5 passos REQUISITOS
- 1) Identificação do contrato; são 6 etapadas
- 1) P/ gerar reconhecimento: Formalização do contrato deve ser ESCRITA ou VERBAL ou SUGERIDO pelas práticas usuáis de negócio
- 2) As partes devem APROVAR o contrato
- 6) A contra prestação deve ser PROVÁVEL; (A pegadinha é o examinador dizer que é certa)
- CPC 25 diz que PROVÁVEL É qnd > que 50%; Ex: Pegadinha, ... foi estimada em 40%...
- 3) COMPROMETIDAS com as obrigações
- 4) IDENTIFICAR os DIREITOS de cada parte
- 5) deve possuir SUBSTÂNCIA COMERCIAL
- Qndo NÃO ATENDER aos 6 critérios acima, e entidade receber contraprestação do cliente, DEVE RECONHECER como RECEITA somente:
- A entidade NÃO possui obrigações de bens ou svç, totalidade, ou paticamentre totalidade, qndo recebida pela entidade e NÃO É RESTITUÍVEL.
- o contrato foi RESCINDIDO (ou seja não há obrigação) e a contraprestação NÃO É RESTITUÍVEL
- ou SEJA, se houver questão informando que É RESTITUÍVEL, NÃO DEVE ser reconhecido como RECEITA
- Deve reconhecer como PASSIVO (receita antecipada) até que td seja fornecido (a contraprestação recebida de cliente)
- 2) Obrigações contratuais de performance, ou obrigação de desempenho. É a obrigação de prestar o serviço
- É a promessa em contrato com cliente p/ transferência ao cliente de
- BEM ou SVÇ que seja DISTINTO
- SÉRIE de BENS ou SVÇ DISTINTOS que sejam os mesmos.
- PODEM NÃO ESTAR LIMITADAS aos BENS ou SVÇ expressamente DECLARADOS no contrato
- Pode incluir promessas sugeridas pelas PRÁTICAS USUAIS DE NEGÓCIOS, políticas PUBLICADAS ou DECLARAÇÕES específicas da entidade SE CRIAREM EXPECTATIVA VÁLIDA DO CLIENTE
- Ex: Cartaz com promessa de entregar a mais e não entregar por não estar em contrato.
- Quando ALGO NÃO ESTIVER NO CONTRATO lembre-se do CPC 47
- É a promessa em contrato com cliente p/ transferência ao cliente de
- 3) Satisfação da obrigação de performance
- O ATIVO é considerado TRANSFERIDO quando (ou a medida que) o cliente obtiver o CONTROLE desse ATIVO
- Os benefícios do ativo são (se dão) por
- USO
- P/ produzir bens, ou prestar svç incluindo svç público
- P/ aumentar o vlr de outros ativos
- Liquidar PASSIVOS ou REDUZIR DESPESAS
- VENDA ou TROCA
- Caução em garantia de empréstimo
- RETENÇÃO do ativo
- USO
- Ao longo do tempo
- O cliente recebe e consome simultaneamente a medida que a entidade EFETIVA O DESEMPENHO
- como limpeza ou manutenção, onde o cliente se beneficia à medida que o serviço é prestado
- O desempenho por pate da entidade cria ou melhora o ativo. em que o cliente controla. Ex: App de celular
- exemplo, na construção de um edifício em um terreno de propriedade do cliente, onde o cliente controla o ativo em desenvolvimento
- Qndo o desempenho por parte da entidade não cria um ativo com uso alternativo e a entidade possui direito executável (enforcement) ao pagamento pelo desempenho concluído até a data presente.
- Este critério se aplica quando a entidade desenvolve um ativo personalizado para o cliente, sem utilidade para outros, e possui o direito de receber pagamento pelo trabalho realizado até o momento, mesmo que o contrato seja rescindido antecipadamente.
- Questão Exemplo: Uma entidade desenvolve um software altamente personalizado para um cliente, sem possibilidade de uso alternativo, e possui respaldo contratual para exigir pagamento pelo trabalho concluído até a data presente, mesmo em caso de rescisão antecipada. Nesse caso, a obrigação de desempenho também é satisfeita ao longo do tempo. Resp. CERTO.
- O cliente recebe e consome simultaneamente a medida que a entidade EFETIVA O DESEMPENHO
- No momento específico do tempo
- Requisitos p/ controle; Capacidade de determinar
- O uso do ativo
- e de obter substancialmente a totalidade dos benefícios
- indicadores da TRASFERÊNCIA de CONTROLE
- A entidade possui um DIREITO PRESENTE a pagamento pelo ativo
- o cliente possui a TITULARIDADE LEGAL DO ATIVO
- a entidade transferiu a POSSE FÍSICA do ativo
- o cliente possui os RISCOS e os BENEFÍCIOS SIGNIFICATIVOS da PROPRIEDADE DO ATIVO
- O cliente ACEITOU O ATIVO
- Requisitos p/ controle; Capacidade de determinar
- 4) Preço da transação
- Alocação do valor do contrato nas obrig. de perform.
- 1) Identificação do contrato; são 6 etapadas
- Objetivo
- RECEITAS DE CONTRATOS COM CLIENTES / TRATAMENTO CONTÁBIL
- 01
- 00
É um Sistema de Informação e Avaliação, tudo começa com a Informação
Campo
- Aziendas
- Patrimônio + Gestão organizada
- Com ou sem fins R$
- Tipos
- Econômicas: visa R$
- Empresas
- Social: não visa R$
- Governo
- Econômico Social: misto INSS
- Associações
- Econômicas: visa R$
- Patrimônio + Gestão organizada
- Aziendas
Qual o campo de aplicação?
- Entidades com ou sem fim lucrativo que possuam patrimônio
Teoria das contas
- PersonalistA
- Agentes
- Consignatários
- Correspondentes
- Proprietários
- Agentes
- Materialista-Di
- Integrais
- Diferenciais
- PatRimonialista
- Patrimoniais
- Resultados
- PersonalistA
Bilder und Dateien der Mindmap
Informationen
- Beschreibung
- Mindmap am Contabilidade Geral, erstellt von Diogo Germano am 16/02/2021.
- Erstellt von
- Diogo Germano
- Aufrufe
- 2
- Bewertung