
Mindmap
COSTOS INDIRECTOS
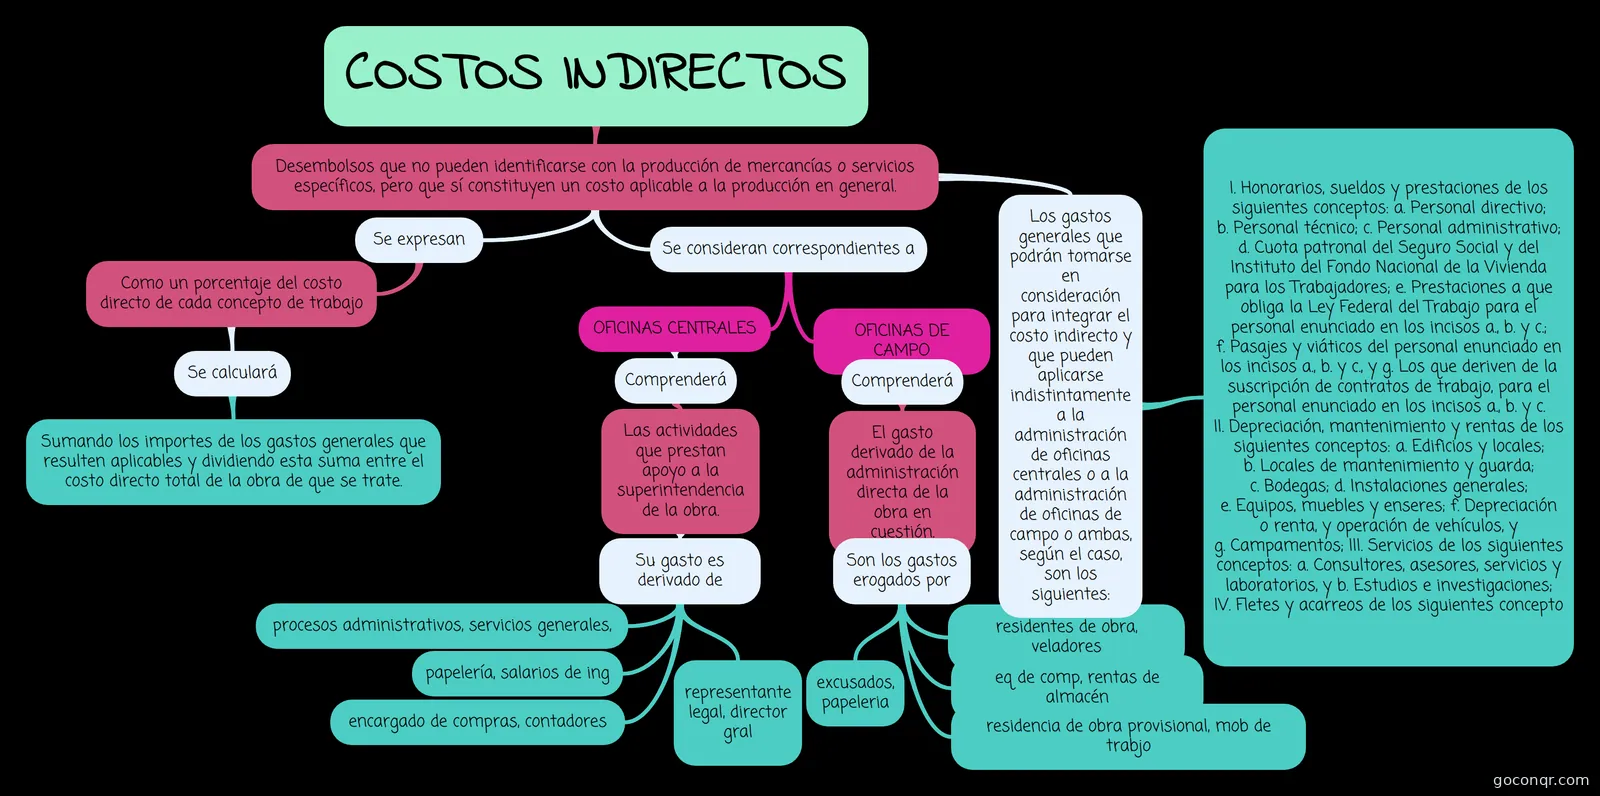
Mapa mental: costos indirectos
Inhalt der Mindmap
COSTOS INDIRECTOS
Desembolsos que no pueden identificarse con la producción de mercancías o servicios específicos, pero que sí constituyen un costo aplicable a la producción en general.
- Se expresan
- Como un porcentaje del costo directo de cada concepto de trabajo
- Se calculará
- Sumando los importes de los gastos generales que resulten aplicables y dividiendo esta suma entre el costo directo total de la obra de que se trate.
- Se calculará
- Como un porcentaje del costo directo de cada concepto de trabajo
- Se consideran correspondientes a
- OFICINAS CENTRALES
- Comprenderá
- Las actividades que prestan apoyo a la superintendencia de la obra.
- Su gasto es derivado de
- procesos administrativos, servicios generales,
- papelería, salarios de ing
- encargado de compras, contadores
- representante legal, director gral
- Su gasto es derivado de
- Las actividades que prestan apoyo a la superintendencia de la obra.
- Comprenderá
- OFICINAS DE CAMPO
- Comprenderá
- El gasto derivado de la administración directa de la obra en cuestión.
- Son los gastos erogados por
- residentes de obra, veladores
- eq de comp, rentas de almacén
- residencia de obra provisional, mob de trabjo
- excusados, papeleria
- Son los gastos erogados por
- El gasto derivado de la administración directa de la obra en cuestión.
- Comprenderá
- OFICINAS CENTRALES
- Los gastos generales que podrán tomarse en consideración para integrar el costo indirecto y que pueden aplicarse indistintamente a la administración de oficinas centrales o a la administración de oficinas de campo o ambas, según el caso, son los siguientes:
- I. Honorarios, sueldos y prestaciones de los siguientes conceptos: a. Personal directivo; b. Personal técnico; c. Personal administrativo; d. Cuota patronal del Seguro Social y del Instituto del Fondo Nacional de la Vivienda para los Trabajadores; e. Prestaciones a que obliga la Ley Federal del Trabajo para el personal enunciado en los incisos a., b. y c.; f. Pasajes y viáticos del personal enunciado en los incisos a., b. y c., y g. Los que deriven de la suscripción de contratos de trabajo, para el personal enunciado en los incisos a., b. y c. II. Depreciación, mantenimiento y rentas de los siguientes conceptos: a. Edificios y locales; b. Locales de mantenimiento y guarda; c. Bodegas; d. Instalaciones generales; e. Equipos, muebles y enseres; f. Depreciación o renta, y operación de vehículos, y g. Campamentos; III. Servicios de los siguientes conceptos: a. Consultores, asesores, servicios y laboratorios, y b. Estudios e investigaciones; IV. Fletes y acarreos de los siguientes concepto
- Se expresan
Informationen
- Beschreibung
- Mapa mental que presenta los COSTOS INDIRECTOS, quienes los conforman y sus características.
- Erstellt von
- uniica
- Aufrufe
- 106
- Tags
- Bewertung
Mehr zu Costos indirectos de fabricación