
Mapa mental
CLASIFICACIÓN DE COSTOS
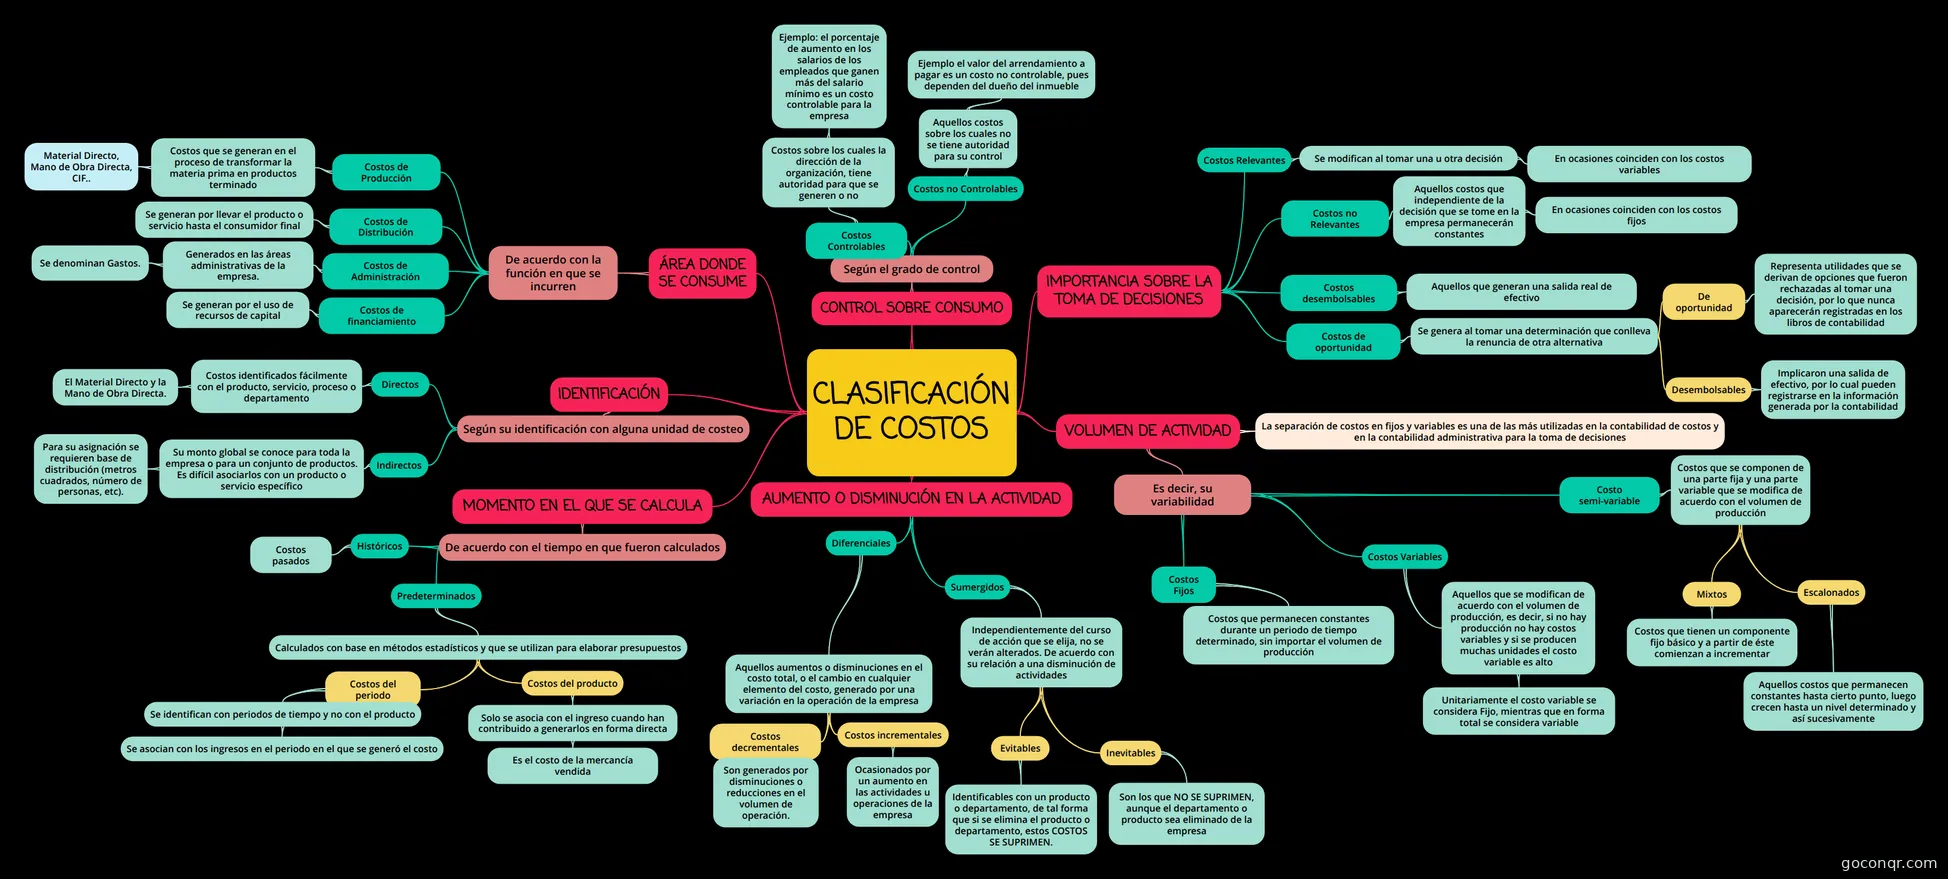
Mapa mental: Clasificación de costos
Contenido del mapa
CLASIFICACIÓN DE COSTOS
ÁREA DONDE SE CONSUME
- De acuerdo con la función en que se incurren
- Costos de Producción
- Costos que se generan en el proceso de transformar la materia prima en productos terminado
- Material Directo, Mano de Obra Directa, CIF..
- Costos que se generan en el proceso de transformar la materia prima en productos terminado
- Costos de Distribución
- Se generan por llevar el producto o servicio hasta el consumidor final
- Costos de Administración
- Generados en las áreas administrativas de la empresa.
- Se denominan Gastos.
- Generados en las áreas administrativas de la empresa.
- Costos de financiamiento
- Se generan por el uso de recursos de capital
- Costos de Producción
- De acuerdo con la función en que se incurren
IDENTIFICACIÓN
- Según su identificación con alguna unidad de costeo
- Directos
- Costos identificados fácilmente con el producto, servicio, proceso o departamento
- El Material Directo y la Mano de Obra Directa.
- Costos identificados fácilmente con el producto, servicio, proceso o departamento
- Indirectos
- Su monto global se conoce para toda la empresa o para un conjunto de productos. Es difícil asociarlos con un producto o servicio específico
- Para su asignación se requieren base de distribución (metros cuadrados, número de personas, etc).
- Su monto global se conoce para toda la empresa o para un conjunto de productos. Es difícil asociarlos con un producto o servicio específico
- Directos
- Según su identificación con alguna unidad de costeo
MOMENTO EN EL QUE SE CALCULA
- De acuerdo con el tiempo en que fueron calculados
- Históricos
- Costos pasados
- Predeterminados
- Calculados con base en métodos estadísticos y que se utilizan para elaborar presupuestos
- Costos del periodo
- Se identifican con periodos de tiempo y no con el producto
- Se asocian con los ingresos en el periodo en el que se generó el costo
- Se identifican con periodos de tiempo y no con el producto
- Costos del producto
- Solo se asocia con el ingreso cuando han contribuido a generarlos en forma directa
- Es el costo de la mercancía vendida
- Solo se asocia con el ingreso cuando han contribuido a generarlos en forma directa
- Costos del periodo
- Calculados con base en métodos estadísticos y que se utilizan para elaborar presupuestos
- Históricos
- De acuerdo con el tiempo en que fueron calculados
CONTROL SOBRE CONSUMO
- Según el grado de control
- Costos Controlables
- Costos sobre los cuales la dirección de la organización, tiene autoridad para que se generen o no
- Ejemplo: el porcentaje de aumento en los salarios de los empleados que ganen más del salario mínimo es un costo controlable para la empresa
- Costos sobre los cuales la dirección de la organización, tiene autoridad para que se generen o no
- Costos no Controlables
- Aquellos costos sobre los cuales no se tiene autoridad para su control
- Ejemplo el valor del arrendamiento a pagar es un costo no controlable, pues dependen del dueño del inmueble
- Aquellos costos sobre los cuales no se tiene autoridad para su control
- Costos Controlables
- Según el grado de control
IMPORTANCIA SOBRE LA TOMA DE DECISIONES
- Costos Relevantes
- Se modifican al tomar una u otra decisión
- En ocasiones coinciden con los costos variables
- Se modifican al tomar una u otra decisión
- Costos no Relevantes
- Aquellos costos que independiente de la decisión que se tome en la empresa permanecerán constantes
- En ocasiones coinciden con los costos fijos
- Aquellos costos que independiente de la decisión que se tome en la empresa permanecerán constantes
- Costos desembolsables
- Aquellos que generan una salida real de efectivo
- Costos de oportunidad
- Se genera al tomar una determinación que conlleva la renuncia de otra alternativa
- Desembolsables
- Implicaron una salida de efectivo, por lo cual pueden registrarse en la información generada por la contabilidad
- De oportunidad
- Representa utilidades que se derivan de opciones que fueron rechazadas al tomar una decisión, por lo que nunca aparecerán registradas en los libros de contabilidad
- Desembolsables
- Se genera al tomar una determinación que conlleva la renuncia de otra alternativa
- Costos Relevantes
AUMENTO O DISMINUCIÓN EN LA ACTIVIDAD
- Diferenciales
- Aquellos aumentos o disminuciones en el costo total, o el cambio en cualquier elemento del costo, generado por una variación en la operación de la empresa
- Costos decrementales
- Son generados por disminuciones o reducciones en el volumen de operación.
- Costos incrementales
- Ocasionados por un aumento en las actividades u operaciones de la empresa
- Costos decrementales
- Aquellos aumentos o disminuciones en el costo total, o el cambio en cualquier elemento del costo, generado por una variación en la operación de la empresa
- Sumergidos
- Independientemente del curso de acción que se elija, no se verán alterados. De acuerdo con su relación a una disminución de actividades
- Evitables
- Identificables con un producto o departamento, de tal forma que si se elimina el producto o departamento, estos COSTOS SE SUPRIMEN.
- Inevitables
- Son los que NO SE SUPRIMEN, aunque el departamento o producto sea eliminado de la empresa
- Evitables
- Independientemente del curso de acción que se elija, no se verán alterados. De acuerdo con su relación a una disminución de actividades
- Diferenciales
VOLUMEN DE ACTIVIDAD
- Es decir, su variabilidad
- Costos Fijos
- Costos que permanecen constantes durante un periodo de tiempo determinado, sin importar el volumen de producción
- Costos Variables
- Aquellos que se modifican de acuerdo con el volumen de producción, es decir, si no hay producción no hay costos variables y si se producen muchas unidades el costo variable es alto
- Unitariamente el costo variable se considera Fijo, mientras que en forma total se considera variable
- Aquellos que se modifican de acuerdo con el volumen de producción, es decir, si no hay producción no hay costos variables y si se producen muchas unidades el costo variable es alto
- Costo semi-variable
- Costos que se componen de una parte fija y una parte variable que se modifica de acuerdo con el volumen de producción
- Mixtos
- Costos que tienen un componente fijo básico y a partir de éste comienzan a incrementar
- Escalonados
- Aquellos costos que permanecen constantes hasta cierto punto, luego crecen hasta un nivel determinado y así sucesivamente
- Mixtos
- Costos que se componen de una parte fija y una parte variable que se modifica de acuerdo con el volumen de producción
- Costos Fijos
- La separación de costos en fijos y variables es una de las más utilizadas en la contabilidad de costos y en la contabilidad administrativa para la toma de decisiones
- Es decir, su variabilidad
Información
- Descripción
- La separación de costos en fijos y variables es una de las más utilizadas en la contabilidad de costos y en la contabilidad administrativa para la toma de decisiones.
- Creado por
- uniica
- Visitas
- 1.366
- Etiquetas
- Valoración
Más sobre Clasificación de costos y gastos