
Mindmap
Métodos directo escalonado y reciproco para distribuir los costos en base a tasas departamentales
Inhalt der Mindmap
Métodos directo escalonado y reciproco para distribuir los costos en base a tasas departamentales
Conceptos:
- ?Método Escalonado
- Consiste en efectuar la distribución de los gastos generales de los departamentos de servicios, tanto a los de producción como a los servicios que no se hayan distribuido
- Se recomienda empezar a distribuir los departamentos de mayor valor, teniendo en cuenta los parámetros de distribución de cada departamento.
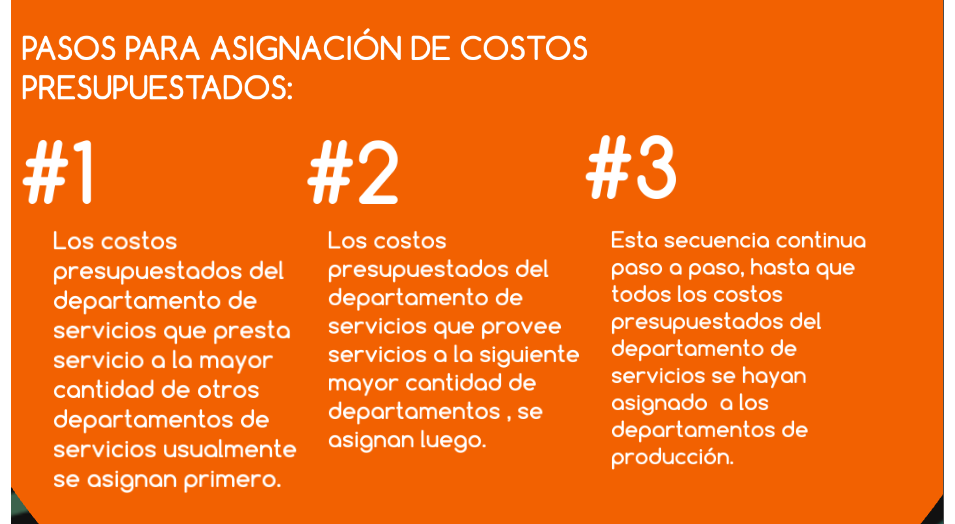
- En el método escalonado, los costos presupuestados del departamento de servicios se asignan a otro departamento de servicios.
- Sigue la secuencia hasta el último departamento de soporte.
- Permite precisar con mayor exactitud el costo total en que incurre cada departamento de apoyo, por lo que la asignación a los departamentos productivos es más justa
- Consiste en efectuar la distribución de los gastos generales de los departamentos de servicios, tanto a los de producción como a los servicios que no se hayan distribuido
- ?Método Recíproco.
- Este método es el más apropiado de los tres métodos de asignación
- Una ves asignados los costos presupuestarios de un departamento de servicios a otro, no pueden volver asignar ningún costo adicional a este departamento.
- La asignación reciproca no es posible porque la cuenta de cada departamento de servicios se cierra una vez que se asignan sus costos.
- Este método es el más apropiado de los tres métodos de asignación
- ?Método Directo
- Es el que se utiliza con mayor frecuencia para asignar el total de costos presupuestados del departamento de servicios, debido a su sencillez, matemática y a su facilidad de aplicación.
- Mediante este método, el total de costos presupuestados de los departamentos de servicio se asigna de manera directa a los departamentos de producción, ignorando cualquier servicio prestado por los departamentos de servicio a otros departamentos de servicio.
- Es decir que son el método directo, ningún costo presupuestado de un departamento de servicios se asigna a otro departamento.
- Mediante este método, el total de costos presupuestados de los departamentos de servicio se asigna de manera directa a los departamentos de producción, ignorando cualquier servicio prestado por los departamentos de servicio a otros departamentos de servicio.
- Es el que se utiliza con mayor frecuencia para asignar el total de costos presupuestados del departamento de servicios, debido a su sencillez, matemática y a su facilidad de aplicación.
- ?Método Escalonado
Métodos
- Prorrateo Primario
- Total de Costos Indirectos de Fabricacion a cada departamento de servicio y de producción
- Prorrateo Secundario
- De cada departamento de Servicios, a los Departamentos de Producción: ?Método Directo ?Método Escalonado ?Método Algebraico o Recíproco.
- Prorrateo Terciario
- Una ves que están los Costos en los departamentos productivos, garantizar que esos costos sean asignados a la producción que ocurrió en ese periodo de tiempo.
- Prorrateo Primario
Bilder und Dateien der Mindmap
Informationen
- GoConqr Rezension
- Todo lo que quieres saber sobre métodos directo, escalonado y recíproco para distribuir los costos en base a tasas departamentales, encuéntralo en este fantástico mapa mental.
- Beschreibung
- métodos directo escalonado y reciproco para distribuir los costos en base a tasas departamentales
- Erstellt von
- Flakis Padilla
- Aufrufe
- 2.572
- Tags
- Bewertung