
Mindmap
Evidência de Auditoria
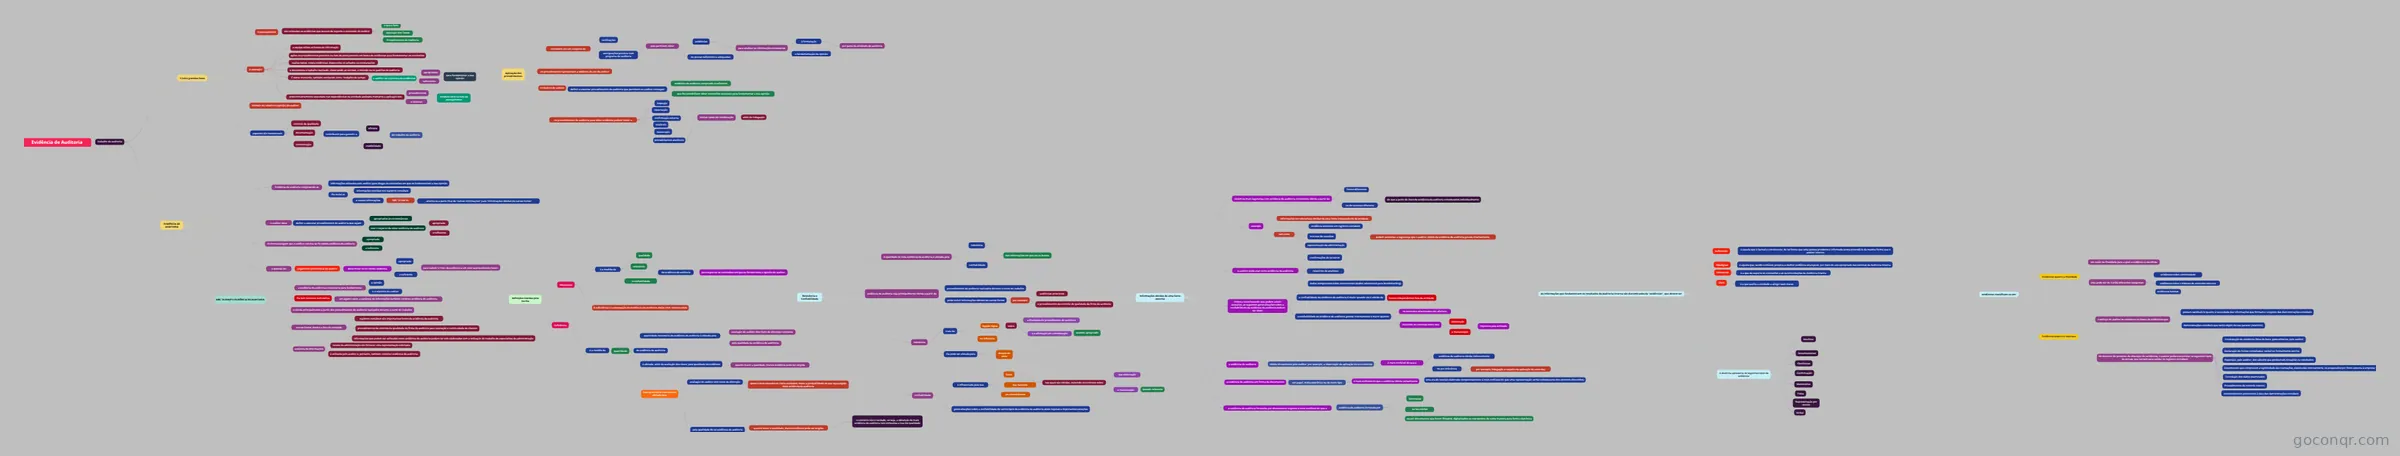
Mapa mental: Evidência de auditoria
Inhalt der Mindmap
Evidência de Auditoria
trabalho da auditoria
- 3 (três) grandes fases
- O planejamento
- são coletadas as evidências que servem de suporte à conclusão do Auditor
- o que é feito
- Aplicação dos Testes
- Procedimentos de Auditoria
- são coletadas as evidências que servem de suporte à conclusão do Auditor
- A execução
- a equipe utiliza as fontes de informação
- aplica os procedimentos previstos na fase de planejamento em busca de evidências para fundamentar as conclusões
- realiza testes, coleta evidências, desenvolve os achados ou constatações
- e documenta o trabalho realizado, observando as normas, o método ou os padrões de auditoria.
- É nesse momento, também conhecido como “trabalho de campo
- o auditor vai à procura de evidências
- apropriadas
- suficientes
- para fundamentar a sua opinião
- o auditor vai à procura de evidências
- predominantemente executada nas dependências da entidade auditada mediante a aplicação dos
- procedimentos
- estabelecidos na fase de planejamento
- e técnicas
- procedimentos
- Emissão do relatório (opinião) do auditor
- aspectos são transversais
- controle de qualidade
- documentação
- contribuem para garantir a
- eficácia
- do trabalho da auditoria.
- credibilidade
- eficácia
- contribuem para garantir a
- comunicação
- Aplicação dos procedimentos.
- consistem em um conjunto de
- verificações
- averiguações prevista num programa de auditoria
- que permitem obter
- evidências
- para analisar as informações necessárias
- à formulação
- por parte da atividade de auditoria
- e fundamentação da opinião
- à formulação
- para analisar as informações necessárias
- ou provas suficientes e adequadas
- evidências
- que permitem obter
- os procedimentos representam a essência do ato de auditar
- O objetivo do auditor
- definir e executar procedimentos de auditoria que permitam ao auditor conseguir
- evidência de auditoria apropriada e suficiente
- que lhe possibilitem obter conclusões razoáveis para fundamentar a sua opinião
- definir e executar procedimentos de auditoria que permitam ao auditor conseguir
- os procedimentos de auditoria para obter evidência podem incluir a
- inspeção
- observação
- confirmação externa
- recálculo
- reexecução
- procedimentos analíticos,
- muitas vezes em combinação
- além da indagação
- muitas vezes em combinação
- consistem em um conjunto de
- O planejamento
- EVIDÊNCIA DE AUDITORIA
- Evidência de auditoria compreende as
- informações utilizadas pelo auditor para chegar às conclusões em que se fundamentam a sua opinião
- Ela inclui as
- informações contidas nos registros contábeis
- e outras informações
- NBC TA 500 R1
- , alterou-se a parte final de “outras informações” para “informações obtidas de outras fontes”
- NBC TA 500 R1
- o auditor deve
- definir e executar procedimentos de auditoria que sejam
- apropriados às circunstâncias
- com o objetivo de obter evidência de auditoria
- apropriada
- e suficiente.
- definir e executar procedimentos de auditoria que sejam
- As normas exigem que o auditor conclua se foi obtida evidência de auditoria
- apropriada
- e suficiente
- é questão de
- julgamento profissional do auditor
- determinar se foi obtida evidência
- apropriada
- e suficiente
- para reduzir o risco de auditoria a um nível aceitavelmente baixo.
- determinar se foi obtida evidência
- julgamento profissional do auditor
- NBC TA 500(R1) EVIDÊNCIA DE AUDITORIA
- a evidência de auditoria é necessária para fundamentar
- a opinião
- e o relatório do auditor
- Ela tem natureza cumulativa
- em alguns casos, a ausência de informações também constitui evidência de auditoria.
- é obtida principalmente a partir dos procedimentos de auditoria realizados durante o curso do trabalho
- outras fontes, dentro e fora da entidade
- registros contábeis são importantes fontes de evidência de auditoria
- procedimentos de controle de qualidade da firma de auditoria para aceitação e continuidade de clientes
- informações que podem ser utilizadas como evidência de auditoria podem ter sido elaboradas com a utilização do trabalho de especialista da administração
- ausência de informações
- recusa da administração em fornecer uma representação solicitada
- é utilizada pelo auditor e, portanto, também constitui evidência de auditoria.
- definições trazidas pela norma
- Adequação
- é a medida da
- qualidade
- relevância
- e confiabilidade
- da evidência de auditoria
- para suportar as conclusões em que se fundamenta a opinião do auditor.
- da evidência de auditoria
- A suficiência e a adequação da evidência de auditoria estão inter-relacionadas.
- é a medida da
- Suficiência
- é a medida da
- quantidade
- da evidência de auditoria
- quantidade necessária da evidência de auditoria é afetada pela
- avaliação do auditor dos riscos de distorção relevante
- pela qualidade da evidência de auditoria.
- é afetada, além da avaliação dos riscos, pela qualidade da evidência
- quanto maior a qualidade, menos evidência pode ser exigida
- Essa quantidade necessária é afetada pela
- pela qualidade de tal evidência de auditoria
- quanto maior a qualidade, menos evidência pode ser exigida
- o contrário não é verdade, ou seja, a obtenção de mais evidência de auditoria não compensa a sua má qualidade
- quanto maior a qualidade, menos evidência pode ser exigida
- avaliação do auditor dos riscos de distorção
- quanto mais elevados os riscos avaliados, maior a probabilidade de que seja exigida mais evidência de auditoria
- pela qualidade de tal evidência de auditoria
- quantidade
- é a medida da
- Relevância e Confiabilidade
- A qualidade de toda evidência de auditoria é afetada pela
- relevância
- das informações em que ela se baseia.
- confiabilidade
- relevância
- evidência de auditoria seja principalmente obtida a partir de
- procedimentos de auditoria realizados durante o curso do trabalho
- pode incluir informações obtidas de outras fontes
- por exemplo
- auditorias anteriores
- e procedimentos de controle de qualidade da firma de auditoria
- por exemplo
- relevância
- trata da
- ligação lógica
- sobre
- a finalidade do procedimento de auditoria
- e a afirmação em consideração
- quando apropriado
- sobre
- ou influência
- ligação lógica
- Ela pode ser afetada pela
- direção do teste
- trata da
- confiabilidade
- é influenciada pela sua
- fonte
- nas quais são obtidas, incluindo os controles sobre
- sua elaboração
- e manutenção
- quando relevante
- nas quais são obtidas, incluindo os controles sobre
- sua natureza
- as circunstâncias
- fonte
- generalizações sobre a confiabilidade de vários tipos de evidência de auditoria estão sujeitas a importantes exceções
- é influenciada pela sua
- Informações obtidas de uma fonte externa
- obtém-se mais segurança com evidência de auditoria consistente obtida a partir de
- fontes diferentes
- ou de natureza diferente
- do que a partir de itens de evidência de auditoria considerados individualmente
- exemplo
- informações corroborativas obtidas de uma fonte independente da entidade
- tais como
- evidência existente em registros contábeis
- podem aumentar a segurança que o auditor obtém da evidência de auditoria gerada internamente,
- minutas de reuniões
- representação da administração
- evidência existente em registros contábeis
- o auditor pode usar como evidência de auditoria
- confirmações de terceiros
- relatórios de analistas
- dados comparáveis sobre concorrentes (dados referenciais para benchmarking)
- Embora reconhecendo que podem existir exceções, as seguintes generalizações sobre a confiabilidade da evidência de auditoria podem ser úteis:
- a confiabilidade da evidência de auditoria é maior quando ela é obtida de
- fontes independentes fora da entidade;
- a confiabilidade da evidência de auditoria gerada internamente é maior quando
- os controles relacionados são efetivos;
- incluindo os controles sobre sua
- elaboração
- e manutenção
- impostos pela entidade
- a confiabilidade da evidência de auditoria é maior quando ela é obtida de
- a evidência de auditoria
- obtida diretamente pelo auditor ,por exemplo, a observação da aplicação de um controle)
- é mais confiável do que a
- evidência de auditoria obtida indiretamente
- 0u por inferência
- por exemplo, indagação a respeito da aplicação de controle);
- é mais confiável do que a
- obtida diretamente pelo auditor ,por exemplo, a observação da aplicação de um controle)
- a evidência de auditoria em forma de documentos
- em papel, mídia eletrônica ou de outro tipo
- é mais confiável do que a evidência obtida verbalmente
- uma ata de reunião elaborada tempestivamente é mais confiável do que uma representação verbal subsequente dos assuntos discutidos);
- é mais confiável do que a evidência obtida verbalmente
- em papel, mídia eletrônica ou de outro tipo
- a evidência de auditoria fornecida por documentos originais é mais confiável do que a
- evidência de auditoria fornecida por
- fotocópias
- ou fac-símiles
- ou por documentos que foram filmados, digitalizados ou transpostos de outra maneira para forma eletrônica
- evidência de auditoria fornecida por
- As informações que fundamentam os resultados da Auditoria Interna são denominadas de “evidências”, que devem ser
- suficientes
- é aquela que é factual e convincente, de tal forma que uma pessoa prudente e informada possa entendê-la da mesma forma que o auditor interno;
- fidedignas
- é aquela que, sendo confiável, propicia a melhor evidência alcançável, por meio do uso apropriado das técnicas de Auditoria Interna
- relevantes
- é a que dá suporte às conclusões e às recomendações da Auditoria Interna
- úteis
- é a que auxilia a entidade a atingir suas metas.
- A doutrina apresenta os seguintes tipos de evidência:
- Analítica:
- Documentárias
- Eletrônicas
- ConfirmaçãO
- Matemática
- Física
- Representação por escrito
- Verbal
- evidências classificam-se em:
- Evidências quanto à finalidade
- em razão da finalidade para a qual a evidência é escolhida
- esta pode ser de 3 (três) diferentes categorias:
- evidências sobre continuidade
- evidências sobre o sistema de controles internos
- evidências básicas.
- Evidências quanto à natureza
- o esforço do auditor se concentra na busca de evidências que
- possam satisfazê-lo quanto à veracidade das informações que formam o conjunto das demonstrações contábeis
- demonstrações contábeis que serão objeto de seu parecer (relatório).
- No decorrer do processo de obtenção de evidências, o auditor poderá encontrar os seguintes tipos de provas, que servem para validar os registros contábeis:
- Constatação da existência física de bens, pessoalmente, pelo auditor
- Declaração de fontes consultadas, verbal ou formalmente escrita;
- Repetição, pelo auditor, dos cálculos que produziram situações ou resultados;
- Documentos que comprovem a legitimidade das transações, elaboradas internamente, ou preparados por fonte externa à empresa;
- Correlação dos dados examinados
- Procedimentos de controle interno;
- Acontecimentos posteriores à data das demonstrações contábeis
- o esforço do auditor se concentra na busca de evidências que
- Evidências quanto à finalidade
- suficientes
- obtém-se mais segurança com evidência de auditoria consistente obtida a partir de
- A qualidade de toda evidência de auditoria é afetada pela
- Adequação
- a evidência de auditoria é necessária para fundamentar
- Evidência de auditoria compreende as
- 3 (três) grandes fases
Informationen
- Beschreibung
- Ciências Políticas Mindmap am Evidência de Auditoria, erstellt von MELK RODRIGO am 01/03/2025.
- Erstellt von
- MELK RODRIGO
- Aufrufe
- 0
- Verlauf
-
- Erstellt von MELK RODRIGO · 25 Okt 2023
- Kopiert von MELK RODRIGO · 5 Apr 2024
- Kopiert von MELK RODRIGO · 7 Apr 2024
- Kopiert von MELK RODRIGO · 9 Apr 2024
- Kopiert von MELK RODRIGO · 11 Apr 2024
- Kopiert von MELK RODRIGO · 12 Apr 2024
- Kopiert von MELK RODRIGO · 14 Apr 2024
- Kopiert von MELK RODRIGO · 1 Mär 2025
- Bewertung
Mehr zu Evidência e técnicas de auditoria