
Mindmap
CLASIFICACIÓN Y CARACTERÍSTICAS DE LAS CUENTAS DE BALANCE
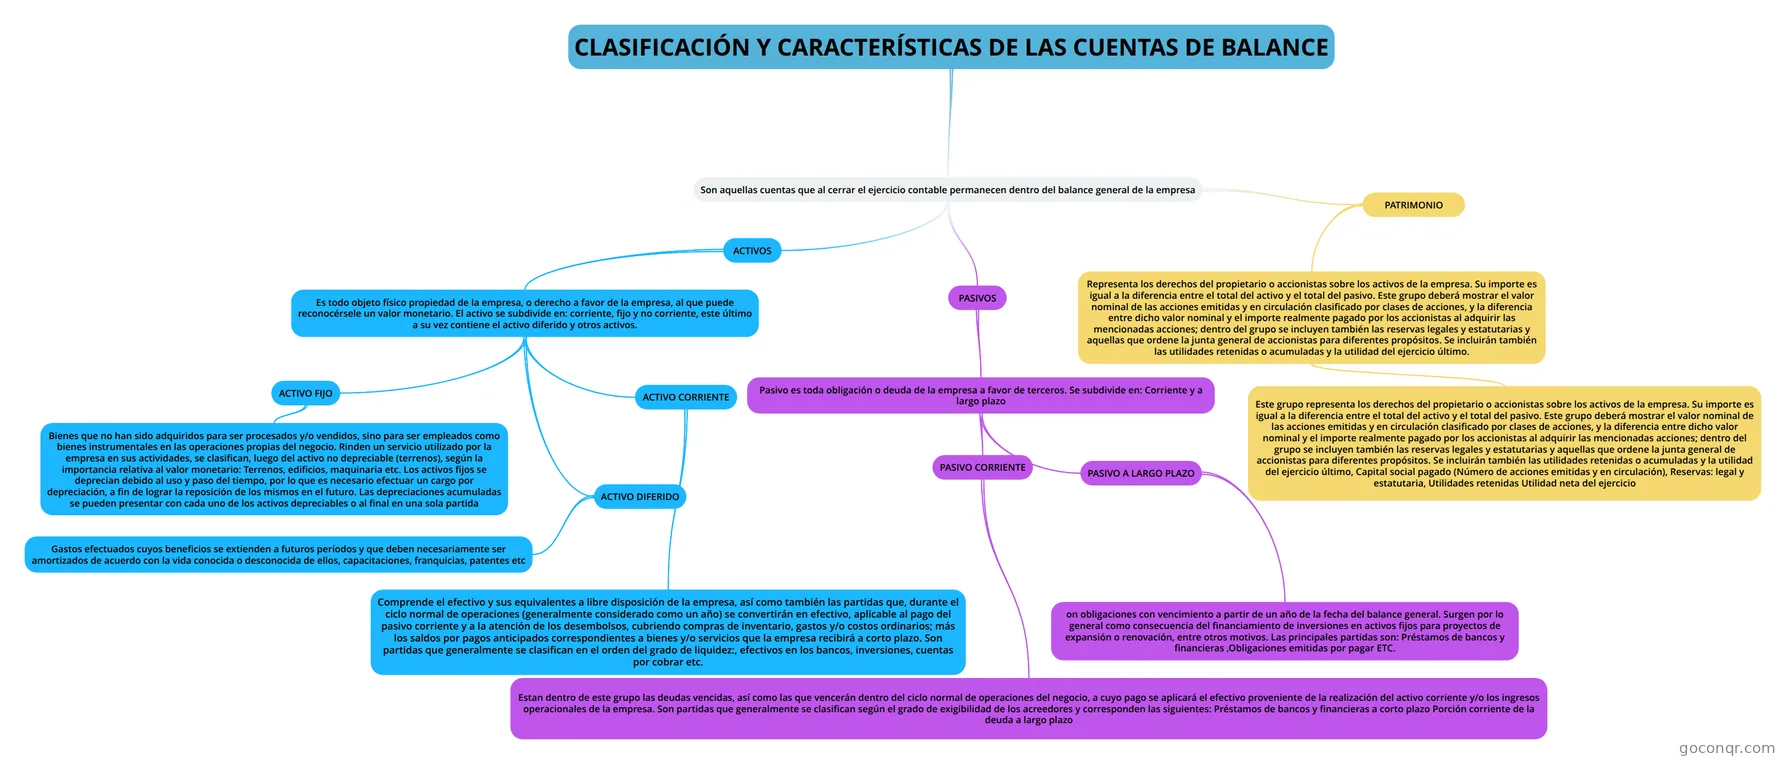
Mapa mental: cuentas de balance
Inhalt der Mindmap
CLASIFICACIÓN Y CARACTERÍSTICAS DE LAS CUENTAS DE BALANCE
Son aquellas cuentas que al cerrar el ejercicio contable permanecen dentro del balance general de la empresa
- PATRIMONIO
- Representa los derechos del propietario o accionistas sobre los activos de la empresa. Su importe es igual a la diferencia entre el total del activo y el total del pasivo. Este grupo deberá mostrar el valor nominal de las acciones emitidas y en circulación clasificado por clases de acciones, y la diferencia entre dicho valor nominal y el importe realmente pagado por los accionistas al adquirir las mencionadas acciones; dentro del grupo se incluyen también las reservas legales y estatutarias y aquellas que ordene la junta general de accionistas para diferentes propósitos. Se incluirán también las utilidades retenidas o acumuladas y la utilidad del ejercicio último.
- Este grupo representa los derechos del propietario o accionistas sobre los activos de la empresa. Su importe es igual a la diferencia entre el total del activo y el total del pasivo. Este grupo deberá mostrar el valor nominal de las acciones emitidas y en circulación clasificado por clases de acciones, y la diferencia entre dicho valor nominal y el importe realmente pagado por los accionistas al adquirir las mencionadas acciones; dentro del grupo se incluyen también las reservas legales y estatutarias y aquellas que ordene la junta general de accionistas para diferentes propósitos. Se incluirán también las utilidades retenidas o acumuladas y la utilidad del ejercicio último, Capital social pagado (Número de acciones emitidas y en circulación), Reservas: legal y estatutaria, Utilidades retenidas Utilidad neta del ejercicio
- Representa los derechos del propietario o accionistas sobre los activos de la empresa. Su importe es igual a la diferencia entre el total del activo y el total del pasivo. Este grupo deberá mostrar el valor nominal de las acciones emitidas y en circulación clasificado por clases de acciones, y la diferencia entre dicho valor nominal y el importe realmente pagado por los accionistas al adquirir las mencionadas acciones; dentro del grupo se incluyen también las reservas legales y estatutarias y aquellas que ordene la junta general de accionistas para diferentes propósitos. Se incluirán también las utilidades retenidas o acumuladas y la utilidad del ejercicio último.
- PASIVOS
- Pasivo es toda obligación o deuda de la empresa a favor de terceros. Se subdivide en: Corriente y a largo plazo
- PASIVO CORRIENTE
- Estan dentro de este grupo las deudas vencidas, así como las que vencerán dentro del ciclo normal de operaciones del negocio, a cuyo pago se aplicará el efectivo proveniente de la realización del activo corriente y/o los ingresos operacionales de la empresa. Son partidas que generalmente se clasifican según el grado de exigibilidad de los acreedores y corresponden las siguientes: Préstamos de bancos y financieras a corto plazo Porción corriente de la deuda a largo plazo
- PASIVO A LARGO PLAZO
- on obligaciones con vencimiento a partir de un año de la fecha del balance general. Surgen por lo general como consecuencia del financiamiento de inversiones en activos fijos para proyectos de expansión o renovación, entre otros motivos. Las principales partidas son: Préstamos de bancos y financieras ,Obligaciones emitidas por pagar ETC.
- PASIVO CORRIENTE
- Pasivo es toda obligación o deuda de la empresa a favor de terceros. Se subdivide en: Corriente y a largo plazo
- ACTIVOS
- Es todo objeto físico propiedad de la empresa, o derecho a favor de la empresa, al que puede reconocérsele un valor monetario. El activo se subdivide en: corriente, fijo y no corriente, este último a su vez contiene el activo diferido y otros activos.
- ACTIVO FIJO
- Bienes que no han sido adquiridos para ser procesados y/o vendidos, sino para ser empleados como bienes instrumentales en las operaciones propias del negocio. Rinden un servicio utilizado por la empresa en sus actividades, se clasifican, luego del activo no depreciable (terrenos), según la importancia relativa al valor monetario: Terrenos, edificios, maquinaria etc. Los activos fijos se deprecian debido al uso y paso del tiempo, por lo que es necesario efectuar un cargo por depreciación, a fin de lograr la reposición de los mismos en el futuro. Las depreciaciones acumuladas se pueden presentar con cada uno de los activos depreciables o al final en una sola partida
- ACTIVO CORRIENTE
- Comprende el efectivo y sus equivalentes a libre disposición de la empresa, así como también las partidas que, durante el ciclo normal de operaciones (generalmente considerado como un año) se convertirán en efectivo, aplicable al pago del pasivo corriente y a la atención de los desembolsos, cubriendo compras de inventario, gastos y/o costos ordinarios; más los saldos por pagos anticipados correspondientes a bienes y/o servicios que la empresa recibirá a corto plazo. Son partidas que generalmente se clasifican en el orden del grado de liquidez:, efectivos en los bancos, inversiones, cuentas por cobrar etc.
- ACTIVO DIFERIDO
- Gastos efectuados cuyos beneficios se extienden a futuros períodos y que deben necesariamente ser amortizados de acuerdo con la vida conocida o desconocida de ellos, capacitaciones, franquicias, patentes etc
- ACTIVO FIJO
- Es todo objeto físico propiedad de la empresa, o derecho a favor de la empresa, al que puede reconocérsele un valor monetario. El activo se subdivide en: corriente, fijo y no corriente, este último a su vez contiene el activo diferido y otros activos.
- PATRIMONIO
Informationen
- Beschreibung
- TRABAJO PARA EL CURSO DE CUENTAS CONTABLES DEL SENA NIVEL 2
- Erstellt von
- Yurany Sabogal
- Aufrufe
- 14
- Bewertung