
Mindmap
Terminologia Contábil Básica Cap.2
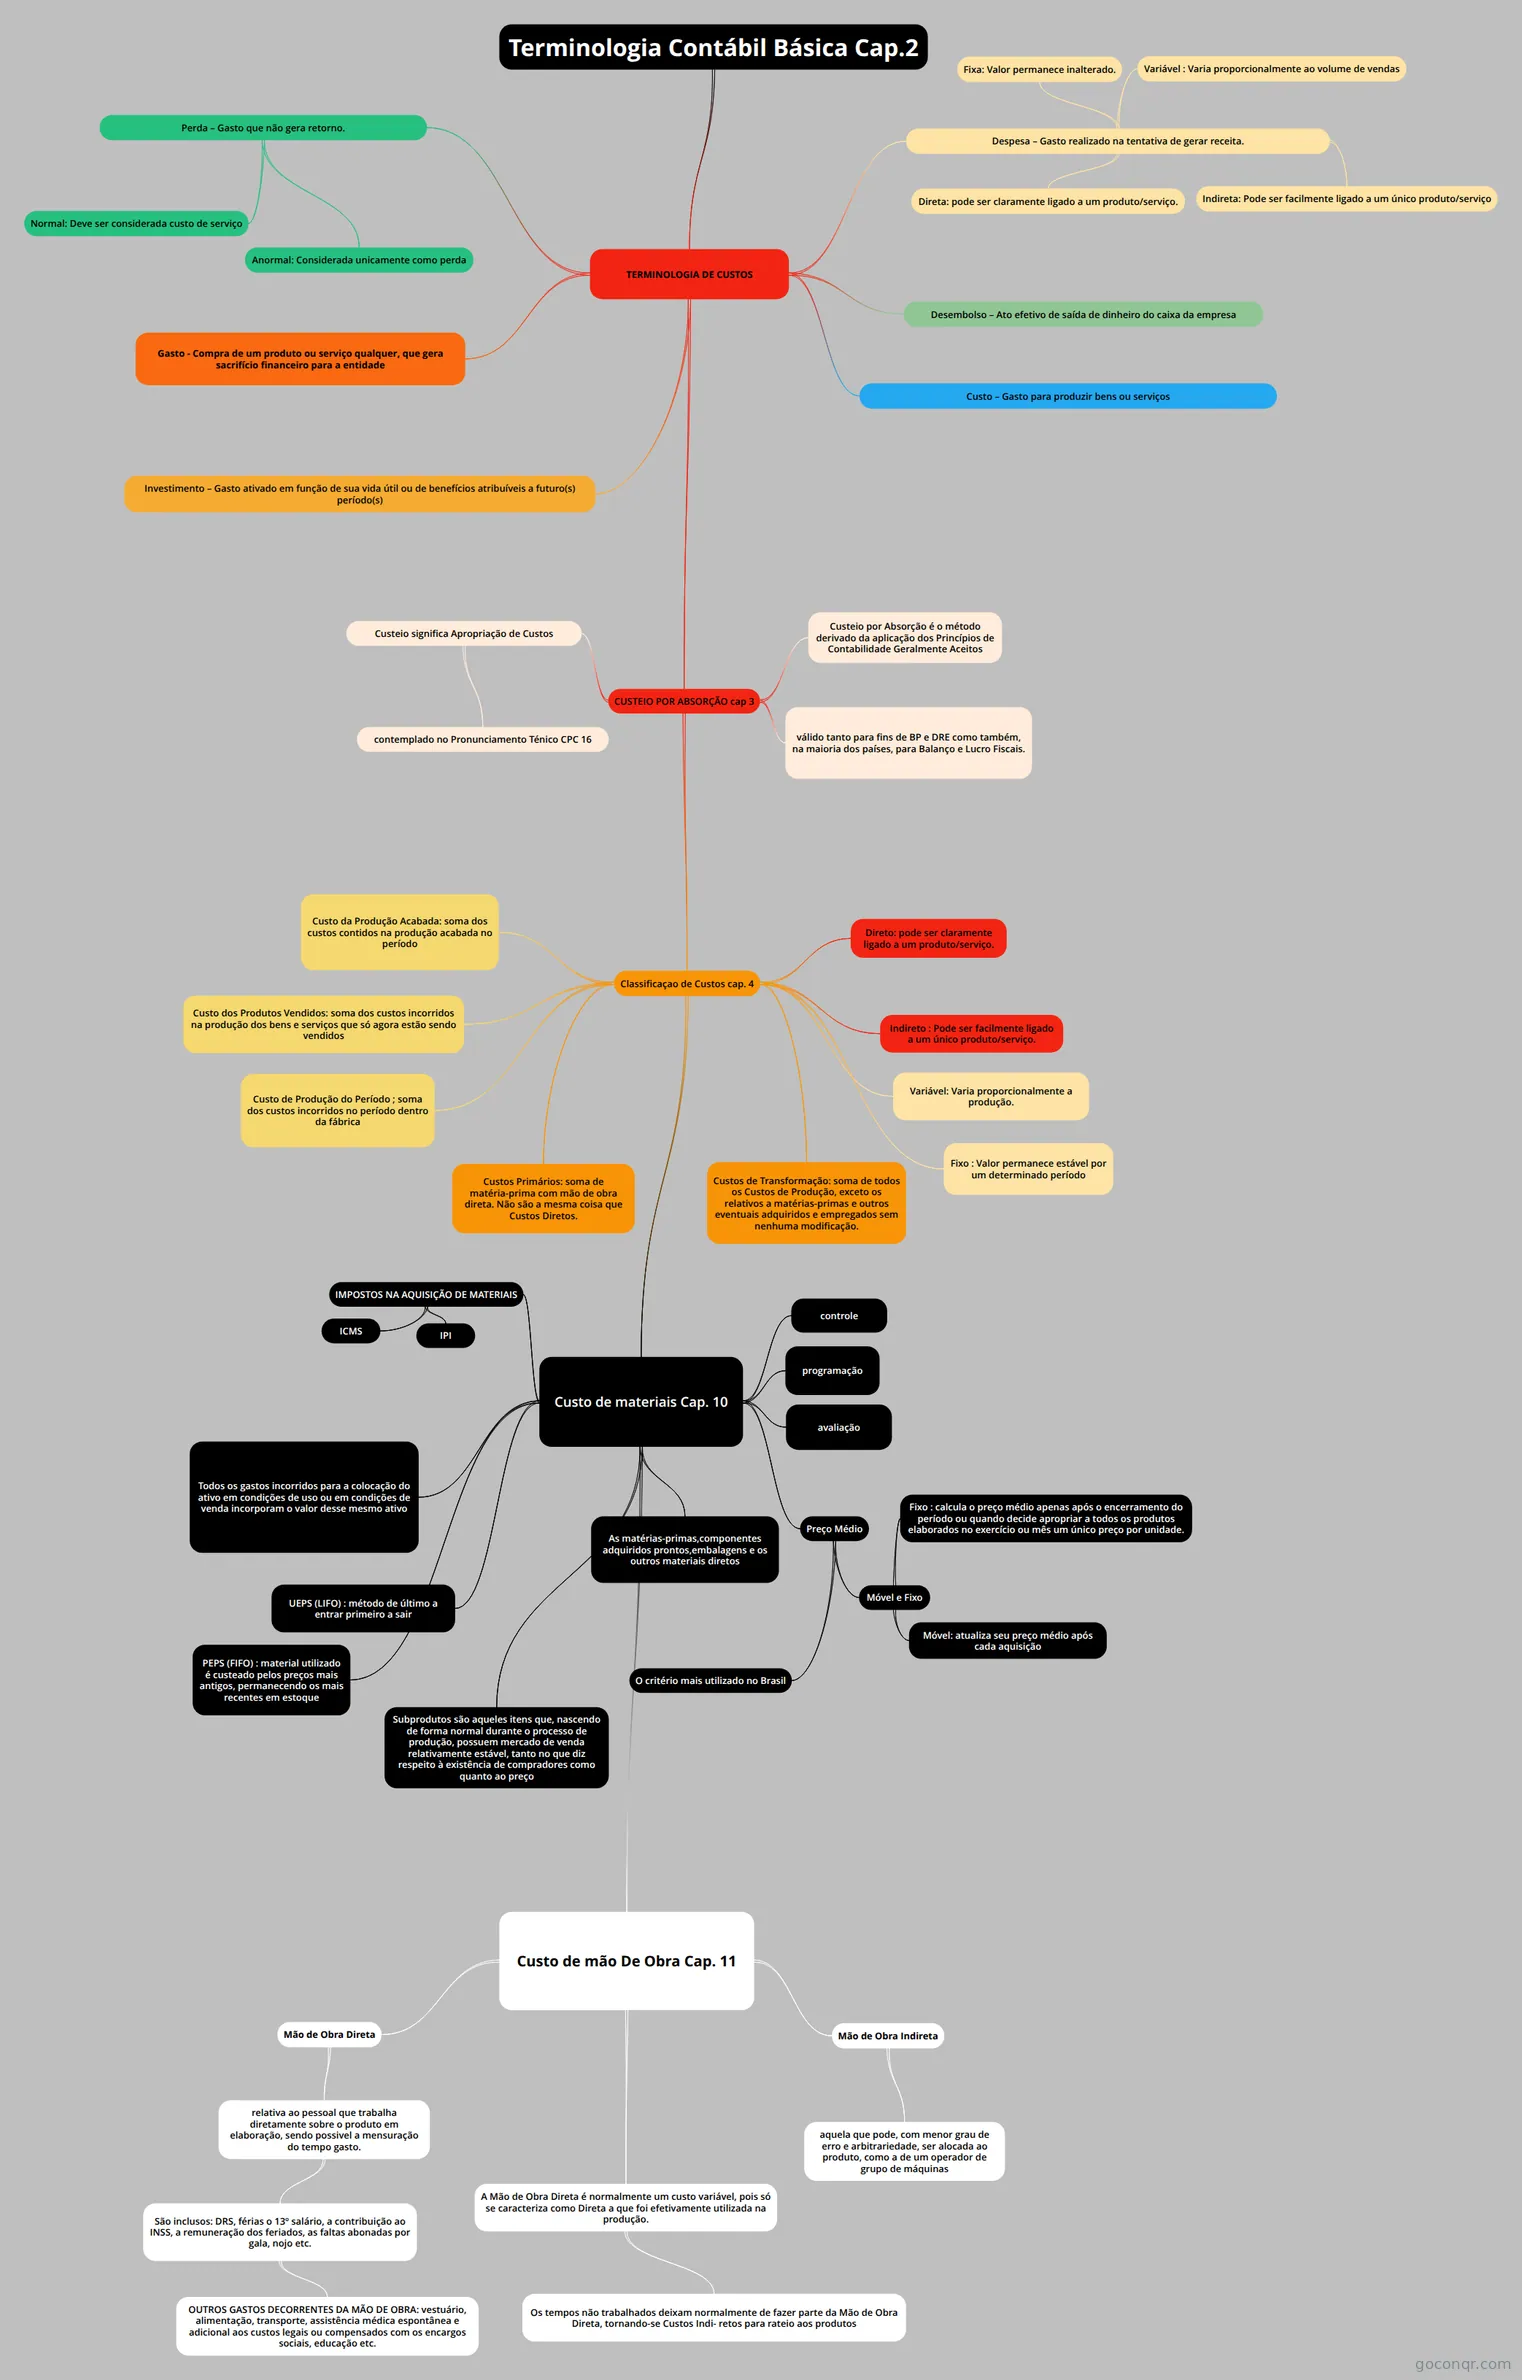
Mapa mental: Terminologia contábil básica
Inhalt der Mindmap
Terminologia Contábil Básica Cap.2
TERMINOLOGIA DE CUSTOS
- Gasto - Compra de um produto ou serviço qualquer, que gera sacrifício financeiro para a entidade
- Desembolso – Ato efetivo de saída de dinheiro do caixa da empresa
- Investimento – Gasto ativado em função de sua vida útil ou de benefícios atribuíveis a futuro(s) período(s)
- Custo – Gasto para produzir bens ou serviços
- Despesa – Gasto realizado na tentativa de gerar receita.
- Indireta: Pode ser facilmente ligado a um único produto/serviço
- Fixa: Valor permanece inalterado.
- Variável : Varia proporcionalmente ao volume de vendas
- Direta: pode ser claramente ligado a um produto/serviço.
- Perda – Gasto que não gera retorno.
- Normal: Deve ser considerada custo de serviço
- Anormal: Considerada unicamente como perda
- CUSTEIO POR ABSORÇÃO cap 3
- Custeio significa Apropriação de Custos
- contemplado no Pronunciamento Ténico CPC 16
- Custeio por Absorção é o método derivado da aplicação dos Princípios de Contabilidade Geralmente Aceitos
- válido tanto para fins de BP e DRE como também, na maioria dos países, para Balanço e Lucro Fiscais.
- Classificaçao de Custos cap. 4
- Custo da Produção Acabada: soma dos custos contidos na produção acabada no período
- Custo de Produção do Período ; soma dos custos incorridos no período dentro da fábrica
- Custo dos Produtos Vendidos: soma dos custos incorridos na produção dos bens e serviços que só agora estão sendo vendidos
- Fixo : Valor permanece estável por um determinado período
- Variável: Varia proporcionalmente a produção.
- Direto: pode ser claramente ligado a um produto/serviço.
- Indireto : Pode ser facilmente ligado a um único produto/serviço.
- Custos Primários: soma de matéria-prima com mão de obra direta. Não são a mesma coisa que Custos Diretos.
- Custos de Transformação: soma de todos os Custos de Produção, exceto os relativos a matérias-primas e outros eventuais adquiridos e empregados sem nenhuma modificação.
- Custo de materiais Cap. 10
- avaliação
- controle
- programação
- As matérias-primas,componentes adquiridos prontos,embalagens e os outros materiais diretos
- Todos os gastos incorridos para a colocação do ativo em condições de uso ou em condições de venda incorporam o valor desse mesmo ativo
- Preço Médio
- O critério mais utilizado no Brasil
- Móvel e Fixo
- Fixo : calcula o preço médio apenas após o encerramento do período ou quando decide apropriar a todos os produtos elaborados no exercício ou mês um único preço por unidade.
- Móvel: atualiza seu preço médio após cada aquisição
- PEPS (FIFO) : material utilizado é custeado pelos preços mais antigos, permanecendo os mais recentes em estoque
- UEPS (LIFO) : método de último a entrar primeiro a sair
- Subprodutos são aqueles itens que, nascendo de forma normal durante o processo de produção, possuem mercado de venda relativamente estável, tanto no que diz respeito à existência de compradores como quanto ao preço
- IMPOSTOS NA AQUISIÇÃO DE MATERIAIS
- ICMS
- IPI
- Custo de mão De Obra Cap. 11
- Mão de Obra Direta
- relativa ao pessoal que trabalha diretamente sobre o produto em elaboração, sendo possivel a mensuração do tempo gasto.
- São inclusos: DRS, férias o 13º salário, a contribuição ao INSS, a remuneração dos feriados, as faltas abonadas por gala, nojo etc.
- OUTROS GASTOS DECORRENTES DA MÃO DE OBRA: vestuário, alimentação, transporte, assistência médica espontânea e adicional aos custos legais ou compensados com os encargos sociais, educação etc.
- São inclusos: DRS, férias o 13º salário, a contribuição ao INSS, a remuneração dos feriados, as faltas abonadas por gala, nojo etc.
- relativa ao pessoal que trabalha diretamente sobre o produto em elaboração, sendo possivel a mensuração do tempo gasto.
- Mão de Obra Indireta
- aquela que pode, com menor grau de erro e arbitrariedade, ser alocada ao produto, como a de um operador de grupo de máquinas
- A Mão de Obra Direta é normalmente um custo variável, pois só se caracteriza como Direta a que foi efetivamente utilizada na produção.
- Os tempos não trabalhados deixam normalmente de fazer parte da Mão de Obra Direta, tornando-se Custos Indi- retos para rateio aos produtos
- Mão de Obra Direta
- Custeio significa Apropriação de Custos
Informationen
- Beschreibung
- CUSTOS
- Erstellt von
- emerson silva
- Aufrufe
- 16
- Tags
- Bewertung
Mehr zu Terminologia de Custos