
Mindmap
Contabilidade de custos
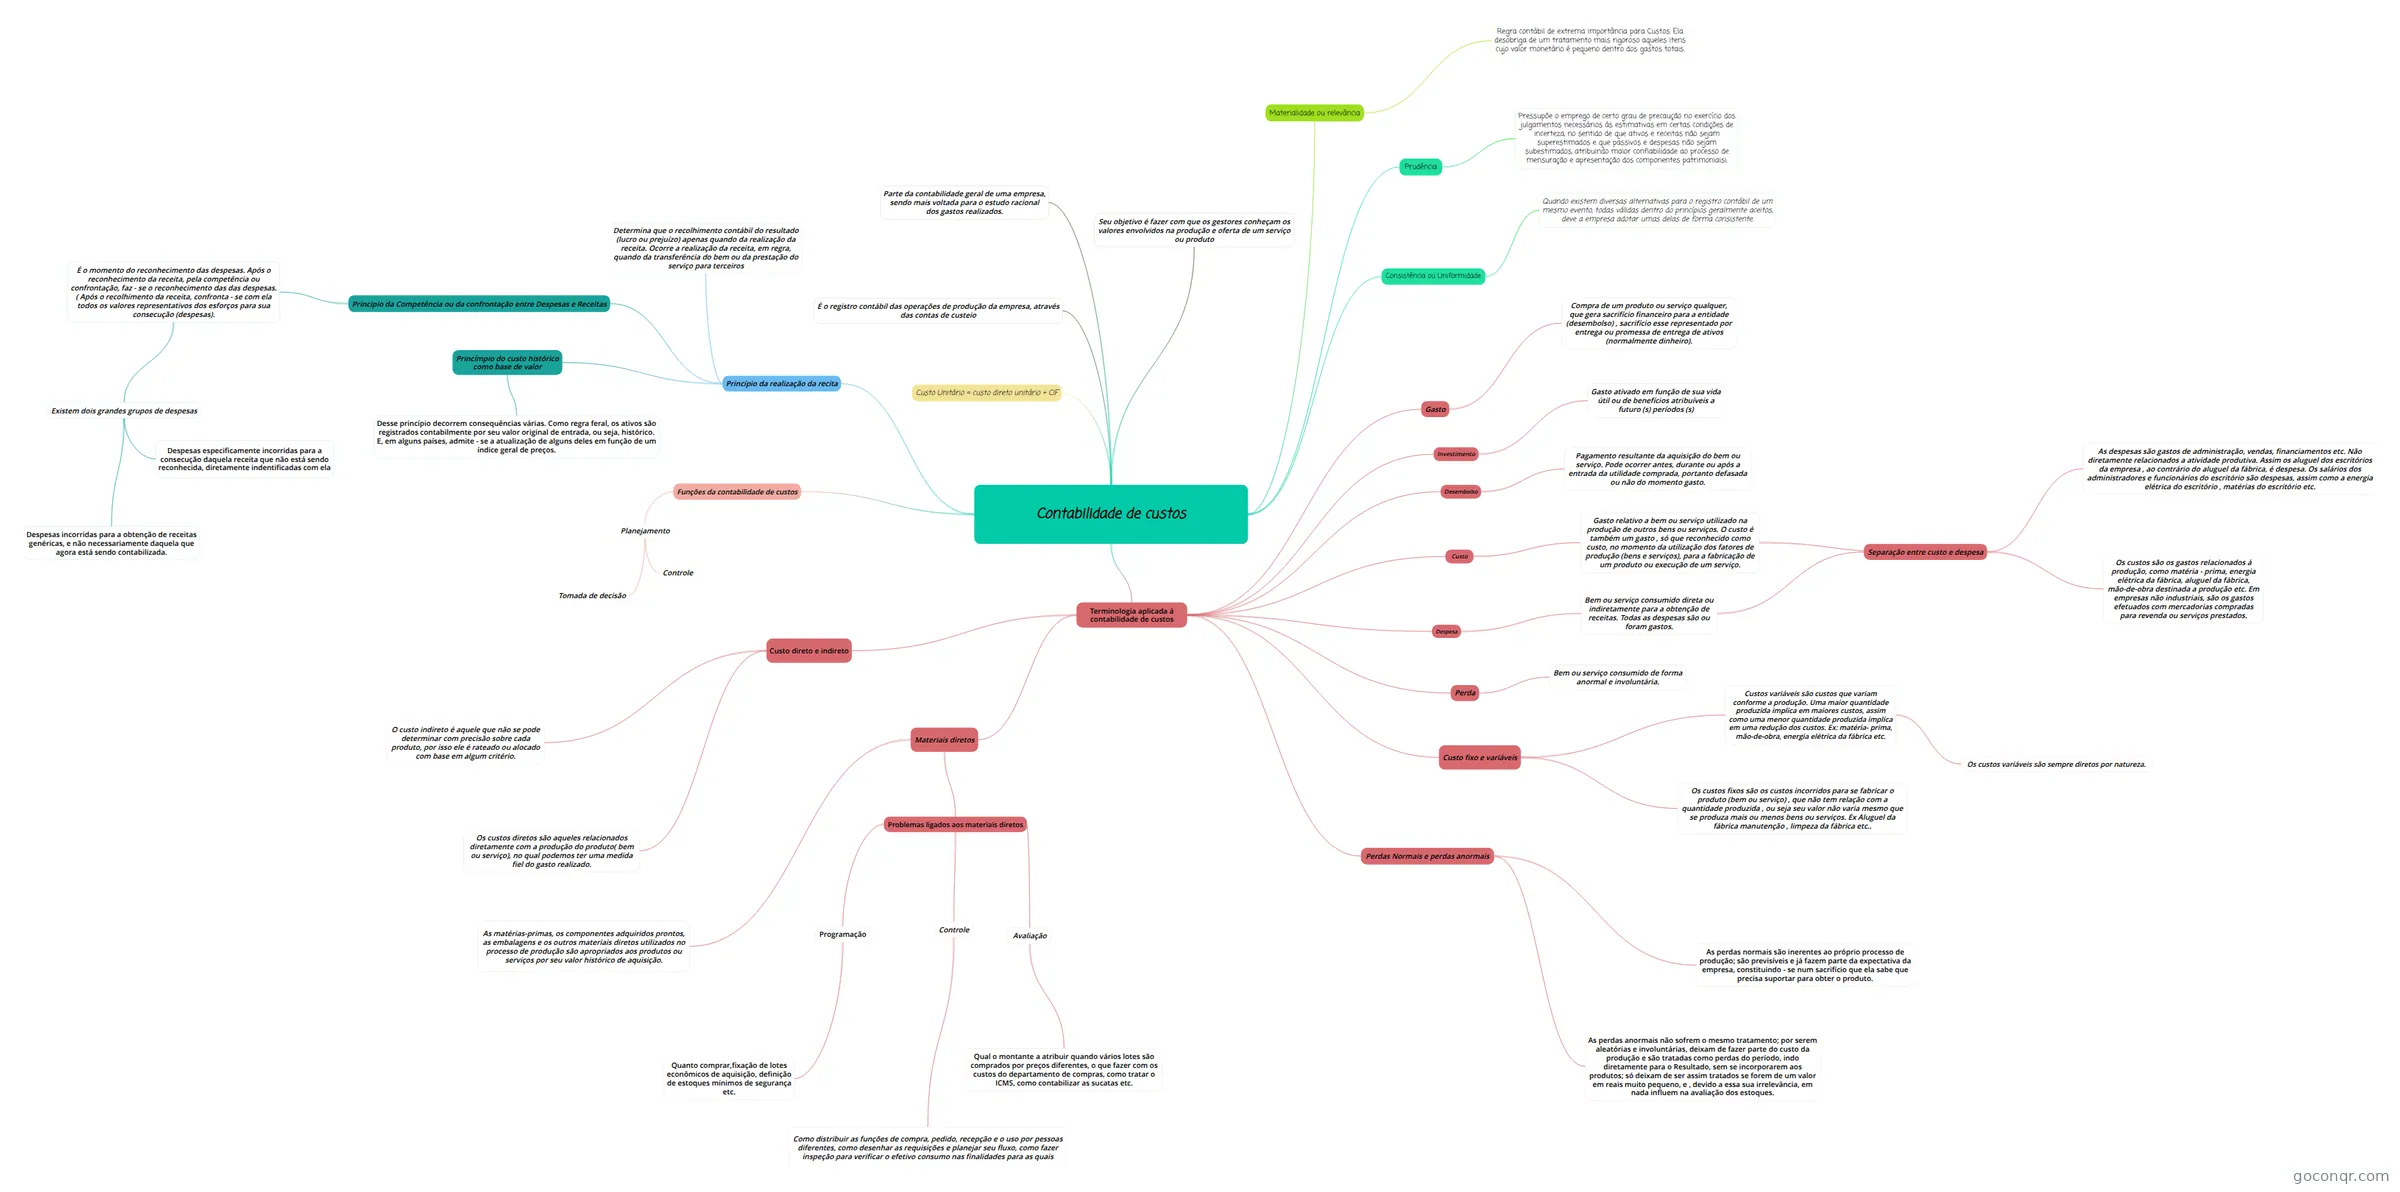
Mapa mental: Contabilidade de custos
Inhalt der Mindmap
Contabilidade de custos
Parte da contabilidade geral de uma empresa, sendo mais voltada para o estudo racional dos gastos realizados.
Seu objetivo é fazer com que os gestores conheçam os valores envolvidos na produção e oferta de um serviço ou produto
É o registro contábil das operações de produção da empresa, através das contas de custeio
Funções da contabilidade de custos
- Planejamento
- Controle
- Tomada de decisão
- Planejamento
Terminologia aplicada á contabilidade de custos
- Gasto
- Compra de um produto ou serviço qualquer, que gera sacrifício financeiro para a entidade (desembolso) , sacrifício esse representado por entrega ou promessa de entrega de ativos (normalmente dinheiro).
- Desembolso
- Pagamento resultante da aquisição do bem ou serviço. Pode ocorrer antes, durante ou após a entrada da utilidade comprada, portanto defasada ou não do momento gasto.
- Investimento
- Gasto ativado em função de sua vida útil ou de benefícios atribuíveis a futuro (s) períodos (s)
- Custo
- Gasto relativo a bem ou serviço utilizado na produção de outros bens ou serviços. O custo é também um gasto , só que reconhecido como custo, no momento da utilização dos fatores de produção (bens e serviços), para a fabricação de um produto ou execução de um serviço.
- Gasto relativo a bem ou serviço utilizado na produção de outros bens ou serviços. O custo é também um gasto , só que reconhecido como custo, no momento da utilização dos fatores de produção (bens e serviços), para a fabricação de um produto ou execução de um serviço.
- Despesa
- Bem ou serviço consumido direta ou indiretamente para a obtenção de receitas. Todas as despesas são ou foram gastos.
- Separação entre custo e despesa
- Os custos são os gastos relacionados á produção, como matéria - prima, energia elétrica da fábrica, aluguel da fábrica, mão-de-obra destinada a produção etc. Em empresas não industriais, são os gastos efetuados com mercadorias compradas para revenda ou serviços prestados.
- As despesas são gastos de administração, vendas, financiamentos etc. Não diretamente relacionados a atividade produtiva. Assim os aluguel dos escritórios da empresa , ao contrário do aluguel da fábrica, é despesa. Os salários dos administradores e funcionários do escritório são despesas, assim como a energia elétrica do escritório , matérias do escritório etc.
- Separação entre custo e despesa
- Bem ou serviço consumido direta ou indiretamente para a obtenção de receitas. Todas as despesas são ou foram gastos.
- Perda
- Bem ou serviço consumido de forma anormal e involuntária.
- Custo fixo e variáveis
- Os custos fixos são os custos incorridos para se fabricar o produto (bem ou serviço) , que não tem relação com a quantidade produzida , ou seja seu valor não varia mesmo que se produza mais ou menos bens ou serviços. Ex Aluguel da fábrica manutenção , limpeza da fábrica etc..
- Custos variáveis são custos que variam conforme a produção. Uma maior quantidade produzida implica em maiores custos, assim como uma menor quantidade produzida implica em uma redução dos custos. Ex: matéria- prima, mão-de-obra, energia elétrica da fábrica etc.
- Os custos variáveis são sempre diretos por natureza.
- Custo direto e indireto
- Os custos diretos são aqueles relacionados diretamente com a produção do produto( bem ou serviço), no qual podemos ter uma medida fiel do gasto realizado.
- O custo indireto é aquele que não se pode determinar com precisão sobre cada produto, por isso ele é rateado ou alocado com base em algum critério.
- Materiais diretos
- As matérias-primas, os componentes adquiridos prontos, as embalagens e os outros materiais diretos utilizados no processo de produção são apropriados aos produtos ou serviços por seu valor histórico de aquisição.
- Problemas ligados aos materiais diretos
- Avaliação
- Qual o montante a atribuir quando vários lotes são comprados por preços diferentes, o que fazer com os custos do departamento de compras, como tratar o ICMS, como contabilizar as sucatas etc.
- Controle
- Como distribuir as funções de compra, pedido, recepção e o uso por pessoas diferentes, como desenhar as requisições e planejar seu fluxo, como fazer inspeção para verificar o efetivo consumo nas finalidades para as quais
- Programação
- Quanto comprar,fixação de lotes econômicos de aquisição, definição de estoques mínimos de segurança etc.
- Avaliação
- Perdas Normais e perdas anormais
- As perdas normais são inerentes ao próprio processo de produção; são previsíveis e já fazem parte da expectativa da empresa, constituindo - se num sacrifício que ela sabe que precisa suportar para obter o produto.
- As perdas anormais não sofrem o mesmo tratamento; por serem aleatórias e involuntárias, deixam de fazer parte do custo da produção e são tratadas como perdas do período, indo diretamente para o Resultado, sem se incorporarem aos produtos; só deixam de ser assim tratados se forem de um valor em reais muito pequeno, e , devido a essa sua irrelevância, em nada influem na avaliação dos estoques.
- Gasto
Princípio da realização da recita
- Determina que o recolhimento contábil do resultado (lucro ou prejuízo) apenas quando da realização da receita. Ocorre a realização da receita, em regra, quando da transferência do bem ou da prestação do serviço para terceiros
- Principio da Competência ou da confrontação entre Despesas e Receitas
- É o momento do reconhecimento das despesas. Após o reconhecimento da receita, pela competência ou confrontação, faz - se o reconhecimento das das despesas. ( Após o recolhimento da receita, confronta - se com ela todos os valores representativos dos esforços para sua consecução (despesas).
- Existem dois grandes grupos de despesas
- Despesas especificamente incorridas para a consecução daquela receita que não está sendo reconhecida, diretamente indentificadas com ela
- Despesas incorridas para a obtenção de receitas genéricas, e não necessariamente daquela que agora está sendo contabilizada.
- Existem dois grandes grupos de despesas
- É o momento do reconhecimento das despesas. Após o reconhecimento da receita, pela competência ou confrontação, faz - se o reconhecimento das das despesas. ( Após o recolhimento da receita, confronta - se com ela todos os valores representativos dos esforços para sua consecução (despesas).
- Princímpio do custo histórico como base de valor
- Desse princípio decorrem consequências várias. Como regra feral, os ativos são registrados contabilmente por seu valor original de entrada, ou seja, histórico. E, em alguns países, admite - se a atualização de alguns deles em função de um índice geral de preços.
Consistência ou Uniformidade
- Quando existem diversas alternativas para o registro contábil de um mesmo evento, todas válidas dentro do princípios geralmente aceitos, deve a empresa adotar umas delas de forma consistente.
Prudência
- Pressupõe o emprego de certo grau de precaução no exercício dos julgamentos necessários ás estimativas em certas condições de incerteza, no sentido de que ativos e receitas não sejam superestimados e que passivos e despesas não sejam subestimados, atribuindo maior confiabilidade ao processo de mensuração e apresentação dos componentes patrimoniaisi.
Materialidade ou relevância
- Regra contábil de extrema importância para Custos. Ela desobriga de um tratamento mais rigoroso aqueles itens cujo valor monetário é pequeno dentro dos gastos totais.
Custo Unitário = custo direto unitário + CIF
Informationen
- Beschreibung
- Mindmap am Contabilidade de custos, erstellt von ariana emanuelly am 09/06/2020.
- Erstellt von
- ariana emanuelly
- Aufrufe
- 0
- Bewertung
Mehr zu Terminologia de Custos