
Mindmap
Cuentas Reales o de Balance
Inhalt der Mindmap
Cuentas Reales o de Balance
Estas cuentas permiten ver cosas tangibles como los bienes, las deudas y el capital de la empresa. Son las que se emplean en el balance general.
- Activo
- Son las propiedades y derechos que son susceptibles de reportar beneficios económicos para la empresa en el futuro.
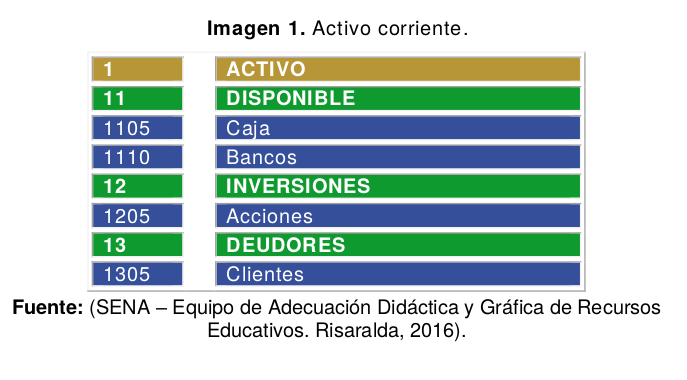
- Activos corrientes
- Son aquellos activos que pueden generarle ingresos a la empresa en un plazo inferior a un a año.
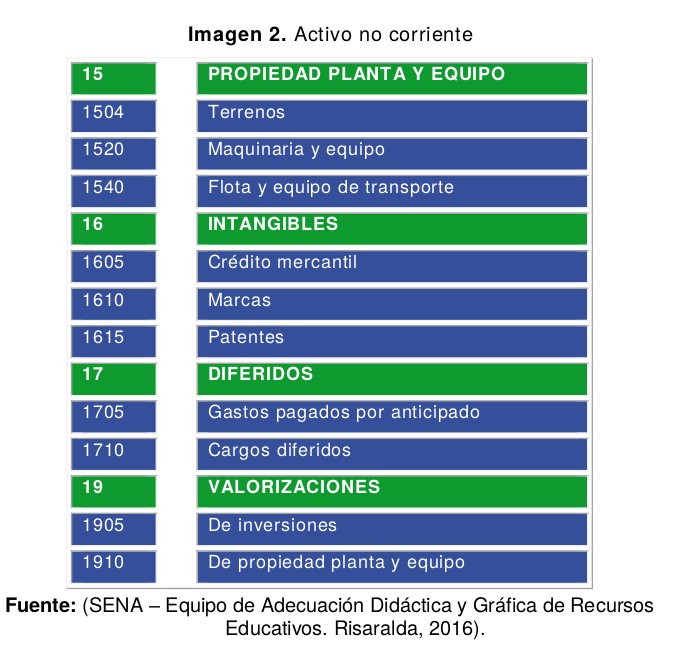
- Activos no corrientes
- Son aquellos activos que pueden darle ingresos a la empresa en más de un año.
- Activos corrientes
- Movimientos de los Activos
- Se inician o se aumentan en el Debe. Es decir, debitándose.
- Se disminuyen o se finalizan en el Haber. Es decir, acreditándose.
- Propiedades de los Activos
- Deben generar beneficios económicos o servicios a la empresa.
- Deben ser propiedad de la empresa.
- Deben impeler reclamos.
- Deben ser propiedad de la empresa.
- Deben generar beneficios económicos o servicios a la empresa.
- Son las propiedades y derechos que son susceptibles de reportar beneficios económicos para la empresa en el futuro.
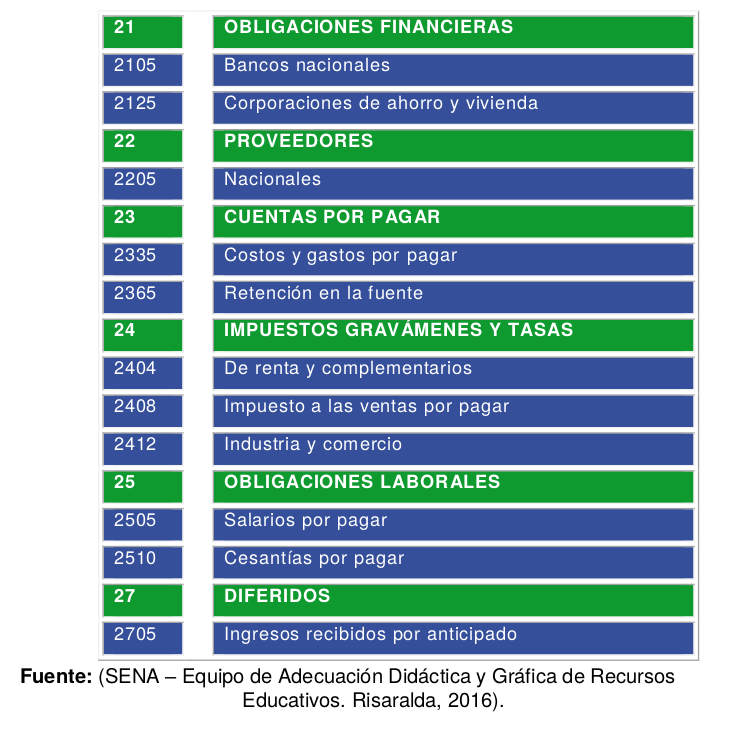
- Pasivo
- Son las deudas y obligaciones de la empresa con terceros y, que deben ser pagados en el futuro.
- Pasivos corrientes
- Son los pasivos de la empresa que deben ser pagados en menos de un año.
- Pasivos no corrientes
- Son los pasivos de la empresa que deben ser pagados en un plazo mayor a un año.
- Pasivos corrientes
- Movimientos de los Pasivos
- Se inician o aumentan por el haber. Acreditándose es decir.
- Se disminuyen o se finalizan por el debe. Debitándose es decir.
- Características del Pasivo
- Para que una deuda u obligación sea considerada un Pasivo, debe:
- Ser contabilizada o cauzada, para que el pago pueda ser realizado en el futuro.
- Estar dirigida a un tercero que sea real.
- Ser contabilizada o cauzada, para que el pago pueda ser realizado en el futuro.
- Para que una deuda u obligación sea considerada un Pasivo, debe:
- Son las deudas y obligaciones de la empresa con terceros y, que deben ser pagados en el futuro.
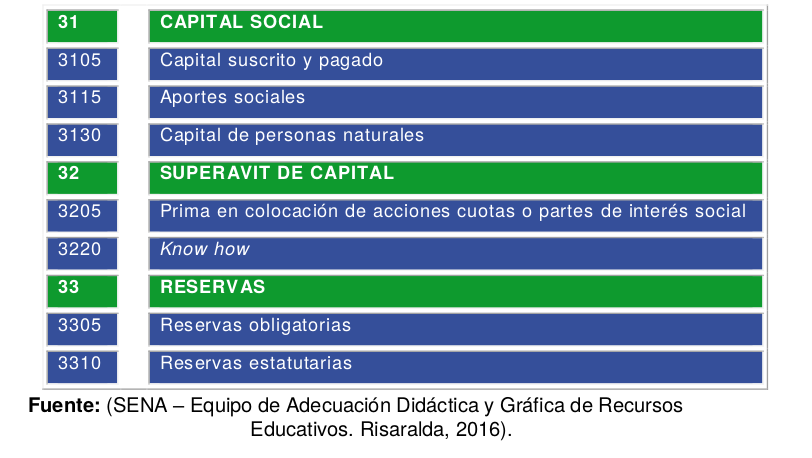
- Patrimonio
- Es lo que resulta de restarle a los activos los pasivos. Está conformado por las aportaciones de capital hechas por los propietarios de la empresa.
- Movimientos del Patrimonio
- Los movimientos del Patrimonio son idénticos a los del Pasivo, ya que el Patrimonio también es considerado como una deuda u obligación, aunque a diferencia del Pasivo, no es una deuda u obligación con terceros, sino que lo es con los propietarios de la empresa.
- Se inicia o se aumenta en el Haber. Es decir, acreditándose.
- Se disminuye a se finaliza en el Debe. Es decir, debitándose.
- Los movimientos del Patrimonio son idénticos a los del Pasivo, ya que el Patrimonio también es considerado como una deuda u obligación, aunque a diferencia del Pasivo, no es una deuda u obligación con terceros, sino que lo es con los propietarios de la empresa.
- Características del Patrimonio
- Debe estar constituido por las aportaciones iniciales de los propietarios, así como por las aportaciones que los mismos realizaron en el transcurso de la empresa.
- Debe aumentar con los ingresos y disminuir con las pérdidas.
- Debe estar constituido por las aportaciones iniciales de los propietarios, así como por las aportaciones que los mismos realizaron en el transcurso de la empresa.
- Activo
Bilder und Dateien der Mindmap
Informationen
- Beschreibung
- Mapa mental de las cuentas reales o de balance: Activo, Pasivo y Patrimonio. Estas son las primeras tres cuentas del Plan Único de Cuentas de Colombia.
- Erstellt von
- Braian Ricardo Rodríguez Nova
- Aufrufe
- 18
- Tags
- Bewertung