
Mindmap
El proceso de la auditoría
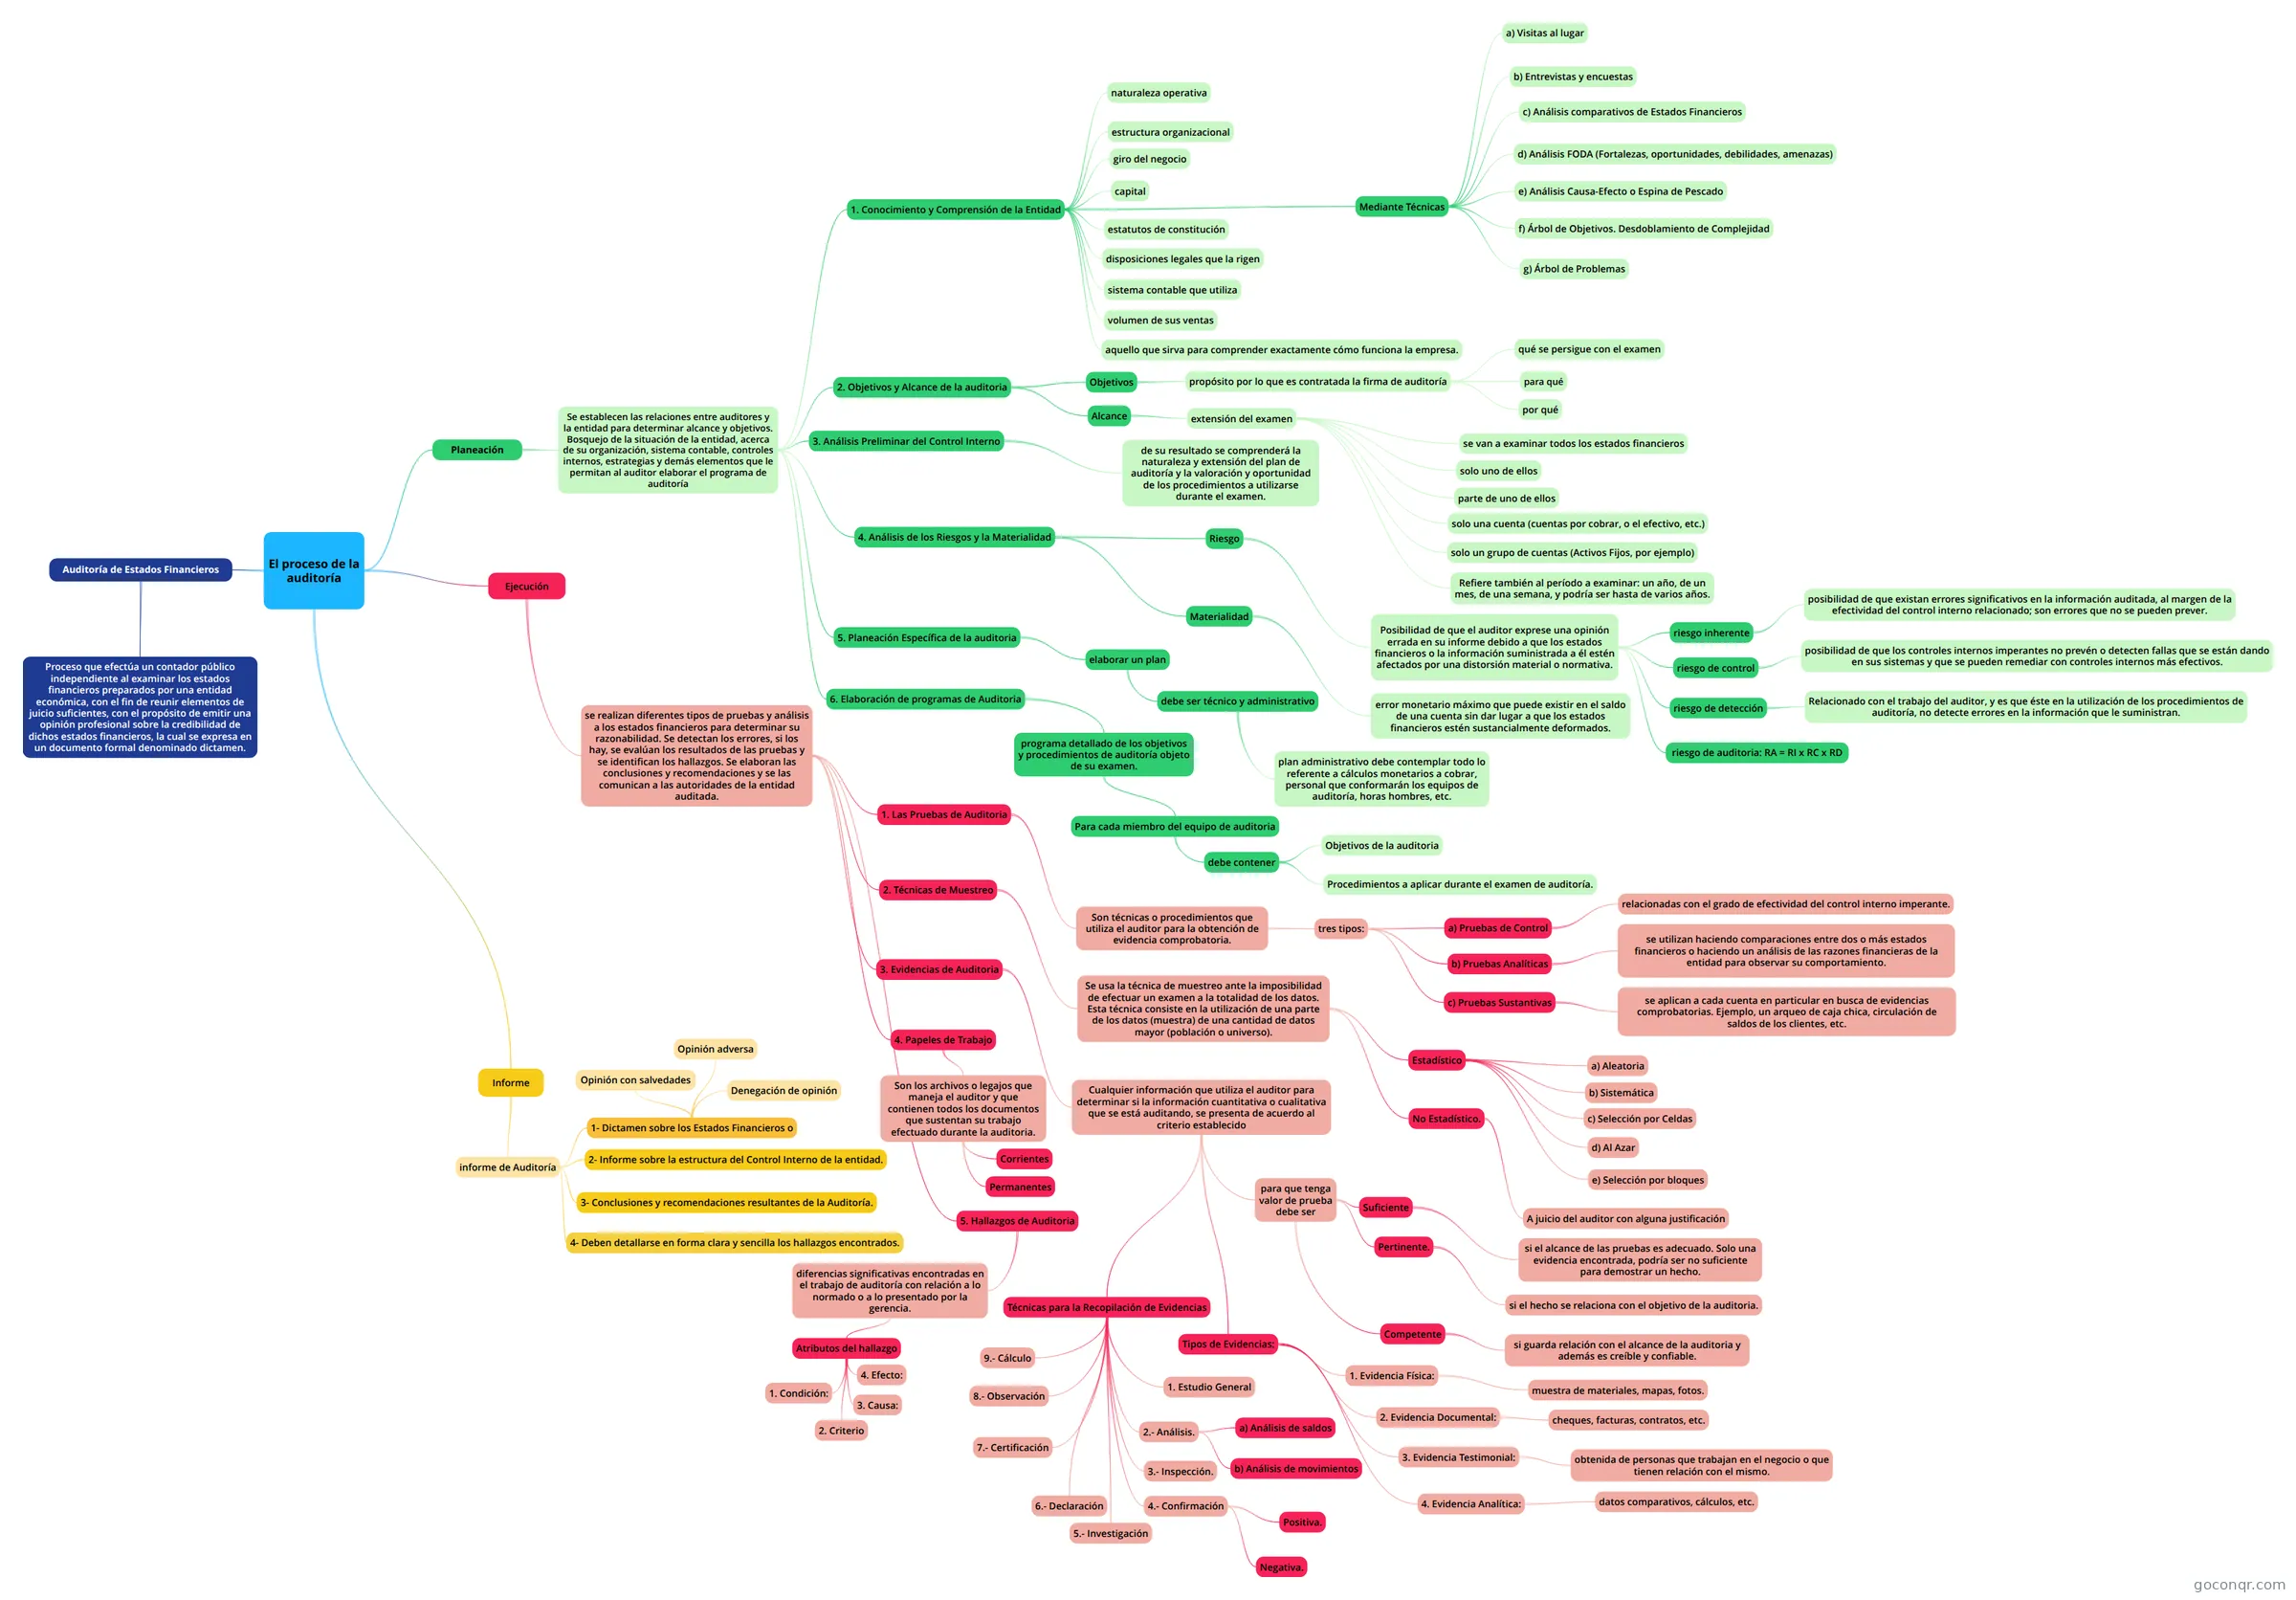
Mapa mental: El proceso de la auditoría
Inhalt der Mindmap
El proceso de la auditoría
Planeación
- Se establecen las relaciones entre auditores y la entidad para determinar alcance y objetivos. Bosquejo de la situación de la entidad, acerca de su organización, sistema contable, controles internos, estrategias y demás elementos que le permitan al auditor elaborar el programa de auditoría
- 1. Conocimiento y Comprensión de la Entidad
- naturaleza operativa
- estructura organizacional
- giro del negocio
- capital
- estatutos de constitución
- disposiciones legales que la rigen
- sistema contable que utiliza
- volumen de sus ventas
- aquello que sirva para comprender exactamente cómo funciona la empresa.
- Mediante Técnicas
- a) Visitas al lugar
- b) Entrevistas y encuestas
- c) Análisis comparativos de Estados Financieros
- d) Análisis FODA (Fortalezas, oportunidades, debilidades, amenazas)
- e) Análisis Causa-Efecto o Espina de Pescado
- f) Árbol de Objetivos. Desdoblamiento de Complejidad
- g) Árbol de Problemas
- 2. Objetivos y Alcance de la auditoria
- Objetivos
- propósito por lo que es contratada la firma de auditoría
- qué se persigue con el examen
- para qué
- por qué
- propósito por lo que es contratada la firma de auditoría
- Alcance
- extensión del examen
- se van a examinar todos los estados financieros
- solo uno de ellos
- parte de uno de ellos
- solo un grupo de cuentas (Activos Fijos, por ejemplo)
- solo una cuenta (cuentas por cobrar, o el efectivo, etc.)
- Refiere también al período a examinar: un año, de un mes, de una semana, y podría ser hasta de varios años.
- extensión del examen
- Objetivos
- 3. Análisis Preliminar del Control Interno
- de su resultado se comprenderá la naturaleza y extensión del plan de auditoría y la valoración y oportunidad de los procedimientos a utilizarse durante el examen.
- 4. Análisis de los Riesgos y la Materialidad
- Riesgo
- Posibilidad de que el auditor exprese una opinión errada en su informe debido a que los estados financieros o la información suministrada a él estén afectados por una distorsión material o normativa.
- riesgo inherente
- posibilidad de que existan errores significativos en la información auditada, al margen de la efectividad del control interno relacionado; son errores que no se pueden prever.
- riesgo de control
- posibilidad de que los controles internos imperantes no prevén o detecten fallas que se están dando en sus sistemas y que se pueden remediar con controles internos más efectivos.
- riesgo de detección
- Relacionado con el trabajo del auditor, y es que éste en la utilización de los procedimientos de auditoría, no detecte errores en la información que le suministran.
- riesgo de auditoria: RA = RI x RC x RD
- riesgo inherente
- Posibilidad de que el auditor exprese una opinión errada en su informe debido a que los estados financieros o la información suministrada a él estén afectados por una distorsión material o normativa.
- Materialidad
- error monetario máximo que puede existir en el saldo de una cuenta sin dar lugar a que los estados financieros estén sustancialmente deformados.
- Riesgo
- 5. Planeación Específica de la auditoria
- elaborar un plan
- debe ser técnico y administrativo
- plan administrativo debe contemplar todo lo referente a cálculos monetarios a cobrar, personal que conformarán los equipos de auditoría, horas hombres, etc.
- debe ser técnico y administrativo
- elaborar un plan
- 6. Elaboración de programas de Auditoria
- programa detallado de los objetivos y procedimientos de auditoría objeto de su examen.
- Para cada miembro del equipo de auditoria
- debe contener
- Objetivos de la auditoria
- Procedimientos a aplicar durante el examen de auditoría.
- debe contener
- Para cada miembro del equipo de auditoria
- programa detallado de los objetivos y procedimientos de auditoría objeto de su examen.
- 1. Conocimiento y Comprensión de la Entidad
- Se establecen las relaciones entre auditores y la entidad para determinar alcance y objetivos. Bosquejo de la situación de la entidad, acerca de su organización, sistema contable, controles internos, estrategias y demás elementos que le permitan al auditor elaborar el programa de auditoría
Ejecución
- se realizan diferentes tipos de pruebas y análisis a los estados financieros para determinar su razonabilidad. Se detectan los errores, si los hay, se evalúan los resultados de las pruebas y se identifican los hallazgos. Se elaboran las conclusiones y recomendaciones y se las comunican a las autoridades de la entidad auditada.
- 1. Las Pruebas de Auditoria
- Son técnicas o procedimientos que utiliza el auditor para la obtención de evidencia comprobatoria.
- tres tipos:
- a) Pruebas de Control
- relacionadas con el grado de efectividad del control interno imperante.
- b) Pruebas Analíticas
- se utilizan haciendo comparaciones entre dos o más estados financieros o haciendo un análisis de las razones financieras de la entidad para observar su comportamiento.
- c) Pruebas Sustantivas
- se aplican a cada cuenta en particular en busca de evidencias comprobatorias. Ejemplo, un arqueo de caja chica, circulación de saldos de los clientes, etc.
- a) Pruebas de Control
- tres tipos:
- Son técnicas o procedimientos que utiliza el auditor para la obtención de evidencia comprobatoria.
- 2. Técnicas de Muestreo
- Se usa la técnica de muestreo ante la imposibilidad de efectuar un examen a la totalidad de los datos. Esta técnica consiste en la utilización de una parte de los datos (muestra) de una cantidad de datos mayor (población o universo).
- Estadístico
- a) Aleatoria
- b) Sistemática
- c) Selección por Celdas
- d) Al Azar
- e) Selección por bloques
- No Estadístico.
- A juicio del auditor con alguna justificación
- Estadístico
- Se usa la técnica de muestreo ante la imposibilidad de efectuar un examen a la totalidad de los datos. Esta técnica consiste en la utilización de una parte de los datos (muestra) de una cantidad de datos mayor (población o universo).
- 3. Evidencias de Auditoria
- Cualquier información que utiliza el auditor para determinar si la información cuantitativa o cualitativa que se está auditando, se presenta de acuerdo al criterio establecido
- para que tenga valor de prueba debe ser
- Suficiente
- si el alcance de las pruebas es adecuado. Solo una evidencia encontrada, podría ser no suficiente para demostrar un hecho.
- Competente
- si guarda relación con el alcance de la auditoria y además es creíble y confiable.
- Pertinente.
- si el hecho se relaciona con el objetivo de la auditoria.
- Suficiente
- Tipos de Evidencias:
- 1. Evidencia Física:
- muestra de materiales, mapas, fotos.
- 2. Evidencia Documental:
- cheques, facturas, contratos, etc.
- 3. Evidencia Testimonial:
- obtenida de personas que trabajan en el negocio o que tienen relación con el mismo.
- 4. Evidencia Analítica:
- datos comparativos, cálculos, etc.
- 1. Evidencia Física:
- Técnicas para la Recopilación de Evidencias
- 1. Estudio General
- 2.- Análisis.
- a) Análisis de saldos
- b) Análisis de movimientos
- 3.- Inspección.
- 4.- Confirmación
- Positiva.
- Negativa.
- 5.- Investigación
- 6.- Declaración
- 7.- Certificación
- 8.- Observación
- 9.- Cálculo
- para que tenga valor de prueba debe ser
- Cualquier información que utiliza el auditor para determinar si la información cuantitativa o cualitativa que se está auditando, se presenta de acuerdo al criterio establecido
- 4. Papeles de Trabajo
- Son los archivos o legajos que maneja el auditor y que contienen todos los documentos que sustentan su trabajo efectuado durante la auditoria.
- Permanentes
- Corrientes
- Son los archivos o legajos que maneja el auditor y que contienen todos los documentos que sustentan su trabajo efectuado durante la auditoria.
- 5. Hallazgos de Auditoria
- diferencias significativas encontradas en el trabajo de auditoría con relación a lo normado o a lo presentado por la gerencia.
- Atributos del hallazgo
- 1. Condición:
- 2. Criterio
- 3. Causa:
- 4. Efecto:
- Atributos del hallazgo
- diferencias significativas encontradas en el trabajo de auditoría con relación a lo normado o a lo presentado por la gerencia.
- 1. Las Pruebas de Auditoria
- se realizan diferentes tipos de pruebas y análisis a los estados financieros para determinar su razonabilidad. Se detectan los errores, si los hay, se evalúan los resultados de las pruebas y se identifican los hallazgos. Se elaboran las conclusiones y recomendaciones y se las comunican a las autoridades de la entidad auditada.
Informe
- informe de Auditoría
- 1- Dictamen sobre los Estados Financieros o
- Opinión con salvedades
- Opinión adversa
- Denegación de opinión
- 2- Informe sobre la estructura del Control Interno de la entidad.
- 3- Conclusiones y recomendaciones resultantes de la Auditoría.
- 4- Deben detallarse en forma clara y sencilla los hallazgos encontrados.
- 1- Dictamen sobre los Estados Financieros o
- informe de Auditoría
Auditoría de Estados Financieros
- Proceso que efectúa un contador público independiente al examinar los estados financieros preparados por una entidad económica, con el fin de reunir elementos de juicio suficientes, con el propósito de emitir una opinión profesional sobre la credibilidad de dichos estados financieros, la cual se expresa en un documento formal denominado dictamen.
Informationen
- Beschreibung
- Mindmap am El proceso de la auditoría, erstellt von Universidad Monterrey am 26/02/2022.
- Erstellt von
- Universidad Monterrey
- Aufrufe
- 1
- Bewertung