
Mindmap
1_EL IMPACTO DE COSO
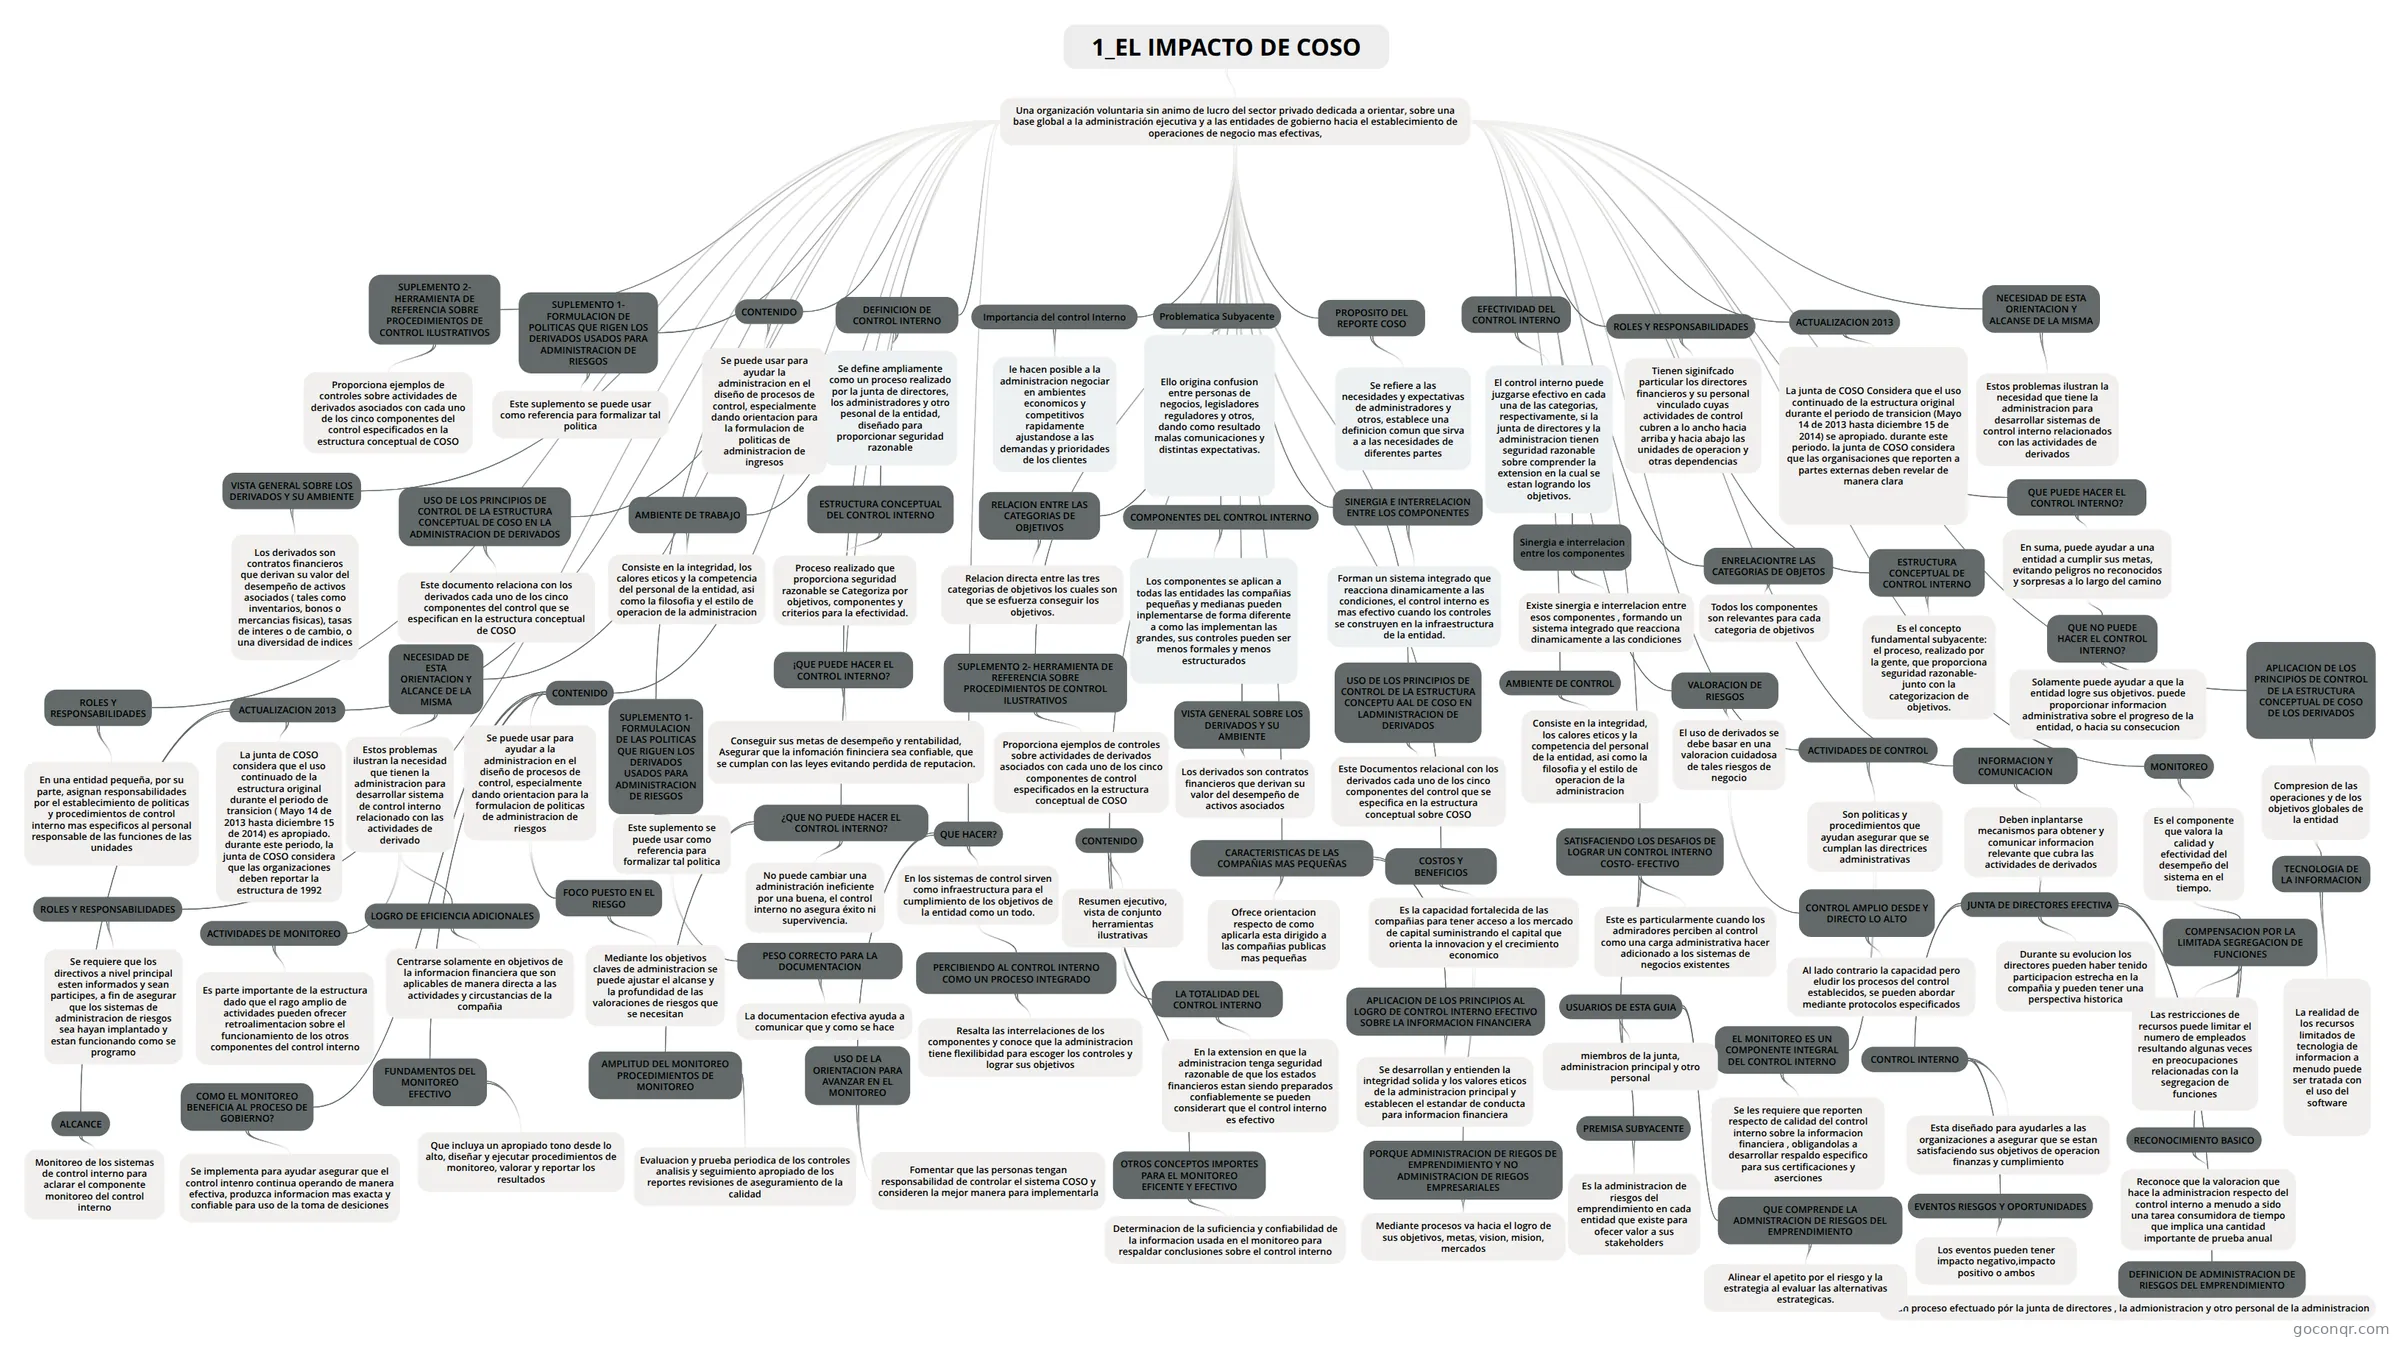
Mapa mental: El impacto de COSO y el control interno
Inhalt der Mindmap
1_EL IMPACTO DE COSO
Una organización voluntaria sin animo de lucro del sector privado dedicada a orientar, sobre una base global a la administración ejecutiva y a las entidades de gobierno hacia el establecimiento de operaciones de negocio mas efectivas,
- Importancia del control Interno
- le hacen posible a la administracion negociar en ambientes economicos y competitivos rapidamente ajustandose a las demandas y prioridades de los clientes
- Problematica Subyacente
- Ello origina confusion entre personas de negocios, legisladores reguladores y otros, dando como resultado malas comunicaciones y distintas expectativas.
- PROPOSITO DEL REPORTE COSO
- Se refiere a las necesidades y expectativas de administradores y otros, establece una definicion comun que sirva a a las necesidades de diferentes partes
- DEFINICION DE CONTROL INTERNO
- Se define ampliamente como un proceso realizado por la junta de directores, los administradores y otro pesonal de la entidad, diseñado para proporcionar seguridad razonable
- EFECTIVIDAD DEL CONTROL INTERNO
- El control interno puede juzgarse efectivo en cada una de las categorias, respectivamente, si la junta de directores y la administracion tienen seguridad razonable sobre comprender la extension en la cual se estan logrando los objetivos.
- COMPONENTES DEL CONTROL INTERNO
- Los componentes se aplican a todas las entidades las compañias pequeñas y medianas pueden inplementarse de forma diferente a como las implementan las grandes, sus controles pueden ser menos formales y menos estructurados
- SINERGIA E INTERRELACION ENTRE LOS COMPONENTES
- Forman un sistema integrado que reacciona dinamicamente a las condiciones, el control interno es mas efectivo cuando los controles se construyen en la infraestructura de la entidad.
- RELACION ENTRE LAS CATEGORIAS DE OBJETIVOS
- Relacion directa entre las tres categorias de objetivos los cuales son que se esfuerza conseguir los objetivos.
- ESTRUCTURA CONCEPTUAL DEL CONTROL INTERNO
- Proceso realizado que proporciona seguridad razonable se Categoriza por objetivos, componentes y criterios para la efectividad.
- ¡QUE PUEDE HACER EL CONTROL INTERNO?
- Conseguir sus metas de desempeño y rentabilidad, Asegurar que la infomación fininciera sea confiable, que se cumplan con las leyes evitando perdida de reputacion.
- ¿QUE NO PUEDE HACER EL CONTROL INTERNO?
- No puede cambiar una administración ineficiente por una buena, el control interno no asegura éxito ni supervivencia.
- AMPLITUD DEL MONITOREO PROCEDIMIENTOS DE MONITOREO
- Evaluacion y prueba periodica de los controles analisis y seguimiento apropiado de los reportes revisiones de aseguramiento de la calidad
- ROLES Y RESPONSABILIDADES
- Tienen siginifcado particular los directores financieros y su personal vinculado cuyas actividades de control cubren a lo ancho hacia arriba y hacia abajo las unidades de operacion y otras dependencias
- ACTUALIZACION 2013
- La junta de COSO Considera que el uso continuado de la estructura original durante el periodo de transicion (Mayo 14 de 2013 hasta diciembre 15 de 2014) se apropiado. durante este periodo. la junta de COSO considera que las organisaciones que reporten a partes externas deben revelar de manera clara
- NECESIDAD DE ESTA ORIENTACION Y ALCANSE DE LA MISMA
- Estos problemas ilustran la necesidad que tiene la administracion para desarrollar sistemas de control interno relacionados con las actividades de derivados
- CONTENIDO
- Se puede usar para ayudar la administracion en el diseño de procesos de control, especialmente dando orientacion para la formulacion de politicas de administracion de ingresos
- SUPLEMENTO 1- FORMULACION DE POLITICAS QUE RIGEN LOS DERIVADOS USADOS PARA ADMINISTRACION DE RIESGOS
- Este suplemento se puede usar como referencia para formalizar tal politica
- SUPLEMENTO 2- HERRAMIENTA DE REFERENCIA SOBRE PROCEDIMIENTOS DE CONTROL ILUSTRATIVOS
- Proporciona ejemplos de controles sobre actividades de derivados asociados con cada uno de los cinco componentes del control especificados en la estructura conceptual de COSO
- VISTA GENERAL SOBRE LOS DERIVADOS Y SU AMBIENTE
- Los derivados son contratos financieros que derivan su valor del desempeño de activos asociados ( tales como inventarios, bonos o mercancias fisicas), tasas de interes o de cambio, o una diversidad de indices
- USO DE LOS PRINCIPIOS DE CONTROL DE LA ESTRUCTURA CONCEPTUAL DE COSO EN LA ADMINISTRACION DE DERIVADOS
- Este documento relaciona con los derivados cada uno de los cinco componentes del control que se especifican en la estructura conceptual de COSO
- AMBIENTE DE TRABAJO
- Consiste en la integridad, los calores eticos y la competencia del personal de la entidad, asi como la filosofia y el estilo de operacion de la administracion
- Sinergia e interrelacion entre los componentes
- Existe sinergia e interrelacion entre esos componentes , formando un sistema integrado que reacciona dinamicamente a las condiciones
- ENRELACIONTRE LAS CATEGORIAS DE OBJETOS
- Todos los componentes son relevantes para cada categoria de objetivos
- ESTRUCTURA CONCEPTUAL DE CONTROL INTERNO
- Es el concepto fundamental subyacente: el proceso, realizado por la gente, que proporciona seguridad razonable- junto con la categorizacion de objetivos.
- QUE PUEDE HACER EL CONTROL INTERNO?
- En suma, puede ayudar a una entidad a cumplir sus metas, evitando peligros no reconocidos y sorpresas a lo largo del camino
- QUE NO PUEDE HACER EL CONTROL INTERNO?
- Solamente puede ayudar a que la entidad logre sus objetivos. puede proporcionar informacion administrativa sobre el progreso de la entidad, o hacia su consecucion
- QUE NO PUEDE HACER EL CONTROL INTERNO?
- En suma, puede ayudar a una entidad a cumplir sus metas, evitando peligros no reconocidos y sorpresas a lo largo del camino
- ROLES Y RESPONSABILIDADES
- En una entidad pequeña, por su parte, asignan responsabilidades por el establecimiento de politicas y procedimientos de control interno mas especificos al personal responsable de las funciones de las unidades
- ACTUALIZACION 2013
- La junta de COSO considera que el uso continuado de la estructura original durante el periodo de transicion ( Mayo 14 de 2013 hasta diciembre 15 de 2014) es apropiado. durante este periodo, la junta de COSO considera que las organizaciones deben reportar la estructura de 1992
- ALCANCE
- Monitoreo de los sistemas de control interno para aclarar el componente monitoreo del control interno
- NECESIDAD DE ESTA ORIENTACION Y ALCANCE DE LA MISMA
- Estos problemas ilustran la necesidad que tienen la administracion para desarrollar sistema de control interno relacionado con las actividades de derivado
- ACTIVIDADES DE MONITOREO
- Es parte importante de la estructura dado que el rago amplio de actividades pueden ofrecer retroalimentacion sobre el funcionamiento de los otros componentes del control interno
- LOGRO DE EFICIENCIA ADICIONALES
- Centrarse solamente en objetivos de la informacion financiera que son aplicables de manera directa a las actividades y circustancias de la compañia
- ACTIVIDADES DE MONITOREO
- Estos problemas ilustran la necesidad que tienen la administracion para desarrollar sistema de control interno relacionado con las actividades de derivado
- CONTENIDO
- Se puede usar para ayudar a la administracion en el diseño de procesos de control, especialmente dando orientacion para la formulacion de politicas de administracion de riesgos
- FOCO PUESTO EN EL RIESGO
- Mediante los objetivos claves de administracion se puede ajustar el alcanse y la profundidad de las valoraciones de riesgos que se necesitan
- FOCO PUESTO EN EL RIESGO
- COMO EL MONITOREO BENEFICIA AL PROCESO DE GOBIERNO?
- Se implementa para ayudar asegurar que el control intenro continua operando de manera efectiva, produzca informacion mas exacta y confiable para uso de la toma de desiciones
- FUNDAMENTOS DEL MONITOREO EFECTIVO
- Que incluya un apropiado tono desde lo alto, diseñar y ejecutar procedimientos de monitoreo, valorar y reportar los resultados
- Se puede usar para ayudar a la administracion en el diseño de procesos de control, especialmente dando orientacion para la formulacion de politicas de administracion de riesgos
- SUPLEMENTO 1- FORMULACION DE LAS POLITICAS QUE RIGUEN LOS DERIVADOS USADOS PARA ADMINISTRACION DE RIESGOS
- Este suplemento se puede usar como referencia para formalizar tal politica
- PESO CORRECTO PARA LA DOCUMENTACION
- La documentacion efectiva ayuda a comunicar que y como se hace
- PESO CORRECTO PARA LA DOCUMENTACION
- Este suplemento se puede usar como referencia para formalizar tal politica
- SUPLEMENTO 2- HERRAMIENTA DE REFERENCIA SOBRE PROCEDIMIENTOS DE CONTROL ILUSTRATIVOS
- Proporciona ejemplos de controles sobre actividades de derivados asociados con cada uno de los cinco componentes de control especificados en la estructura conceptual de COSO
- VISTA GENERAL SOBRE LOS DERIVADOS Y SU AMBIENTE
- Los derivados son contratos financieros que derivan su valor del desempeño de activos asociados
- USO DE LOS PRINCIPIOS DE CONTROL DE LA ESTRUCTURA CONCEPTU AAL DE COSO EN LADMINISTRACION DE DERIVADOS
- Este Documentos relacional con los derivados cada uno de los cinco componentes del control que se especifica en la estructura conceptual sobre COSO
- AMBIENTE DE CONTROL
- Consiste en la integridad, los calores eticos y la competencia del personal de la entidad, asi como la filosofia y el estilo de operacion de la administracion
- VALORACION DE RIESGOS
- El uso de derivados se debe basar en una valoracion cuidadosa de tales riesgos de negocio
- CONTROL AMPLIO DESDE Y DIRECTO LO ALTO
- Al lado contrario la capacidad pero eludir los procesos del control establecidos, se pueden abordar mediante protocolos especificados
- CONTROL AMPLIO DESDE Y DIRECTO LO ALTO
- El uso de derivados se debe basar en una valoracion cuidadosa de tales riesgos de negocio
- ACTIVIDADES DE CONTROL
- Son politicas y procedimientos que ayudan asegurar que se cumplan las directrices administrativas
- EL MONITOREO ES UN COMPONENTE INTEGRAL DEL CONTROL INTERNO
- Se les requiere que reporten respecto de calidad del control interno sobre la informacion financiera , obligandolas a desarrollar respaldo especifico para sus certificaciones y aserciones
- EL MONITOREO ES UN COMPONENTE INTEGRAL DEL CONTROL INTERNO
- Son politicas y procedimientos que ayudan asegurar que se cumplan las directrices administrativas
- INFORMACION Y COMUNICACION
- Deben inplantarse mecanismos para obtener y comunicar informacion relevante que cubra las actividades de derivados
- JUNTA DE DIRECTORES EFECTIVA
- Durante su evolucion los directores pueden haber tenido participacion estrecha en la compañia y pueden tener una perspectiva historica
- CONTROL INTERNO
- Esta diseñado para ayudarles a las organizaciones a asegurar que se estan satisfaciendo sus objetivos de operacion finanzas y cumplimiento
- EVENTOS RIESGOS Y OPORTUNIDADES
- Los eventos pueden tener impacto negativo,impacto positivo o ambos
- DEFINICION DE ADMINISTRACION DE RIESGOS DEL EMPRENDIMIENTO
- Es un proceso efectuado pór la junta de directores , la admionistracion y otro personal de la administracion
- JUNTA DE DIRECTORES EFECTIVA
- Deben inplantarse mecanismos para obtener y comunicar informacion relevante que cubra las actividades de derivados
- MONITOREO
- Es el componente que valora la calidad y efectividad del desempeño del sistema en el tiempo.
- COMPENSACION POR LA LIMITADA SEGREGACION DE FUNCIONES
- Las restricciones de recursos puede limitar el numero de empleados resultando algunas veces en preocupaciones relacionadas con la segregacion de funciones
- RECONOCIMIENTO BASICO
- Reconoce que la valoracion que hace la administracion respecto del control interno a menudo a sido una tarea consumidora de tiempo que implica una cantidad importante de prueba anual
- COMPENSACION POR LA LIMITADA SEGREGACION DE FUNCIONES
- Es el componente que valora la calidad y efectividad del desempeño del sistema en el tiempo.
- APLICACION DE LOS PRINCIPIOS DE CONTROL DE LA ESTRUCTURA CONCEPTUAL DE COSO DE LOS DERIVADOS
- Compresion de las operaciones y de los objetivos globales de la entidad
- TECNOLOGIA DE LA INFORMACION
- La realidad de los recursos limitados de tecnologia de informacion a menudo puede ser tratada con el uso del software
- TECNOLOGIA DE LA INFORMACION
- Compresion de las operaciones y de los objetivos globales de la entidad
- ROLES Y RESPONSABILIDADES
- Se requiere que los directivos a nivel principal esten informados y sean participes, a fin de asegurar que los sistemas de administracion de riesgos sea hayan implantado y estan funcionando como se programo
- QUE HACER?
- En los sistemas de control sirven como infraestructura para el cumplimiento de los objetivos de la entidad como un todo.
- PERCIBIENDO AL CONTROL INTERNO COMO UN PROCESO INTEGRADO
- Resalta las interrelaciones de los componentes y conoce que la administracion tiene flexilibidad para escoger los controles y lograr sus objetivos
- PERCIBIENDO AL CONTROL INTERNO COMO UN PROCESO INTEGRADO
- USO DE LA ORIENTACION PARA AVANZAR EN EL MONITOREO
- Fomentar que las personas tengan responsabilidad de controlar el sistema COSO y consideren la mejor manera para implementarla
- En los sistemas de control sirven como infraestructura para el cumplimiento de los objetivos de la entidad como un todo.
- CONTENIDO
- Resumen ejecutivo, vista de conjunto herramientas ilustrativas
- LA TOTALIDAD DEL CONTROL INTERNO
- En la extension en que la administracion tenga seguridad razonable de que los estados financieros estan siendo preparados confiablemente se pueden considerart que el control interno es efectivo
- LA TOTALIDAD DEL CONTROL INTERNO
- OTROS CONCEPTOS IMPORTES PARA EL MONITOREO EFICENTE Y EFECTIVO
- Determinacion de la suficiencia y confiabilidad de la informacion usada en el monitoreo para respaldar conclusiones sobre el control interno
- Resumen ejecutivo, vista de conjunto herramientas ilustrativas
- CARACTERISTICAS DE LAS COMPAÑIAS MAS PEQUEÑAS
- Ofrece orientacion respecto de como aplicarla esta dirigido a las compañias publicas mas pequeñas
- APLICACION DE LOS PRINCIPIOS AL LOGRO DE CONTROL INTERNO EFECTIVO SOBRE LA INFORMACION FINANCIERA
- Se desarrollan y entienden la integridad solida y los valores eticos de la administracion principal y establecen el estandar de conducta para informacion financiera
- COSTOS Y BENEFICIOS
- Es la capacidad fortalecida de las compañias para tener acceso a los mercado de capital suministrando el capital que orienta la innovacion y el crecimiento economico
- PORQUE ADMINISTRACION DE RIEGOS DE EMPRENDIMIENTO Y NO ADMINISTRACION DE RIEGOS EMPRESARIALES
- Mediante procesos va hacia el logro de sus objetivos, metas, vision, mision, mercados
- PORQUE ADMINISTRACION DE RIEGOS DE EMPRENDIMIENTO Y NO ADMINISTRACION DE RIEGOS EMPRESARIALES
- Es la capacidad fortalecida de las compañias para tener acceso a los mercado de capital suministrando el capital que orienta la innovacion y el crecimiento economico
- SATISFACIENDO LOS DESAFIOS DE LOGRAR UN CONTROL INTERNO COSTO- EFECTIVO
- Este es particularmente cuando los admiradores perciben al control como una carga administrativa hacer adicionado a los sistemas de negocios existentes
- USUARIOS DE ESTA GUIA
- miembros de la junta, administracion principal y otro personal
- PREMISA SUBYACENTE
- Es la administracion de riesgos del emprendimiento en cada entidad que existe para ofecer valor a sus stakeholders
- QUE COMPRENDE LA ADMNISTRACION DE RIESGOS DEL EMPRENDIMIENTO
- Alinear el apetito por el riesgo y la estrategia al evaluar las alternativas estrategicas.
- Importancia del control Interno
Informationen
- Beschreibung
- g
- Erstellt von
- alejandra medina muñoz
- Aufrufe
- 0
- Verlauf
-
- Erstellt von alejandra medina muñoz · 15 Nov 2016
- Kopiert von alejandra medina muñoz · 17 Nov 2016
- Bewertung
Mehr zu Modelos de control interno: COSO y COCO