
Notizen
DBG Art. 62, stille versteuerte Reserven:
Inhalt der Notizen (1)
Seite 1
Stille versteuerte Reserven:
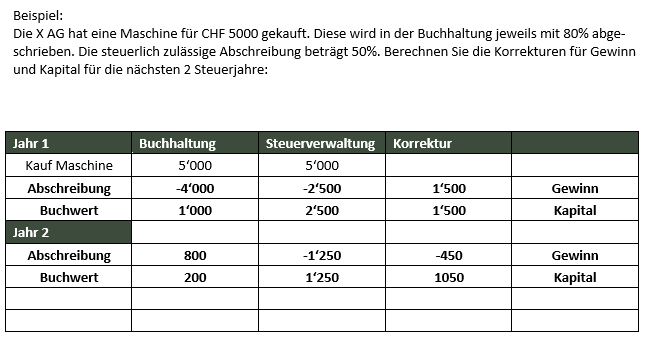
Abschreibungen, welche über die von der Steuerverwaltung festgelegten Normalsätze hinausgehen und nicht geschäftsmässig begründet sind, führen zu einer Korrektur des steuerbaren Gewinns. Werden Abschreibungen steuerlich nicht anerkannt, entsteht eine so genannte versteuerte stille Reserve. Es wird der steuerlich nicht zugelassene Teil der Abschreibung (Überabschreibung) vollumfänglich dem Gewinn sowie dem Kapital (versteuerte stille Reserven) zugerechnet.
Informationen
- Beschreibung
- Der Nutzer hat seine Fachbereichs-Information gelöscht. Notiz am DBG Art. 62, stille versteuerte Reserven:, erstellt von Gelöschter Nutzer am 18/07/2019.
- Erstellt von
- Gelöschter Nutzer
- Aufrufe
- 18
- Verlauf
-
- Erstellt von Daniel Kojan · 18 Jul 2019
- Kopiert von Daniel Kojan · 18 Jul 2019
- Bewertung