
EVAULACION DE INVENTARIO
Folien in diesem Satz (23)
-
-
-
- LOS INVENTARIOS:
- Son elementos activos que una empresa tiene a la venta o bienes que se utilizan o consumiran en la produccion de bienes que seran vendidos.
- Clasificacion
- COSTOS ASIGNADOS
- Una Compañia Industrial...
-
- Las
- compañías que venden o producen bienes reportan inventarios y costos de bienes
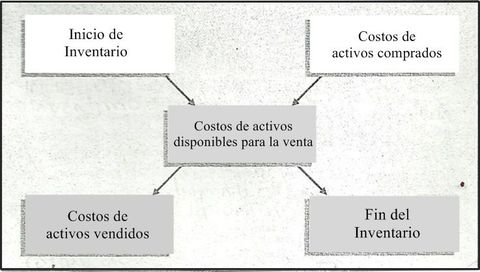
- vendidos al final de cada periodo contable. El flujo de costos para una
- compañía es el siguiente. El inicio del inventario más los costos de bienes
- comprados es el costo de los bienes disponibles para la venta. Como los bienes
- son vendidos, les asignan el costo de los bienes vendidos. Los bienes que no
- son vendidos para el final del periodo contable representan el inventario
- final.
-
- Las empresas utilizan uno de los dos tipos de
- sistemas para el mantenimiento de los registros de inventario exactos para
- estos costos
- SISTEMA INVENTARIO PERPETUO
- Sistema Inventario Periodico
- Caracteristicas Sistema Perpetuo
-
Comparación: Perpetuo vs. Periódico
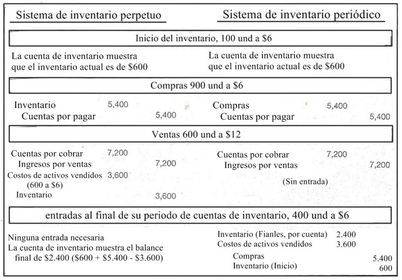
- Bildunterschrift: Comparacion de Entradas
- Los sobrantes y faltantes del inventario perpetuo generalmente
- representan una declaración errónea del costo de los productos vendidos. La
- diferencia es resultado de cosas normales y esperadas como roturas, hurtos,
- asientos incorrectos, etc. Por lo tanto, la cuenta de Faltantes y Sobrantes de
- inventario ajusta los costos de ventas. En la práctica, las empresas a veces
- reportan esta cuenta en la sección de “Otros ingresos y ganancias” o en “otros
- gastos y pérdidas”.
- Nótese que la empresa que utiliza el sistemas de
- inventario periódico no reporta la cuenta de inventario Faltantes y Sobrantes. La
- razón: El método periódico no tiene registros contables con los cuales comparar
- el conteo físico. Como resultado, una empresa oculta los Sobrantes y Faltantes
- en el costo de los productos vendidos.
-
- Por diversas razones, la gestión está interesada
- vitalmente en la planificación y control de inventario. Si una compañía fabrica
- o comercia activos, necesita un sistema contable preciso con registros
- actualizados. Puede perder ventas y clientes si no tiene en existencia
- productos en el estilo, la calidad y cantidad deseada. Además, las compañías
- deben controlar cuidadosamente los niveles del inventario para limitar los costos
- de financiación de grandes cantidades de inventario.
- Si una empresa mantiene un completo inventario
- perpetuo en cantidades y dólares o un sistema modificado de un inventario
- perpetuo, probablemente haga un inventario físico una vez al año. No importa
- qué tipo de registro de inventario utilizan las empresas, todos ellos se
- enfrentan al peligro de la pérdida y el error. Los desperdicios, roturas, robos,
- asientos incorrectos, falta de preparación o registros de requisiciones, y
- otras posibilidades similares pueden hacer que los registros de inventario no
- reflejen lo que hay en realidad en las bodegas. Por lo tanto, todas las
- empresas necesitan la verificación periódica de los registros de inventario
- para que coincidan con lo que realmente hay.
-
ACTIVOS FÍSICOS INCLUIDOS EN EL INVNT.
- Técnicamente, una compañía debería registrar las
- compras cuando obtiene el título legal de los activos. En la práctica, sin embargo, una compañía registra las adquisiciones cuando recibe las
- mercancías. ¿Por qué? Porque es difícil determinar el tiempo exacto del cambio
- de dueño para cada compra. Además, porque es improbable que ocurran errores
- importantes con esa práctica si se aplica consistentemente.
-
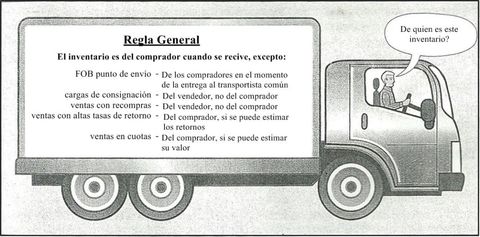
- Bildunterschrift: Directrices para la determinación de la propiedad.
- Las directrices generales que las empresas
- utilizan para evaluar si el vendedor o el comprador informan de un artículo
- como el inventario. Las excepciones a las directrices generales surgen con los
- bienes en tránsito y mercancías consignadas.
-
- A veces la mercancía comprada permanece en
- tránsito -aún no recibida- al final de un período fiscal. La contabilización de
- estas mercancías enviadas depende de quién sea su propietario.
- Por ejemplo, una compañía como determina la titularidad mediante la aplicación de la regla "paso del
- título". Si un proveedor envía mercancías (libre a
- bordo) punto de embarque, el
- título pasa a cliente, cuando el proveedor entrega la mercancía a la empresa
- de transporte público, que actúa como un agente para la empresa cliente.
-
- Empresas comercializan determinados productos a través
- de un método especializado conocido como Consignación.
- En virtud de esta disposición, una empresa... (el
- remitente) envía diversas mercancías a (el consignatario), que actúa como agente de (el remitente) en la venta de las mercancías
- consignadas. (el consignatario) está de acuerdo en aceptar la mercancía sin
- más responsabilidad que la de darles el debido cuidado y protección razonable contra
- pérdidas y averías, hasta que las venda a un tercero. Cuando (el consignatario) vende
- una mercancía, manda al remitente el valor, menos una comisión de venta y gastos
- incurridos en la realización de la venta.
- Las mercancías en consignación fuera, siguen siendo propiedad
- del remitente por lo tanto incluye
- los bienes en su inventario al precio de adquisición o costo de producción.
- Ocasionalmente, y solo por una cantidad significante, el expedidor muestra el
- inventario en consignación a cabo como un elemento separado. A veces un
- expedidor informa el inventario en consignación en las notas a los estados
- financieros. Por ejemplo, XY Empresa. reportó lo siguiente sobre mercancías en consignación: “Los inventarios
- consisten en productos terminados embarcados en consignación a clientes, subsidiaria de la
- compañía”
-
- Como hemos indicado anteriormente, la transferencia
- legal es el lineamiento general que se utiliza para determinar si una empresa
- debe incluir un punto en el inventario. Por desgracia, la transferencia legal de
- la propiedad y la sustancia de la transacción a menudo no coinciden. Por
- ejemplo, la propiedad legal puede haber pasado al comprador, pero el vendedor
- de las mercancías sigue llevando los riesgos de la propiedad. Por el contrario,
- también existe la posibilidad de que, sin ocurrir la transferencia legal de la
- propiedad, la esencia económica de la situación haga que el vendedor ya no
- lleve los riesgos de propietario.
- Dos situaciones especiales de venta se ilustran aquí
- para indicar los tipos de problemas que encuentran las empresas en la práctica:
- Las ventas con un acuerdo de
- recompra por el vendedor.
- Ventas con alto índice de
- devoluciones.
-
Efecto de los Errores en el Inventario...
- Los productos incorrectamente incluidos o
- excluidos en la determinación de costo de los bienes vendidos a través de
- representaciones erróneas de inventario darán lugar a errores en los estados financieros.
-
COSTOS INCLUIDOS EN EL INVENTARIO
-
SUPOSICIONES DE FLUJO DE COSTO
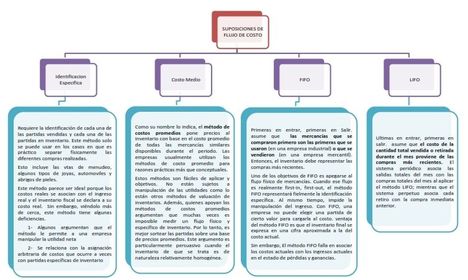
- Durante cualquier periodo fiscal, las compañías compran
- mercancías a varios precios diferentes. Si una empresa valúa los inventarios al
- costo y hace numerosas compras a diferentes costos unitarios, ¿Cual de los varios precios de costo utilizar? Conceptualmente, parecería óptima la
- identificación específica de las partidas vendidas y no vendidas. Pero muchas
- veces esta medida no es solo difícil, sino imposible de obtener. En
- consecuencia, las empresas utilizan uno de los diferentes métodos de valuación
- que se basan en supuestos flujos de costos o de producción,
- diferentes pero sistemáticos.
- De hecho, el flujo real de mercancías y el flujo
- supuesto de costos son a veces muy diferentes. No se exige que el flujo supuesto de costos sea compatible con el
- movimiento físico de mercancías. El principal objetivo de una empresa al
- elegir un objetivo de valuación debe ser el de escoger el que, según las
- circunstancias, refleje con mayor claridad el ingreso periódico.
-
-
- RESERVAS LIFO: Muchas empresas utilizan LIFO para fines de información
- externa e impuestos. Sin embargo, mantienen una FIFO, un promedio de costo, o
- un sistema de costos estándar para fines de información interna. Hay varias
- razones para hacerlo:
- Las empresas a menudo basan sus decisiones de fijación
- de precios en una base FIFO, de promedio, o la asunción de costos estándar, en
- lugar de sobre una base LIFO.
- El mantenimiento de registros sobre alguna
- otra base es más fácil porque el supuesto LIFO por lo general no se aproxima al
- flujo físico del producto.
- los arreglos de participación en ganancias y otras
- bonificaciones a menudo dependen de un supuesto inventario no LIFO.
- El uso
- de un sistema LIFO puro es problemático para los períodos intermedios, que
- requieren estimaciones de las cantidades de fin de año y los precios.
-
- LIQUIDACION LIFO: Hasta este momento hemos puesto énfasis en un concepto de mercancías específicas para
- la asignación de costos de los inventarios LIFO (llamado también LIFO tradicional o unidad LIFO). Este concepto muchas veces no se apega a la realidad
- por dos razones:
- Cuando una compañía tiene en inventario muchos artículos diferentes, es
- costoso dar seguimiento a cada artículo de inventario.
- Fácilmente puede ocurrir la erosión del inventario LIFO. Esto produce
- una distorsión de la utilidad neta y el pago de elevados impuestos.
- Desafortunadamente, Las liquidaciones LIFO pueden ocurrir frecuentemente cuando se utiliza
- un enfoque LIFO de mercancías específicas.
- Para eliminar los problemas de liquidación LIFO
- y simplificar la contabilidad, las empresas pueden combinar las mercancías. Una
- combinación se define como un conjunto de partidas de naturaleza similar. De
- esta manera, en vez de incluir solo unidades idénticas, una compañía las
- combina unidades similares y las contabiliza juntas.
-
- COMPARACION EN LOS ENFOQUES DE LIFO: Se presentan tres enfoques diferentes para el
- cálculo de los inventarios LIFO en este capítulo: --- de bienes específicos
- LIFO, de bienes específicos agruparon LIFO, y el valor en dólares LIFO.
- El uso del LIFO
- de bienes específicos no es realista. La mayoría de las empresas -tienen
- numerosos bienes en inventario al final de un período. Cálculo del coste
- (precios) sobre una base de unidad es extremadamente costoso y requiere mucho
- tiempo.
- Las de bienes
- específicos agruparon método LIFO reduce los costos de mantenimiento de
- registros y de oficina. Además, es más difícil para erosionar los estratos
- debido a que la reducción de una cantidad en un grupo puede ser compensado por
- un aumento en otro. No obstante, el enfoque combinado utilizando cantidades
- como su base de medición puede dar lugar a liquidaciones extemporáneas LIFO.
- Como resultado,
- la mayoría de las empresas que utilizan un sistema LIFO emplean valor en
- dólares LIFO. Aunque el enfoque parece complejo, lo lógico y los cálculos son
- en realidad muy simple, después de determinar un índice apropiado.
- Para simplificar el
- análisis, las empresas pueden utilizar otro enfoque, en un principio sancionado
- por el Servicio de Impuestos Internos para fines fiscales.
-
- Una ventaja evidente de los enfoques LIFO es que
- el flujo de costo LIFO menudo se aproxima al flujo físico de las mercancías
- dentro y fuera de inventario. Sin embargo, este es uno de los pocos casos en
- que el flujo físico real corresponde a LIFO. 'Por lo tanto, la mayoría de los
- seguidores de LIFO utilizan otros argumentos a favor de su uso generalizado, de
- la siguiente manera.
- PAREO: coincide con los costos más recientes contra los
- ingresos corrientes para proporcionar una mejor medida de las ganancias
- actuales.
- BENEFICIOS FISCALES: Mientras se incrementa el nivel de precios y de
- las cantidades de inventario no disminuyen, un aplazamiento de los impuestos
- sobre la renta se produce. ¿Por qué? Porque una empresa que hace juego los
- artículos comprados más recientemente (a nivel de precio más alto) en contra de
- los ingresos.
- GANANCIAS FUTURAS: las futuras disminuciones de los precios no van afectar el futuro de una empresa reportó ganancias. La razón:
- Desde que la compañía registra el inventario más reciente que vendió por
- primera vez, no hay mucho que termina el inventario a precios elevados
- vulnerables a una disminución de los precios.
-
- LAS GANANCIAS REDUCIDAS: Muchos directores de empresas ven los
- beneficios más bajos reportados bajo el método LIFO en los tiempos
- en-inflacionario como un mirador distintas desventajas. Ellos prefieren
- reportar sus ingresos más altos que sus impuestos más bajos.
- INVENTARIO QUE OMITE DETALLES: LIFO puede tener un efecto
- distorsionador en el balance de una empresa. 'la valoración del inventario es
- normalmente obsoleto debido a los costos más antiguos permanecen en el
- inventario.
- FLUJO FISCAL: LIFO no se aproxima el flujo físico de
- los artículos, excepto en situaciones específicas (Como la pila de carbón discutido
- anteriormente). Originalmente, las empresas podrían utilizar LIFO sólo en
- determinadas circunstancias.
- LA LIQUIDACION INVOLUNTARIA / HABITOS DE COMPRA POBRES: Si una empresa elimina la base o capas
- de costes de edad, puede coincidir con viejos, los costos irrelevantes contra
- los ingresos corrientes. Una distorsión en el ingreso reportado por un período
- determinado puede resultar ', así como consecuencias fiscales perjudiciales.
-
- OBJETIVO DEL APRENDIZAJE: Entender
- por qué las compañías seleccionan métodos de aprendizaje...
- ¿COMO ELEGIR UNA EMPRESA ENTRE LOS DIVERSOS METODOS DE INVENTARIO? Aunque no hay reglas absolutas se pueden
- indicar, opción preferible para LIFO por lo general se produce en cualquiera de
- las siguientes circunstancias:
- Si
- los precios de venta y los ingresos han ido en aumento más rápido que los
- costos, distorsionando con ello la renta, y
- En situaciones en las que ha
- sido LIFO ha sido tradicional, tales como grandes almacenes e industrias donde
- un bastante constante de base " social "está presente (como la
- refinación, productos químicos, y vidrio).
- Por el contrario, LIFO es probablemente
- inadecuado en las siguientes circunstancias:
- Cuando los precios
- tienden a la zaga de los costos;
- En situaciones en que la identificación
- específica es tradicional, como en la venta de automóviles, maquinaria
- agrícola, obras de arte, antigüedades y joyas;
- Donde los costos unitarios
- tienden a disminuir a medida que aumenta la producción, lo que anula el
- beneficio fiscal que podría proporcionar LIFO.
-
Informationen
- Beschreibung
- Contabilidad Folienset am EVAULACION DE INVENTARIO, erstellt von jhenifer hernandez am 28/10/2016.
- Erstellt von
- jhenifer hernandez · Okt 2016
- Aktualisiert
- 31 Okt 2016
- Aufrufe
- 34
- Tags
- Bewertung