
Notizen
RW-Schularbeit 1. Klasse HAK
Inhalt der Notizen (1)
Seite 1
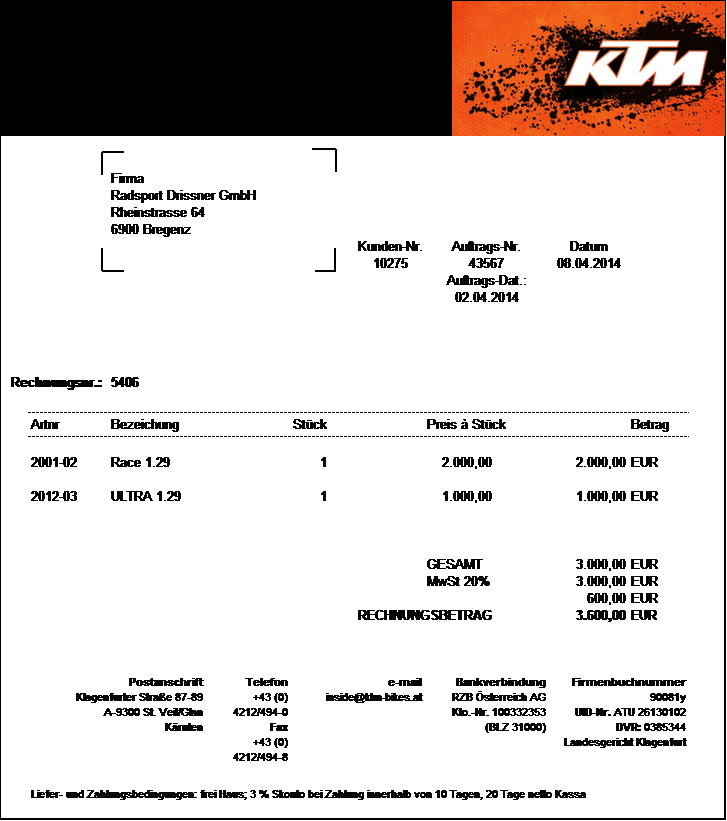
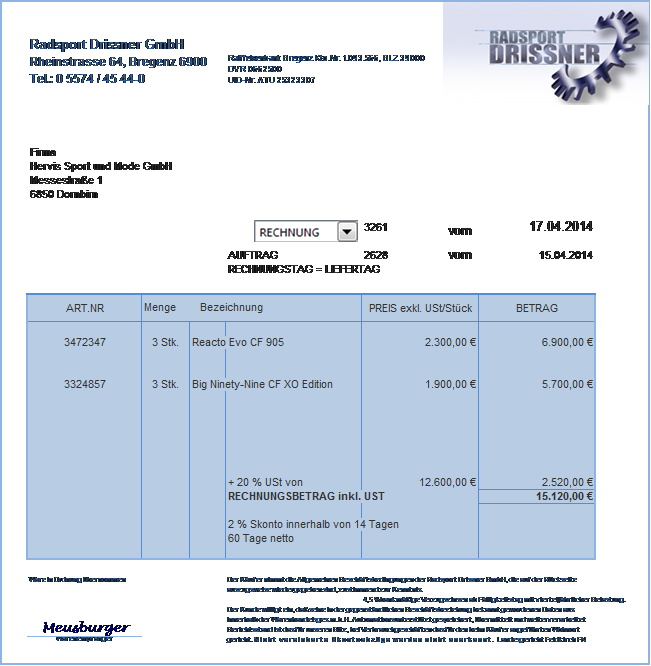
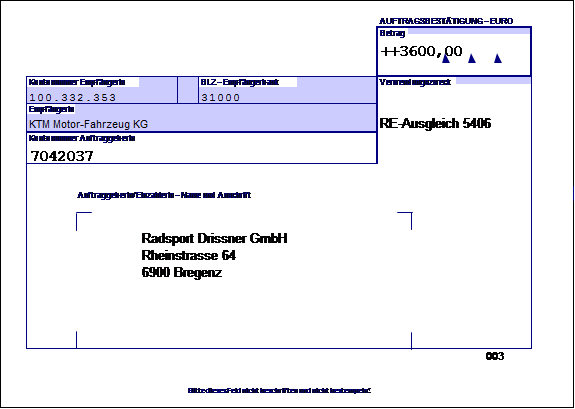
Belege zur Aufgabe 4
Beleg 1:
Beleg 2:
Beleg 3:
Datum 18.04.
Schularbeit
aus RW Ia 08.05.2014
Name: Punkte:
Beurteilung: Unterschrift:
1. Prozentrechnung (6 Punkte)
a)
Der
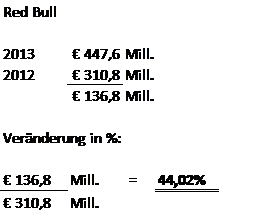
Salzburger Getränkehersteller Red Bull erzielte im Geschäftsjahr 2012 weltweit einen
Gewinn von € 310,8 Mill. Im Jahr
2013 konnte die Firma ihren Gewinn auf
€ 447,6 Mill. steigern. Berechnen
Sie die prozentuelle Veränderung des Umsatzes! (Runden auf zwei Kommastellen)
/3
b)
Europas
größter Autokonzern Volkswagen hat zum ersten Mal mehr als 9,5 Millionen Autos
in einem Jahr verkauft. Während VW 2013 4000
Fahrzeuge der Sparte Bentley verkaufen konnte, betrug der Absatz bei
Lamborghini 1166.
Um wie viel % war der Absatz der Sparte
Bentley höher als jener des Lamborghini?
(Runden auf zwei Kommastellen)
/3
2. MC-Fragen zu Grundlagen der
Buchhaltung (4 Punkte)
Kreuzen Sie an, ob
es sich um eine falsche ODER richtige Antwort handelt!
RICHTIG
FALSCH
Die Passivseite gibt Auskunft über den Vermögensaufbau des
Unternehmens.
Die Aktivseite zeigt die Mittelverwendung bzw. Investitionsseite des
Unternehmens.
Zugänge (Vermehrungen) bei passiven Bestandskonten stehen auf der Habenseite.
Der Abschluss von Bestandskonten erfolgt mit dem Konto SBK, der
Abschluss von Erfolgskonten mit dem Konto GuV.
Die Aufbewahrungspflicht von Belegen ist 12 Jahre.
Der Buchungssatz beim Abschluss eines Aktiven Bestandskontos lautet:
Aktive Bestandskonto / SBK
Der Anfangsbestand eines Passiven Bestandskontos steht im Soll.
Ergibt sich nach der Gegenüberstellung von Erträgen und Aufwendungen
ein Verlust, so lautet die Buchung:
GuV / Kapital
/4
3. Das System der Mehrwertsteuer (8
Punkte)
- Der
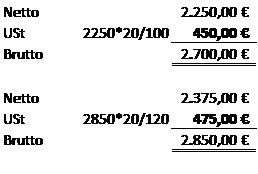
Unternehmer U1 liefert an den Unternehmer U2 eine Ware um € 2.250,- exkl. USt. (20%)
- Der
Unternehmer U2 verkauft die Ware an den Konsumenten K um € 2.850,- inkl. USt.
(20%)
a) Berechnen Sie die Steuerbeträge!
/2
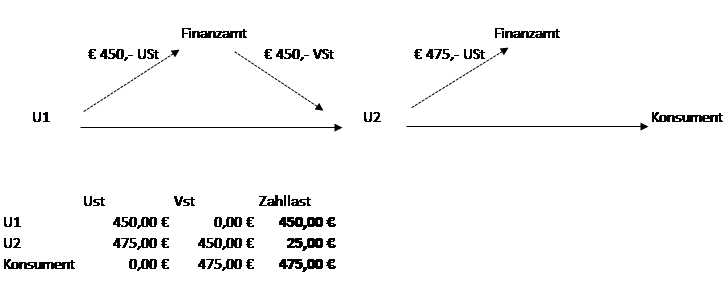
b)
Stellen
Sie die Wirkungsweise der Mehrwertsteuer (Umsatz- und Vorsteuer) grafisch dar
und berechnen Sie die USt-Schuld (Zahllast) der einzelnen Stufen!
/6
4. Laufende Geschäftsfälle (20
Punkte)
Sachverhalt:
Sie
arbeiten seit einem Jahr in der Buchhaltungsabteilung des Fahrradgeschäfts „Radsport
Drissner GmbH“. Ihre Aufgabe liegt in der Bearbeitung und Verbuchung sämtlicher
während des Jahres anfallender Geschäftsfälle.
Daten für die Buchhaltung:
Zu
den Stammkunden der Firma „Radsport Drissner GmbH“ zählen folgende Unternehmen:
-
Bike4You, Personenkonto
Nr. 20001, Hohenems
-
Thomas Radler,
Personenkonto Nr. 20002, Linz
-
Hervis Sport und Mode,
Personenkonto Nr. 20003, Dornbirn
Der
Einkauf der Waren erfolgt aus Fabriken in ganz Österreich. Zwei Lieferanten,
mit denen die „Radsport Drissner GmbH“ besonders häufig Geschäftskontakt hat
sind:
-
KTM, Personenkonto Nr. 33001,
Klagenfurt
-
Active-B-Sports, Personenkonto Nr. 33002, Innsbruck
Produkte und Leistungen:
-
Fahrradreparaturen
-
Fahrräder
-
Fahrradzubehör (Helme,
Trinkflaschenhalterungen, Computer etc.)
-
Fahrradbekleidung
Die
Belegnummern der letzten Geschäftsfälle lauteten:
K 22; B 10;
ER 11; AR 5; S 13
Geschäftsfälle
der Firma „Radsport Drissner GmbH“
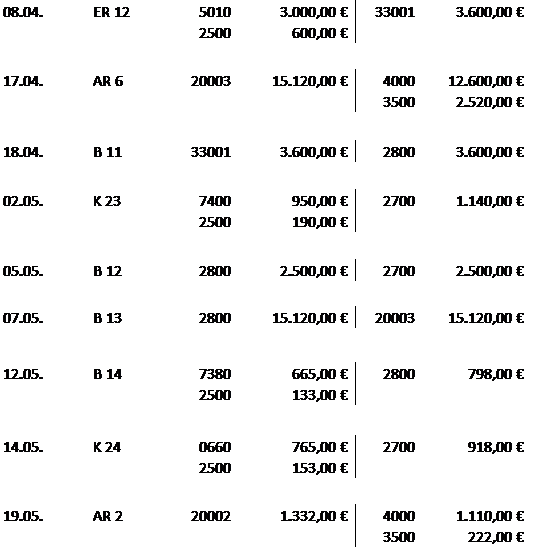
02.05. K 23 Barzahlung der Geschäftsmiete
von € 950,- zuzüglich USt. (20%) für den Monat Mai.
05.05. B 12 Eröffnung eines Bankkontos,
die Einlage beträgt € 2.500,-.
07.05. B 13 Unser Kunde „Hervis“ (20003)
überweist den ausstehenden Betrag von
€ 15.120,- auf unser
Bankkonto.
12.05. B 14 Überweisung der
Telefonrechnung, € 665,- zuzüglich USt. (20%) vom
Bankkonto.
14.05. K 24 Barkauf
eines Bürosessels im Wert von € 765,- + USt. (20%)
19.05. AR 2 Wir verkaufen an
unseren Kunden „Thomas Radler e.U.“ (20002) 30 Stück
Fahrradreifen (28“) auf Ziel. Der Preis pro Stück
beträgt € 37,- + USt. (20%)
a) Geben Sie die Belegart zu den
jeweiligen Belegen an!
Beleg 1:
Beleg 2:
Beleg 3:
a) Bilden Sie die Buchungssätze für die
laufenden Geschäftsfälle und zeigen Sie mit einem + bzw. – ob es sich um eine
Vermehrung bzw. Verminderung im jeweiligen Geschäftsfall handelt!
2. Grundlagen Buchhaltung
RICHTIG
FALSCH
Die Passivseite gibt Auskunft über den Vermögensaufbau des
Unternehmens.
X
Die Aktivseite zeigt die Mittelverwendung bzw. Investitionsseite des
Unternehmens.
X
Zugänge (Vermehrungen) bei passiven Bestandskonten stehen auf der Habenseite.
X
Der Abschluss von Bestandskonten erfolgt mit dem Konto SBK, der
Abschluss von Erfolgskonten mit dem Konto GuV.
X
Die Aufbewahrungspflicht von Belegen ist 12 Jahre.
X
Der Buchungssatz beim Abschluss eines Aktiven Bestandskontos lautet: Aktive
Bestandskonto / SBK
X
Der Anfangsbestand eines Passiven Bestandskontos steht im Soll.
X
Ergibt sich nach der Gegenüberstellung von Erträgen und Aufwendungen
ein Verlust, so lautet die Buchung:
GuV / Kapital
X
1. Prozentrechnung
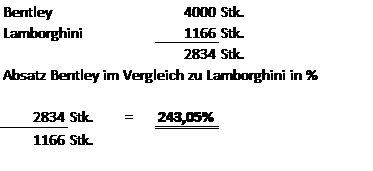
3. System der Mehrwertsteuer
a) Steuerbeträge
b) Wirkungsweise
4. Laufende Geschäftsfälle
SA 1
SA 1_Lösung
Informationen
- Beschreibung
- Rechnungswesen Notiz am RW-Schularbeit 1. Klasse HAK, erstellt von adnan.alibabic am 30/05/2014.
- Erstellt von
- adnan.alibabic · Mai 2014
- Aktualisiert
- 18 Jan 2017
- Aufrufe
- 3.000
- Bewertung