
Quiz
Tema 5 - Existencias
Erstelle ein kostenloses Konto, um dieses Quiz zu beenden
Speichere deinen Fortschritt und sieh dir dein Endergebnis an.
oder mit deiner E-Mail registrieren
Schon ein Konto? Anmelden
Fragen in diesem Quiz (20)
1Las existencias son:
- AActivos que tienen valor de cambio.
- BActivos no corrientes.
- CActivos depreciables.
2Cuando la empresa adquiere a crédito mercaderías para su venta posterior, se produce:
- AEl incremento de un activo y el incremento de un pasivo.
- BEl incremento de un gasto y el incremento de un pasivo.
- CEl incremento de un activo y el incremento de un gasto.
3El valor inicial de las existencias adquiridas en el mercado se determina aplicando el criterio del:
- ACoste de producción.
- BValor neto realizable.
- CCoste o precio de adquisición.
4De los que se citan a continuación, indique qué concepto NO forma parte del coste o precio de adquisición de las existencias:
- AAranceles.
- BSeguros.
- CImpuestos repercutibles a terceros.
5Cuando se compran existencias con cláusula ExWorks, punto de embarque, las mercancías se han de contabilizar en el patrimonio de la empresa adquiriente cuando:
- ASalen del almacén del vendedor.
- BEntran en su almacén.
- CPasan el control de calidad.
6El “rappel” obtenido de un proveedor por la compra de mercaderías representa:
- AUn ingreso en el ejercicio.
- BUn ingreso tan sólo en lo que corresponde a las mercaderías no vendidas.
- CUn menor coste de la compra.
7De los que se proponen a continuación, indique cuál NO es un sistema para controlar las existencias.
- AFIFO.
- BInventario permanente.
- CInventario periódico.
8La empresa “T” compra su mercancía a crédito por importe de 300 ¿Qué asiento realizará “T” en su Diario para registrar esta adquisición?
- A
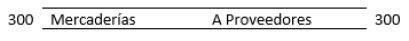
- B

- CLas respuestas a y b son correctas dependiendo del sistema de control de las mercaderías que utilice la empresa.
- A
9La realización de un inventario físico de existencias:
- AEs necesaria sólo cuando las mismas se controlan por un procedimiento de inventario
periódico. - BEs necesaria cualquiera que sea el control ejercido.
- CEs imprescindible cuando se aplica un procedimiento de inventario permanente.
- AEs necesaria sólo cuando las mismas se controlan por un procedimiento de inventario
10¿Qué denominación recibe el coste asignado o atribuido a las existencias que se venden
en un período contable?- ACoste de ventas.
- BVentas valoradas a precio de coste.
- CLas respuestas a y b son correctas.
11¿Qué criterio no es admitido por el Plan General de Contabilidad para valorar las salidas
de existencias?- ALIFO.
- BIdentificación específica.
- CFIFO.
12Tenga en cuenta la siguiente información sobre las entradas y salidas de mercaderías de
la empresa “B”, durante el año 20X8:
Suponga que la empresa “B” utiliza un sistema de inventario permanente y que el método
de valoración empleado es el del precio medio móvil. ¿Cuál es el valor de las existencias
finales?: (Tome dos decimales para realizar los cálculos y elija la respuesta más
aproximada).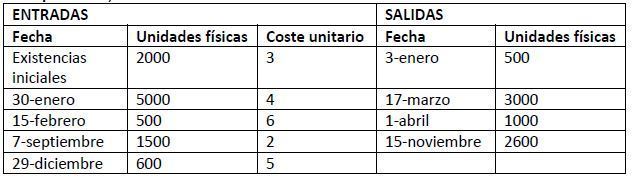
- A9.800
- B9.500
- C9.251
13Durante el primer ejercicio de actividad, una empresa que controla sus existencias
mediante inventario periódico, adquiere las siguientes partidas de mercaderías:
Si al final del período cuenta con 2.000 unidades físicas, utilizando un método FIFO, su coste
de ventas en ese período es de: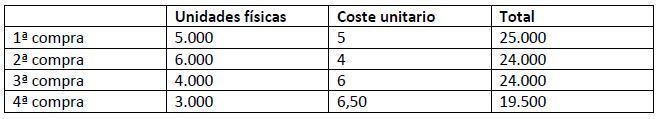
- A92.500
- B79.500
- C82.500
14Para calcular el importe de las Compras Netas, ¿qué concepto hay que descontar a la
magnitud Compras Brutas?:- ALos costes inventariables de compras.
- BLas devoluciones de compras.
- CEl IVA.
15Una empresa comercial presenta, entre otros, los siguientes saldos relacionados con su
actividad durante un ejercicio económico:
Ingresos por arrendamiento 3.000; Comrpas de mercaderías 57.100; Gastos de transporte de
ventas 1.300; Ventas de mercaderías 100.400; Existencias iniciales de mercaderías 9.200;
Devoluciones y descuentos de compras 3.600; Devoluciones y descuentos de ventas 4.200;
Existencias finales de mercaderías 12.000; Gastos de personal 22.200.
¿Cuál ha sido su coste de ventas?- A50.700
- B55.200
- C57.100
16En aplicación de qué principio contable el método escogido por la empresa para costear
sus salidas de existencias debe mantenerse en el tiempo gara garantizar la comparabilidad
de las cifras contables:- APrincipio de prudencia.
- BPrincipio de no compensación.
- CPrincipio de uniformidad.
17Al cierre del ejercicio, las existencias se valorarán:
- APor su coste, si es mayor que su valor de mercado.
- BPor su coste, si es menor que su valor de mercado.
- CPor su valor en unos.
18El deterioro de las existencias representa:
- AUna pérdida potencial.
- BUna pérdida real.
- CUna pérdida excepcional.
19Una empresa cuenta, al final de ejercicio, con 5.000 unidades de mercaderías cuyo coste de
entrada total fue de 10.000. El precio unitario de venta es de 3, pero la empresa siempre
concede a los clientes un descuento comercial del 35% sobre dicho precio unitario. Con
estos datos, la valoración de las existencias de mercaderías al final del ejercicio debe ser:- A9.750
- B10.000
- C15.000
20Para el caso de las materias primas, ¿cuál es la mejor medida de su valor neto realizable?:
- AEl precio de reposición.
- Bb) El precio de venta.
- CEl precio de coste.
Informationen
- Beschreibung
- Test correspondiente al tema 5 de la asignatura Contabilidad Financiera del Grado en Administracion y DIreccion de empresas de la UNED.
- Autor
- Irene Irnee
- Sprache
- Español
- Aufrufe
- 363
- Schlagwörter
- Bewertung
- Noch keine Bewertungen Bewerte dieses Quiz
Mehr zu Métodos de valuación de inventarios