
Quiz
AMC 3 - Alle MC Theorie Fragen von Learn inkl. MK
Fragen in diesem Quiz (76)
1Welche der folgenden Aussagen zum integrierten Unternehmensbudget ist richtig? Theorie 05 _ Budgetierung
- ADurch die Dotierung einer Urlaubsrückstellung steigt der Personalaufwand, ohne dass es zu einer Auszahlung kommt.
- BFinanzpläne können keinesfalls nach der direkten Methode erstellt werden.
- CDas Gesamtkostenverfahren und das Umsatzkostenverfahren führen immer zum gleichen Ergebnis vor Steuern.
- DDie Planbilanz wird als Bewegungsbilanz dargestellt und hat insofern einen dynamischen Aspekt.
2Welche der folgenden Aussagen zum ROCE ist richtig? Theorie 04 _ ROCE
- ADas Capital Employed ist das im Leistungsprozess eingesetzte, betriebsnotwendige Vermögen, welches nicht durch andere Veranlagung oder Verwendung Zinsen abwirft.
- BDas Capital Employed kann nur über die Aktivseite der Bilanz ermittelt werden.
- CDer ROCE berücksichtigt keine Ertragsteuern.
- DAls investiertes Kapital wird das Eigenkapital zuzüglich das unverzinsliche Fremdkapital verstanden.
3Welche der folgenden Aussagen ist/sind im Zusammenhang mit der Planbilanz richtig?
- ASaldengleichheit muss in der Planbilanz nur zu Beginn der Planperiode herrschen.
- BDie Mittelherkunft gibt Auskunft darüber, wofür die aufgebrachten Mittel verwendet werden.
- CDie Rückzahlung von Verbindlichkeiten gegenüber Kreditinstituten führt zu einer Mittelverwendung auf der Passivseite.
- DEine positive Bestandveränderung führt bei den fertigen/unfertigen Erzeugnissen zu einer Mittelherkunft.
- EEine negative Bestandveränderung führt bei den fertigen/unfertigen Erzeugnissen zu einer Mittelherkunft.
4Welche der folgenden Aussagen ist/sind zur wertorientierten Unternehmensführung richtig?
- ADer MVA zu einem bestimmten Zeitpunkt entspricht dem Barwert der zukünftigen EVAs plus dem abegezinsten Restwert plus dem NOA zu einem bestimmten Zeitpunkt.
- BDer Beta-Faktor ist von börsennotierten Unternehmen jährlich im Lagebericht zu veröffentlichen.
- CFür den MVA ist die Höhe des Restwertes irrelevant.
- DFür börsennotierte Unternehmen wird der Beta-Faktor von Finanzdienstleistern ermittelt.
5Welche Antwortmöglichkeiten ist/sind richtig?
- ADurch Verwendung von progressiven statt linearen Abschreibungsverläufen wird das Kongruenzprinzip verletzt.
- BBei Einsatz einer Investitionsrechnung kann als Folge des Theorems von Preinreich/Lücke auf den Einsatz einer Kosten- und Leistungsrechnung verzichtet werden.
- CDas Kongruenzprinzip ist die Voraussetzung für die Gültigkeit des Preinreich/Lücke Theorems.
- DDas Theorem von Preinreich/Lücke besagt, dass bei Gültigkeit des Kongruenzprinzips der Barwert der Residualgewinne dem Kapitalwert der Zahlungsüberschüsse entspricht.
- EFür die Gültigkeit des Theorems von Preinreich/Lücke muss die Summe der Cashflows und der Aufwendungen über die Totalperiode gleich sein.
6Welche der folgenden Antworten ist/sind richtig?
ERF01 - Erfolgswirtschaftliche Analyse- ADer positive Leverage Effekt besagt, dass bei zunehmender Verschuldung sich der ROE gegenüber dem ROI immer stärker erhöht, wenn der ROI größer als der Fremdkapitalzins ist.
- BDie Berechnung eines Return on Sales gibt Auskunft über Preisabweichungen bei gleich bleibenden Absatzmengengerüst.
- CZur Berechnung des ROCE muss das durchschnittliche Capital Employed ermittelt werden. Dieses kann durch externe Analysten jedoch nur über die Aktivseite der Bilanz ermittelt werden.
- DDer ROCE gibt Aufschluss über die Rentabilität der operativen Tätigkeit eines Unternehmens.
- EDie Kennzahl EBITDA ist die Abkürzung für Earnings before Interest, Tax, Depreciation and Amortisation und nähert sich dem Cashflow (Praktikermethode) an.
7PLT01 - Koordination lang- und kurzfristiger Planung
Beantworten Sie folgende Fragen zur Koordination langfristiger und kurzfristiger Planung.- AVerschiedene Unternehmensrechnungen basieren auf unterschiedlichen Rechengrößen. Trotzdem kann aus theoretischer Sicht gezeigt werden, dass bei Einhaltung gewisser Bedingungen, das Gesamtergebnis all dieser Rechnungen ident ist.
- BDas Preinreich-Lücke Theorem zeigt, dass grundsätzlich dem Kapitalwert vor allen anderen Rechnungen der Vorzug zu geben ist.
- CBei degressiver- statt linearer Abschreibung verliert das Preinreich-Lücke Theorem seine Gültigkeit.
- DDas Preinreich-Lücke Theorem besagt, dass der Marktwert eines Unternehmens dem Barwert der zukünftigen Gewinne entspricht.
- EDamit das Preinreich-Lücke Theorem gilt, muss das Kongruenzprinzip erfüllt sein.
8PLT02 - Koordination lang- und kurzfristiger Planung
Beantworten Sie folgende Fragen zur Koordination lang- und kurzfristiger Planung.- ABei der Orientierung an periodenbezogenen Gewinngrößen kann es niemals zu suboptimalen Entscheidungen kommen.
- BZentrale Aussage des Preinreich/Lücke-Theorems ist, dass der Kapitalwert der Zahlungsüberschüsse dem Barwert der Residualgewinne entspricht.
- CDie Kapitalbindung im Unternehmen hat keine Auswirkung auf die Höhe der Residualgewinne.
- DVerschiedene Unternehmensrechnungen basieren auf unterschiedlichen Rechengrößen. Auch aus theoretischer Sicht wird das Gesamtergebnis all dieser Rechnungen niemals ident sein.
- EDas Kapitalwertkriterium ist methodisch geeignet, die langfristige Vorteilhaftigkeit von Projekten zu beurteilen.
9PLT03 - Preinreich/Lücke Theorem
Welche Antwortmöglichkeiten ist/sind richtig?- ABei Einsatz einer Investitionsrechnung kann als Folge des Theorems von Preinreich/Lücke auf den Einsatz einer Kosten- und Leistungsrechnung verzichtet werden.
- BDas Theorem von Preinreich/Lücke besagt, dass bei Gültigkeit des Kongruenzprinzips der Barwert der Residualgewinne dem Kapitalwert der Zahlungsüberschüsse entspricht.
- CFür die Gültigkeit des Theorems von Preinreich/Lücke muss die Summe der Cashflows und der Aufwendungen über die Totalperiode gleich sein.
- DDurch Verwendung von degressiven statt linearen Abschreibungsverläufen wird das Kongruenzprinzip verletzt.
- EDas Kongruenzprinzip ist die Voraussetzung für die Gültigkeit des Preinreich/Lücke Theorems.
10PLT04 - Preinreich/Lücke Theorem
Welche der folgenden Antworten ist/sind richtig.- ADurch die Bildung von Rechnungsabgrenzungsposten wird das Kongruenzprinzip verletzt.
- BDurch die Verrechnung von Abschreibungen auf Basis von Wiederbeschaffungswerten wird das Kongruenzprinzip verletzt.
- CDas Theorem von Preinreich/Lücke besagt, dass bei Gültigkeit des Kongruenzprinzips der Barwert der Residualgewinne dem Kapitalwert der Zahlungsüberschüsse entspricht.
- DDurch mangelnde Abstimmung der Ziel- und Rechengrößen in der Lang- und Kurzfristplanung können Fehlentscheidungen instrumentell induziert werden.
- EDas Kapitalwertkriterium ist methodisch dazu geeignet, über die Vorteilhaftigkeit von Investitionsprojekten zu entscheiden.
11PLT05 - Unternehmenswertermittlung
Welche der folgenden Aussagen zur Unternehmenswertermittlung ist/sind richtig?- ADer Beta-Faktor ist von Börse notierten Unternehmen jährlich im Lagebericht zu veröffentlichen.
- BWenn degressive statt linearer Abschreibungsmethoden eingesetzt werden, so ist das Preinreich Lücke Theorem nicht mehr gültig.
- CDer Beta-Faktor berücksichtigt neben dem Geschäfts- auch das Liquiditätsrisiko.
- DDer MVA entspricht dem Barwert der zukünftigen EVAs + dem NOA.
- EDas Kongruenzprinzip besagt, dass die Summe der Cashflows und der Gewinne/Verluste über die Totalperiode gleich sind.
12Für Unternehmer Barth ist Deutschland ein Golf-Entwicklungsland, weil viele Investitionen am Bedarf vorbeiliefen.
Seine in Lüneburg beheimatete Barth Group errichtet und betreibt daher kostengünstige Kompaktplätze.
Mit einem Venture Capital Funds als Tempomacher sollen bis zum Jahr 2030 rund 200 solcher Anlagen entstehen - mit EK-Rendite von anfangs 5 und am Ende 30 Prozent.
ERF02 - Erfolgswirtschaftliche Analyse- AWenn die Finanzierung der Expansion ausschließlich über Venture Capital in Form von Eigenkapital erfolgt, dann müsste bei einer Verdoppelung des Eigenkapitals das Ergebnis vor Steuern um 1100% steigen, damit die EK-Rendite von 5% auf 30% steigt.
- BEine Eigenkapitalrendite von 30% ist nur möglich, wenn die Working Capital Ratio größer 70% ist.
- CEine EK-Rendite von 30% bedeutet, dass für jeden Euro Grundkapital 30 Cent an Dividende ausgeschüttet werden.
- DBei einer Eigenkapitalrendite von 30% finanziert sich das Unternehmen zu 70% mit Fremdkapital.
- EWenn die Finanzierung der Expansion auch über Fremdkapital erfolgt, dann muss sichergestellt sein, dass die Zinsansprüche der Fremdkapitalgeber unter dem ROI liegen, damit ein positiver Leverage Effekt die EK-Rendite verbessert.
13Welche Aussage/n ist/sind im Zusammenhang mit dem Leverage-Effekt richtig? ERF03 - Leverage Effekt
- ALiegt die Gesamtkapitalrentabilität über den Fremdkapitalzinsen, steigt die Eigenkapitalrentabilität mit zunehmenden Verschuldungsgrad.
- BSteigt der Fremdkapitalzinssatz über die Gesamtkapitalrendite, ist die Eigenkapitalrendite immer niedriger als die Gesamtkapitalrendite.
- CWenn der Zinsaufwand größer als das Ergebnis vor Steuern ist, ergibt sich daraus eine negative Eigenkapitalrentabilität.
- DDer Fremdkapitalzinssatz steigt mit zunehmender Verschuldung.
- EDie Gesamtkapitalrendite liegt immer über der Eigenkapitalrendite.
14Welche der folgenden Aussagen ist/sind im Zusammenhang mit dem Leverage-Effekt richtig?
ERF04 - Leverage Effekt- ADie Eigenkapitalquote spielt bei der Vergabe von Bankverbindlichkeiten nur eine untergeordnete Rolle, weshalb der Leverage-Effekt ohne Grenzen ausgenutzt werden kann
- BSteigt der Fremdkapitalzinssatz über die Gesamtkapitalrendite, ist die Eigenkapitalrendite immer niedriger als die Gesamtkapitalrendite.
- CDie Eigenkapitalrentabilität ist von der Höhe der Fremdkapitalzinsen unabhängig.
- DMit steigender Fremdkapitalquote steigt der positive Leverage-Effekt aufgrund sinkender Fremdkapitalzinsen.
- EIst der ROI> Fremdkapitalzins, so erhöht sich der ROE mit zunehmender Verschuldung immer stärker. Dies wird als negativer Leverage-Effekt bezeichnet.
15Welche der folgenden Aussagen ist/sind im Zusammenhang mit dem Leverage-Effekt richtig?
ERF05 - Leverage Effekt- AIst der Return on Investment (ROI) > als der Fremdkapitalzins, so erhöht sich der Return on Equity (ROE) mit steigender Verschuldung.
- BMit zunehmender Verschuldung ist anzunehmen, dass der Grenzzinssatz des Fremdkapitals steigt und somit der Leverage-Effekt abnimmt.
- CSteigt der Fremdkapitalzinssatz über die Gesamtkapitalrentabilität, ist die Eigenkapitalrentabilität immer höher als die Gesamtkapitalrentabilität.
- DDie Eigenkapitalrentabilität ist von der Verschuldung des Unternehmens unabhängig.
- EIst der Return on Investment (ROI) < Fremdkapitalzins, so sinkt der Return on Equity (ROE) mit zunehmender Verschuldung gegenüber dem ROI immer stärker. Dies wird als posititver Leverage-Effekt bezeichnet.
16Welche der folgenden Aussagen ist/sind zum Thema Jahresabschlussanalyse richtig?
ERF06 - Leverage Effekt- AIst der Return on Investment (ROI) > Fremdkapitalzins, so erhöht sich der Return on Equity (ROE) mit sinkender Verschuldung gegenüber dem Return on Investment (ROI) immer stärker.
- BDer positive Leverage-Effekt wird durch den steigenden Grenzzinssatz bei zunehmender Verschuldung beschränkt.
- CDurch eine interne Kennzahlensteuerung mit dem ROI als Spitzenkennzahl wird die Unterinvestitionsproblematik, die einer Steuerung auf Basis des EVA innewohnt, beseitigt.
- DSteigt der Zinsaufwand für Bankkredite, so sinkt ceteris paribus der Return on Equity (ROE).
- EDer Return on Capital Employed (ROCE) wird immer größer sein als der Return on Investment (ROI).
17Welche Aussage/n bezüglich des ROCE ist/sind richtig ?ERF07 - Return on Capital Employed
- ADas Capital Employed kann über die Aktivseite oder die Passivseite der Bilanz ermittelt werden.
- BMehr Investitionen in betrieblich erforderliche Anlagen können zu einem überproportionalen Anstieg der Erträge führen. In diesem Fall kann es trotz erhöhter Investitionen zu einem Anstieg des ROCE kommen.
- CWeniger Investitionen führen nur zu Änderungen im Cash Flow, auf den ROCE haben sie keine Auswirkung.
- DAuch wenn Kennzahlen nur bedingt taugliche Instrumente sind, so kann der ROCE als relativ verlässlicher Indikator für die Liquiditätssituation eines Unternehmens angesehen werden.
- EWeniger Investitionen führen zu einem niedrigeren Capital Employed und dadurch zu einem höheren ROCE (ceteris paribus).
18Welche Positionen sind (unabhängig von der Angabe oben) im verzinslichen bzw. nicht unmittelbar im Leistungsprozess eingesetzten Vermögen enthalten?ERF08 - Berechnung des ROCE
- AForderungen
- BBeteiligungen, die unbedeutend für das operative Geschäft sind
- CWertpapiere des AV und des UV
- Dgeleistete Anzahlungen und Anlagen im Bau
- EBeteiligungen, wenn sie bedeutend für das operative Geschäft sind
19Welche Positionen sind (unabhängig von der Angabe oben) im unmittelbaren Leistungsprozess eingesetzten Vermögen enthalten? ERF08 - Berechnung des ROCE
- AGeleistete Anzahlungen auf Anlagen im Bau
- BImmaterielles Anlagevermögen
- Caktive Rechnungsabgrenzungsposten
- DWertpapiere des AV und UV
- EKassa und Bankbestände, wenn sie bedeutsam für das operative Geschäft sind.
20JAH01 - Probleme der externen Jahresabschlussanalyse
Als Probleme der externen Jahresabschlussanalyse gelten…- ADie uneinheitliche Interpretation von Conversions.
- BDas Fehlen nicht quantifizierbarer Sachverhalte.
- CDer Vergangenheitsbezug und die eingeschränkte Aussagefähigkeit über die Zukunft.
- DDie Möglichkeiten des Managements durch jahrespolitische Maßnahmen den externen Jahresabschluss zu beeinflussen.
- EVerzerrungen des Vermögens aufgrund des Imparitätsprinzips.
21JAH02 - Jahresabschlussanalyse
Welche der folgenden Aussagen sind im Zusammenhang mit der externen Jahresabschlussanalyse richtig?- AAls ein Problem der externen Jahresabschlussanalyse gelten die Möglichkeiten des Managements, durch jahresabschlusspolitische Maßnahmen den externen Jahresabschluss zu beeinflussen.
- BEine Eigenkapitalrentabilität von mehr als 30% lässt auf eine ausreichende Liquidität des Unternehmens schließen.
- CDie Entschuldungsdauer gibt den exakten Tilgungszeitraum der Verbindlichkeiten gegenüber Kreditinstituten an.
- DEin andauernder (mehrere Jahre) negativer Free Cashflow wird von Investoren in der Regel als alarmierendes Zeichen in Bezug auf die Entwicklung des Unternehmenswerts interpretiert.
- EDer Cashflow nach der Praktikermethode entspricht annähernd dem Cashflow aus der Investitionstätigkeit.
22Unternehmenswert: Cashflowbasierte Methoden
- ASVA
- BCVA
- CEVA
- DEP
23Unternehmenswert: Gewinnbasierte Methoden
- ASVA
- BCVA
- CEVA
- DEP
24SVA01 - Shareholder Value
Welche der folgenden Aussagen zum Shareholder Value sind richtig?- ANach Rappaport wird der Free Cashflow mithilfe der Percent-of-Sales-Methode ermittelt.
- BDas systematische Risiko eines Unternehmens setzt sich aus Geschäfts- und Finanzierungsrisiko zusammen.
- CWürde man sämtliche stillen Reserven und stillen Lasten in der Bilanz erfassen, entspräche der Buchwert des Eigenkapitals dem eigentümerbezogenen Unternehmenswert.
- DBei der Ermittlung des Restwerts im Zuge der Bestimmung des Shareholder Values wird davon ausgegangen, dass zusätzliche Investitionen nach dem Detailplanungshorizont eine Rendite in Höhe der Kapitalkosten erwirtschaften.
- EDurch die Emission einer Anleihe bleibt der Free Cashflow eines Geschäftsjahres unverändert.
25SVA02 - Shareholder Value
Die zentralen Rechengrößen des Shareholder Value Modells nach Rappaport sind?- AFremdkapital zu Marktwerten
- BWeighted Average Cost of Capital
- CResidualgewinne
- DConversions
- EFree Cashflow
26SVA03 - Shareholder Value
Welche Aussage/n ist/sind im Zusammenhang mit dem Shareholder Value richtig?- ARappaport berücksichtigt bei der Berechnung des Shareholder Values ausschließlich Investitionen ins Umlaufvermögen.
- BRappaport berücksichtigt bei der Berechnung des Shareholder Values das nicht betriebsnotwendige Vermögen nicht .
- CDie Risikoprämie für das systematische Risiko setzt sich aus der Risikoprämie des Marktes und der Risikohöhe der Anlage (gemessen über das Beta) zusammen.
- DDie Ermittlung des SVA erfolgt nach der Discounted Cash Flow Methodik.
- EBei Rappaport sind alle Einflussgrößen des FCF umsatzbezogen formuliert und daher aus der Umsatzplanung abgeleitet.
27SVA04 - Shareholder Value
Welche der folgenden Aussagen ist/sind im Zusammenhang mit dem Shareholder Value richtig?- ADas systematische Risiko eines Unternehmens setzt sich aus dem Geschäfts- und dem Finanzierungsrisiko zusammen.
- BIm Werttreibermodell nach Rappaport werden die Free Cashflows mit dem Grenzfremdkapitalzinssatz des Unternehmens abgezinst.
- CDer Free Cashflow ist jener Cashflow, der nicht für die laufende Geschäftstätigkeit und für Investitionen benötigt wird und daher den Eigen- und Fremdkapitalgebern zu Verfügung gestellt werden kann.
- DIm Werttreibermodell nach Rappaport führt ein sinkender Ertragssteuersatz zu einer Steigerung des eigentümerbezogenen Unternehmenswerts.
- EWürde man sämtliche stillen Reserven in der Bilanz erfassen, entspräche der Buchwert des Eigenkapitals in der Bilanz dem eigentümerbezogenen Unternehmenswert.
28SVA05 - Shareholder Value
Welche Aussage/n ist/sind richtig?- ADas CAPM ermittelt die Renditeerwartung des Investors in Abhängigkeit vom Risiko der Anlage.
- BDa steigende Fremdkapitalzinsen zu höheren Tax Shields führen, kommt es auch zu einer Erhöhung des FCF.
- CZur Berechnung der Eigenkapitalkosten mittels CAPM wird ein risikoloser Basiszinssatz benötigt. Dieser entspricht üblicherweise dem Zinssatz für Industrieanleihen mit hoher Bonität, der in der betreffenden Branche bezahlt wird.
- DDas Gesamtrisiko des Investors setzt sich aus dem systematischen und dem unsystematischen Risiko zusammen.
- EBei der Ermittlung des WACC wird auf eine Gewichtung von Eigen- u. Fremdkapital verzichtet um die Tax Shields zu berücksichtigen.
29SVA06 - Shareholder Value
Im Werttreibermodell von Rappaport gilt (wenn jeweils nur diese Einzelmaßnahme betrachtet wird):- AEine Erhöhung des Ertragssteuersatzes führt zu einer Erhöhung des Shareholder Value.
- BEine Erhöhung der Kapitalkosten führt zu einer Erhöhung des Shareholder Value.
- CEine Erhöhung der notwendigen Investitionen in Anlage- und Umlaufvermögen führt zu einer Erhöhung des Shareholder Value.
- DEine Erhöhung des Umsatzwachstums kann niemals zu einer Erhöhung des Shareholder Value führen.
- EEine Erhöhung der Deckungsbeitragsspanne führt zu einer Erhöhung des Shareholder Value.
30SVA07 - Unternehmenswertermittlung
Welche der folgenden Aussagen ist/sind richtig?- AGegenpol des Shareholder Value-Ansatz ist der Stakeholder-Ansatz.
- BPrimär wird die Orientierung am Shareholder Value verfolgt, um Arbeitnehmer an das Unternehmen zu binden.
- CDer Jahresabschluss eines Unternehmens ist vorwiegend zukunftsgerichtet.
- DDer Marktwert des Eigenkapitals entspricht in der Regel nicht dem Buchwert des Eigenkapitals.
- EDie Gesamtbewertung zeigt die Vorteile des Zusammenwirkens von Vermögensgegenständen besser als die Einzelbewertung.
31SVA08 - Shareholder Value
Kreuzen Sie die richtige/n Aussage/n im Zusammenhang mit dem Shareholder Value an?- ABei Rappaport sind alle Einflussgrößen des FCF gewinnorientiert formuliert und daher aus dem Leistungsbudget abgeleitet.
- BDie Ermittlung des SVA erfolgt nach der Discounted Cash Flow Methodik.
- CBei Rappaport sind alle Einflussgrößen des FCF umsatzbezogen formuliert und daher aus der Umsatzplanung abgeleitet.
- DRappaport berücksichtigt bei der Berechnung des Shareholder Values Investitionen ins Anlage- und Umlaufvermögen.
- ERappaport berücksichtigt bei der Berechnung des Shareholder Values auch das nicht betriebsnotwendige Vermögen.
32EVA01 - Economic Value Added
Welche der folgenden Antworten ist/sind richtig?- ABei der Berechnung des EVA dienen Operating Conversions der Beschränkung der Erfolgsgröße auf die betriebliche Sphäre.
- BDer EVA entspricht regelmäßig der Veränderung des eigentümerbezogenen Unternehmenswerts in einer Periode.
- CWenn alle Transaktionen, die zu einer Veränderung des Reinvermögens eins Unternehmens führen, ausnahmslos in der GuV erfasst werden, so spricht man von Clean Surplus Accounting.
- DDer EVA ist eine periodenbezogene Residualgewinngröße, die auf der Basis von Größen des externen Rechnungswesens ermittelt werden kann.
33EVA02 - Economic Value Added
Welche Aussagen ist/sind im Zusammenhang mit dem Economic Value Added richtig?- ADer Market Value Added (MVA) entspricht der Differenz aus Shareholder Value (SV) und den Net Operating Assets (NOA) bei Clean Surplus Relation.
- BDer Net Operating Profit After Taxes (NOPAT) stellt den Gewinn bzw. Verlust der mit der eigentlichen betrieblichen Tätigkeit erwirtschaftet wird, nach Zinsen und nach angepassten Steuern dar
- CDer EVA ist eine cashflow-basierte Methode zur Ermittlung des eigentümerbezogenen Unternehmenswertes.
- DOperating Conversions dienen bei der Berechnung des NOPAT der Einschränkung der Erfolgsgröße auf Komponenten der betrieblichen Sphäre.
- EFür den Residual Value (RV) wird eine ewige Rente unter der Prämisse angenommen, dass zusätzliche Investitionen genau die Kapitalkosten verdienen.
34EVA03 - Economic Value Added
Welche der folgenden Aussagen ist/sind im Zusammenhang mit dem EVA richtig?- ADer EVA einer Periode entspricht grundsätzlich dem Shareholder Value einer Periode.
- BDer EVA ist unabhängig von der Kapitalstruktur des Unternehmens.
- CDer EVA ist eine Residualgewinngröße, die sich aus dem Ergebnis der betrieblichen Tätigkeit abzüglich der Kosten des dafür erforderlichen Kapitaleinsatzes ergibt.
- DDie Ermittlung des EVA erfolgt nach der Capital-Charge Methode.
- EOperating Conversions im Zuge der Ermittlung des Ergebnisses der betrieblichen Tätigkeit (NOPAT) und des investierten Kapitals (NOA) dienen zur Elimination von Aufwendungen, die "verstecktem Vermögen" zuzuordnen sind, wie beispielweise Miet- und Leasingaufwendungen.
35EVA04 - Economic Value Added
Welche der folgenden Aussagen ist/sind zum Market Value Added (MVA) richtig?- ADer Market Value Added stellt den Gesamtunternehmenswert dar.
- BDer Market Value Added stellt den Eigentümerwert eines Unternehmens dar.
- CDer Market Value Added entspricht der Kurswertsteigerung einer Aktie innerhalb eines Jahres.
- DDer Market Value Added entspricht dem Barwert der zukünftigen EVAs.
- EDer Market Value Added stellt die Differenz zwischen dem Gesamtunternehmenswert und dem investierten Kapital dar.
36EVA05 - Economic Value Added
Welche der folgenden Aussagen ist/sind im Zusammenhang mit dem EVA richtig?- ADer EVA ist eine Residualgewinngröße.
- BSteuern spielen im EVA-Konzept keine Rolle.
- CDer gewichtete Kapitalkostensatz (WACC) kommt für die Ermittlung des EVA analog zum Shareholder-Value-Konzept zur Anwendung.
- DDer MVA entspricht dem Barwert der EVAs.
- EDie Ermittlung des Unternehmenswertes anhand der Größen EVA (bzw. MVA) und NOA ist zulässig, wenn das Kongruenzprinzip erfüllt ist.
37EVA06 - Economic Value Added
Welche der folgenden Aussagen ist/sind richtig?- AGeringere Kapitalkosten (WACC) führen zu einem höheren Market Value Added.
- BBei der Ermittlung des EVA werden im Rahmen der Shareholder Conversions Aufwendungen neutralisiert bei denen es sich aus Sicht der Eigentümer um Investitionen handelt.
- CBei der Ermittlung des investierten Kapitals (NOA) wird unter anderem nicht betriebsnotwendiges Vermögen eliminiert.
- DDer Nachteil des EVA-Konzepts ist, dass im Unterschied zu Rappaports Shareholder Value kein Werttreibermodell existiert.
- EMiet- und Leasingobjekte sind typische Positionen, die bei der Ermittlung des investierten Kapitals (NOA) als Funding Conversions angepasst werden.
38EVA07 - Economic Value Added
Welche der folgenden Aussagen ist/sind im Zusammenhang mit dem EVA richtig?- AWenn das Marktzinsniveau sinkt und der EVA konstant bleibt, dann muss gleichzeitig das NOPAT gesunken oder die NOA gestiegen sein.
- BEin konstanter EVA kann zu einer Erhöhung des Unternehmenswertes führen, wenn gleichzeitig die NOA sinken (Alle anderen Parameter bleiben unverändert).
- CEin konstanter EVA kann zu einer Erhöhung des Unternehmenswertes führen, wenn gleichzeitig das Marktzinsniveau sinkt (Alle anderen Parameter bleiben unverändert).
- DWenn der NOPAT gegenüber dem Vorjahr steigt, dann führt das immer zu einer Erhöhung des EVA gegenüber dem Vorjahr.
39EVA08 - Economic Value Added
Welche Aussagen ist/sind im Zusammenhang mit dem Economic Value Added richtig?- ADer Net Operating Profit After Taxes (NOPAT) stellt den Gewinn bzw. Verlust der mit der eigentlichen betrieblichen Tätigkeit erwirtschaftet wird, vor kapitalgeberbezogenen Zahlungen und nach angepassten Steuern dar.
- BDer EVA ist eine Gewinn-basierte Methode zur Ermittlung des eigentümerbezogenen Unternehmenswertes.
- CFunding Conversions dienen bei der Berechnung des NOPAT der Anpassung von Aufwendungen, die "verstecktem" Vermögen zuzuordnen sind, das heißt Vermögen, das eigentlich im wirtschaftlichen Eigentum des Unternehmens steht.
- DDer Market Value Added (MVA) entspricht der Differenz aus Shareholder Value Added (SVA) und den Net Operating Assets (NOA) bei Clean Surplus Relation.
- EFür die Ermittlung des NOPAT werden Zahlungsgrößen des internen Rechnungswesens verwendet.
40EVA09 - Economic Value Added
Welche der folgenden Aussagen ist/sind im Zusammenhang mit der Unternehmenswertermittlung richtig?- ABei sinkendem Ertragssteuersatz steigt der Unternehmenswert (ceteris paribus).
- BForschungs- und Entwicklungsaufwendungen können bei der Ermittlung des EVA zu Anpassungen im Rahmen der Shareholder Conversions führen.
- CAußerordentliche Aufwendungen und Erträge sind bei der Ermittlung des EVA im Rahmen der Operating Conversions zu neutralisieren.
- DAufwendungen welche aufgrund Vorsichtsüberlegungen als Periodenaufwand angesetzt werden, jedoch aus Sicht der Eigentümer um Investitionen handelt (z.B. F&E Aufwendungen, Marketingaufwendungen,..), werden im Rahmen der Shareholder Conversions neutralisiert.
- EDer MVA entspricht dem Barwert der zukünftigen NOPATs + dem NOA.
41EVA10 - Economic Value Added
Welche Antwort ist zum Thema Unternehmenswertermittlung richtig?- ADie Net Operating Assets (NOA) entsprechen dem Capital Employed, korrigiert um etwaige Aufwendungen mit Investitionscharakter.
- BGrundsätzlich entspricht die Wertsteigerung einer Periode, ermittelt anhand des Shareholder Value Added (SVA) jener des Economic Value Added (EVA).
- CDer Market Value Added (MVA) ergibt sich aus der Summe der vergangenen Economic Value Added (EVA).
- DDer WACC entspricht einem durchschnittlichen Marktzinssatz aller Unternehmen einer Branche.
- EMarket Value Added (MVA) minus Net Operating Assets (NOA) ergibt den EVA der Periode.
42EVA11 - Economic Value Added
Welche der folgenden Aussagen ist/sind im Zusammenhang mit dem Economic Value Added (EVA) richtig?- AFür den Residual Value (RV) wird eine ewige Rente unter der Prämisse angenommen, dass zusätzliche Investitionen genau die Kapitalkosten verdienen.
- BDer EVA ist eine cashflow-basierte Methode zur Ermittlung des eigentümerbezogenen Unternehmenswertes.
- COperating Conversions dienen bei der Berechnung des Net Operating Profit After Taxes (NOPAT) der Einschränkung der Erfolgsgröße auf Komponenten der betrieblichen Sphäre.
- DDer EVA stellt eine Residualgewinngröße dar.
- EDer Net Operating Profit After Taxes (NOPAT) stellt den Gewinn bzw. Verlust der mit der eigentlichen betrieblichen Tätigkeit erwirtschaftet wird, vor kapitalgeberbezogenen Zahlungen und nach angepassten Steuern dar.
43JAH03
Kreuzen Sie die richtige/n Antwort/en zum Thema Jahresabschlussanalyse an.- AWenn der Cashflow nach der Praktikermethode positiv ist, dann muss auch der Jahresüberschuss nach Steuern positiv sein.
- BBei steigender Umsatzrentabilität (ROS) und steigendem Kapitalumschlag steigt ceteris paribus auch die Gesamtkapitalrentabilität.
- CWenn der Anlagendeckungsgrad > 100% beträgt, dann muss der Cashflow aus der laufenden Geschäftstätigkeit gleichzeitig auch positiv sein.
- DWenn das Working Capital negativ ist, muss die Working Capital Ratio > 1 sein.
- EWenn die Eigenkapitalrendite (ROE) vor Steuern höher ist als die Gesamtkapitalrendite (ROI) vor Steuern, dann muss der Fremdkapitalzinssatz höher als die Gesamtkapitalrendite (ROI) vor Steuern sein.
44Kreuzen Sie die richtige(n) Aussagen zur Jahresabschlussanalyse an. - JAH04
- AAls KEIN Problem der externen Jahresabschlussanalyse gelten die Möglichkeiten des Managements, durch jahresabschlusspolitische Maßnahmen den externen Jahresabschluss zu beeinflussen.
- BWenn der Anlagendeckungsgrad > 100% beträgt, dann muss der Cashflow aus der laufenden Geschäftstätigkeit gleichzeitig auch positiv sein.
- CEine Eigenkapitalrentabilität von mehr als 30% lässt auf eine ausreichende Liquidität des Unternehmens schließen.
- DDer Cashflow nach der Praktikermethode entspricht annähernd dem Cashflow aus der Investitionstätigkeit.
- EBei steigender Umsatzrentabilität (ROS) auf Basis des EBIT und steigendem Kapitalumschlag steigt ceteris paribus auch die Gesamtkapitalrentabilität.
45INV01 - Investitionsanalyse
Welche der folgenden Aussagen sind im Zusammenhang mit der Investitionsanalyse richtig?- AJe anlagenintensiver ein Unternehmen ist, desto flexibler und anpassungsfähiger an Strukturveränderungen ist es.
- BDie Abgänge zu Buchwerten sind aus einem den unternehmensrechtlichen Regelungen entsprechenden Anlagespiegel direkt ablesbar.
- CEine steigende Umschlagsdauer der Debitoren kann ein Hinweis darauf sein, dass die Kunden des Unternehmens Finanzierungsprobleme haben und auf teurere Lieferantenkredite ausweichen müssen.
- DJe höher der Anlagenabnutzungsgrad, desto höher ist der zu vermutende zukünftige Reinvestitionsbedarf.
- EBereits voll abgeschriebenes aber noch in Nutzung befindliches Anlagevermögen beeinträchtigt die Aussagekraft der Abschreibungsquote.
46INV02 - Investitions- und Finanzierungsanalyse
Welche Antworten ist/sind richtig?- ADas Working Capital entspricht der Differenz zwischen Umlaufvermögen und kurzfristigen Bankverbindlichkeiten.
- BBeim Gearing wird statt des gesamten Fremdkapitals nur das verzinsliche Fremdkapital abzüglich der liquiden Mittel u. Wertpapiere des Umlaufvermögens berücksichtigt.
- CEigenkapitalquote mal Verschuldungsgrad ergibt die Fremdkapitalquote.
- DEin positives Working Capital erfüllt gleichzeitig den Anspruch nach einer langfristigen Finanzierung des Anlagevermögens.
- EDie Ermittlung der Umschlagshäufigkeit der Debitoren ist für externe Analysten aufgrund der nur näherungsweise zu bestimmenden Umsatzsteuer erschwert.
47INV03 - Debitorenumschlagshäufigkeit
Welche der folgenden Aussagen ist/sind im Zusammenhang mit der Debitorenumschlagshäufigkeit/-dauer richtig?- AForderungsausfälle und Wertberichtigungen führen zu einer Verringerung der Umschlagshäufigkeit der Debitoren.
- BDie Umschlagshäufigkeit der Debitoren gibt Auskunft, wie oft sich der Debitorenbestand während eines Jahres erneuert.
- CKeine Antwort ist richtig.
- DSchwankende Forderungsbestände können zu Verzerrungen bei der Debitorenumschlagshäufigkeit führen.
- EDie Qualität des Mahnwesens in einem Unternehmen hat für die Umschlagshäufigkeit der Debitoren keine Bedeutung.
48INV04 - Debitorenumschlagshäufigkeit
Welche Aussage/n ist/sind im Zusammenhang mit der Debitorenumschlagshäufigkeit richtig?- ADie Debitorenumschlagshäufigkeit ist auch von der Zahlungsmoral der Kunden eines Unternehmens abhängig.
- BDie Kennzahl zeigt, wie oft sich der Debitorenbestand (Forderungen aus LuL) während eines Jahres erneuert.
- CDie Erhöhung der Umschlagshäufigkeit der Debitoren führt zu einer Erhöhung des Zahlungsmittelüberschusses.
- DDurch eine Verbesserung des Mahnwesens wird in der Regel die Umschlagshäufigkeit der Debitoren gesenkt.
- EAbweichungen von den Zahlungsbedingungen des Unternehmens geben niemals Hinweise auf die Bonität des Debitorenbestands bzw. die Qualität des Mahnwesens.
49INV05 - Debitorenumschlagshäufigkeit
Kreuzen Sie die richtige(n) Antwort(en) im Zusammenhang mit der Debitorenumschlagshäufigkeit an:- ADie Verringerung der Umschlagshäufigkeit der Debitoren führt zu einer Erhöhung des Zahlungsmittelüberschusses.
- BDie Debitorenumschlagshäufigkeit ist auch von der Zahlungsmoral der Kunden eines Unternehmens abhängig.
- CDie Kennzahl zeigt, wie oft sich der Debitorenbestand während eines Jahres erneuert.
- DAbweichungen von Zahlungsbedingungen des liefernden Unternehmens haben keinen Einfluss auf die Höhe der Debitorenumschlagshäufigkeit.
- EDurch eine Verbesserung des Mahnwesens wird in der Regel die Umschlagshäufigkeit der Debitoren erhöht.
50INV06 - Debitorenumschlagshäufigkeit
Welche der folgenden Aussagen sind im Zusammenhang mit der Debitorenumschlagshäufigkeit/-dauer richtig?- AForderungsausfälle führen zu einer Erhöhung der Umschlagshäufigkeit der Debitoren.
- BZahlungsschwierigkeiten bestehender Kunden haben keinen Einfluss auf die Debitorenumschlagshäufigkeit.
- CKeine der Antworten ist richtig.
- DDurch eine Verbesserung des Mahnwesens wird in der Regel die Umschlagshäufigkeit der Debitoren erhöht.
- ESchwankende Forderungsbestände sind für die Debitorenumschlagshäufigkeit irrelevant.
51FIN01 - Finanzierungsanalyse
Welche der Aussagen ist/sind im Zusammenhang mit der Finanzierungsanalyse richtig?- AEine Erhöhung des Gearing kann auch durch Dividendenausschüttungen begründet sein.
- BDie Bildung von Gewinnrücklagen ist nur im Ausmaß von 5% des Jahresüberschusses (= Ergebnis nach Steuern) bis zu einer Höhe von 10% des Grundkapitals zulässig.
- CIn Zeiten schwieriger Finanzierung trägt eine niedrige Dividendenausschüttung zu einer Verbesserung der Eigenkapitalquote bei.
- DDie Eigenkapitalquote darf bei Kapitalgesellschaften niemals einen Wert unter 10% erreichen.
- EJe höher der Verschuldungsgrad, desto größer ist die Gefahr, dass langfristiges durch kurzfristiges Fremdkapital ersetzt wird.
52FIN02 - Finanzierungsanalyse
Kreuzen Sie die richtige(n) Aussage(n) zur Finanzierungsanalyse an.- ADie Eigenkapitalquote darf bei Kapitalgesellschaften niemals einen Wert unter 10% erreichen.
- BDie Bildung von Gewinnrücklagen ist nur im Ausmaß von 5% des Jahresüberschusses bis zu einer Höhe von 10% des Grundkapitals zulässig.
- CKapitalerhöhungen haben nur dann einen positiven Einfluss auf die Finanzierungssituation wenn das Agio über dem Nennwert der Aktien liegt.
- DDie Nettoverschuldung entspricht der Differenz zwischen verzinslichem Fremdkapital und monetären Umlaufvermögen.
- EEine niedrige Dividendenausschüttung führt ceteris paribus tendenziell zu einer höheren Eigenkapitalquote als hohe Dividendenausschüttungen.
53FIN03 - Finanzierungsanalyse
Welche der Antworten ist/sind richtig.- AJe höher der Anteil des Fremdkapitals, desto höher ist die Abhängigkeit von Kreditgebern.
- BDie Eigenkapitalquote kann durch jahresabschlusspolitische Maßnahmen nicht beeinflusst werden.
- CMit zunehmenden Verschuldungsgrad steigt die Gefahr der Substitution von langfristigem durch kurzfristiges Fremdkapital.
- DDie Nettoverschuldung entspricht der Differenz zwischen verzinslichem Fremdkapital und monetären Umlaufvermögen.
- EDie Höhe des Eigen- und Fremdkapitals ist von länderspezifischen und kulturellen Gegebenheiten beeinflusst.
54FIN04 - Finanzierungsanalyse
In einem Artikel von derStandard.at vom 21.5.2013 war folgendes zu lesen:
Großteil der Firmenpleiten ist hausgemacht
…Kapitalmangel war 2012 bei immerhin 13% der Fälle der Auslöser für die Zahlungsunfähigkeit - meist war das im Unternehmen vorhandene Eigenkapital für Art und Umfang des Betriebes zu gering…
Beantworten Sie in diesem Zusammenhang bitte die folgenden Fragen:- ADie Eigenkapitalausstattung eines Unternehmens kann durch die Ausdehnung (Erhöhung) der Lieferantenverbindlichkeiten verbessert werden.
- BKapitalerhöhungen haben nur dann einen positiven Einfluss auf die Finanzierungssituation wenn das Agio über dem Nennwert der Aktien liegt.
- CDie Eigenkapitalquote, der Verschuldungsgrad und das Gearing sind Kennzahlen, die bei der Beurteilung der Finanzierungssituation des Unternehmens (Stichwort: Kapitalmangel) hilfreich sind.
- DWenn die Eigenkapitalrentabilität eines Unternehmens sinkt, dann führt dies automatisch zu einer Verschlechterung der Finanzierungssituation.
- EUm die Finanzierungssituation eines Unternehmens zu verbessern können Gewinne thesauriert (nicht ausgeschüttet) werden.
55FIN05 - Finanzierungsanalyse
Kreuzen Sie die richtige(n) Aussage(n) zur Finanzierungsanalyse an.- ADie Nettoverschuldung entspricht der Differenz zwischen verzinslichem Fremdkapital und monetären Umlaufvermögen.
- BDie Bildung von Gewinnrücklagen ist nur im Ausmaß von 5% des Jahresüberschusses bis zu einer Höhe von 10% des Grundkapitals zulässig.
- CEine niedrige Dividendenausschüttung führt ceteris paribus tendenziell zu einer höheren Eigenkapitalquote als hohe Dividendenausschüttungen.
- DDie Eigenkapitalquote darf bei Kapitalgesellschaften niemals einen Wert unter 10% erreichen.
- EKapitalerhöhungen haben nur dann einen positiven Einfluss auf die Finanzierungssituation wenn das Agio über dem Nennwert der Aktien liegt.
56JAH 05-Kreuzen Sie die richtige/n Antwort/en zum Thema Jahresabschlussanalyse an.
- AFolgende Kennzahlen dienen der Liquiditätsanalyse (weitere Kennzahlen dieses Bereiches sind möglich):
Free Cashflow, Anlagendeckungsgrad, Working Capital Ratio und Cashflow nach der Praktikermethode. - BErläuterungen zur Bilanz im Anhang des Jahresabschlusses betreffen insbesondere (weitere Erläuterungen sind möglich):
Angaben zum Grundwert bei Grundstücken
den Anlagespiegel
die Verbindlichkeiten mit einer Restlaufzeit von mehr als 5 Jahren
die gesonderte Darstellungen wesentlicher Rückstellungen - CFolgende Kennzahlen dienen der Erfolgswirtschaftlichen Analyse (weiter Kennzahlen dieses Bereiches sind möglich):
EBITDA, Umsatzrentabilität und Eigenkapitalquote.
Folgende Kennzahlen dienen der Erfolgswirtschaftlichen Analyse (weiter Kennzahlen dieses Bereiches sind möglich):
EBITDA, Umsatzrentabilität und Eigenkapitalquote. - DFolgende Kennzahlen dienen der Finanzierungsanalyse (weitere Kennzahlen dieses Bereiches sind möglich):
Gearing, Verschuldungsgrad, Eigenkapitalquote und Eigenkapitalrentabilität. - EFolgende Kennzahlen dienen der Investitionsanalyse (weitere Kennzahlen dieses Bereiches sind möglich): Abschreibungsquote, Anlagenabnutzungsgrad, Umschlagshäufigkeit und Umschlagsdauer der Debitoren.
- AFolgende Kennzahlen dienen der Liquiditätsanalyse (weitere Kennzahlen dieses Bereiches sind möglich):
57JAH 06 - Kreuzen Sie die richtige/n Aussage/n zur Jahresabschlussanalyse an.
- ABereits voll abgeschriebenes aber noch in Nutzung befindliches Anlagevermögen beeinträchtigt die Aussagekraft der Abschreibungsquote.
- BDer Grundsatz der Fristenkongruenz gilt dann als erfüllt, wenn der Zeitraum der Kapitalüberlassung mit dem Zeitraum der Kapitalbindung übereinstimmt.
- CDie Fremdkapitalzinsen und die Höhe derselben haben keinen Einfluss auf die Eigenkapitalrentabilität.
- DDas Kapitalrisiko eines Unternehmens kann durch die Ermittlung der Fremdkapitalquote beurteilt werden.
- EIm Rahmen der Finanzierungsanalyse wird durch die Ermittlung bestimmter Kennzahlen die Vermögensstruktur analysiert.
58JAH 07 -
- ADie Kennzahl ROS zeigt dem Unternehmen, wie viel Prozent des Gewinns als Umsatz „verbleibt“. (1)
- BDas ROI-Du Pont-System zeigt den Zusammenhang zwischen der Eigenkapitalrentabilität (ROE), Umsatzrentabilität und Umschlagshäufigkeit des Vermögens auf. (2)
- CDie Umschlagshäufigkeit der Debitoren zeigt die Anzahl der Tage an, bis die Forderungen aus dem Umsatzprozess als liquide Mittel beim Unternehmen eingehen. (3)
- DDas EBIT ist ein sowohl von der Kapitalstruktur als auch von den steuerlichen Rahmenbedingungen losgelöstes Zwischenergebnis und wird oft als operatives Ergebnis bezeichnet. (4)
- EEin Positivsaldo des Working Capital (kurzfristiges Umlaufvermögen > kurzfristiges Fremdkapital) kann als Anzeichen eines im Unternehmen vorliegenden Liquiditätsrisikos angesehen werden. (5)
59JAH 08 - Kreuzen Sie die richtige(n) Aussagen zur Jahresabschlussanalyse an.
- AAls ein Problem der externen Jahresabschlussanalyse gelten die Möglichkeiten des Managements, durch jahresabschlusspolitische Maßnahmen den externen Jahresabschluss zu beeinflussen.
- BBei steigender Umsatzrentabilität (ROS) auf Basis des EBIT und steigendem Kapitalumschlag steigt ceteris paribus auch die Gesamtkapitalrentabilität.
- CEine Eigenkapitalrentabilität von mehr als 30% lässt auf eine ausreichende Liquidität des Unternehmens schließen.
- DWenn der Anlagendeckungsgrad > 100% beträgt, dann muss der Cashflow aus der laufenden Geschäftstätigkeit gleichzeitig auch positiv sein.
- EDer Cashflow nach der Praktikermethode entspricht annähernd dem Cashflow aus der Investitionstätigkeit.
60LIQ01 - Liquiditätsanalyse
Welche der folgenden Antworten ist/sind richtig.- AIn der Geldflussrechnung (ÖVFA) wird der Nettogeldfluss aus der laufenden Geschäftstätigkeit in einen Cashflow aus dem Ergebnis und einen Cashflow aus dem Working Capital untergliedert.
- BDer Nettogeldfluss aus der Finanzierungstätigkeit erfasst ausschließlich Finanzierungsvorgänge der Außenfinanzierung.
- CDie Geldflussrechnung kann ausschließlich nach der indirekten Methode ermittelt werden.
- DDer Nettogeldfluss aus der laufenden Geschäftstätigkeit zeigt an, in welchem Ausmaß ein Unternehmen Geldmittel aus dem operativen Geschäft erwirtschaftet hat, um damit zu investieren, Fremdkapital zu tilgen oder Dividenden auszuschütten.
- EEine Geldflussrechnung ist ebenso wie eine GuV-Rechnung durch jahresabschlusspolitische Maßnahmen verzerrt.
61LIQ02 - Entschuldungsdauer
Kreuzen sie die richtige/n Antwort/en zum Thema Jahresabschlussanalyse an.
Folgender Beitrag war in der Presse vom 26.08.2002 zu lesen: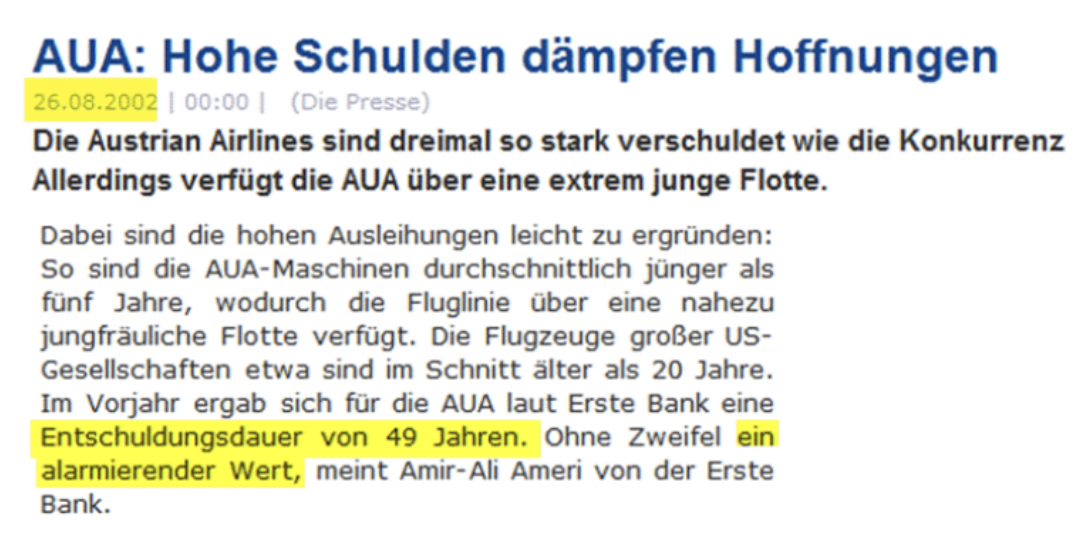
- ADurch eine Kapitalerhöhung könnte die Entschuldungsdauer gesenkt werden.
- BDie Meldung der Zeitschrift ist insofern richtig, als eine Entschuldungsdauer von 49 Jahren zeigt, dass die Rentabilität mangelhaft ist.
- CDie "jungfräuliche Flotte" könnte insofern die Entschuldungsdauer beeinflussen, als zur Anschaffung neuer Flugzeuge entsprechende finanzielle Mittel erforderlich sind. So diese Finanzierung über Bankkredite erfolgt ist, hat dies einen Einfluss auf die Entschuldungsdauer.
- DDie AUA könnte anmerken, dass die Entschuldungsdauer nicht so dramatisch wäre wie es den Anschein hat, da es erhebliche Barmittel im Unternehmen gäbe. Dies könnte ein stichhaltiges Argument sein.
- EFür die Ermittlung der Entschuldungsdauer wird nur das verzinsliche Fremdkapital berücksichtigt. Die AUA könnte also versuchen, durch erhöhte Lieferantenverbindlichkeit statt Kontokorrentkrediten, die Entschuldungsdauer zu senken.
62Plan GUV TH1
Kreuzen Sie die richtige(n) Aussagen zum Thema Plan-GuV (nach UGB § 231) an:- ADie Plan-GuV kann gem § 231 UGB nach dem Gesamt- oder Umsatzkostenverfahren erstellt werden.
- BDer Deckungsbeitrag ist eine dargestellte Zwischengröße der Plan-GuV nach UGB § 231.
- CDie Umsatzerlöse der Plan-GuV entsprechen immer den Planumsätzen des Leistungsbudgets.
- DKeine der Antworten ist richtig.
- EIm Rahmen der Plan-GuV sind Zinsaufwendungen im Finanzergebnis und nicht im Betriebsergebnis darzustellen.
63FP01 - Finanzplan
Überprüfen sie folgende Aussagen auf ihre Richtigkeit.- AAbschreibungen auf Finanzanlagen werden im Cashflow aus der Finanzierungstätigkeit berücksichtigt.
- BGewinne aus dem Abgang von Anlagevermögen werden bei direkter Ermittlung des Finanzplanes nur einmal berücksichtigt, bei indirekter Ermittlung finden sich diese jedoch zweimal im Finanzplan.
- CZuschreibungen auf Finanzanlagen haben Investitionscharakter und werden daher im Cashflow aus der Investitionstätigkeit berücksichtigt.
- DDie Bildung einer Steuerrückstellung wird bei direkter Ermittlung des Finanzplanes im Cashflow aus der laufenden Geschäftstätigkeit berücksichtigt.
- EÄnderungen von passiven Rechnungsabgrenzungen werden im Cashflow aus dem Working Capital berücksichtigt.
64FP02 - Finanzplan
Welche der folgenden Aussagen ist/sind im Zusammenhang mit dem Finanzplan richtig?- ASinkende Fremdkapitalkosten haben keine Auswirkung auf den Cashflow aus der Finanzierungstätigkeit.
- BEin im Zuge der Finanzplanung festgestellter Finanzmittelfehlbetrag kann ggf. durch die Auflösung von Gewinnrücklagen abgedeckt werden.
- CIm Falle von progressiven Abschreibungen ist der Nettogeldfluss aus dem Ergebnis zu Beginn der Nutzungsdauer niedriger als bei linearer Abschreibung.
- DMit dem Finanzplan wird der Zahlungsmittelüberschuss bzw. -bedarf der Planperiode ermittelt.
- EDas Sinken einer Steuerrückstellung verringert den Cashflow aus der laufenden Geschäftstätigkeit (indirekter Finanzplan).
65FP03 - Finanzplan
Welche der folgenden Aussagen ist/sind richtig?- AAbschreibungen sind nicht zahlungswirksame Aufwendungen.
- BEine Reduktion der Forderungen aus Lieferungen und Leistungen führt zu einer Reduktion des Cashflows aus der laufenden Geschäftstätigkeit.
- CSteigende Fremdkapitalkosten verringern den Cashflow aus der Investitionstätigkeit.
- DDividendenzahlungen erhöhen den Cashflow aus der Finanzierungstätigkeit.
- EDie Erhöhung einer Steuerrückstellung verringert den Cashflow aus der laufenden Geschäftstätigkeit.
66FP04 - Finanzplan
Kreuzen sie die richtige/n Aussage/n zum Thema "Cashflow" an.- ADie Auflösung von Steuerrückstellungen erhöht den Cashflow aus der laufenden Geschäftstätigkeit.
- BAbschreibungen haben keine Auswirkungen auf die Höhe des Cashflows.
- CEine Reduktion der Verbindlichkeiten aus Lieferungen und Leistungen führt zu einer Reduktion des Cashflows aus der laufenden Geschäftstätigkeit.
- DDividendenauszahlungen verringern den Cashflow aus der Finanzierungstätigkeit.
- EZinszahlungen verringern den Cashflow aus der Finanzierungstätigkeit.
67FP05- Finanzplan
Welche der folgenden Aussagen ist/sind richtig?- ABei einem negativen Nettogeldfluss aus der laufenden Geschäftstätigkeit ist zwangsläufig auch der Jahresüberschuss der Periode negativ.
- BDie Veränderung des Finanzmittelbestandes zeigt die Veränderung der liquiden Mittel zwischen Eröffnungs- und Schlussbilanz einer Periode.
- CIn der Geldflussrechnung werden Erlöse aus dem Verkauf von Anlagevermögen im Nettogeldfluss aus der Investitionstätigkeit erfasst.
- DDer Nettogeldfluss aus der Finanzierungstätigkeit erfasst ausschließlich Finanzierungsvorgänge der Innenfinanzierung.
- EIn der Geldflussrechnung ist im Nettogeldfluss aus der Investitionstätigkeit sowohl der Geldfluss durch Investitionen bzw. Deinvestitionen aus Finanz- und Sachanlagevermögen darzustellen.
68FP06 - Finanzplan
Kreuzen sie die richtige/n Aussage/n zum Thema "Cashflow" an.- ADie Auflösung von Steuerrückstellungen verringert den Cashflow aus dem Ergebnis.
- BZinszahlungen verringern den Cashflow aus der Finanzierungstätigkeit.
- CAbschreibungen scheinen im direkten Finanzplan nicht auf.
- DDividendenauszahlungen verringern den Cashflow aus der Finanzierungstätigkeit.
- EEine Reduktion der Verbindlichkeiten aus Lieferungen und Leistungen führt zu einer Reduktion des Cashflows aus der laufenden Geschäftstätigkeit.
69FP07 - Finanzplan
Welche der folgenden Aussagen zum integrierten Unternehmensbudget ist/sind richtig (jeweils ceteris paribus)?- ADie Auszahlung von Dividenden führt zu einer Verringerung des Jahresüberschusses nach Steuern und des Nettogeldflusses aus der Finanzierungstätigkeit.
- BDie planmäßige Abschreibung von Anlagevermögen hat keine Auswirkung auf den Nettogeldfluss aus der Investitionstätigkeit.
- CDie bestimmungsgemäße Verwendung einer Rückstellung führt zu einer Verringerung des Nettogeldflusses aus der laufenden Geschäftstätigkeit und der Passiva in der Planbilanz.
- DDie Zuweisung zur freien Gewinnrücklage hat keine Auswirkung auf die Veränderung des Finanzmittelbestands.
- ESinkende Fremdkapitalkosten haben keine Auswirkung auf den Nettogeldfluss aus der Finanzierungstätigkeit.
70PB01 - Planbilanz
Welche der folgenden Aussagen ist/sind im Zusammenhang mit der Planbilanz richtig?- AEine negative Bestandveränderung führt zu einer Mittelherkunft.
- BDie Mittelherkunft gibt Auskunft darüber, welche Finanzierungsquellen die Mittelverwendung ermöglichen.
- CIn der Planbilanz muss keine Saldengleichheit herrschen.
- DDie Mittelherkunft gibt Auskunft darüber, wofür die aufgebrachten Mittel verwendet werden.
- EDie Rückzahlung von Verbindlichkeiten gegenüber Kreditinstituten führt zu einer Mittelverwendung
71PB02 - Planbilanz
Kreuzen Sie die richtige/n Antwort/en zum Thema Budgetierung an:- ANicht-zahlungswirksame Aufwendungen erhöhen den Aufwand im Leistungsbudget und führen zu einer Verringerung der Aktiva oder Erhöhung der Passiva in der Planbilanz. Keine Auswirkungen im Finanzplan.
- BDie Aufnahme von Eigenkapital führt zu einer Erhöhung der Passiva in der Bilanz und zu einer Einzahlung im Finanzplan. Keine Auswirkungen im Leistungsbudget.
- CDie Aufnahme von Fremdkapital führt zu einer Erhöhung der Passiva in der Bilanz und zu einer Einzahlung im Finanzplan.
- DDevestitionen führen zu einer Verringerung der Aktiva des Anlagevermögens in der Planbilanz und zu einer Auszahlung im Finanzplan.
- EZahlungswirksame Aufwendungen erhöhen den Aufwand im Leistungsbudget und führen zu einer Einzahlung im Finanzplan.
72Klausur 01.02.2024
Theoriefrage 1
Welche der folgenden Aussagen ist/sind zum Thema "Leistungsbudget" richtig?- ADas Leistungsbudget dient vorrangig der Erfolgssicherung.
- BDas Leistungsbudget folgt typischerweise der Deckungsbeitragsrechnung.
- CDas Leistungsbudget ist die kurzfristige geplante Erfolgsrechnung der internen Unternehmensrechnung
- DDas Leistungsbudget dient der Liquiditätssicherung.
- EDie im Leistungsbudget verwendeten Größen sind grundsätzlich Ein- und Auszahlungen.
73Klausur 01.02.2024
Theoriefrage 2
Welche Aussage/n ist/sind im Zusammenhang mit dem "Leverage-Effekt" richtig?- ASteigt der Fremdkapitalzinssatz über die Gesamtkapitalrendite, ist die Eigenkapitalrendite immer niedriger als dei Gesamtkapitalrenditestei
- BLiegt die Gesamtkapitalrentabilität über den Fremdkapitalzinsen, sinkt die Eigenkapitalrendite mit zunehmendem Verschuldungsgrad.
- CDer Fremdkapitalzinssatz eines Unternehmens steigt mit zunehmender Verschuldung des Unternehmens.
- DFremdkapital ist im Vergleich zum Eigenkapital steuerlich benachteiligt.
- EDie Gesamtkapitalrendite kann niemals über der Eigenkapitalrendite liegen.
74Klausur 01.02.2024
Theoriefrage 3
Zentrale Rechengrößen des Shareholder Value Modells nach Rappaport sind?- AFree Cashflow
- BWeighted Average Cost of Capital
- CFremdkapital zu Marktwerten
- DResidualgewinne
75Klausur 01.02.2024
Theoriefrage 4
Welche Aussagen sind im Zusammenhang mit dem Return on Capital Employed (ROCE) richtig?- AWeniger Investitionen führen zu einem niedrigeren Capital Employed und dadurch zu einem höheren ROCE ceters paribus)
- BDie Steuerrückstellungen zählen zum verzinslichen Fremdkapital.
- CDas Capital Employed kann über die Aktivseite oder die Passivseite der Bilanz ermittelt werden.
- DCapital Employed ist das im Leistungsprozess eingesetzte, betriebsnotwendige Vermögen, welches nicht durch andere Veranlagung oder Verwendung Zinsen abwirft.
- EWeniger Investitionen führen nur zu Änderungen im Cash Flow, auf den ROCE haben sie keine Auswirkung.
76Klausur 01.02.2024
Theoriefrage 5
Welche Antwortmöglichkeiten ist/sind richtig?- AFür die Gültigkeit des Theorems von Preinreich/Lücke muss die Summe der Cashflows und der Aufwendungen über die Totalperiode gleich sein.
- BBei Einsatz einer Investitionsrechnung kann als Folge des Theorems von Preinreich/Lücke auf den Einsatz einer Kosten- und Leistungsrechnung verzichtet werde.
- CDas Kongruenzprinzip ist die Voraussetzung für die Gültigkeit des Preinreich/Lücke Theorems.
- DDurch Verwendung von progressiven statt linearen Abschreibungsverläufen wird das Kongruenzprinzip verletzt.
- EDas Theorem von Preinreich/Lücke besagt, dass bei Gültigkeit des Kongruenzprinzips der Barwert der Residualgewinne dem Kapitalwert der Zahlungsüberschüsse entspricht.
Informationen
- Beschreibung
- Stand Februar 2024
- Autor
- Lidia Pv
- Sprache
- Deutsch
- Aufrufe
- 132
- Schlagwörter
- Bewertung
- Noch keine Bewertungen Bewerte dieses Quiz