
Karteikarten
Rechnungswesen Bewertungsgrundsätze Abschreibung
Karten in diesem Stapel (25)
- 1Bewertungs nach HandelsrechtGläubigerschutz
es soll verhindert werden, dass das Vermögen zu hoch und die Schulden zu niedrig bewertet werden - 2Bewertungs nach SteuerrechtErmittlung des Periodengerechten Gewinns
es soll verhindert werden, dass der Gewinn zu niedrig oder nicht periodengerecht ermittelt wird - 3Bilanzidentität/kontinuitätEröffnungbilanz muss mit der Schlußbilanz übereinstimmen
- 4Unternehmensfortführung/Going-Cconcern-PrinzipBei der Bewertung ist davon aus zu gehen, dass die Unternehmertätigkeit fortgeführt wird
- 5Einzelbewertung/StichtagsprinzipJede Vermögens- und Schuldenposition muss einzeln bewertet werden
Vereinfachung bei Verbrauchsfolgeverfahren Fifo/Lifo/Hifo/Lofo
Steuerbilanz nur Lifo - 6Grundsatz der VorsichtEs ist vorsichtig zu bewerten
Vermögen niedriger
Schulden höher
Realisationsprinzip
Imparitätsprinzip - 7PeriodenabgrenzungAufwand und Ertrag unabhängig von Zahlungszeitpunkt
Aktiv-RAP
Passiv-RAP
Rückstellungen - 8Bewertungsstetigkeitgewählte Bewertungsmethode soll beibehalten werden
- 9Wodurch werden die Wertminderungen von Anlagegütern berücksichtigtAbschreibungen
AfA - Absetzung für Abnutzung
nach Nutzungsdauer
! Grundstücke haben keine Abnutzung ! - 10Wonach kann man Abschreibungen unterscheiden- verbrauchsbedingt = Abnutzung durch gebrauch
- wirschaftlich = techn. Fortschritt, ↓WbW
- zeitlich = nach Nutzungsdauer - 11Welche Kosten werden für die AfA herangezogengekauften Anlagengüter = Anschaffungskosten
Herstellungskosten =
selbst produzierten Gütern - 12Wie lautet die Formel für die AnschaffungskostenAnschaffungskosten (nettto)
+
Anschaffungsnebenkosten
-
Anschaffungspreisminderung
= Anschaffungskosten - 13Nenne die Abschreibungsverfahren- lineare Abschreibung
- leistungsbezogen (genehmigungspflichtig)
- Degressive Abschreibung = Abgeschafft
- außerplanmäßige Abschreibung
- Abschreibung GwG - 14Was ist unter außerplanmäßigen Abschreibungen zu verstehen bzw. wann kommen diese zu Anwendungbei abnutzbaren Anlagegütern und außergewöhnlichen, dauernden Wertminderungen (Brand, Katastrophen) und bei generell nicht abnutzbaren Anlagegütern (Wertminderung Grundstück)
- 15Was ist ein geringwertiges Wirtschaftsgut im rechtlichen Sinnbewegliches und selbständig nutzbares Wirtschaftsgut
- 16Abschreibung GwG nenne die verschiedenen Möglichkeiten< 150 € = sofort o. Nutzungsdauer
zwischen 150,01 € u. 410 € = sofort, Nutzungsdauer o. Sammelposten über 5 Jahre
zwischen 410,01 € u. 1000 € = Nutzungsdauer o. Sammelposten - 17Abschreibung GwG was ist der SammelpostenSammelposten ist eine Option vom Gesetzgeber (2009), alle GwG eine Geschäftsjahres werden gesammelt und über 5 Jahre abgeschrieben
→ Wahlrecht kann nur einheitlich für sämtliche GWG eines Jahres ausgeübt werden ← - 18Bewertung nicht abnutzbaren Anlagevermögens §253 HGB Grundstücke- Sind zu Anschaffungskosten zu bewerten
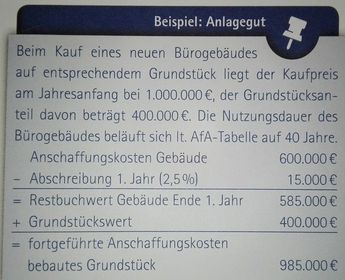
- bei dauerhafter Wertminderung mit niedrigerem Tagespreis bewerten und außerplanmäßige Abschreibung vornehmen (Niederstwertprinzip) - 19Bewertung bebauter GrundstückeAnschaffungskosten sind nach Gebäude und Grundstück aufzuteilen
Gebäude unterliegt der Abnutzung (AfA
40 Jahre) Restbuchwert Gebäude + Anschaffungskosten Grundstück =
fortgeführte Anschaffungskosten
bebautes Grundstück - 20Lernbild bebautes Grundstück
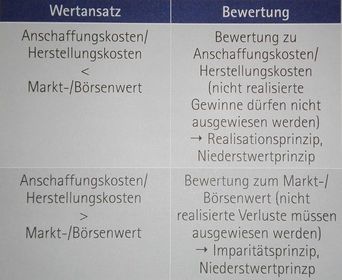
- 21Bewertung des UmlaufvermögensAnschaffungskosten, Herstellungskosten,
Marktwert, Börsenwert
Realisationsprinzip und Imparitätsprinzip müssenbeachtet werden
strenges (UV) und gemildertes (AV) Niedrigstwertprinzip - 22Lernbild Anwendung Imparitätsprinzip und Realisationsprinzip
- 23Wie werden Vorräte noch bewertetSammel- und Gruppenbewertung:
Durchschnittswertung (gewogen, gleitender/permanenter Durchschnitt)
Verbrauchsfolgeverfahren:
Lifo u. Fifo - 24Wie werden Forderungen bewerteteinwandfreie Fo - Nennwert und Pauschalwertberichtigung
zweifelhafte Fo - zum wahrscheinlichen Wert und Einzelwertberichtigung
uneinbringliche Fo - Sofortabschreibung - 25Was ist die Pauschalwertberichtigungberücksichtigt das allgemeine Ausfallrisiko bei bestimmten Forderungen eines Vertragspartners
pauschaler Betrag auf Forderungen vom Ausfall der letzten drei bis fünf Jahren
Informationen
- Beschreibung
- 6 Wirtschaftsfachwirt Karteikarten am Rechnungswesen Bewertungsgrundsätze Abschreibung, erstellt von simanek.michael am 05/01/2016.
- Erstellt von
- simanek.michael
- Aufrufe
- 10
- Bewertung