
Karteikarten
4.11 - Isenções e Reduções do Imposto de Importação
Karten in diesem Stapel (11)
- 1Art 118 R/A : Concessão de Isenção/Redução de I.I ▼ • Mercadoria s/ Similar Nacional • Se transportada em navio, a bandeira PRECISA ser Brasileira (se em navio)Concessão de Isenção/Redução de I.I
▼
• Necessita → Quitação de Tributos e Contribuições Federais
• Reconhecimento da Isenção redução
▼
Autoridade Aduaneira - 2Isenção Subjetiva ▼ Vinculada à qualidade do importador • Ex: inst Científica → Isenção de I.IIsenção Objetiva
▼
Vinculada à destinação do bem
• Ex: Bens comprados na dutyfree → Isenção de I.I (UU$500) - 3Há casos de isenção objetiva + subjetiva em conjunto • Ex: Doação de objetos de arte (objetiva) para museu (subjetiva) • Ler Art 136 R/AConcessão de Isenção Tributária
▼
• Lei
• Ato Internacional - 4Isenção Subjetiva ▼ Se ocorrer transferência de propriedade de bens isentos para pessoa sem isenção ▼ Prévio pagamento de imposto → retroativo à data de registro da DIExceto se:
• I - Outra parte possui igual tratamento tributário
• II - Lapso temporal de 3 anos do registro da DI. Transferência → p/ MD e RCE (permanentes) + integrantes e Org Internacionais, inclusive regional (se Brasil for membro) + Integrantes
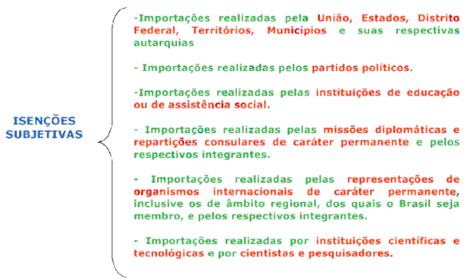
• III - Lapso temporal de 5 anos do registro da DI. Transferência p/ → QUALQUER PESSOA - 5Hipóteses de Isenção Subjetiva ▼ Art 136 R/A ▼ • Natureza da PESSOA do importador
- 6Isenção Objetiva ▼ Art 132 R/A ▼ • Vinculada a DESTINAÇÃO dos bensIsenção Objetiva
▼
• Condicionada à comprovação posterior do efetivo emprego nas finalidades que motivaram a concessão
Caso tenha outro fim → imposto retroativo à data do registro da DI - 7Isenção Objetiva ▼ Transferência de propriedade de bens ▼ Sem recolhimento tributário, desde que → mantida a FINALIDADE motivadoras da concessão da isenção ▼ Prévia autorização da Aut AduaneiraArt 136 R/A
Casos de isenção objetiva
LER !!! - 8Ex-Tarifários (CAMEX 17/2012) ▼ BK ↔ BIT Se não tiverem similar nacional ▼ %% Reduzida• Direção dos pleitos de concessão ex-tarifários → SDP
• Análise dos pleitos → CAEx (comitê de análise ex-tarifários)
▼
• Verificar se industria nacional produz bem similar ao objeto de pleito - 9Ex-Tarifários ▼ • Exame de classificação tarifária → RFB • Adequação de nomenclatura → RFBEx-Tarifários
▼
• Redução OBJETIVA do I.I
• Exame de similaridade → Antes da redução - 10Ex-Tarifários ▼ • Vigência da redução de %% → 2 yearsEx-Tarifários
▼
• É uma exceção à → TEC do MERCOSUL
• Cria-se então: Regime comum de Importação de BK e BIT não produzidos no MERCOSUL - 11—