
Diagrama de flujo
Caja general: contabilización, débitos y créditos
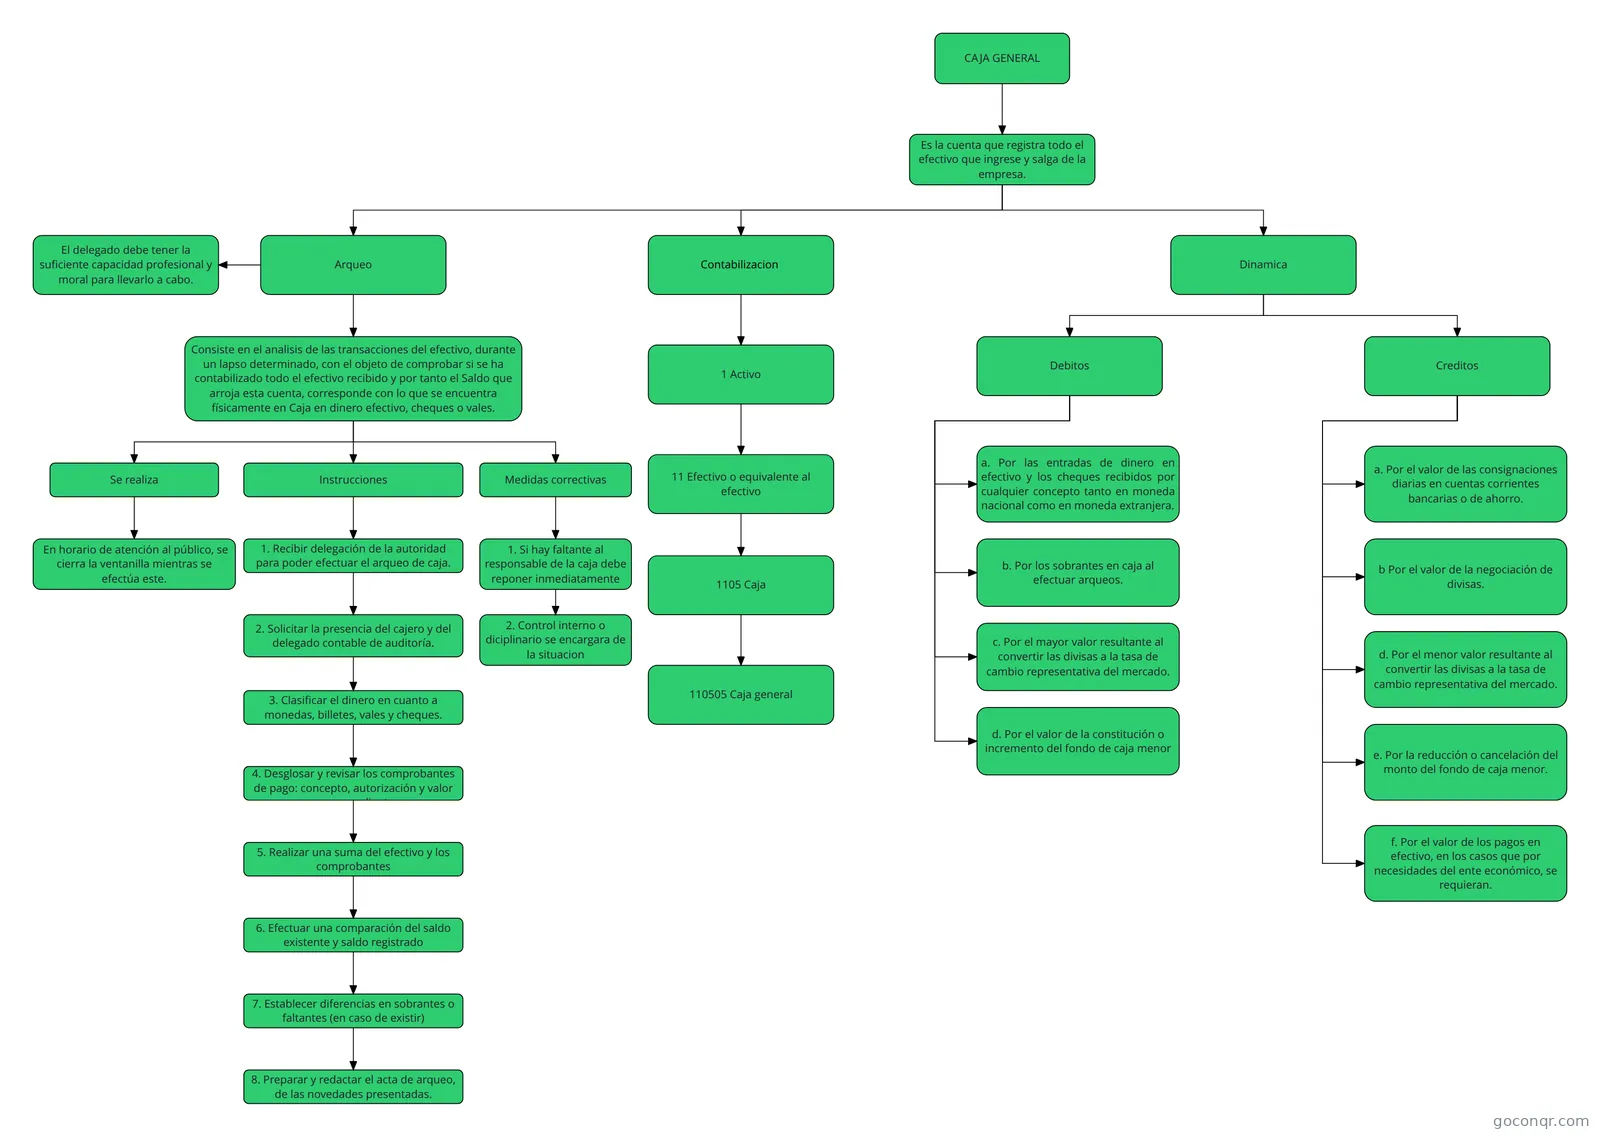
Diagrama de flujo: Caja general
Contenido del diagrama
CAJA GENERAL
Es la cuenta que registra todo el efectivo que ingrese y salga de la empresa.
Dinamica
Contabilizacion
1 Activo
11 Efectivo o equivalente al efectivo
1105 Caja
110505 Caja general
Debitos
Creditos
a. Por las entradas de dinero en efectivo y los cheques recibidos por cualquier concepto tanto en moneda nacional como en moneda extranjera.
b. Por los sobrantes en caja al efectuar arqueos.
c. Por el mayor valor resultante al convertir las divisas a la tasa de cambio representativa del mercado.
d. Por el valor de la constitución o incremento del fondo de caja menor
a. Por el valor de las consignaciones diarias en cuentas corrientes bancarias o de ahorro.
b Por el valor de la negociación de divisas.
d. Por el menor valor resultante al convertir las divisas a la tasa de cambio representativa del mercado.
e. Por la reducción o cancelación del monto del fondo de caja menor.
f. Por el valor de los pagos en efectivo, en los casos que por necesidades del ente económico, se requieran.
Arqueo
Consiste en el analisis de las transacciones del efectivo, durante un lapso determinado, con el objeto de comprobar si se ha contabilizado todo el efectivo recibido y por tanto el Saldo que arroja esta cuenta, corresponde con lo que se encuentra físicamente en Caja en dinero efectivo, cheques o vales.
Instrucciones
1. Recibir delegación de la autoridad para poder efectuar el arqueo de caja.
2. Solicitar la presencia del cajero y del delegado contable de auditoría.
3. Clasificar el dinero en cuanto a monedas, billetes, vales y cheques.
4. Desglosar y revisar los comprobantes de pago: concepto, autorización y valor correspondiente.
5. Realizar una suma del efectivo y los comprobantes
6. Efectuar una comparación del saldo existente y saldo registrado
7. Establecer diferencias en sobrantes o faltantes (en caso de existir)
8. Preparar y redactar el acta de arqueo, de las novedades presentadas.
El delegado debe tener la suficiente capacidad profesional y moral para llevarlo a cabo.
Medidas correctivas
1. Si hay faltante al responsable de la caja debe reponer inmediatamente
2. Control interno o diciplinario se encargara de la situacion
Se realiza
En horario de atención al público, se cierra la ventanilla mientras se efectúa este.
Información
- Descripción
- Diagrama sobre Sin título, creado por contabilidad y finanzas el 21/02/2018.
- Creado por
- contabilidad y finanzas
- Visitas
- 1
- Valoración
Más sobre Efectivo, caja y bancos