
diapositivas ange
Diapositivas del conjunto (9)
-
-
- Es un proceso a través del cual se registra, clasifica, y resume en términos de dinero y de forma sistemática, toda la historia económica de una entidad.
- es una técnica que se ocupa de registrar, clasificar y resumir las operaciones de un negocio con el fin de interpretar sus resultados.
- es la actividad centrada en la preparación y presentación de un juego de estados contables con el fin de suministrar información para la toma de decisiones.
- es la ciencia que tiene por objeto el estudio cuantitativo y cualitativo del patrimonio de la empresa.
-
- Pie de imagen: ES EL CONJUNTO DE REGLAS PARA HACER BIEN ALGUNA COSA.
-
- Pie de imagen: ES EL CONJUNTO DE CONOCIMIENTOS RAZONADOS, CON OBJETO, FINALIDAD Y MÉTODOS.
-
- Pie de imagen: ES EL CONJUNTO DE PROCEDIMIENTOS CONTENIDOS DENTRO DEL ARTE Y DE LA CIENCIA.
-
- Obtener información sobre el estado y las variaciones significativas del patrimonio.
- estudiar las causas que han originado estas variaciones, para así permitir una planificación adecuada de las acciones a seguir.
-
IMPORTANCIA DE LA CONTABILIDAD
- sirve como medio de prueba ante terceros por las operaciones que la empresa realice.
- da a conocer los resultados de la gestión a los usuarios interesados.
- facilita el control sistemático del patrimonio, al proveer información sobre el estado y variaciones del mismo.
- facilita el estudio de las causas que han originado variaciones negativas para así poder aplicar una planificación de los correctivos.
- constituye el punto de partida para el proceso de auditoria financiera.
-
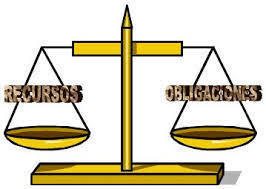
- la esencia de la partida doble es que no puede existir deudor sin acreedor, ni cargo sin abono.
- A todo aumento del activo corresponde una disminución en el pasivo o capital (directa o indirectamente).
- A toda disminución del pasivo corresponde un aumento del activo (directa o indirectamente).
-
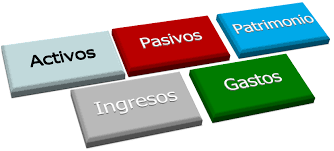
- ACTIVOS: es u recurso controlado por la entidad como resultado de sucesos pasados, y que se espera obtener beneficios económicos futuros.
- PASIVOS: es una obligación presente en la entidad, surgida a raíz de sucesos pasados.
- PATRIMONIO: es la parte residual de los activos de la entidad, una vez deducidos todos sus pasivos.
- INGRESOS: son los incrementos en los beneficios económicos, producidos a lo largo del periodo sobre el que se informa.
- GASTOS: son los decrementos en los beneficios económicos, producidos a lo largo del periodo sobre el que se informa.
Información
- Descripción
- diapositivas sobre la contabilidad
- Creado por
- angelica trejo
- Visitas
- 27
- Etiquetas
- Valoración