
Diagrama de flujo
contabilidad
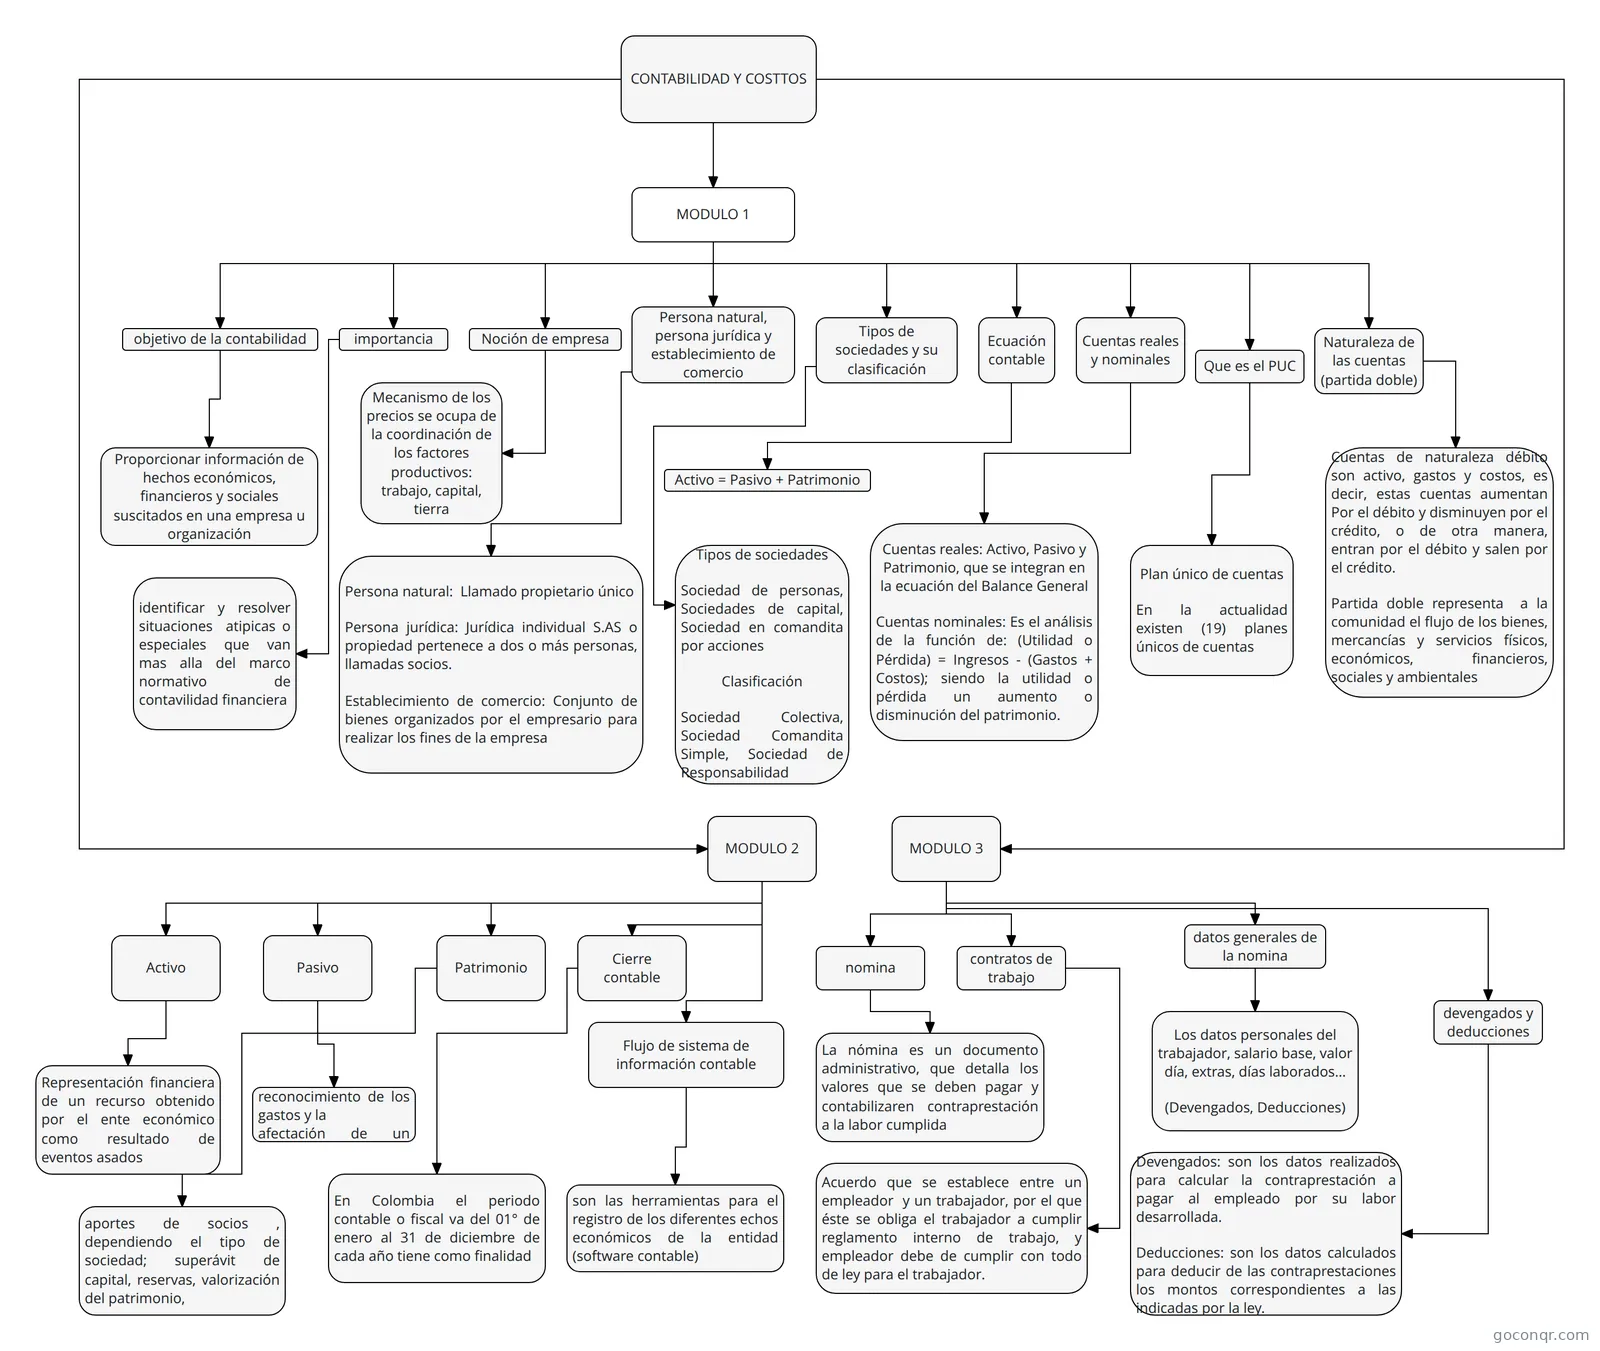
Diagrama de flujo: contabilidad
Contenido del diagrama
MODULO 1
objetivo de la contabilidad
Proporcionar información de hechos económicos, financieros y sociales suscitados en una empresa u organización
Noción de empresa
importancia
Persona natural, persona jurídica y establecimiento de comercio
Tipos de sociedades y su clasificación
Ecuación contable
Cuentas reales y nominales
Que es el PUC
Naturaleza de las cuentas (partida doble)
identificar y resolver situaciones atipicas o especiales que van mas alla del marco normativo de contavilidad financiera
Mecanismo de los precios se ocupa de la coordinación de los factores productivos: trabajo, capital, tierra
Persona natural: Llamado propietario único
Persona jurídica: Jurídica individual S.AS o propiedad pertenece a dos o más personas, llamadas socios.
Establecimiento de comercio: Conjunto de bienes organizados por el empresario para realizar los fines de la empresa
Tipos de sociedades
Sociedad de personas, Sociedades de capital, Sociedad en comandita por acciones
Clasificación
Sociedad Colectiva, Sociedad Comandita Simple, Sociedad de Responsabilidad Limitada
Activo = Pasivo + Patrimonio
Cuentas reales: Activo, Pasivo y Patrimonio, que se integran en la ecuación del Balance General
Cuentas nominales: Es el análisis de la función de: (Utilidad o Pérdida) = Ingresos - (Gastos + Costos); siendo la utilidad o pérdida un aumento o disminución del patrimonio.
Plan único de cuentas
En la actualidad existen (19) planes únicos de cuentas
Cuentas de naturaleza débito son activo, gastos y costos, es decir, estas cuentas aumentan Por el débito y disminuyen por el crédito, o de otra manera, entran por el débito y salen por el crédito.
Partida doble representa a la comunidad el flujo de los bienes, mercancías y servicios físicos, económicos, financieros, sociales y ambientales
CONTABILIDAD Y COSTTOS
MODULO 2
Activo
Pasivo
Patrimonio
Cierre contable
Flujo de sistema de información contable
Representación financiera de un recurso obtenido por el ente económico como resultado de eventos asados
reconocimiento de los gastos y la
afectación de un pasivo
aportes de socios , dependiendo el tipo de sociedad; superávit de capital, reservas, valorización del patrimonio,
En Colombia el periodo contable o fiscal va del 01° de enero al 31 de diciembre de cada año tiene como finalidad
son las herramientas para el registro de los diferentes echos económicos de la entidad (software contable)
MODULO 3
nomina
contratos de trabajo
datos generales de la nomina
devengados y deducciones
La nómina es un documento administrativo, que detalla los valores que se deben pagar y contabilizaren contraprestación a la labor cumplida
Acuerdo que se establece entre un empleador y un trabajador, por el que éste se obliga el trabajador a cumplir reglamento interno de trabajo, y empleador debe de cumplir con todo de ley para el trabajador.
Los datos personales del trabajador, salario base, valor día, extras, días laborados…
(Devengados, Deducciones)
Devengados: son los datos realizados para calcular la contraprestación a pagar al empleado por su labor desarrollada.
Deducciones: son los datos calculados para deducir de las contraprestaciones los montos correspondientes a las indicadas por la ley.