
Diagrama de flujo
P.T.
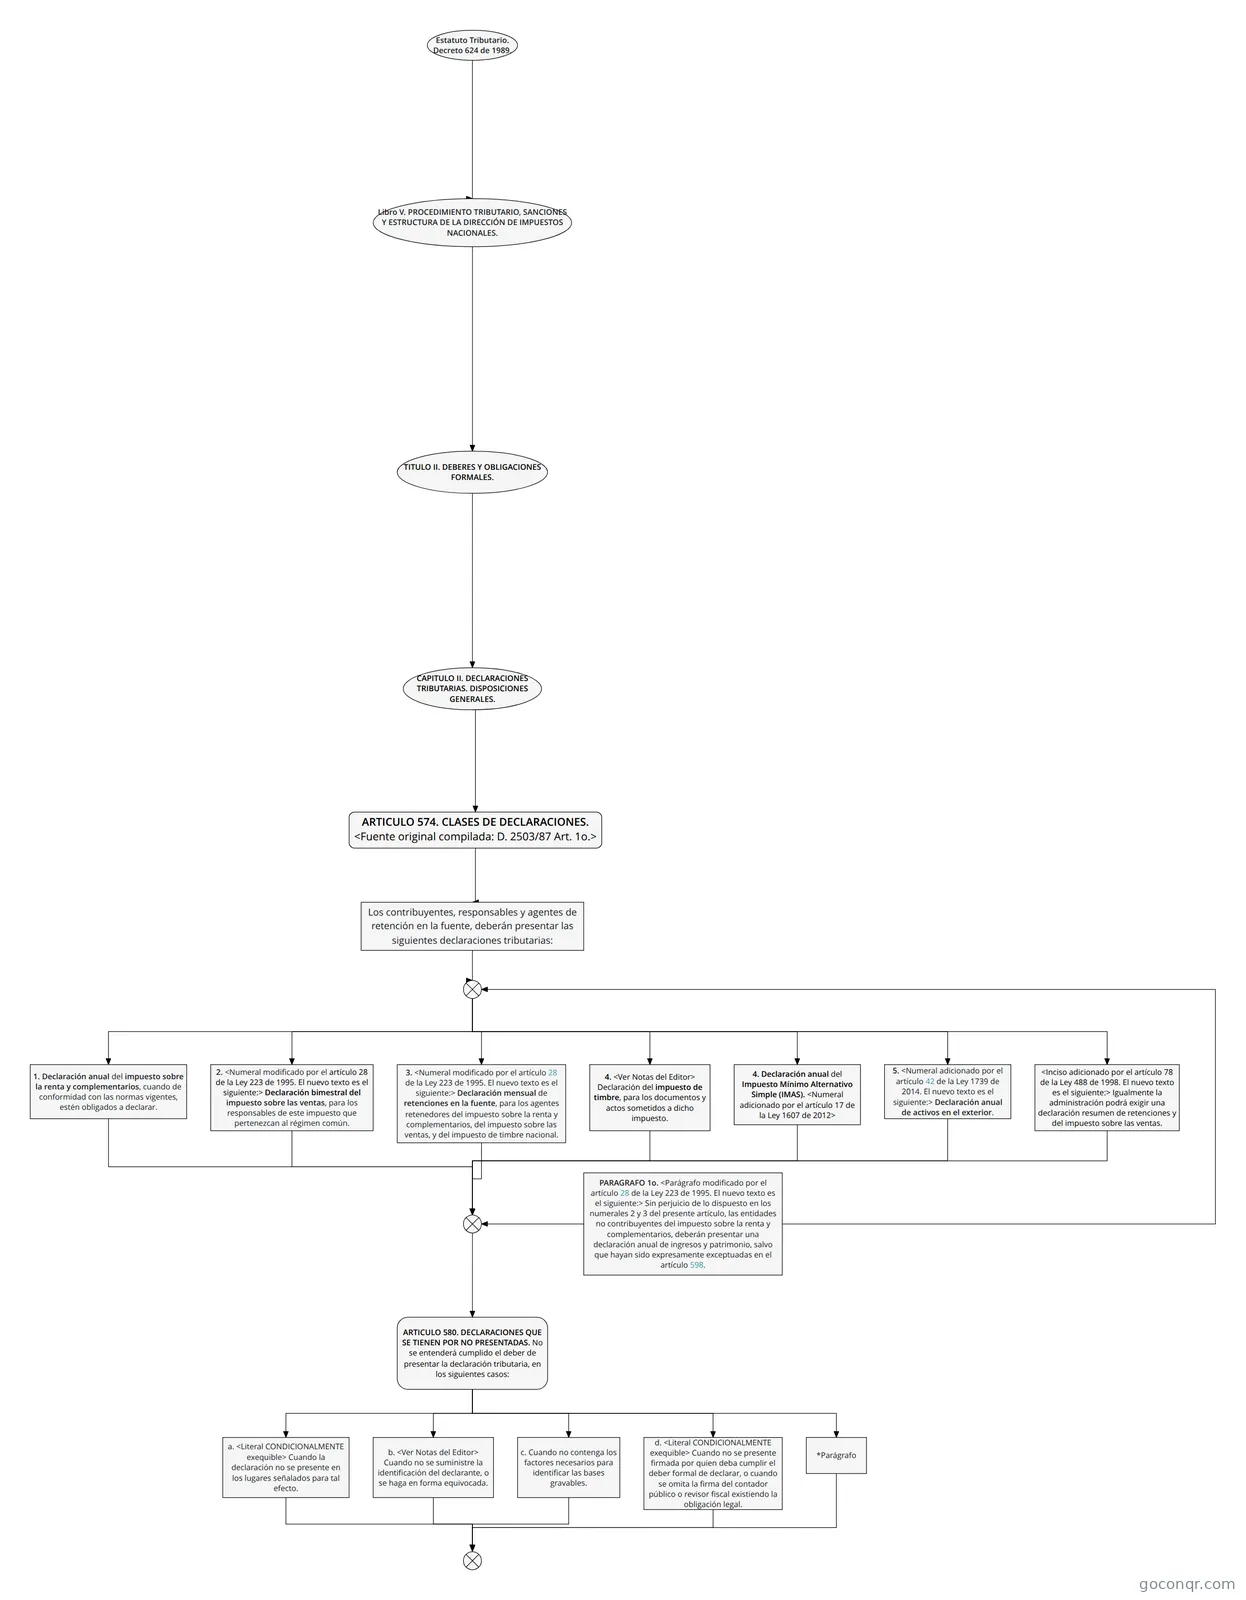
Diagrama de flujo: Declaraciones tributarias
Contenido del diagrama
Libro V. PROCEDIMIENTO TRIBUTARIO, SANCIONES Y ESTRUCTURA DE LA DIRECCIÓN DE IMPUESTOS NACIONALES.
Estatuto Tributario. Decreto 624 de 1989.
TITULO II. DEBERES Y OBLIGACIONES FORMALES.
CAPITULO II. DECLARACIONES TRIBUTARIAS. DISPOSICIONES GENERALES.
ARTICULO 574. CLASES DE DECLARACIONES. <Fuente original compilada: D. 2503/87 Art. 1o.>
Los contribuyentes, responsables y agentes de retención en la fuente, deberán presentar las siguientes declaraciones tributarias:
1. Declaración anual del impuesto sobre la renta y complementarios, cuando de conformidad con las normas vigentes, estén obligados a declarar.
2. <Numeral modificado por el artículo 28 de la Ley 223 de 1995. El nuevo texto es el siguiente:> Declaración bimestral del impuesto sobre las ventas, para los responsables de este impuesto que pertenezcan al régimen común.
3. <Numeral modificado por el artículo 28 de la Ley 223 de 1995. El nuevo texto es el siguiente:> Declaración mensual de retenciones en la fuente, para los agentes retenedores del impuesto sobre la renta y complementarios, del impuesto sobre las ventas, y del impuesto de timbre nacional.
4. <Ver Notas del Editor> Declaración del impuesto de timbre, para los documentos y actos sometidos a dicho impuesto.
4. Declaración anual del Impuesto Mínimo Alternativo Simple (IMAS). <Numeral adicionado por el artículo 17 de la Ley 1607 de 2012>
5. <Numeral adicionado por el artículo 42 de la Ley 1739 de 2014. El nuevo texto es el siguiente:> Declaración anual de activos en el exterior.
<Inciso adicionado por el artículo 78 de la Ley 488 de 1998. El nuevo texto es el siguiente:> Igualmente la administración podrá exigir una declaración resumen de retenciones y del impuesto sobre las ventas.
PARAGRAFO 1o. <Parágrafo modificado por el artículo 28 de la Ley 223 de 1995. El nuevo texto es el siguiente:> Sin perjuicio de lo dispuesto en los numerales 2 y 3 del presente artículo, las entidades no contribuyentes del impuesto sobre la renta y complementarios, deberán presentar una declaración anual de ingresos y patrimonio, salvo que hayan sido expresamente exceptuadas en el artículo 598.
ARTICULO 580. DECLARACIONES QUE SE TIENEN POR NO PRESENTADAS. No se entenderá cumplido el deber de presentar la declaración tributaria, en los siguientes casos:
a. <Literal CONDICIONALMENTE exequible> Cuando la declaración no se presente en los lugares señalados para tal efecto.
b. <Ver Notas del Editor> Cuando no se suministre la identificación del declarante, o se haga en forma equivocada.
c. Cuando no contenga los factores necesarios para identificar las bases gravables.
d. <Literal CONDICIONALMENTE exequible> Cuando no se presente firmada por quien deba cumplir el deber formal de declarar, o cuando se omita la firma del contador público o revisor fiscal existiendo la obligación legal.
*Parágrafo
Información
- Descripción
- Diagrama sobre P.T. , creado por Alex Sebastián Ceballos Guerrero el 26/03/2017.
- Creado por
- Alex Sebastián Ceballos Guerrero
- Visitas
- 4
- Valoración
Más sobre Declaraciones tributarias y su corrección