
Mapa mental
13 DEUDORES
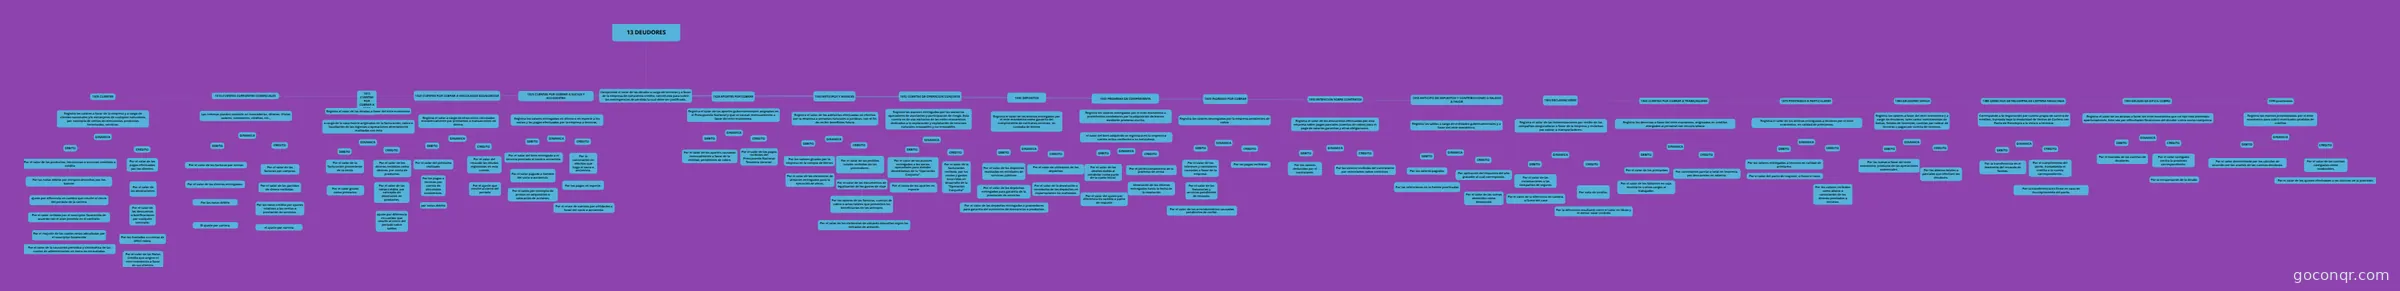
Mapa mental: Cuenta 13 deudores
Contenido del mapa
13 DEUDORES
Comprende el valor de las deudas a cargo de terceros y a favor de la empresa.De naturaleza crédito, constituida para cubrir las contingencias de pérdida la cual debe ser justificada.
- 1305 CLIENTES
- Registra los valores a favor de la empresa y a cargo de clientes nacionales y/o extranjeros de cualquier naturaleza, por concepto de ventas de mercancías, productos terminados, servicios.
- DINAMICA
- DEBITO
- Por el valor de los productos, mercancías o servicios vendidos a crédito
- Por las notas débito por cheques devueltos por los bancos
- ajuste por diferencia en cambio que resulte al cierre del período de la cartera
- Por el valor recibido por el suscriptor favorecido de acuerdo con el plan previsto en el contrato.
- Por el reajuste de las cuotas netas adeudadas por el suscriptor favorecido
- Por el valor de la causación periódica y sistemática de las cuotas de administración en mora no recaudadas.
- Por el reajuste de las cuotas netas adeudadas por el suscriptor favorecido
- Por el valor recibido por el suscriptor favorecido de acuerdo con el plan previsto en el contrato.
- ajuste por diferencia en cambio que resulte al cierre del período de la cartera
- Por las notas débito por cheques devueltos por los bancos
- Por el valor de los productos, mercancías o servicios vendidos a crédito
- CREDITO
- Por el valor de los pagos efectuados por los clientes.
- Por el valor de las devoluciones.
- Por el valor de los descuentos o bonificaciones por cualquier concepto.
- Por los traslados a cuentas de difícil cobro.
- Por el valor de las Notas Crédito que origine el ente económico a favor de sus clientes.
- Por los traslados a cuentas de difícil cobro.
- Por el valor de los descuentos o bonificaciones por cualquier concepto.
- Por el valor de las devoluciones.
- Por el valor de los pagos efectuados por los clientes.
- DEBITO
- DINAMICA
- Registra los valores a favor de la empresa y a cargo de clientes nacionales y/o extranjeros de cualquier naturaleza, por concepto de ventas de mercancías, productos terminados, servicios.
- 1310 CUENTAS CORRIENTES COMERCIALES
- Las remesas pueden consistir en mercaderías, dineros, títulos valores, comisiones, créditos, etc.,
- DINAMICA
- DEBITO
- Por el valor de las facturas por ventas
- Por el valor de los dineros entregados.
- Por las notas débito
- El ajuste por cartera.
- Por las notas débito
- Por el valor de los dineros entregados.
- Por el valor de las facturas por ventas
- CREDITO
- Por el valor de las facturas por compras.
- Por el valor de las partidas de dinero recibidas.
- Por las notas crédito por ajustes relativos a las ventas o prestación de servicios.
- el ajuste por cartera
- Por las notas crédito por ajustes relativos a las ventas o prestación de servicios.
- Por el valor de las partidas de dinero recibidas.
- Por el valor de las facturas por compras.
- DEBITO
- DINAMICA
- Las remesas pueden consistir en mercaderías, dineros, títulos valores, comisiones, créditos, etc.,
- 1315 CUENTAS POR COBRAR A CASA MATRIZ
- Registra el valor de las deudas a favor del ente económico
- a cargo de la casa matriz originadas en la facturación, cobro o liquidación de los ingresos u operaciones directamente realizadas con ésta
- DINAMICA
- DEBITO
- Por el valor de la facturación proveniente de la venta
- Por el valor girado como préstamo.
- Por el valor de la facturación proveniente de la venta
- CREDITO
- Por el valor de los dineros recibidos como abonos, por venta de productos.
- Por el valor de las notas crédito, por concepto de devolución de productos.
- ajuste por diferencia en cambio que resulte al cierre del período sobre saldos
- Por el valor de las notas crédito, por concepto de devolución de productos.
- Por el valor de los dineros recibidos como abonos, por venta de productos.
- DEBITO
- DINAMICA
- a cargo de la casa matriz originadas en la facturación, cobro o liquidación de los ingresos u operaciones directamente realizadas con ésta
- Registra el valor de las deudas a favor del ente económico
- 1320 CUENTAS POR COBRAR A VINCULADOS ECONOMICOS
- Registra el valor a cargo de otros entes vinculados económicamente por préstamos o transacciones en dinero.
- DINAMICA
- DEBITO
- Por el valor del préstamo realizado.
- Por los pagos a terceros por cuenta de vinculados económicos.
- por notas debito.
- Por los pagos a terceros por cuenta de vinculados económicos.
- Por el valor del préstamo realizado.
- CREDITO
- Por el valor del recaudo las deudas registradas en esta cuenta.
- Por el ajuste que resulte al cierre del período
- Por el valor del recaudo las deudas registradas en esta cuenta.
- DEBITO
- DINAMICA
- Registra el valor a cargo de otros entes vinculados económicamente por préstamos o transacciones en dinero.
- 1325 CUENTAS POR COBRAR A SOCIOS Y ACCIONISTAS
- Registra los valores entregados en dinero o en especie a los socios y los pagos efectuados por la empresa a terceros.
- DINAMICA
- DEBITO
- Por el valor del bien entregado o el servicio prestado al socio o accionista.
- Por el valor pagado a nombre del socio o accionista.
- Por el saldo por concepto de primas en adquisición o colocación de acciones.
- Por el valor pagado a nombre del socio o accionista.
- Por el valor del bien entregado o el servicio prestado al socio o accionista.
- CREDITO
- Por la cancelación en efectivo que haga el socio o accionista.
- Por los pagos en especie.
- Por el cruce de cuentas por utilidades a favor del socio o accionista.
- Por los pagos en especie.
- Por la cancelación en efectivo que haga el socio o accionista.
- DEBITO
- DINAMICA
- Registra los valores entregados en dinero o en especie a los socios y los pagos efectuados por la empresa a terceros.
- 1328 APORTES POR COBRAR
- Registra el valor de los aportes gubernamentales asignados en el Presupuesto Nacional y que se causan mensualmente a favor del ente económico.
- DINAMICA
- DEBITO
- Por el valor de los aportes causados mensualmente a favor de la entidad, pendientes de cobro.
- CREDITO
- Por el valor de los pagos recibidos del Presupuesto Nacional Tesorería General.
- DEBITO
- DINAMICA
- Registra el valor de los aportes gubernamentales asignados en el Presupuesto Nacional y que se causan mensualmente a favor del ente económico.
- 1330 ANTICIPOS Y AVANCES
- Registra el valor de los adelantos efectuados en efectivo por la empresa a personas naturales o jurídicas, con el fin de recibir beneficios futura
- DINAMICA
- DEBITO
- Por los valores girados por la empresa en la compra de bienes
- Por el valor de los elementos de almacén entregados para la ejecución de obras.
- Por los valores girados por la empresa en la compra de bienes
- CREDITO
- Por el valor de los pedidos totales recibidos de los proveedores.
- Por los valores de las facturas, cuentas de cobro o actas totales que presenten los beneficiarios de los anticipos
- Por el valor de los documentos de legalización de los gastos de viaje
- Por el valor de los elementos de almacén devueltos según las entradas de almacén.
- Por el valor de los documentos de legalización de los gastos de viaje
- Por los valores de las facturas, cuentas de cobro o actas totales que presenten los beneficiarios de los anticipos
- Por el valor de los pedidos totales recibidos de los proveedores.
- DEBITO
- DINAMICA
- Registra el valor de los adelantos efectuados en efectivo por la empresa a personas naturales o jurídicas, con el fin de recibir beneficios futura
- 1332 CUENTAS DE OPERACION CONJUNTA
- Registra los avances entregados por los socios no operadores de asociación y participación de riesgo. Esta cuenta es de uso exclusivo de los entes económicos dedicados a la exploración y explotación de recursos naturales renovables y no renovables.
- DINAMICA
- DEBITO
- Por el valor de las avances entregados a los socios operadores para atender desembolsos de la "Operación Conjunta".
- Por el costo de los aportes en especie
- Por el valor de las avances entregados a los socios operadores para atender desembolsos de la "Operación Conjunta".
- CREDITO
- Por el valor de la facturación recibida, por los costos y gastos incurridos en desarrollo de la "Operación Conjunta"
- DEBITO
- DINAMICA
- Registra los avances entregados por los socios no operadores de asociación y participación de riesgo. Esta cuenta es de uso exclusivo de los entes económicos dedicados a la exploración y explotación de recursos naturales renovables y no renovables.
- 1335 DEPOSITOS
- Registra el valor de los dineros entregados por el ente económico como garantía del cumplimiento de contratos,servicios, en custodia de bienes
- DINAMICA
- DEBITO
- Por el valor de los depósitos realizados en entidades de servicios públicos
- Por el valor de los depósitos entregados para garantía de la prestación de servicios.
- Por el valor de los depósitos entregados a proveedores para garantía del suministro de mercancías o productos.
- Por el valor de los depósitos entregados para garantía de la prestación de servicios.
- Por el valor de los depósitos realizados en entidades de servicios públicos
- CREDITO
- Por el valor de utilización de los depósitos
- Por el valor de la devolución o reembolso de los depósitos en importaciones no realizadas.
- Por el valor de utilización de los depósitos
- DEBITO
- DINAMICA
- Registra el valor de los dineros entregados por el ente económico como garantía del cumplimiento de contratos,servicios, en custodia de bienes
- 1340 PROMESAS DE COMPRAVENTA
- Registra los valores entregados por el ente económico a promitentes vendedores por la adquisición de bienes mediante promesa escrita.
- el valor del bien adquirido se registrará en la respectiva cuenta activa conforme a su naturaleza.
- DINAMICA
- DEBITO
- Por el valor de los abonos dados al vendedor como parte de la cuota inicial.
- Por el valor del ajuste por diferencia en cambio o pacto de reajuste
- Por el valor de los abonos dados al vendedor como parte de la cuota inicial.
- CREDITO
- Por el perfeccionamiento de la promesa de venta.
- devolución de los dineros entregados hasta la fecha de la resolución
- Por el perfeccionamiento de la promesa de venta.
- DEBITO
- DINAMICA
- el valor del bien adquirido se registrará en la respectiva cuenta activa conforme a su naturaleza.
- Registra los valores entregados por el ente económico a promitentes vendedores por la adquisición de bienes mediante promesa escrita.
- 1345 INGRESOS POR COBRAR
- Registra los valores devengados por la empresa pendientes de cobro
- DINAMICA
- DEBITO
- Por el valor de los intereses y comisiones causados a favor de la empresa.
- Por el valor de los honorarios y servicios pendientes de recaudo.
- Por el valor de los arrendamientos causados pendientes de recibir.
- Por el valor de los honorarios y servicios pendientes de recaudo.
- Por el valor de los intereses y comisiones causados a favor de la empresa.
- CREDITO
- Por los pagos recibidos.
- DEBITO
- DINAMICA
- Registra los valores devengados por la empresa pendientes de cobro
- 1350 RETENCION SOBRE CONTRATOS
- Registra el valor de los descuentos efectuados por otra empresa sobre pagos parciales (cuentas de cobro) para el pago de salarios,garantías y otras obligaciones.
- DINAMICA
- DEBITO
- Por los valores deducidos por el contratante.
- CREDITO
- Por los valores recibidos del contratante por retenciones sobre contratos.
- DEBITO
- DINAMICA
- Registra el valor de los descuentos efectuados por otra empresa sobre pagos parciales (cuentas de cobro) para el pago de salarios,garantías y otras obligaciones.
- 1355 ANTICIPO DE IMPUESTOS Y CONTRIBUCIONES O SALDOS A FAVOR
- Registra los saldos a cargo de entidades gubernamentales y a favor del ente económico,
- DINAMICA
- DEBITO
- Por los valores pagados
- Por las retenciones en la fuente practicadas
- Por los valores pagados
- CREDITO
- Por aplicación del impuesto del año gravable al cual corresponda.
- Por el valor de las sumas obtenidas como devolución
- Por aplicación del impuesto del año gravable al cual corresponda.
- DEBITO
- DINAMICA
- Registra los saldos a cargo de entidades gubernamentales y a favor del ente económico,
- 1360 RECLAMACIONES
- Registra el valor de las indemnizaciones por recibir de las compañías aseguradoras a favor de la empresa y reclamos por cobrar a transportadores.
- DINAMICA
- DEBITO
- Por el valor de las reclamaciones a las compañías de seguros
- Por el valor de la diferencia en cambio, si fuere del caso
- Por el valor de las reclamaciones a las compañías de seguros
- CREDITO
- Por nota de credito.
- Por la diferencia resultante entre el valor en libros y el menor valor recibido
- Por nota de credito.
- DEBITO
- DINAMICA
- 1365 CUENTAS POR COBRAR A TRABAJADORES
- Registra los derechos a favor del ente económico, originados en créditos otorgados al personal con vínculo labora
- DINAMICA
- DEBITO
- Por el valor de los préstamos
- Por el valor de los faltantes en caja, inventario u otros cargos al trabajador.
- Por el valor de los préstamos
- CREDITO
- Por cancelación parcial o total en tesorería, por descuentos en nómina,
- DEBITO
- DINAMICA
- 1370 PRESTAMOS A PARTICULARES
- Registra el valor de los dineros entregados a terceros por el ente económico, en calidad de préstamos.
- DINAMICA
- DEBITO
- Por los valores entregados a terceros en calidad de préstamo.
- Por el valor del pacto de reajuste, si fuere el caso.
- Por los valores entregados a terceros en calidad de préstamo.
- CREDITO
- Por los valores recibidos como abono o cancelación de los dineros prestados a terceros.
- DEBITO
- DINAMICA
- 1380 DEUDORES VARIOS
- Registra los valores a favor del ente económico y a cargo de deudores, tales como: comisionistas de bolsas, fondos de inversión, cuentas por cobrar de terceros y pagos por cuenta de terceros.
- DINAMICA
- DEBITO
- Por las sumas a favor del ente económico, producto de las operaciones comerciales.
- CREDITO
- Por los abonos totales o parciales que efectúen los deudores.
- DEBITO
- DINAMICA
- 1385 DERECHOS DE RECOMPRA DE CARTERA NEGOCIADA
- Corresponde a la negociación por cuenta propia de cartera de créditos, transada bajo la modalidad de Ventas de Cartera con Pacto de Recompra a la vista o a término.
- DINAMICA
- DEBITO
- Por la transferencia en el momento del recaudo de fondos.
- CREDITO
- Por el cumplimiento del pacto, trasladando el crédito a la cuenta correspondiente.
- Por la transferencia en firme en caso de incumplimiento del pacto.
- Por el cumplimiento del pacto, trasladando el crédito a la cuenta correspondiente.
- DEBITO
- DINAMICA
- 1390 DEUDAS DE DIFICIL COBRO
- Registra el valor de las deudas a favor del ente económico que no han sido atendidas oportunamente, bien sea por dificultades financieras del deudor u otra causa cualquiera.
- DINAMICA
- DEBITO
- Por el traslado de las cuentas de deudores.
- CREDITO
- Por el valor castigado contra la provisión correspondiente.
- Por la recuperación de la deuda.
- Por el valor castigado contra la provisión correspondiente.
- DEBITO
- DINAMICA
- 1399 provisiones
- Registra los montos provisionados por el ente económico para cubrir eventuales pérdidas de créditos
- DINAMICA
- DEBITO
- Por el valor determinado por los cálculos de acuerdo con los análisis de las cuentas deudoras.
- CREDITO
- Por el valor de las cuentas castigadas como incobrables.
- Por el valor de los ajustes efectuados a los cálculos de la provisión.
- Por el valor de las cuentas castigadas como incobrables.
- DEBITO
- DINAMICA
- Registra los montos provisionados por el ente económico para cubrir eventuales pérdidas de créditos
- Registra el valor de las deudas a favor del ente económico que no han sido atendidas oportunamente, bien sea por dificultades financieras del deudor u otra causa cualquiera.
- Corresponde a la negociación por cuenta propia de cartera de créditos, transada bajo la modalidad de Ventas de Cartera con Pacto de Recompra a la vista o a término.
- Registra los valores a favor del ente económico y a cargo de deudores, tales como: comisionistas de bolsas, fondos de inversión, cuentas por cobrar de terceros y pagos por cuenta de terceros.
- Registra el valor de los dineros entregados a terceros por el ente económico, en calidad de préstamos.
- Registra los derechos a favor del ente económico, originados en créditos otorgados al personal con vínculo labora
- Registra el valor de las indemnizaciones por recibir de las compañías aseguradoras a favor de la empresa y reclamos por cobrar a transportadores.
- 1305 CLIENTES
Información
- Descripción
- jhjk joderrrrrrrrrrrrrrrr
- Creado por
- andres felipe lopez buritica
- Visitas
- 1
- Valoración