Mapa mental
CUENTAS REALES O DE BALANCE
Contenido del mapa
CUENTAS REALES O DE BALANCE
CLASIFICACION Estas cuentas pueden corresponder a: Activo, Pasivo y Patrimonio.
- PASIVO
- Representa las obligaciones contraídas por cualquier concepto para ser canceladas en el futuro a terceros, como el pago a bancos, proveedores, impuestos, salarios a empleados, entre otros.
- Corriente
- Son aquellas obligaciones y deudas que tiene la empresa en un plazo inferior a un año.
- No Corriente
- aquellas obligaciones y deudas que tiene la compañía en un tiempo superior a un año.
- Pueden ser:
- Corriente
- CARACTERISRICAS
- Para que una obligación sea considerada pasivo: Esta tiene que haberse causado: contabilizarla para luego hacer el pago. Que el tercero quien se le debe sea real.
- MOVIMIENTO
- Estas cuentas inician y aumentan su movimiento en el debe, es decir, cuando la transacción o movimiento es de naturaleza débito. A su vez estas cuentas disminuyen y se cancelan en el haber, es decir, cuando su naturaleza es crédito
- Estas cuentas inician y aumentan su movimiento en el debe, es decir, cuando la transacción o movimiento es de naturaleza débito. A su vez estas cuentas disminuyen y se cancelan en el haber, es decir, cuando su naturaleza es crédito
- Representa las obligaciones contraídas por cualquier concepto para ser canceladas en el futuro a terceros, como el pago a bancos, proveedores, impuestos, salarios a empleados, entre otros.
- ACTIVO
- Está constituido por bienes y derechos que le pertenecen a la empresa. Pueden generar dinero o ingresos en el futuro, por lo tanto ofrecen beneficios económicos a esta.
- CORRIENTE
- activos con los que cuenta una compañía con un período inferior a un año
- NO CORRIENTE
- son aquellos activos que son propensos a convertirse en efectivo en un período superior a 1 año
- se divide en:
- CORRIENTE
- CARACTERISTICAS
- Los bienes o derechos son considerados activo sí: *Generan beneficios o servicios. *Están bajo el control de la empresa. * Suscitan derecho de reclamación.
- mOVIMIENTO
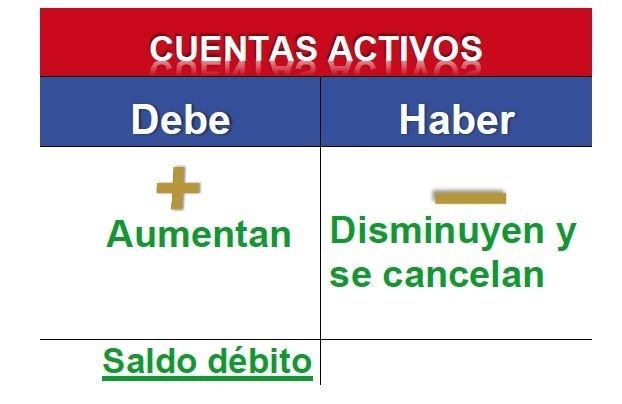
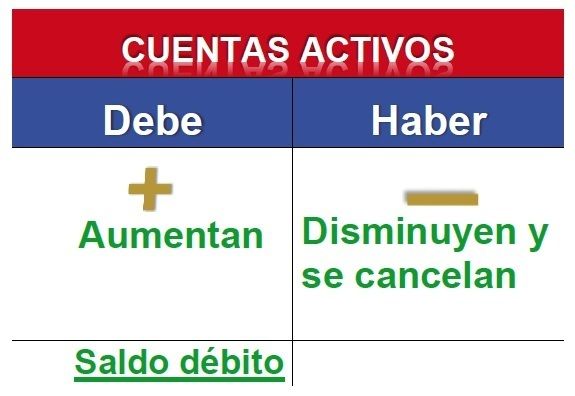
- Estas cuentas inician y aumentan su movimiento en el debe, es decir, cuando la transacción o movimiento es de naturaleza débito. A su vez estas cuentas disminuyen y se cancelan en el haber, es decir, cuando su naturaleza es crédito.
- Está constituido por bienes y derechos que le pertenecen a la empresa. Pueden generar dinero o ingresos en el futuro, por lo tanto ofrecen beneficios económicos a esta.
- PATRIMONIO
- Es el valor resultante de la diferencia entre el activo y el pasivo
- CARACTERISTICAS
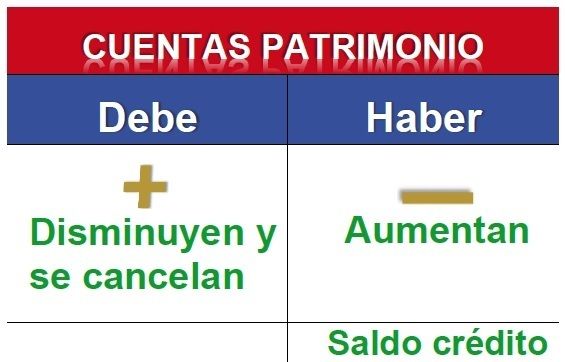
- El patrimonio debe cumplir las siguientes características: Estar conformado por la inversión inicial y la adicional entregada por los propietarios de la empresa. Incrementar con las utilidades y disminuir con las pérdidas.
- MOVIMIENTO
- MOVIMIENTO
- El patrimonio debe cumplir las siguientes características: Estar conformado por la inversión inicial y la adicional entregada por los propietarios de la empresa. Incrementar con las utilidades y disminuir con las pérdidas.
- CARACTERISTICAS
- Es el valor resultante de la diferencia entre el activo y el pasivo
- PASIVO
¿que son? representan valores tangibles como las propiedades, las deudas y el capital, formando parte de un estado financiero llamado: balance general, el cual es requerido en cualquier empresa y sirve de base para el análisis financiero y la toma de decisiones gerenciales