
Mapa mental
Transacción Comercial Fundamentos
Contenido del mapa
Transacción Comercial Fundamentos
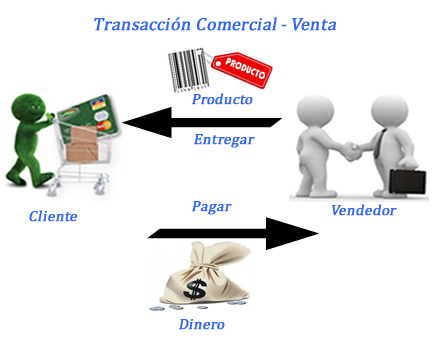
Intervienen dos partes, el comprador y el vendedor
- Actúan de manera individual y cuenta propia.
Operación que se da un hecho cierto
- entrega de bienes o la prestación de servicios a cambio de dinero o compromisos futuros de pago
- Es medible en unidades monetarias y deberá estar soportada con un documento legal.
- Dos tipos
- Generan ingresos
- Genera gastos.
- Dos tipos
- Es medible en unidades monetarias y deberá estar soportada con un documento legal.
- entrega de bienes o la prestación de servicios a cambio de dinero o compromisos futuros de pago
PARTIDA DOBLE
- Constituye el concepto de contabilidad generalmente aceptado (CCGA) más práctico, útil y conveniente para procesar las transacciones y producir los estados financieros.
- Cada hecho u operación realizada afectará por lo menos a dos partidas o cuentas contables;
- Propicia esta regla: no habrá deudor sin acreedor y viceversa.
- Si un elemento disminuye es porque otro aumenta
- Si se produce una entrada en un elemento es porque hay una salida de otro elemento.
- Es un sistema de registro de las operaciones que efectúa toda empresa u organización
- El efectuar un cargo en la cuenta que se recibe se denomina partidas deudoras y se registran al lado izquierdo
- Al efectuar un abono a una cuenta que se entrega se denominará partidas acreedoras y se anotan al lado derecho.
- El resultado final de la aplicación del principio de partida doble, es lo que se conoce como asiento contable.
- Constituye el concepto de contabilidad generalmente aceptado (CCGA) más práctico, útil y conveniente para procesar las transacciones y producir los estados financieros.
PERSONIFICACIÓN DE LAS CUENTAS
- Término que se utiliza en contabilidad para darle un nombre o una denominación genérica a una cuenta contable de una empresa o compañía, ya sea ésta de bienes, valores o servicios.
- Permite un orden y reconocimiento más fácil de todas las cuentas contables y, por ende, un control más eficiente de las mismas.
- Clasificación
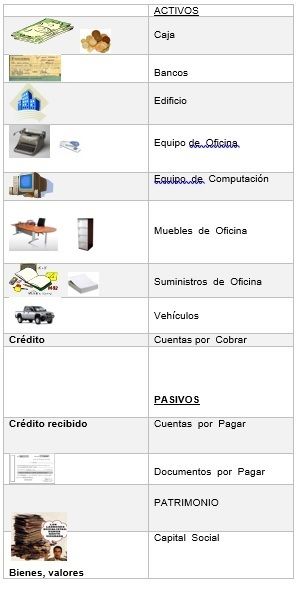
- ACTIVOS
- Es todo bien de la empresa, ya sea éste tangible o intangible
- ACTIVO CORRIENTE
- Es el dinero en efectivo que se posee o aquellos bienes que podrían convertirse fácilmente en efectivo
- Por ejemplo, la mercancía que está en inventario para ser vendida.
- Puede ser:
- ACTIVO DISPONIBLE
- Dinero efectivo en caja o dinero en cuenta corriente bancaria.
- Puede ser oro, moneda extranjera, cheques, entre otros.
- Dinero efectivo en caja o dinero en cuenta corriente bancaria.
- ACTIVO EXIGIBLE
- Son todas las cuentas por cobrar
- puede ser
- Mercancía vendida o servicios prestados que están en vías de ser pagados por el cliente, pagarés, letras o documentos firmados por el cliente como promesa de pago, etc.
- puede ser
- Son todas las cuentas por cobrar
- ACTIVO REALIZABLE
- Es todo el inventario de mercadería, los bienes en stock disponibles para la venta
- Es decir
- Para convertirse en dinero efectivo en el corto plazo.
- Es decir
- Es todo el inventario de mercadería, los bienes en stock disponibles para la venta
- ACTIVO DISPONIBLE
- Es el dinero en efectivo que se posee o aquellos bienes que podrían convertirse fácilmente en efectivo
- ACTIVOS FIJOS
- También llamado Activo No Corriente
- Son todos los bienes fijos, permanentes que pertenecen a la empresa
- Con los que ésta cuenta para desarrollar su actividad comercial.
- Los terrenos y edificaciones sobre los que está emplazada la compañía u otros de su pertenencia, los vehículos a nombre de la compañía, las maquinarias, todo el mobiliario y los equipos de computación, software, licencias, patentes, etcétera.
- Se debe tomar en cuenta también las amortizaciones o depreciaciones que con el tiempo sufren los bienes.
- Los terrenos y edificaciones sobre los que está emplazada la compañía u otros de su pertenencia, los vehículos a nombre de la compañía, las maquinarias, todo el mobiliario y los equipos de computación, software, licencias, patentes, etcétera.
- Con los que ésta cuenta para desarrollar su actividad comercial.
- Son todos los bienes fijos, permanentes que pertenecen a la empresa
- También llamado Activo No Corriente
- ACTIVOS DIFERIDOS
- Son todos aquellos que se registran parcialmente
- una vez que son pagados, no son reembolsables ni recuperables.
- Los alquileres o los seguros pagados por anticipado, la publicidad, gastos de constitución de la empresa, registros, etc.
- Todas las cuentas de Activos son de naturaleza deudora.
- Su saldo aumenta cuando son cargadas y disminuye cuando son abonadas o acreditadas.
- Todas las cuentas de Activos son de naturaleza deudora.
- Los alquileres o los seguros pagados por anticipado, la publicidad, gastos de constitución de la empresa, registros, etc.
- una vez que son pagados, no son reembolsables ni recuperables.
- Son todos aquellos que se registran parcialmente
- PASIVOS
- Es toda deuda o compromiso adquirido por la empresa
- Es el aporte de terceros en el financiamiento de la empresa
- PASIVO CORRIENTE
- Son todas las deudas u obligaciones que deben ser saldadas en el corto plazo
- Cuentas y documentos por pagar, préstamos bancarios y de otra índole, hipotecas, etc.
- Son todas las deudas u obligaciones que deben ser saldadas en el corto plazo
- PASIVO A LARGO PLAZO
- También llamado Pasivo No Corriente
- Son todas las deudas u obligaciones que deben ser saldadas a largo plazo, es decir, en un lapso mayor a doce meses.
- Cuentas y documentos por pagar a largo plazo, aportes a la seguridad social pendientes de pago, retenciones por pagar, etc.
- Son todas las deudas u obligaciones que deben ser saldadas a largo plazo, es decir, en un lapso mayor a doce meses.
- También llamado Pasivo No Corriente
- PASIVO CORRIENTE
- Es el aporte de terceros en el financiamiento de la empresa
- Es toda deuda o compromiso adquirido por la empresa
- PATRIMONIO
- Conjunto de bienes que pertenecen a la empresa y sus accionistas
- obtenidos a lo largo del desarrollo de un proceso contable.
- La suma del patrimonio y los pasivos tiene que ser exactamente igual a la cantidad que se tiene asentada en los Activos contables.
- Se incluyen los aportes realizados por los accionistas (Capital social).
- El resultado del patrimonio expone si la empresa cerró su ejercicio con utilidad o con pérdida.
- Se incluyen los aportes realizados por los accionistas (Capital social).
- La suma del patrimonio y los pasivos tiene que ser exactamente igual a la cantidad que se tiene asentada en los Activos contables.
- obtenidos a lo largo del desarrollo de un proceso contable.
- Las cuentas de Pasivo y Patrimonio son de naturaleza acreedora.
- El Balance será positivo si los activos son mayores a los pasivos. De lo contrario, el Balance será negativo.
- Conjunto de bienes que pertenecen a la empresa y sus accionistas
- CUENTAS DE RESULTADOS
- CUENTAS DE INGRESOS
- Son aquellas que repercuten en el aumento del patrimonio neto.
- Las ventas de bienes o servicios, pero también las comisiones, los ingresos percibidos por concepto de alquileres y los intereses devengados.
- Son aquellas que repercuten en el aumento del patrimonio neto.
- COSTOS
- Son los gastos en los que se tuvo que incurrir para poder producir los bienes a vender o los servicios a prestar por parte de la empresa.
- Compra de materia prima, costo de venta y costo de inventario.
- Son los gastos en los que se tuvo que incurrir para poder producir los bienes a vender o los servicios a prestar por parte de la empresa.
- CUENTA DE GASTOS
- Son aquellas que repercuten en la disminución del patrimonio neto.
- Los sueldos, las comisiones a pagar por concepto de ventas, cargas sociales, viáticos, transporte, seguros, mantenimiento de maquinarias, publicidad y propaganda
- Se incluyen aquí todos los gastos administrativos como alquileres, fondos de reserva, cuentas incobrables, vacaciones y otros. Por último, los gastos financieros como comisiones bancarias, impuestos e intereses por mora.
- Cuando el ingreso es mayor que los gastos se habla de una Ganancia para la compañía, de lo contrario, se habla de Pérdida.
- Se incluyen aquí todos los gastos administrativos como alquileres, fondos de reserva, cuentas incobrables, vacaciones y otros. Por último, los gastos financieros como comisiones bancarias, impuestos e intereses por mora.
- Los sueldos, las comisiones a pagar por concepto de ventas, cargas sociales, viáticos, transporte, seguros, mantenimiento de maquinarias, publicidad y propaganda
- Son aquellas que repercuten en la disminución del patrimonio neto.
- CUENTAS DE INGRESOS
- ACTIVOS
- Clasificación
- Permite un orden y reconocimiento más fácil de todas las cuentas contables y, por ende, un control más eficiente de las mismas.
- Término que se utiliza en contabilidad para darle un nombre o una denominación genérica a una cuenta contable de una empresa o compañía, ya sea ésta de bienes, valores o servicios.
Imágenes y archivos del mapa
Información
- Descripción
- Mapa Mental sobre Transacción Comercial Fundamentos, creado por Cristina Chavez el 19/11/2019.
- Creado por
- Cristina Chavez
- Visitas
- 726
- Valoración