
Mapa mental
SWAP
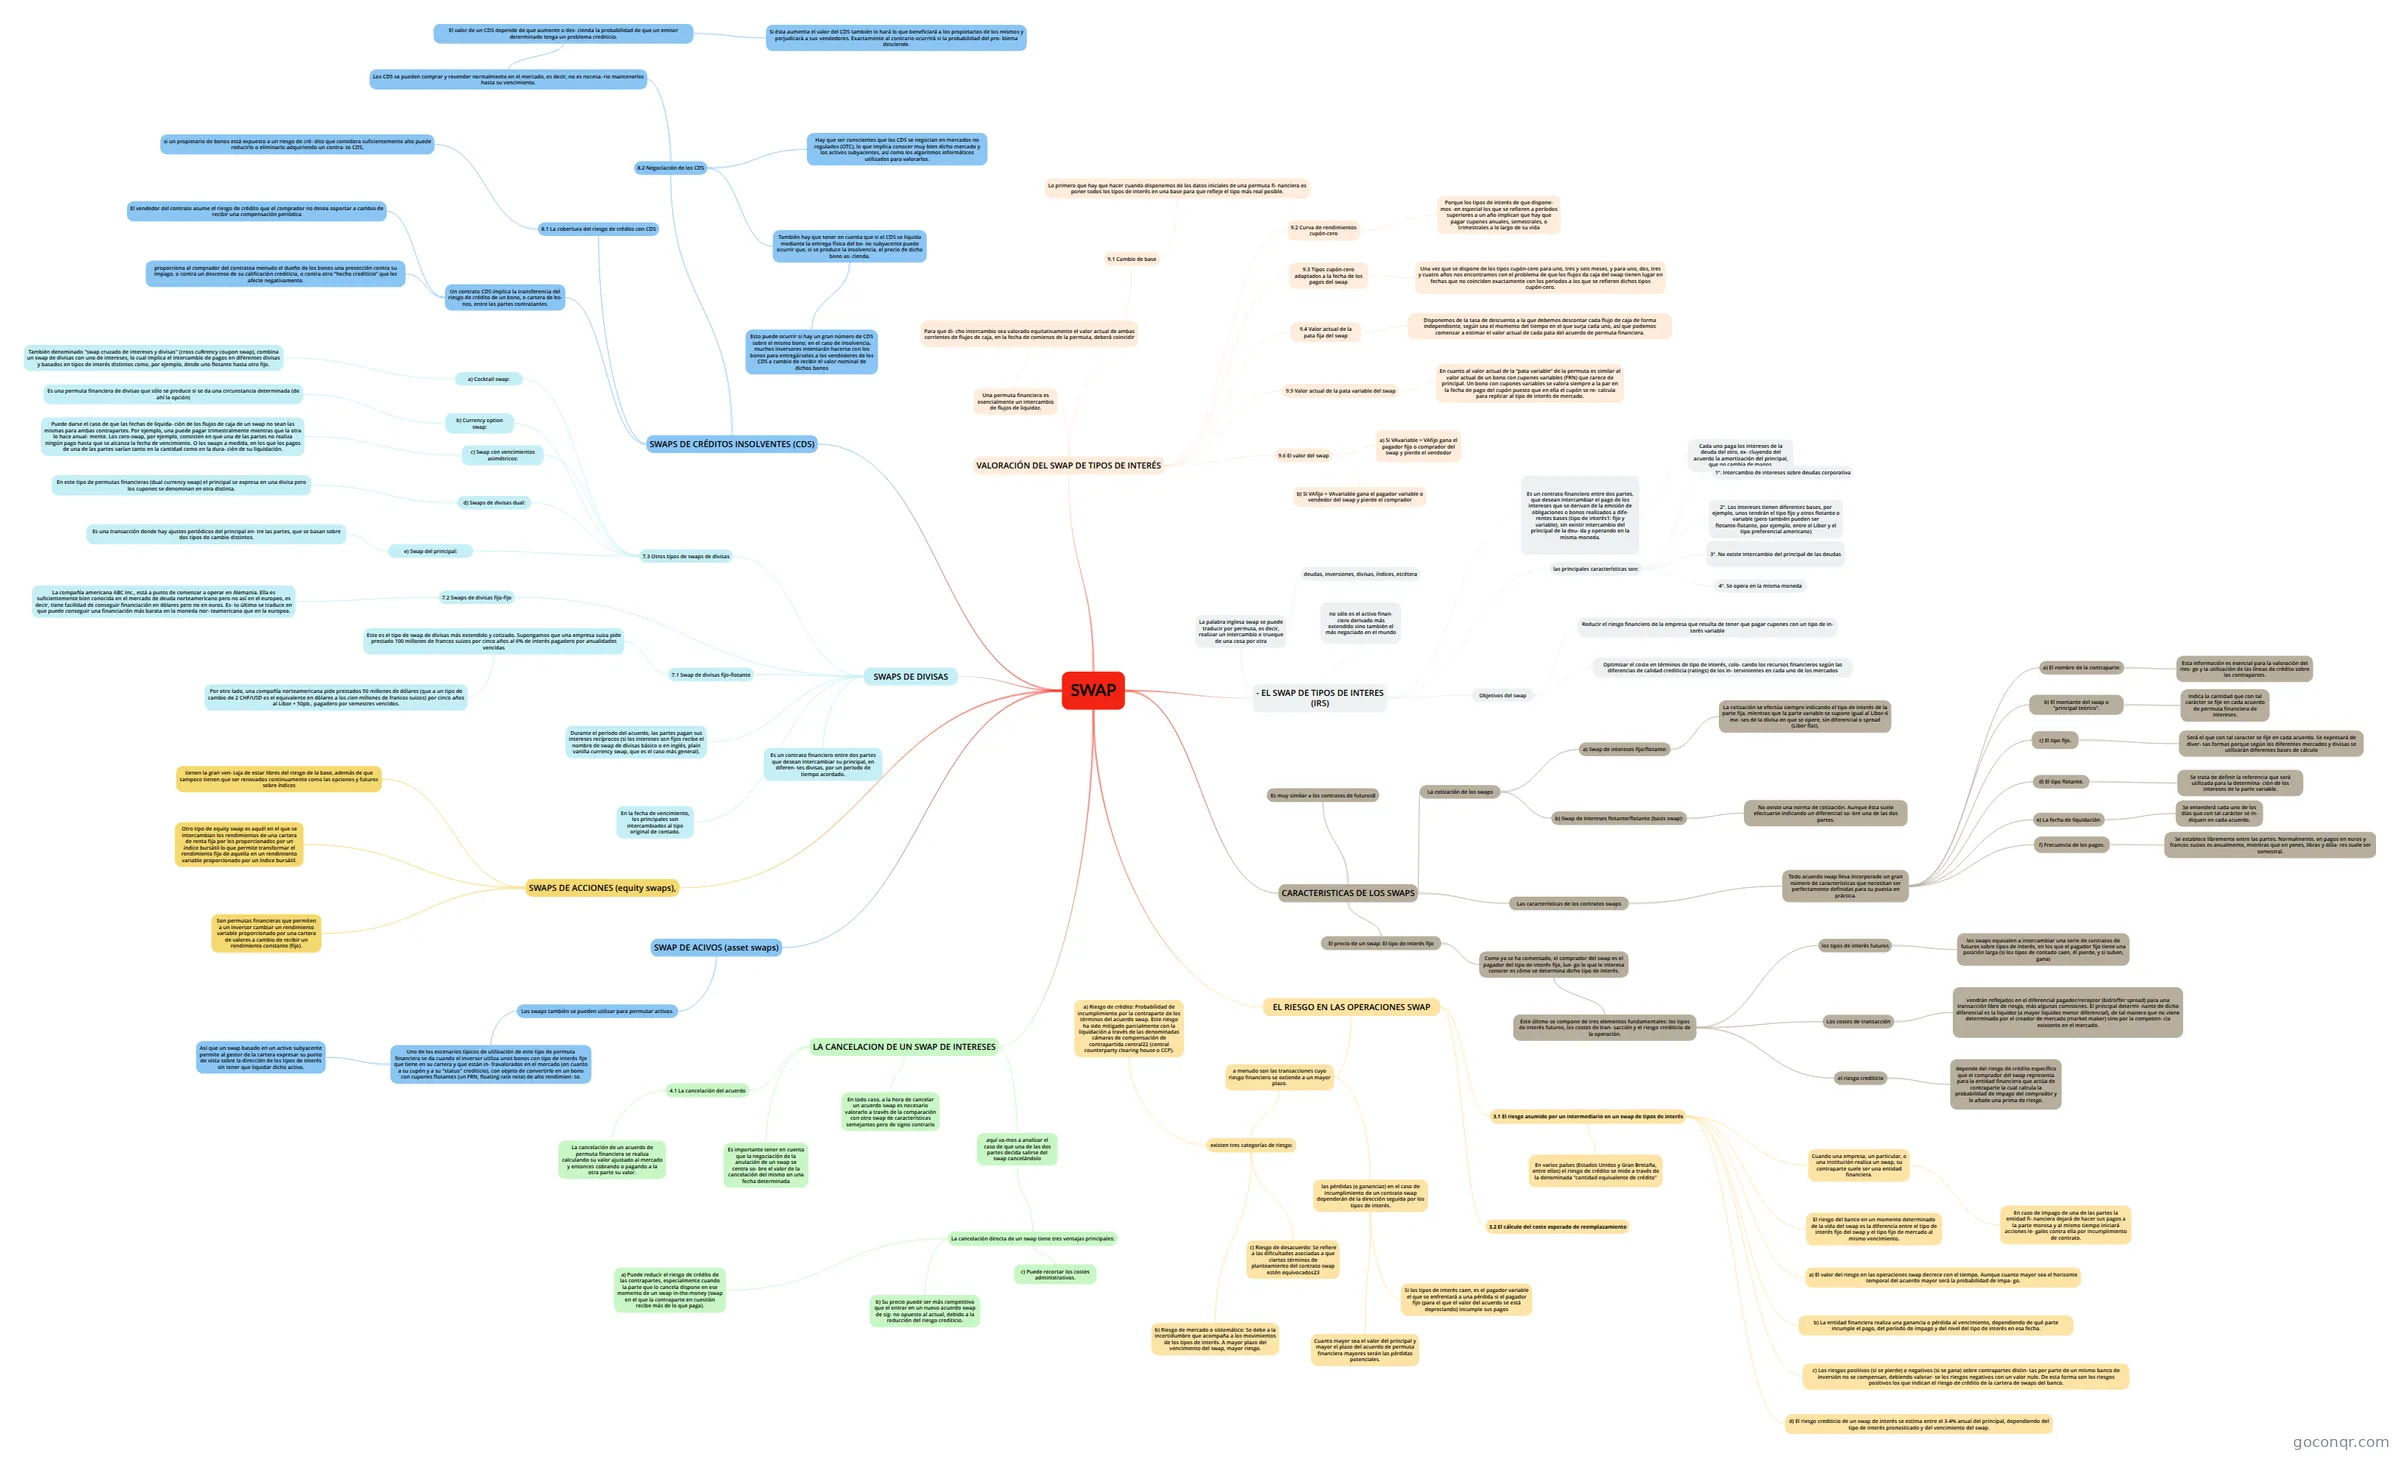
Mapa mental: Swap financiero
Contenido del mapa
SWAP
- EL SWAP DE TIPOS DE INTERES (IRS)
- La palabra inglesa swap se puede traducir por permuta, es decir, realizar un intercambio o trueque de una cosa por otra
- deudas, inversiones, divisas, índices, etcétera
- no sólo es el activo finan- ciero derivado más extendido sino también el más negociado en el mundo
- Es un contrato financiero entre dos partes, que desean intercambiar el pago de los intereses que se derivan de la emisión de obligaciones o bonos realizados a dife- rentes bases (tipo de interés1: fijo y variable), sin existir intercambio del principal de la deu- da y operando en la misma moneda.
- Cada uno paga los intereses de la deuda del otro, ex- cluyendo del acuerdo la amortización del principal, que no cambia de manos.
- las principales características son:
- 2º. Los intereses tienen diferentes bases, por ejemplo, unos tendrán el tipo fijo y otros flotante o variable (pero también pueden ser flotante-flotante, por ejemplo, entre el Libor y el tipo preferencial americano)
- 1º. Intercambio de intereses sobre deudas corporativa
- 3º. No existe intercambio del principal de las deudas
- 4º. Se opera en la misma moneda
- Objetivos del swap
- Reducir el riesgo financiero de la empresa que resulta de tener que pagar cupones con un tipo de in- terés variable
- Optimizar el coste en términos de tipo de interés, colo- cando los recursos financieros según las diferencias de calidad crediticia (ratings) de los in- tervinientes en cada uno de los mercados
- La palabra inglesa swap se puede traducir por permuta, es decir, realizar un intercambio o trueque de una cosa por otra
CARACTERISTICAS DE LOS SWAPS
- Es muy similar a los contratos de futuros8
- La cotización de los swaps
- a) Swap de intereses fijo/flotante:
- La cotización se efectúa siempre indicando el tipo de interés de la parte fija, mientras que la parte variable se supone igual al Libor-6 me- ses de la divisa en que se opere, sin diferencial o spread (Libor flat).
- b) Swap de intereses flotante/flotante (basis swap):
- No existe una norma de cotización. Aunque ésta suele efectuarse indicando un diferencial so- bre una de las dos partes.
- a) Swap de intereses fijo/flotante:
- Las características de los contratos swaps
- Todo acuerdo swap lleva incorporado un gran número de características que necesitan ser perfectamente definidas para su puesta en práctica.
- a) El nombre de la contraparte:
- Esta información es esencial para la valoración del ries- go y la utilización de las líneas de crédito sobre las contrapartes.
- b) El montante del swap o "principal teórico".
- Indica la cantidad que con tal carácter se fije en cada acuerdo de permuta financiera de intereses.
- c) El tipo fijo.
- Será el que con tal caracter se fije en cada acuerdo. Se expresará de diver- sas formas porque según los diferentes mercados y divisas se utilizarán diferentes bases de cálculo
- d) El tipo flotante.
- Se trata de definir la referencia que será utilizada para la determina- ción de los intereses de la parte variable.
- e) La fecha de liquidación.
- Se entenderá cada uno de los días que con tal carácter se in- diquen en cada acuerdo.
- f) Frecuencia de los pagos.
- Se establece libremente entre las partes. Normalmente, en pagos en euros y francos suizos es anualmente, mientras que en yenes, libras y dóla- res suele ser semestral.
- a) El nombre de la contraparte:
- Todo acuerdo swap lleva incorporado un gran número de características que necesitan ser perfectamente definidas para su puesta en práctica.
- El precio de un swap: El tipo de interés fijo
- Como ya se ha comentado, el comprador del swap es el pagador del tipo de interés fijo, lue- go lo que le interesa conocer es cómo se determina dicho tipo de interés.
- Éste último se compone de tres elementos fundamentales: los tipos de interés futuros, los costes de tran- sacción y el riesgo crediticio de la operación.
- los tipos de interés futuros
- los swaps equivalen a intercambiar una serie de contratos de futuros sobre tipos de interés, en los que el pagador fijo tiene una posición larga (si los tipos de contado caen, él pierde, y si suben, gana)
- Los costes de transacción
- vendrán reflejados en el diferencial pagador/receptor (bid/offer spread) para una transacción libre de riesgo, más algunas comisiones. El principal determi- nante de dicho diferencial es la liquidez (a mayor liquidez menor diferencial), de tal manera que no viene determinado por el creador de mercado (market maker) sino por la competen- cia existente en el mercado.
- el riesgo crediticio
- depende del riesgo de crédito específico que el comprador del swap representa para la entidad financiera que actúa de contraparte la cual calcula la probabilidad de impago del comprador y le añade una prima de riesgo.
- los tipos de interés futuros
- Éste último se compone de tres elementos fundamentales: los tipos de interés futuros, los costes de tran- sacción y el riesgo crediticio de la operación.
- Como ya se ha comentado, el comprador del swap es el pagador del tipo de interés fijo, lue- go lo que le interesa conocer es cómo se determina dicho tipo de interés.
EL RIESGO EN LAS OPERACIONES SWAP
- a menudo son las transacciones cuyo riesgo financiero se extiende a un mayor plazo.
- existen tres categorías de riesgo:
- a) Riesgo de crédito: Probabilidad de incumplimiento por la contraparte de los términos del acuerdo swap. Este riesgo ha sido mitigado parcialmente con la liquidación a través de las denominadas cámaras de compensación de contrapartida central22 (central counterparty clearing house o CCP).
- b) Riesgo de mercado o sistemático: Se debe a la incertidumbre que acompaña a los movimientos de los tipos de interés. A mayor plazo del vencimiento del swap, mayor riesgo.
- c) Riesgo de desacuerdo: Se refiere a las dificultades asociadas a que ciertos términos de planteamiento del contrato swap estén equivocados23
- las pérdidas (o ganancias) en el caso de incumplimiento de un contrato swap dependerán de la dirección seguida por los tipos de interés.
- Si los tipos de interés caen, es el pagador variable el que se enfrentará a una pérdida si el pagador fijo (para el que el valor del acuerdo se está depreciando) incumple sus pagos
- Cuanto mayor sea el valor del principal y mayor el plazo del acuerdo de permuta financiera mayores serán las pérdidas potenciales.
- existen tres categorías de riesgo:
- 3.1 El riesgo asumido por un intermediario en un swap de tipos de interés
- Cuando una empresa, un particular, o una institución realiza un swap, su contraparte suele ser una entidad financiera.
- En caso de impago de una de las partes la entidad fi- nanciera dejará de hacer sus pagos a la parte morosa y al mismo tiempo iniciará acciones le- gales contra ella por incumplimiento de contrato.
- El riesgo del banco en un momento determinado de la vida del swap es la diferencia entre el tipo de interés fijo del swap y el tipo fijo de mercado al mismo vencimiento.
- a) El valor del riesgo en las operaciones swap decrece con el tiempo. Aunque cuanto mayor sea el horizonte temporal del acuerdo mayor será la probabilidad de impa- go.
- b) La entidad financiera realiza una ganancia o pérdida al vencimiento, dependiendo de qué parte incumple el pago, del período de impago y del nivel del tipo de interés en esa fecha.
- c) Los riesgos positivos (si se pierde) o negativos (si se gana) sobre contrapartes distin- tas por parte de un mismo banco de inversión no se compensan, debiendo valorar- se los riesgos negativos con un valor nulo. De esta forma son los riesgos positivos los que indican el riesgo de crédito de la cartera de swaps del banco.
- d) El riesgo crediticio de un swap de interés se estima entre el 3-4% anual del principal, dependiendo del tipo de interés pronosticado y del vencimiento del swap.
- En varios países (Estados Unidos y Gran Bretaña, entre ellos) el riesgo de crédito se mide a través de la denominada "cantidad equivalente de crédito"
- Cuando una empresa, un particular, o una institución realiza un swap, su contraparte suele ser una entidad financiera.
- 3.2 El cálculo del coste esperado de reemplazamiento
- a menudo son las transacciones cuyo riesgo financiero se extiende a un mayor plazo.
LA CANCELACION DE UN SWAP DE INTERESES
- aquí va-mos a analizar el caso de que una de las dos partes decida salirse del swap cancelándolo
- La cancelación directa de un swap tiene tres ventajas principales:
- a) Puede reducir el riesgo de crédito de las contrapartes, especialmente cuando la parte que lo cancela dispone en ese momento de un swap in-the-money (swap en el que la contraparte en cuestión recibe más de lo que paga).
- b) Su precio puede ser más competitivo que el entrar en un nuevo acuerdo swap de sig- no opuesto al actual, debido a la reducción del riesgo crediticio.
- c) Puede recortar los costes administrativos.
- La cancelación directa de un swap tiene tres ventajas principales:
- En todo caso, a la hora de cancelar un acuerdo swap es necesario valorarlo a través de la comparación con otro swap de características semejantes pero de signo contrario
- Es importante tener en cuenta que la negociación de la anulación de un swap se centra so- bre el valor de la cancelación del mismo en una fecha determinada
- 4.1 La cancelación del acuerdo
- La cancelación de un acuerdo de permuta financiera se realiza calculando su valor ajustado al mercado y entonces cobrando o pagando a la otra parte su valor.
- aquí va-mos a analizar el caso de que una de las dos partes decida salirse del swap cancelándolo
SWAP DE ACIVOS (asset swaps)
- Los swaps también se pueden utilizar para permutar activos.
- Uno de los escenarios típicos de utilización de este tipo de permuta financiera se da cuando el inversor utiliza unos bonos con tipo de interés fijo que tiene en su cartera y que están in- fravalorados en el mercado (en cuanto a su cupón y a su "status" crediticio), con objeto de convertirlo en un bono con cupones flotantes (un FRN, floating rate note) de alto rendimien- to.
- Así que un swap basado en un activo subyacente permite al gestor de la cartera expresar su punto de vista sobre la dirección de los tipos de interés sin tener que liquidar dicho activo.
- Uno de los escenarios típicos de utilización de este tipo de permuta financiera se da cuando el inversor utiliza unos bonos con tipo de interés fijo que tiene en su cartera y que están in- fravalorados en el mercado (en cuanto a su cupón y a su "status" crediticio), con objeto de convertirlo en un bono con cupones flotantes (un FRN, floating rate note) de alto rendimien- to.
- Los swaps también se pueden utilizar para permutar activos.
SWAPS DE ACCIONES (equity swaps),
- Son permutas financieras que permiten a un inversor cambiar un rendimiento variable proporcionado por una cartera de valores a cambio de recibir un rendimiento constante (fijo).
- Otro tipo de equity swap es aquél en el que se intercambian los rendimientos de una cartera de renta fija por los proporcionados por un índice bursátil lo que permite transformar el rendimiento fijo de aquella en un rendimiento variable proporcionado por un índice bursátil.
- tienen la gran ven- taja de estar libres del riesgo de la base, además de que tampoco tienen que ser renovados continuamente como las opciones y futuros sobre índices
SWAPS DE DIVISAS
- Es un contrato financiero entre dos partes que desean intercambiar su principal, en diferen- tes divisas, por un período de tiempo acordado.
- En la fecha de vencimiento, los principales son intercambiados al tipo original de contado.
- Durante el período del acuerdo, las partes pagan sus intereses recíprocos (si los intereses son fijos recibe el nombre de swap de divisas básico o en inglés, plain vanilla currency swap, que es el caso más general).
- 7.1 Swap de divisas fijo-flotante
- Este es el tipo de swap de divisas más extendido y cotizado. Supongamos que una empresa suiza pide prestado 100 millones de francos suizos por cinco años al 6% de interés pagadero por anualidades vencidas
- Por otro lado, una compañía norteamericana pide prestados 50 millones de dólares (que a un tipo de cambio de 2 CHF/USD es el equivalente en dólares a los cien millones de francos suizos) por cinco años al Libor + 50pb., pagadero por semestres vencidos.
- Este es el tipo de swap de divisas más extendido y cotizado. Supongamos que una empresa suiza pide prestado 100 millones de francos suizos por cinco años al 6% de interés pagadero por anualidades vencidas
- 7.2 Swaps de divisas fijo-fijo
- La compañía americana ABC Inc., está a punto de comenzar a operar en Alemania. Ella es suficientemente bien conocida en el mercado de deuda norteamericano pero no así en el europeo, es decir, tiene facilidad de conseguir financiación en dólares pero no en euros. Es- to último se traduce en que puede conseguir una financiación más barata en la moneda nor- teamericana que en la europea.
- 7.3 Otros tipos de swaps de divisas
- a) Cocktail swap:
- También denominado "swap cruzado de intereses y divisas" (cross cuRrency coupon swap), combina un swap de divisas con uno de intereses, lo cual implica el intercambio de pagos en diferentes divisas y basados en tipos de interés distintos como, por ejemplo, desde uno flotante hasta otro fijo.
- b) Currency option swap:
- Es una permuta financiera de divisas que sólo se produce si se da una circunstancia determinada (de ahí la opción)
- c) Swap con vencimientos asimétricos:
- Puede darse el caso de que las fechas de liquida- ción de los flujos de caja de un swap no sean las mismas para ambas contrapartes. Por ejemplo, una puede pagar trimestralmente mientras que la otra lo hace anual- mente. Los cero-swap, por ejemplo, consisten en que una de las partes no realiza ningún pago hasta que se alcanza la fecha de vencimiento. O los swaps a medida, en los que los pagos de una de las partes varían tanto en la cantidad como en la dura- ción de su liquidación.
- d) Swaps de divisas dual:
- En este tipo de permutas financieras (dual currency swap) el principal se expresa en una divisa pero los cupones se denominan en otra distinta.
- e) Swap del principal:
- Es una transacción donde hay ajustes periódicos del principal en- tre las partes, que se basan sobre dos tipos de cambio distintos.
- a) Cocktail swap:
SWAPS DE CRÉDITOS INSOLVENTES (CDS)
- Un contrato CDS implica la transferencia del riesgo de crédito de un bono, o cartera de bo- nos, entre las partes contratantes.
- proporciona al comprador del contratoa menudo el dueño de los bonos una protección contra su impago, o contra un descenso de su calificación crediticia, o contra otro “hecho crediticio” que les afecte negativamente.
- El vendedor del contrato asume el riesgo de crédito que el comprador no desea soportar a cambio de recibir una compensación periódica
- 8.1 La cobertura del riesgo de crédito con CDS
- si un propietario de bonos está expuesto a un riesgo de cré- dito que considera suficientemente alto puede reducirlo o eliminarlo adquiriendo un contra- to CDS.
- 8.2 Negociación de los CDS
- Los CDS se pueden comprar y revender normalmente en el mercado, es decir, no es necesa- rio mantenerlos hasta su vencimiento.
- El valor de un CDS depende de que aumente o des- cienda la probabilidad de que un emisor determinado tenga un problema crediticio.
- Si ésta aumenta el valor del CDS también lo hará lo que beneficiará a los propietarios de los mismos y perjudicará a sus vendedores. Exactamente al contrario ocurrirá si la probabilidad del pro- blema desciende.
- El valor de un CDS depende de que aumente o des- cienda la probabilidad de que un emisor determinado tenga un problema crediticio.
- Hay que ser conscientes que los CDS se negocian en mercados no regulados (OTC), lo que implica conocer muy bien dicho mercado y los activos subyacentes, así como los algoritmos informáticos utilizados para valorarlos.
- También hay que tener en cuenta que si el CDS se liquida mediante la entrega física del bo- no subyacente puede ocurrir que, si se produce la insolvencia, el precio de dicho bono as- cienda.
- Esto puede ocurrir si hay un gran número de CDS sobre el mismo bono; en el caso de insolvencia, muchos inversores intentarán hacerse con los bonos para entregárselos a los vendedores de los CDS a cambio de recibir el valor nominal de dichos bonos
- Los CDS se pueden comprar y revender normalmente en el mercado, es decir, no es necesa- rio mantenerlos hasta su vencimiento.
- Un contrato CDS implica la transferencia del riesgo de crédito de un bono, o cartera de bo- nos, entre las partes contratantes.
VALORACIÓN DEL SWAP DE TIPOS DE INTERÉS
- Una permuta financiera es esencialmente un intercambio de flujos de liquidez.
- Para que di- cho intercambio sea valorado equitativamente el valor actual de ambas corrientes de flujos de caja, en la fecha de comienzo de la permuta, deberá coincidir
- 9.1 Cambio de base
- Lo primero que hay que hacer cuando disponemos de los datos iniciales de una permuta fi- nanciera es poner todos los tipos de interés en una base para que refleje el tipo más real posible.
- 9.2 Curva de rendimientos cupón-cero
- Porque los tipos de interés de que dispone- mos -en especial los que se refieren a períodos superiores a un año implican que hay que pagar cupones anuales, semestrales, o trimestrales a lo largo de su vida
- 9.3 Tipos cupón-cero adaptados a la fecha de los pagos del swap
- Una vez que se dispone de los tipos cupón-cero para uno, tres y seis meses, y para uno, dos, tres y cuatro años nos encontramos con el problema de que los flujos da caja del swap tienen lugar en fechas que no coinciden exactamente con los periodos a los que se refieren dichos tipos cupón-cero.
- 9.4 Valor actual de la pata fija del swap
- Disponemos de la tasa de descuento a la que debemos descontar cada flujo de caja de forma independiente, según sea el momento del tiempo en el que surja cada uno, así que podemos comenzar a estimar el valor actual de cada pata del acuerdo de permuta financiera.
- 9.5 Valor actual de la pata variable del swap
- En cuanto al valor actual de la “pata variable” de la permuta es similar al valor actual de un bono con cupones variables (FRN) que carece de principal. Un bono con cupones variables se valora siempre a la par en la fecha de pago del cupón puesto que en ella el cupón se re- calcula para replicar al tipo de interés de mercado.
- 9.6 El valor del swap
- a) Si VAvariable > VAfijo gana el pagador fijo o comprador del swap y pierde el vendedor
- b) Si VAfijo > VAvariable gana el pagador variable o vendedor del swap y pierde el comprador
- Una permuta financiera es esencialmente un intercambio de flujos de liquidez.
Información
- Descripción
- Mapa Mental sobre SWAP, creado por JAVIER ANGEL QUISPE FLORES el 30/03/2020.
- Creado por
- JAVIER ANGEL QUISPE FLORES
- Visitas
- 1
- Valoración