
Mapa mental
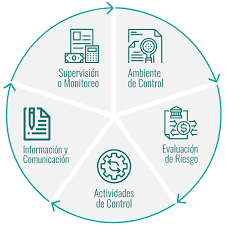
CONTROL INTERNO
Contenido del mapa
CONTROL INTERNO
TIPOS DE CONTROL
- CONTABLES
- Los controles internos contables son: el plan de organización de todos los métodos y procedimientos que tienen que ver con la protección de los activos y la confiabilidad de los registros financieros. Cuando los objetivos fundamentales son: a) Protección de los activos de la empresa b) Obtención de información financiera veraz, confiable y oportuna.
- CONTABLES
- Los controles internos contables son: el plan de organización de todos los métodos y procedimientos que tienen que ver con la protección de los activos y la confiabilidad de los registros financieros. Cuando los objetivos fundamentales son: a) Protección de los activos de la empresa b) Obtención de información financiera veraz, confiable y oportuna.
- ADMINISTRATIVOS
- Los controles internos administrativos: se relaciona con la eficiencia de las operaciones y la adhesión a las políticas gerenciales, siendo su finalidad el alcanzar las metas a través de la correcta aplicación de la dirección. • Cuando los objetivos fundamentales son: A) Promoción de eficiencia en la operación de la empresa. • B) Que la ejecución de las operaciones se adhiera a las políticas establecidas por la administración de la empresa
- CONTROL DIRECTIVO
- El control directivo es una función típica de la actividad de dirección resumir esta actividad al máximo lleva a pensar en 3 actividades básicas: • Decir quéhacer y cómo llevarlo a la práctica (diseño de la estrategia). • Planificar las acciones necesarias y ponerlas en práctica (implantación de estrategia). • Controlar que la implantación se estérealizando de acuerdo a lo previsto (sistema de gobierno).
- Una visión amplia de lo que es control directivo o control de gestión nos lleva a considerar dos aspectos. Por un lado, el control posterior a la acción controlada y por otro, en una etapa previa a la acción, la planificación. Asumiendo esta definición de control directivo, vemos que el directivo estáejerciendo la función de control cuando planifica, pone en marcha el plan de acción oportunamente diseñado, y también cuando supervisa que las cosas sucedan de acuerdo a lo previsto.
- El control directivo es una función típica de la actividad de dirección resumir esta actividad al máximo lleva a pensar en 3 actividades básicas: • Decir quéhacer y cómo llevarlo a la práctica (diseño de la estrategia). • Planificar las acciones necesarias y ponerlas en práctica (implantación de estrategia). • Controlar que la implantación se estérealizando de acuerdo a lo previsto (sistema de gobierno).
- CONTROL DETECTIVO
- La función del control detectivo es detectar errores o desviaciones que se pudieron haber dado durante el desarrollo de las transacciones y que no fueron detectadas por el control preventivo. Algunos errores no pueden ser detectados por la etapa preventiva y se detectan hasta que se realizan revisiones, comparaciones, conciliaciones, confirmaciones, conteos físicos de inventarios, análisis de variaciones, reportes, entre otros.
- Intenta prevenir los problemas, fallas o errores. Estádirigido hacia el futuro, la clave es emprender una acción administrativa antes de que se presente el problema. Un posible problema que pueda ser visto antes de que suceda, debe tratarse de evitarlo aún antes de que suceda. Lo malo es que estos controles, requieren información oportuna que es difícil de obtener, y esto trae en consecuencia que este tipo de control no sea tan usado.
- La función del control detectivo es detectar errores o desviaciones que se pudieron haber dado durante el desarrollo de las transacciones y que no fueron detectadas por el control preventivo. Algunos errores no pueden ser detectados por la etapa preventiva y se detectan hasta que se realizan revisiones, comparaciones, conciliaciones, confirmaciones, conteos físicos de inventarios, análisis de variaciones, reportes, entre otros.
- CONTROL CORRECTIVO
- Los controles correctivos, permiten el establecimiento de la actividad después de ser detectado un evento no deseable y la modificación de las acciones que propiciaron su ocurrencia. Estos controles se establecen cuando los anteriores no operan y permiten mejorar las deficiencias; por lo general actúan con los controles detectivos, implican reproceso y son más costosos porque actúan cuando ya se han presentado hechos que implican pérdidas para la empresa.
- A) Organizaciones: El control puede ser de tres tipos: Físico, Material o Simbólico. Es Físico cuando la aplicación de la sanción afecta al cuerpo humano. El uso del látigo, el encierro o del revólver son designados como control coercitivo. Es Material cuando se usan recompensas para el logro de objetivos, que pueden ser cosas o servicios, y no se dan cuando no se alcanzan esos objetivos. Se denomina control utilitario y su principal símbolo es el dinero. Es Simbólico cuando se busca la obediencia a través de la adhesión de los individuos a un credo, idea u otro símbolo. Se denomina control normativo.
- B) Administración: El control para la Administración tiene tres elementos: 1) Normas que representan una actuación deseada. Estas pueden ser tangibles o intangibles, vagas o específicas, pero si los interesados no entienden los resultados esperados se crean confusiones. 2) Comparación de los resultados efectivamente logrados contra las normas. De esa comparación surge una evaluación, hecha por alguien competente que luego informa a la Dirección Superior con autoridad para tomar las decisiones correctivas. 3) Acciones correctivas, que como resultado de la evaluación realizada rectifican los errores detectados para obtener los resultados planeados
- C) Cibernética: Considerándola como la ciencia de los mensajes entre hombres y máquinas, puede decirse que el control es el envío de mensajes que cambian la conducta de quienes los reciben. En esencia no difiere mucho de la definición anterior. Primero se supone que hay una norma o conducta a seguir, segundo existe un mecanismo que envía un mensaje cuando la norma o la conducta no se cumplen, y tercero el mensaje correctivo modifica la conducta desviada: Control homeostático. "Homeóstasis": Proceso por el cual una máquina detecta desviaciones e introduce cambios.
- D) Teoría de sistemas: Control, es aquella función del sistema, que sostiene las variaciones de lo ejecutado dentro de los límites permitidos, de acuerdo a un plan . Aquí se enfatiza que existe en todo sistema un plan con objetivos que tienen tolerancias definidas y que las variaciones, fuera de los límites permitidos, son corregidas por el control
- C) Cibernética: Considerándola como la ciencia de los mensajes entre hombres y máquinas, puede decirse que el control es el envío de mensajes que cambian la conducta de quienes los reciben. En esencia no difiere mucho de la definición anterior. Primero se supone que hay una norma o conducta a seguir, segundo existe un mecanismo que envía un mensaje cuando la norma o la conducta no se cumplen, y tercero el mensaje correctivo modifica la conducta desviada: Control homeostático. "Homeóstasis": Proceso por el cual una máquina detecta desviaciones e introduce cambios.
- B) Administración: El control para la Administración tiene tres elementos: 1) Normas que representan una actuación deseada. Estas pueden ser tangibles o intangibles, vagas o específicas, pero si los interesados no entienden los resultados esperados se crean confusiones. 2) Comparación de los resultados efectivamente logrados contra las normas. De esa comparación surge una evaluación, hecha por alguien competente que luego informa a la Dirección Superior con autoridad para tomar las decisiones correctivas. 3) Acciones correctivas, que como resultado de la evaluación realizada rectifican los errores detectados para obtener los resultados planeados
- 1). El simple o interno: que se establece creando pautas de organización para que en forma conjunta con la ejecución del trabajo operativo de las unidades de organización, se establezcan controles por oposición de intereses y se creen registros o archivos susceptibles de ser controlados. Este tipo de control se establece sobre las operaciones rutinarias y se localiza en los niveles inferiores de la pirámide cargos-funciones
- 2). pautas o metas dentro de las cuales el sistema debe funcionar, al apartarse de ellas se determina una acción correctiva para que el proceso vuelva a desarrollarse dentro de los límites de tolerancia fijados. Este tipo es realizado por la gerencia media o las jefaturas departamentales que se ubican a continuación de los niveles superiores de la organización.
- I) Posición Comercial: Aquí se incluirán los cuadros, gráficos, etc. que contengan la información referente a las ventas, en unidades físicas y valores monetarios, como así también los costos de comercialización. II) Posición Operativa: Incluye los datos vinculados a la actividad industrial, comercial o de servicios medidos a través de las compras, eficiencia productiva, personal y costos de operación. III) Posición Económica: Se refiere a la situación en cuanto a ganancias y pérdidas, índices de rotación y evolución y determinación de nivel mínimo de actividad, estados de resultados mensuales, anuales, de costos y utilidades por rubros, etc. IV) Posición Financiera: Se incluirán aquí los datos referidos a las disponibilidades monetarias, origen y aplicación de fondos y los índices de liquidez y endeudamiento, presupuestos de caja para distintos períodos, etc. V) Posición Patrimonial: Comprende la información referida a los activos y pasivos de la Organización, los índices de solve
- 3) El Superior o Gerencial: cuya característica saliente es que no está sujeto a pautas preestablecidas, sino que como consecuencia de la información recibida se van tomando las decisiones que fijan las políticas o futuros cursos de acción. Sin embargo, puede establecerse un Sistema de Control Superior, previendo un esquema de información dirigida a la Dirección Superior de la organización con el propósito de permitirle evaluar la marcha y el desarrollo de los programas y políticas en vigencia.
- 2). pautas o metas dentro de las cuales el sistema debe funcionar, al apartarse de ellas se determina una acción correctiva para que el proceso vuelva a desarrollarse dentro de los límites de tolerancia fijados. Este tipo es realizado por la gerencia media o las jefaturas departamentales que se ubican a continuación de los niveles superiores de la organización.
- CONTABLES
ELEMENTOS ESTRUCTURALES
- Es la base sobre la cual descansa el Sistema de Control Interno, al proporcionar el conjunto de circunstancias condiciones físicas, sociales o culturales requeridas para caracterizar la manera de asumir el control interno por parte del personal involucrado. Proporciona los valores y principios necesarios para favorecer una organización transparente; facilita la operación de la entidad al dotarla. Nos referimos básicamente a la organización de la empresa, que bien establecida nos ofrece una estructura óptima y funcional.
- La organización es la segunda función administrativa que forma parte del proceso administrativo. De tal forma que, para alcanzar los objetivos, ejecutar los planes y lograr que las personas trabajen con eficiencia, deben agruparse de manera lógica las actividades y distribuir la autoridad para evitar conflictos y confusiones.
- La organización consiste en:1. Definir claramente los objetivos 2. Departamentalización, separar las autoridades en una estructura lógica. 3. Asignar actividades y posicionar al personal 4. Delimitar las líneas de autoridad y comunicación 5. Contar con los instructivos y procedimientos para cada puesto
- MECANICA
- 1. Planeación
- 2. Organización
- OPERATIVA O DINÁMICA
- 3. Integración
- 4. Dirección
- 5. Control
- 3. Integración
- 1. Planeación
- REGISTRO CONTABLE
- Es la técnica por medio de la cual se llevaráa cabo, el registro, la clasificación y resumen de las operaciones dentro de una organización o persona física. La contabilidad cuenta con una serie de principios por medio de la cual se llevaráacabo, como son: Entidad, Dualidad económica (antes partida doble), Negocio en marcha, Realización, Importancia Relativa, Revelación suficiente por mencionar algunos.
- CARACTERISTICAS DE LA CONTABILIDAD
- A. Da conjunto de principios y mecanismos técnicos. B. Registra. Clasifica, resume y presenta. C. Operaciones que afectan el patrimonio del capital. D. De una persona física, moral o entidad mecánica.
- SISTEMAS DE CONTABILIDAD
- La podemos clasificar bajo dos puntos de vista que basados en su aplicación pueden ser: 1. Partida simple y basada en operaciones básicas, sumas, restas y todas las operaciones se registran en una lista simple y acumulativa. 2. Sistema por partida doble o dualidad económica Activo = Pasivo + Capital
- PRESUPUESTOS
- • Conjunto de estimaciones programadas de las condiciones de operación y resultados que prevalecen en el futuro. • Características: • Es un elemento de control interno • Son estimaciones programadas • Se basa en bases estadísticas • De condiciones y resultados a obtener • Dentro de una empresa pública y privada • Los presupuestos se preparan para aplicarse y cumplirse, se requiere de una base de principios presupuestales que servirán como base para que el presupuesto reúna las características que permitan su variabilidad.
- PRINCIPIOS
- Objetivos: metas a alcanzar Objetividad: bases firmes Confianza Organizaci ón Reconocimiento Participaci ón
- PRINCIPIOS
- • Conjunto de estimaciones programadas de las condiciones de operación y resultados que prevalecen en el futuro. • Características: • Es un elemento de control interno • Son estimaciones programadas • Se basa en bases estadísticas • De condiciones y resultados a obtener • Dentro de una empresa pública y privada • Los presupuestos se preparan para aplicarse y cumplirse, se requiere de una base de principios presupuestales que servirán como base para que el presupuesto reúna las características que permitan su variabilidad.
- PRONOSTICOS
- Proyecciones financieras formuladas con la intención de predecir lo que va acontecer, basándose en un análisis y en consideraciones de juicio. El propósito es obtener conocimiento sobre eventos inciertos que son importantes en la toma de decisiones. Lo que pasó >>>>> Cifras reales Lo que va a pasar >>>>> Cifras de pronóstico Lo que debe pasar en el futuro >>>>> Cifras de presupuesto
- CARACTERISTICAS
- 1. Todas las situaciones en que se requiere un pronóstico, tratan con el futuro y el tiempo está directamente involucrado. Así, debe pronosticarse para un punto específico en el tiempo y el cambio de ese punto generalmente altera el pronóstico. 2. Otro elemento siempre presente en situaciones de pronósticos es la incertidumbre. Si el administrador tuviera certeza sobre las circunstancias que existirán en un tiempo dado, la preparación de un pronóstico sería trivial 3. El tercer elemento, presente en grado variable en todas las situaciones descritas es la confianza de la persona que hace el pronóstico sobre la información contenida en datos históricos.
CONCLUSION:
- EL Control Interno estuvo limitado a las áreas económicas, se hablaba de Control Interno y se tenía la cultura de que era inherente a las actividades de contabilidad y finanzas; el resto de las áreas operacionales y de hecho sus trabajadores no se sentían involucrados. No todos los directivos de nuestras organizaciones veían en el sistema de Control Interno un instrumento de gestión capaz de ser utilizado para lograr la eficiencia y eficacia de las operaciones que se habían propuesto. Otro elemento que atentaba contra la eficiencia de los sistemas de Control Interno era que las actividades de control ya venían establecidas de forma global para todas las entidades del país, minimizando la creatividad de los directivos en el diseño de los objetivos y actividades de control que fueran más eficaces según las características de su entidad.
- REFERENCIAS BIBLIOGRAFICAS:
- Gutiérrez, D. (2010). Sistemas de control interno. En D. Gutiérrez, Sistemas de control interno (págs. 1-2). México: Pacj. Perdomo, A. (2001). Fundamentos de control interno. En A. Perdomo, Fundamentos de control interno (pág. 6). Pueble, Pue. México: PEMA.
- REFERENCIAS BIBLIOGRAFICAS:
- EL Control Interno estuvo limitado a las áreas económicas, se hablaba de Control Interno y se tenía la cultura de que era inherente a las actividades de contabilidad y finanzas; el resto de las áreas operacionales y de hecho sus trabajadores no se sentían involucrados. No todos los directivos de nuestras organizaciones veían en el sistema de Control Interno un instrumento de gestión capaz de ser utilizado para lograr la eficiencia y eficacia de las operaciones que se habían propuesto. Otro elemento que atentaba contra la eficiencia de los sistemas de Control Interno era que las actividades de control ya venían establecidas de forma global para todas las entidades del país, minimizando la creatividad de los directivos en el diseño de los objetivos y actividades de control que fueran más eficaces según las características de su entidad.
Imágenes y archivos del mapa
Información
- Descripción
- Mapa Mental sobre CONTROL INTERNO, creado por itzel Medina Guevarz el 05/04/2020.
- Creado por
- itzel Medina Guevarz
- Visitas
- 0
- Valoración