
Mapa mental
NBC PG 200
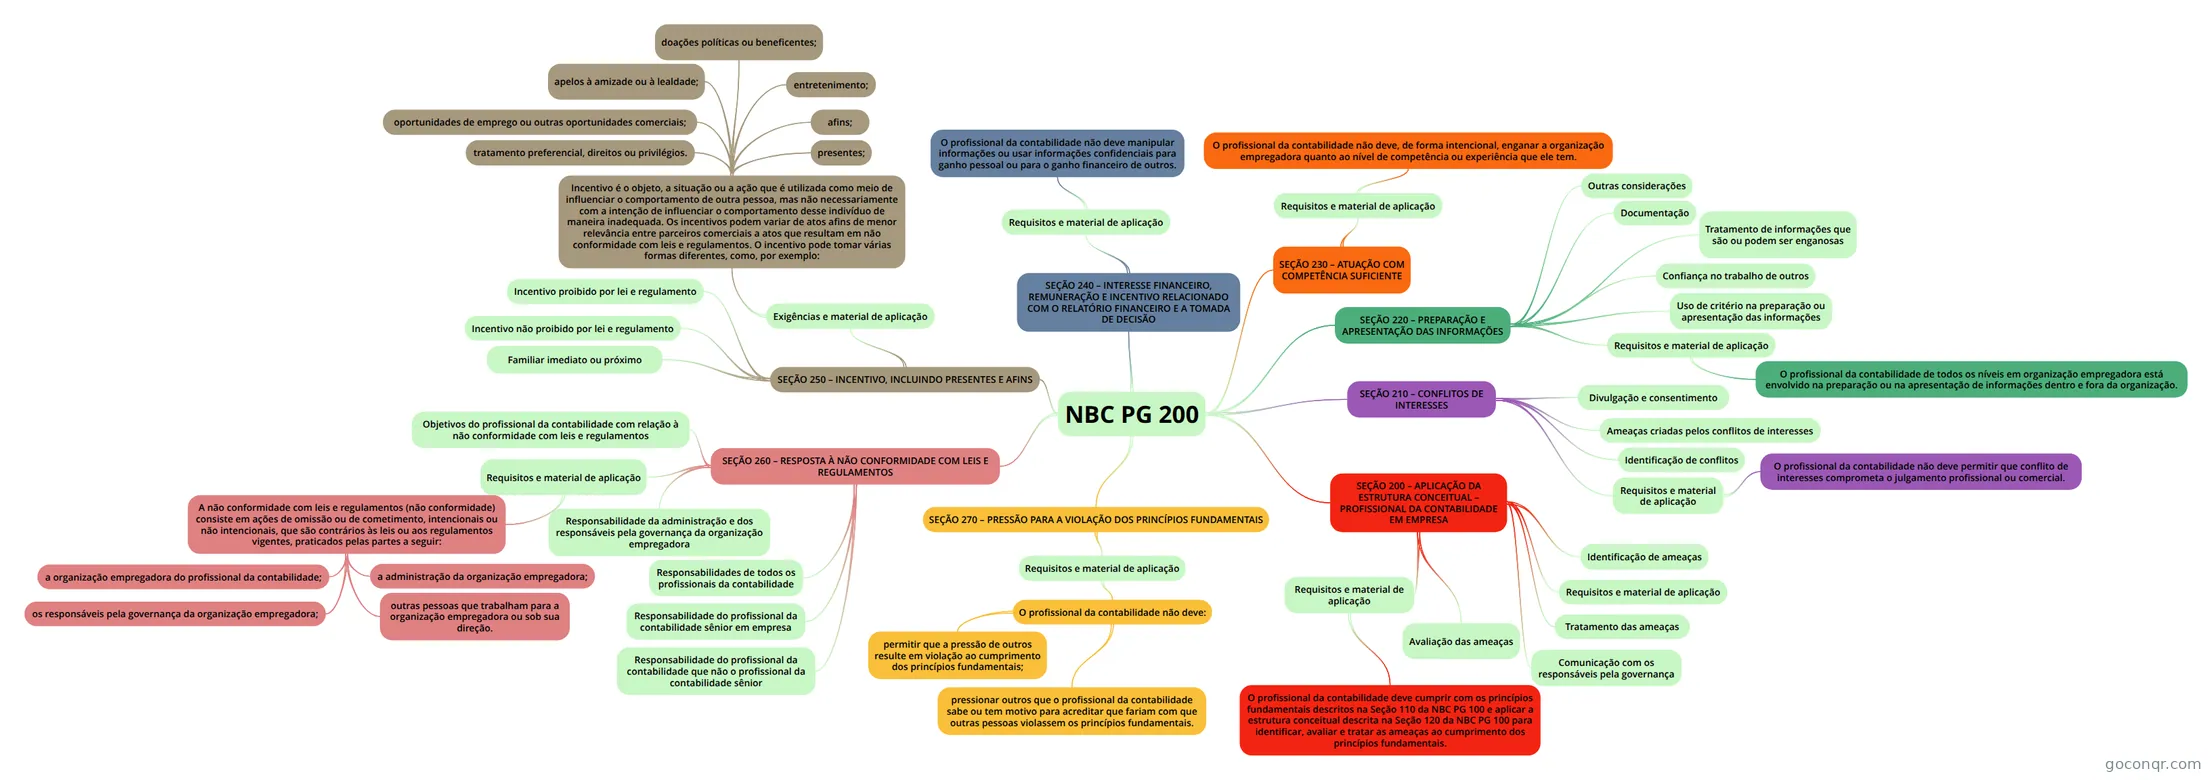
Mapa mental: NBC PG 200
Contenido del mapa
NBC PG 200
SEÇÃO 200 – APLICAÇÃO DA ESTRUTURA CONCEITUAL – PROFISSIONAL DA CONTABILIDADE EM EMPRESA
- Requisitos e material de aplicação
- O profissional da contabilidade deve cumprir com os princípios fundamentais descritos na Seção 110 da NBC PG 100 e aplicar a estrutura conceitual descrita na Seção 120 da NBC PG 100 para identificar, avaliar e tratar as ameaças ao cumprimento dos princípios fundamentais.
- Requisitos e material de aplicação
- Identificação de ameaças
- Avaliação das ameaças
- Tratamento das ameaças
- Comunicação com os responsáveis pela governança
- Requisitos e material de aplicação
SEÇÃO 210 – CONFLITOS DE INTERESSES
- Requisitos e material de aplicação
- O profissional da contabilidade não deve permitir que conflito de interesses comprometa o julgamento profissional ou comercial.
- Identificação de conflitos
- Ameaças criadas pelos conflitos de interesses
- Divulgação e consentimento
- Requisitos e material de aplicação
SEÇÃO 220 – PREPARAÇÃO E APRESENTAÇÃO DAS INFORMAÇÕES
- Requisitos e material de aplicação
- O profissional da contabilidade de todos os níveis em organização empregadora está envolvido na preparação ou na apresentação de informações dentro e fora da organização.
- Uso de critério na preparação ou apresentação das informações
- Confiança no trabalho de outros
- Tratamento de informações que são ou podem ser enganosas
- Documentação
- Outras considerações
- Requisitos e material de aplicação
SEÇÃO 230 – ATUAÇÃO COM COMPETÊNCIA SUFICIENTE
- Requisitos e material de aplicação
- O profissional da contabilidade não deve, de forma intencional, enganar a organização empregadora quanto ao nível de competência ou experiência que ele tem.
- Requisitos e material de aplicação
SEÇÃO 240 – INTERESSE FINANCEIRO, REMUNERAÇÃO E INCENTIVO RELACIONADO COM O RELATÓRIO FINANCEIRO E A TOMADA DE DECISÃO
- Requisitos e material de aplicação
- O profissional da contabilidade não deve manipular informações ou usar informações confidenciais para ganho pessoal ou para o ganho financeiro de outros.
- Requisitos e material de aplicação
SEÇÃO 250 – INCENTIVO, INCLUINDO PRESENTES E AFINS
- Exigências e material de aplicação
- Incentivo é o objeto, a situação ou a ação que é utilizada como meio de influenciar o comportamento de outra pessoa, mas não necessariamente com a intenção de influenciar o comportamento desse indivíduo de maneira inadequada. Os incentivos podem variar de atos afins de menor relevância entre parceiros comerciais a atos que resultam em não conformidade com leis e regulamentos. O incentivo pode tomar várias formas diferentes, como, por exemplo:
- presentes;
- afins;
- entretenimento;
- doações políticas ou beneficentes;
- apelos à amizade ou à lealdade;
- oportunidades de emprego ou outras oportunidades comerciais;
- tratamento preferencial, direitos ou privilégios.
- Incentivo é o objeto, a situação ou a ação que é utilizada como meio de influenciar o comportamento de outra pessoa, mas não necessariamente com a intenção de influenciar o comportamento desse indivíduo de maneira inadequada. Os incentivos podem variar de atos afins de menor relevância entre parceiros comerciais a atos que resultam em não conformidade com leis e regulamentos. O incentivo pode tomar várias formas diferentes, como, por exemplo:
- Incentivo proibido por lei e regulamento
- Incentivo não proibido por lei e regulamento
- Familiar imediato ou próximo
- Exigências e material de aplicação
SEÇÃO 260 – RESPOSTA À NÃO CONFORMIDADE COM LEIS E REGULAMENTOS
- Objetivos do profissional da contabilidade com relação à não conformidade com leis e regulamentos
- Requisitos e material de aplicação
- A não conformidade com leis e regulamentos (não conformidade) consiste em ações de omissão ou de cometimento, intencionais ou não intencionais, que são contrários às leis ou aos regulamentos vigentes, praticados pelas partes a seguir:
- a organização empregadora do profissional da contabilidade;
- os responsáveis pela governança da organização empregadora;
- a administração da organização empregadora;
- outras pessoas que trabalham para a organização empregadora ou sob sua direção.
- A não conformidade com leis e regulamentos (não conformidade) consiste em ações de omissão ou de cometimento, intencionais ou não intencionais, que são contrários às leis ou aos regulamentos vigentes, praticados pelas partes a seguir:
- Responsabilidade da administração e dos responsáveis pela governança da organização empregadora
- Responsabilidades de todos os profissionais da contabilidade
- Responsabilidade do profissional da contabilidade sênior em empresa
- Responsabilidade do profissional da contabilidade que não o profissional da contabilidade sênior
SEÇÃO 270 – PRESSÃO PARA A VIOLAÇÃO DOS PRINCÍPIOS FUNDAMENTAIS
- Requisitos e material de aplicação
- O profissional da contabilidade não deve:
- permitir que a pressão de outros resulte em violação ao cumprimento dos princípios fundamentais;
- pressionar outros que o profissional da contabilidade sabe ou tem motivo para acreditar que fariam com que outras pessoas violassem os princípios fundamentais.
- O profissional da contabilidade não deve:
- Requisitos e material de aplicação
Información
- Descripción
- Mapa Mental sobre NBC PG 200, creado por Lidia Emanuele el 05/06/2020.
- Creado por
- Lidia Emanuele
- Visitas
- 0
- Valoración