
Mapa mental
GESTÃO DE CUSTOS
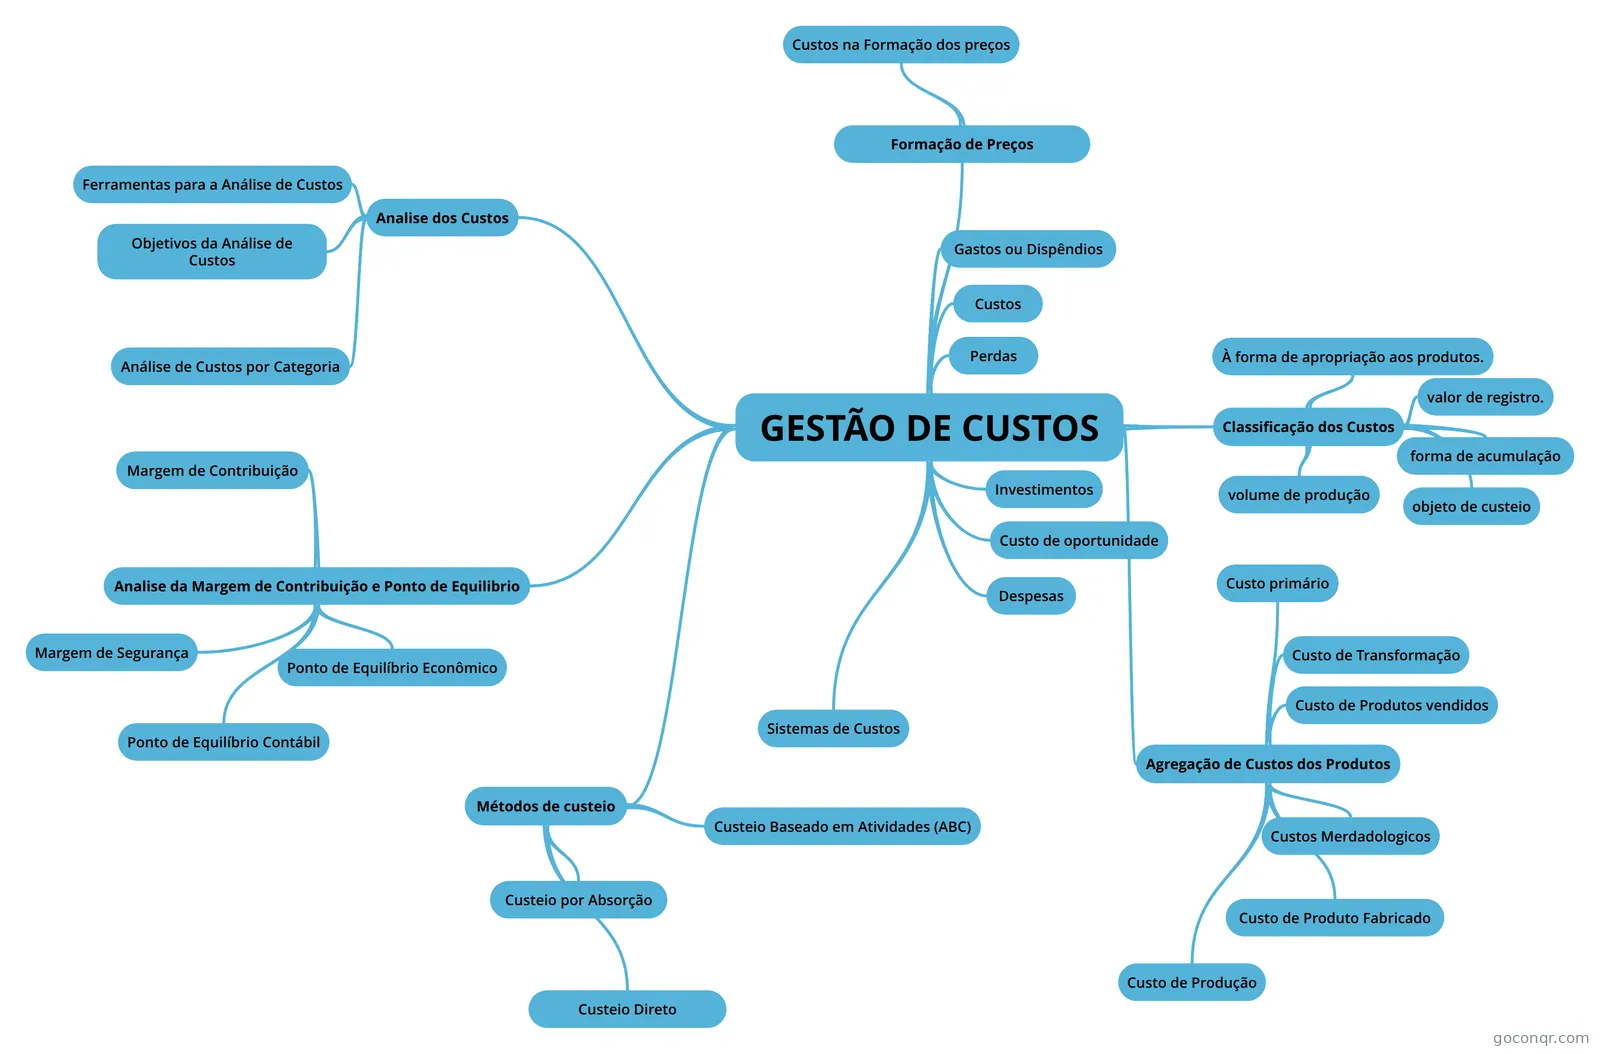
Mapa mental: Gestão de custos
Contenido del mapa
GESTÃO DE CUSTOS
Custo de oportunidade
- Um custocausado pela renúncia do ente econômico, bem como os benefícios que poderiam ser obtidos a partir desta oportunidade renunciado ou, ainda, a mais alta renda gerada em alguma aplicação alternativa
Gastos ou Dispêndios
- Os gastos ou dispêndios são o sacrifício financeiro com que a organização arca para obtenção de um produto ou serviço qualquer
Investimentos
- Os investimentos são os gastos ativados (classificados no ativo) em função de sua vida útil ou de benefícios atribuíveis a futuros períodos
Custos
- Os custos representam os gastos relativos a bens ou serviços utilizados na produção de outros bens ou serviços
Despesas
- As despesas correspondem ao valor de um determinado bem ou de um determinado serviço, consumido direta ou indiretamente com o objetivo de se obter receitas, não sendo relacionados diretamente à produção de um produto ou serviço.
Perdas
- As perdas representam bens ou serviços consumidos de maneira anormal ou involuntária
Classificação dos Custos
- À forma de apropriação aos produtos.
- volume de produção
- valor de registro.
- forma de acumulação
- objeto de custeio
Agregação de Custos dos Produtos
- Custo primário
- Custo primário é a soma de matéria-prima com mão de obra direta.
- Custo de Transformação
- O custo de transformação é a soma de todos os custos de produção, com exceção dos custos relativos a matérias-primas e outros eventuais componentes adquiridos e empregados sem nenhuma modificação pela empresa, como os componentes adquiridos prontos e as embalagens compradas
- Custo de Produção
- Dentro de um período, os custos de produção representam o valor dos bens e serviços consumidos no processo de transformação da matéria-prima em produto acabado
- Custo de Produto Fabricado
- Para um determinado período, os custos dos produtos fabricados representam os custos de produção de bens e serviços efetivamente acabados no período
- Custo de Produtos vendidos
- Para um determinado período de tempo, os custos dos produtos vendidos representam os custos incorridos dos produtos efetivamente vendidos nesse período.
- Custos Merdadologicos
- Num determinado período, os custos mercadológicos representam os custos dos esforços mercadológicos efetivados pela empresa para criar, atender e manter a demanda de seus produtos.
- Custo primário
Métodos de custeio
- Custeio por Absorção
- O custeio por absorção é o método de custeio mais largamente utilizado. A operacionalização do método de custeio por absorção consiste inicialmente em classificar os custos em diretos e indiretos.
- Custeio Direto
- O custeio direto parte do pressuposto de que a venda é o elemento gerador de riqueza para a firma, ou seja, o custeio direto foi concebido para espelhar o resultado operacional da empresa como uma função da quantidade vendida, sendo muito importante para o monitoramento dos resultados financeiros obtidos com as vendas dos produtos, considerando que a produção não vendida no período não gera os recursos necessários para pagar os recursos consumidos também nesse período (SOUZA; CLEMENTE, 2005).
- Custeio Baseado em Atividades (ABC)
- No custeamento baseado em atividades (Activity Based Costing) parte da proposição lógica de que se é possível enumerar o conjunto de atividades executadas por uma empresa para obter seus produtos, os custos dos produtos por ela fabricados é igual ao custo das atividades necessárias à execução do produto ou serviço analisado
- Custeio por Absorção
Analise dos Custos
- a análise de custos visa contribuir para o estudo dos custos antes da produção, tendo como objetivo a determinação dos custos de um determinado produto ou serviço.
- Objetivos da Análise de Custos
- Os principais objetivos da Análise de Custos são (OLIVEIRA; PEREZ JR., 2007): Fornecer informações gerenciais para a administração, a fim de subsidiar as tomadas de decisão.Servir como instrumento de controle sobre as atividades operacionais e produtivas de uma organização.Demonstrar as distorções de valores, níveis de produtividade e eficiência da produção de bens e serviços, em relação às metas da empresa e padrões estabelecidos.Contribuir para a apuração de índices econômicos, financeiros e de lucratividade, tais como margem de contribuição de produtos e serviços, rotação de estoques e ponto de equilíbrio.Avaliar a eficácia e eficiência na utilização dos fatores de produção, tais como matérias-primas, mão de obra e equipamentos.Identificar falhas nos processos produtivos e atividades que não agregam valor aos produtos.Fornecer subsídios para a política de terceirização de determinadas atividades.Identificar a capacidade ociosa de produção.
- Ferramentas para a Análise de Custos
- Comparação com as metas e os padrões estabelecidos.Análise de custos por categoria.Análise de custos por departamentos e divisões.Análise de custos por processos.
- Análise de Custos por Categoria
- Depreciações.Manutenção dos equipamentos.Energia elétrica.Matérias-primas.Mão de obra.
Analise da Margem de Contribuição e Ponto de Equilibrio
- Margem de Contribuição
- A margem de contribuição é a diferença entre o preço de venda e a soma das despesas e custos variáveis de um determinado produto ou serviço
- Ponto de Equilíbrio Contábil
- O Ponto de Equilíbrio (PE) corresponde à quantidade mínima a ser produzida e vendida para que se possam cobrir todos os custos operacionais em um determinado período. No PE, todos os custos e despesas são cobertos, mas não há lucro, ou seja, no PE o lucro é zero.
- Ponto de Equilíbrio Econômico
- Do mesmo modo que no Ponto de Equilíbrio Contábil o lucro contábil é nulo, no Ponto de Equilíbrio Econômico o lucro econômico é nulo. Ou seja, é o ponto em que as despesas e custos são cobertos. Só que, neste caso, um outro custo que é incluído, que é o custo de oportunidade
- Margem de Segurança
- Margem de segurança significa o quanto das vendas excede o ponto de equilíbrio da organização
- Margem de Contribuição
Formação de Preços
- Custos na Formação dos preços
- Custos na Formação de Preços O processo de formação de preços não está somente ligado aos custos, mas também às condições de mercado, ao nível de atividade e à remuneração do capital investido.
- Custos na Formação dos preços
Sistemas de Custos
- A capacidade dos computadores de armazenar e recuperar informações rapidamente e de efetuar cálculos complexos faz deles e do gerenciamento de informações ferramentas essenciais para as empresas determinadas a competir no mercado moderno
Información
- Descripción
- Mapa Mental sobre GESTÃO DE CUSTOS, creado por ECILAINE ALMEIDA el 12/09/2020.
- Creado por
- ECILAINE ALMEIDA
- Visitas
- 1
- Valoración