
Mapa mental
GESTAO DE CUSTOS
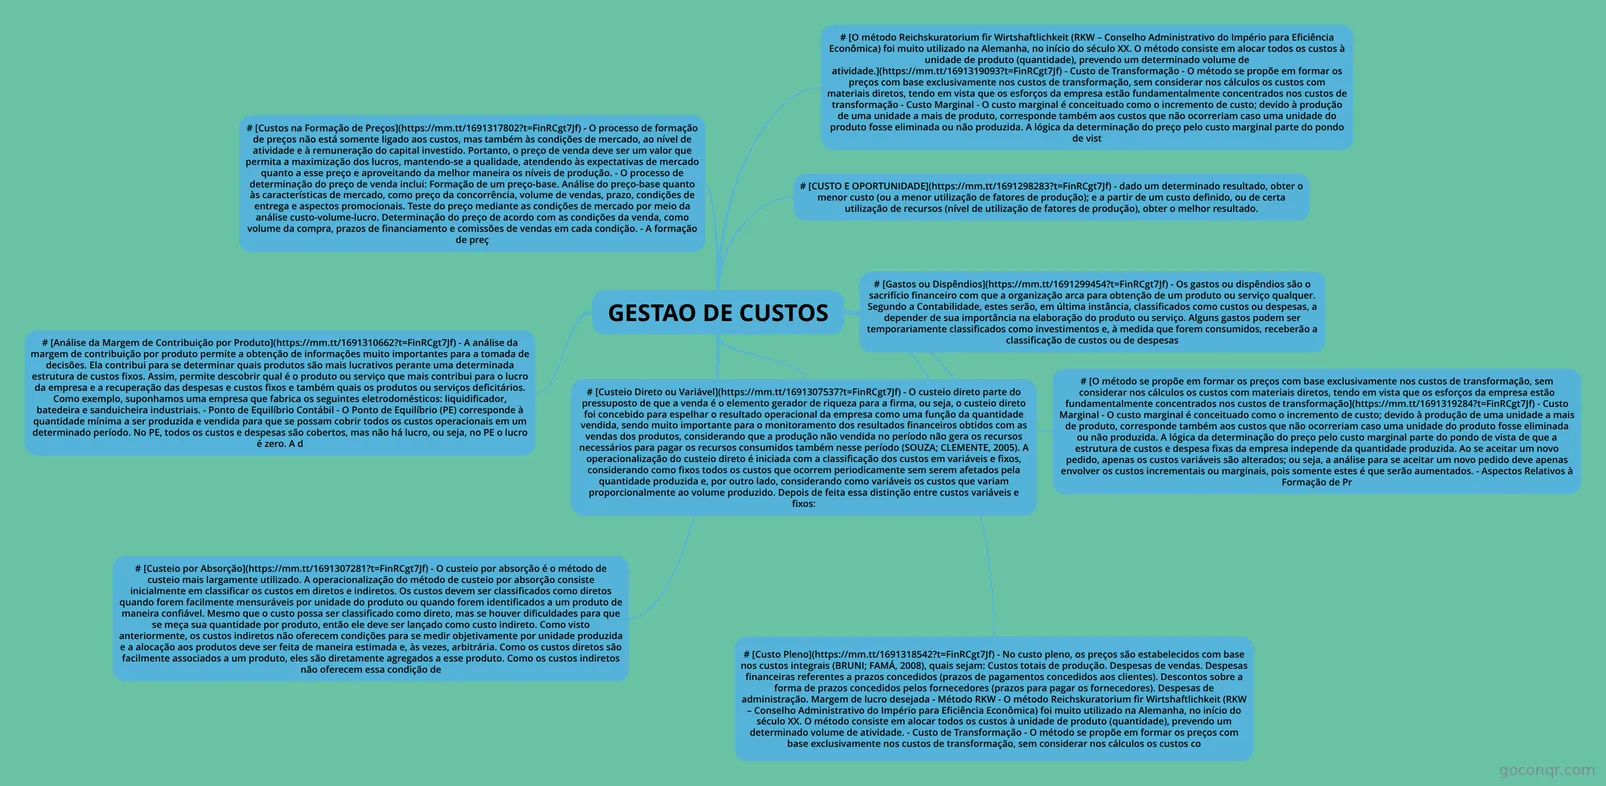
Mapa mental: Gestão de custos
Contenido del mapa
GESTAO DE CUSTOS
# [Custeio Direto ou Variável](https://mm.tt/1691307537?t=FinRCgt7Jf) - O custeio direto parte do pressuposto de que a venda é o elemento gerador de riqueza para a firma, ou seja, o custeio direto foi concebido para espelhar o resultado operacional da empresa como uma função da quantidade vendida, sendo muito importante para o monitoramento dos resultados financeiros obtidos com as vendas dos produtos, considerando que a produção não vendida no período não gera os recursos necessários para pagar os recursos consumidos também nesse período (SOUZA; CLEMENTE, 2005). A operacionalização do custeio direto é iniciada com a classificação dos custos em variáveis e fixos, considerando como fixos todos os custos que ocorrem periodicamente sem serem afetados pela quantidade produzida e, por outro lado, considerando como variáveis os custos que variam proporcionalmente ao volume produzido. Depois de feita essa distinção entre custos variáveis e fixos:
# [Gastos ou Dispêndios](https://mm.tt/1691299454?t=FinRCgt7Jf) - Os gastos ou dispêndios são o sacrifício financeiro com que a organização arca para obtenção de um produto ou serviço qualquer. Segundo a Contabilidade, estes serão, em última instância, classificados como custos ou despesas, a depender de sua importância na elaboração do produto ou serviço. Alguns gastos podem ser temporariamente classificados como investimentos e, à medida que forem consumidos, receberão a classificação de custos ou de despesas
# [Custos na Formação de Preços](https://mm.tt/1691317802?t=FinRCgt7Jf) - O processo de formação de preços não está somente ligado aos custos, mas também às condições de mercado, ao nível de atividade e à remuneração do capital investido. Portanto, o preço de venda deve ser um valor que permita a maximização dos lucros, mantendo-se a qualidade, atendendo às expectativas de mercado quanto a esse preço e aproveitando da melhor maneira os níveis de produção. - O processo de determinação do preço de venda inclui: Formação de um preço-base. Análise do preço-base quanto às características de mercado, como preço da concorrência, volume de vendas, prazo, condições de entrega e aspectos promocionais. Teste do preço mediante as condições de mercado por meio da análise custo-volume-lucro. Determinação do preço de acordo com as condições da venda, como volume da compra, prazos de financiamento e comissões de vendas em cada condição. - A formação de preç
# [CUSTO E OPORTUNIDADE](https://mm.tt/1691298283?t=FinRCgt7Jf) - dado um determinado resultado, obter o menor custo (ou a menor utilização de fatores de produção); e a partir de um custo definido, ou de certa utilização de recursos (nível de utilização de fatores de produção), obter o melhor resultado.
# [Análise da Margem de Contribuição por Produto](https://mm.tt/1691310662?t=FinRCgt7Jf) - A análise da margem de contribuição por produto permite a obtenção de informações muito importantes para a tomada de decisões. Ela contribui para se determinar quais produtos são mais lucrativos perante uma determinada estrutura de custos fixos. Assim, permite descobrir qual é o produto ou serviço que mais contribui para o lucro da empresa e a recuperação das despesas e custos fixos e também quais os produtos ou serviços deficitários. Como exemplo, suponhamos uma empresa que fabrica os seguintes eletrodomésticos: liquidificador, batedeira e sanduicheira industriais. - Ponto de Equilíbrio Contábil - O Ponto de Equilíbrio (PE) corresponde à quantidade mínima a ser produzida e vendida para que se possam cobrir todos os custos operacionais em um determinado período. No PE, todos os custos e despesas são cobertos, mas não há lucro, ou seja, no PE o lucro é zero. A d
# [Custeio por Absorção](https://mm.tt/1691307281?t=FinRCgt7Jf) - O custeio por absorção é o método de custeio mais largamente utilizado. A operacionalização do método de custeio por absorção consiste inicialmente em classificar os custos em diretos e indiretos. Os custos devem ser classificados como diretos quando forem facilmente mensuráveis por unidade do produto ou quando forem identificados a um produto de maneira confiável. Mesmo que o custo possa ser classificado como direto, mas se houver dificuldades para que se meça sua quantidade por produto, então ele deve ser lançado como custo indireto. Como visto anteriormente, os custos indiretos não oferecem condições para se medir objetivamente por unidade produzida e a alocação aos produtos deve ser feita de maneira estimada e, às vezes, arbitrária. Como os custos diretos são facilmente associados a um produto, eles são diretamente agregados a esse produto. Como os custos indiretos não oferecem essa condição de
# [Custo Pleno](https://mm.tt/1691318542?t=FinRCgt7Jf) - No custo pleno, os preços são estabelecidos com base nos custos integrais (BRUNI; FAMÁ, 2008), quais sejam: Custos totais de produção. Despesas de vendas. Despesas financeiras referentes a prazos concedidos (prazos de pagamentos concedidos aos clientes). Descontos sobre a forma de prazos concedidos pelos fornecedores (prazos para pagar os fornecedores). Despesas de administração. Margem de lucro desejada - Método RKW - O método Reichskuratorium fir Wirtshaftlichkeit (RKW – Conselho Administrativo do Império para Eficiência Econômica) foi muito utilizado na Alemanha, no início do século XX. O método consiste em alocar todos os custos à unidade de produto (quantidade), prevendo um determinado volume de atividade. - Custo de Transformação - O método se propõe em formar os preços com base exclusivamente nos custos de transformação, sem considerar nos cálculos os custos co
# [O método Reichskuratorium fir Wirtshaftlichkeit (RKW – Conselho Administrativo do Império para Eficiência Econômica) foi muito utilizado na Alemanha, no início do século XX. O método consiste em alocar todos os custos à unidade de produto (quantidade), prevendo um determinado volume de atividade.](https://mm.tt/1691319093?t=FinRCgt7Jf) - Custo de Transformação - O método se propõe em formar os preços com base exclusivamente nos custos de transformação, sem considerar nos cálculos os custos com materiais diretos, tendo em vista que os esforços da empresa estão fundamentalmente concentrados nos custos de transformação - Custo Marginal - O custo marginal é conceituado como o incremento de custo; devido à produção de uma unidade a mais de produto, corresponde também aos custos que não ocorreriam caso uma unidade do produto fosse eliminada ou não produzida. A lógica da determinação do preço pelo custo marginal parte do pondo de vist
# [O método se propõe em formar os preços com base exclusivamente nos custos de transformação, sem considerar nos cálculos os custos com materiais diretos, tendo em vista que os esforços da empresa estão fundamentalmente concentrados nos custos de transformação](https://mm.tt/1691319284?t=FinRCgt7Jf) - Custo Marginal - O custo marginal é conceituado como o incremento de custo; devido à produção de uma unidade a mais de produto, corresponde também aos custos que não ocorreriam caso uma unidade do produto fosse eliminada ou não produzida. A lógica da determinação do preço pelo custo marginal parte do pondo de vista de que a estrutura de custos e despesa fixas da empresa independe da quantidade produzida. Ao se aceitar um novo pedido, apenas os custos variáveis são alterados; ou seja, a análise para se aceitar um novo pedido deve apenas envolver os custos incrementais ou marginais, pois somente estes é que serão aumentados. - Aspectos Relativos à Formação de Pr
Información
- Descripción
- Mapa Mental sobre GESTAO DE CUSTOS, creado por ANTONIO PAULO PAULO el 16/11/2020.
- Creado por
- ANTONIO PAULO PAULO
- Visitas
- 0
- Valoración
Más sobre Sistemas e Métodos de Custeio