
Mapa mental
Planejamento de Auditoria
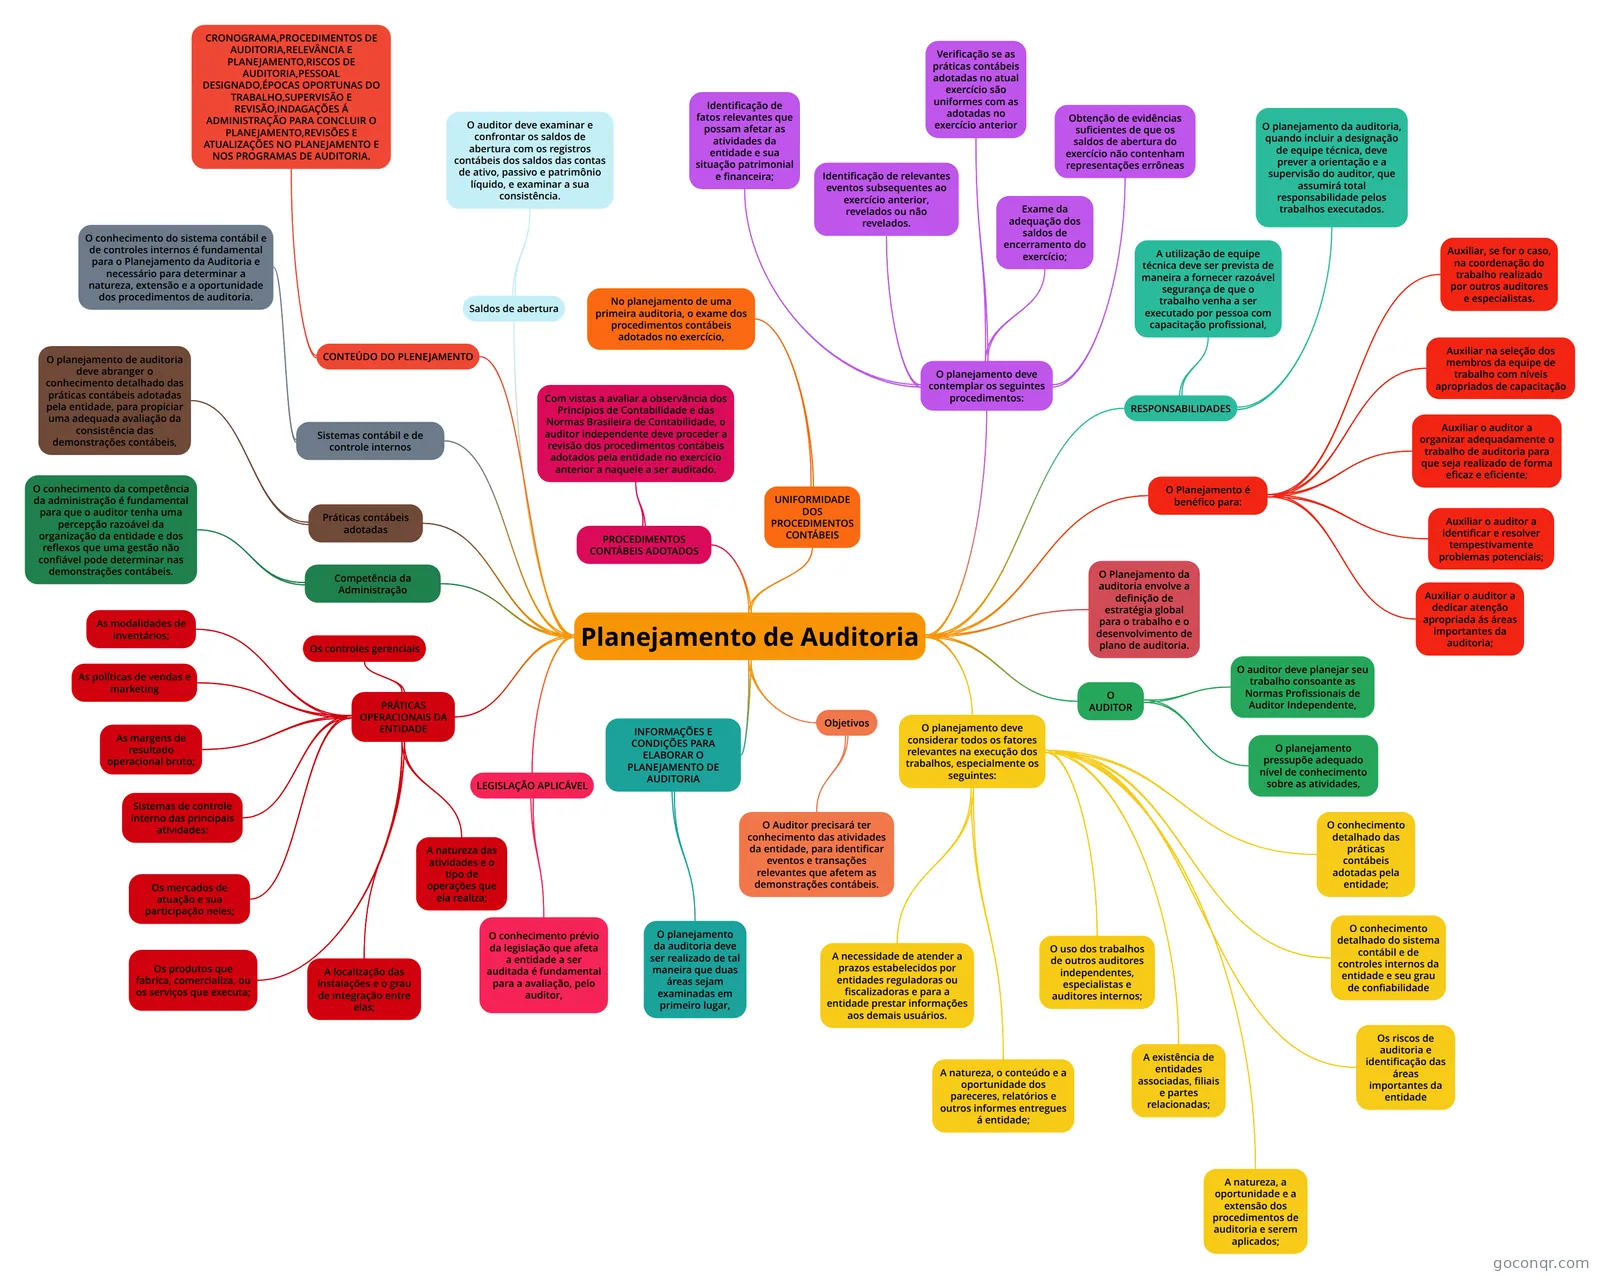
Mapa mental: Planejamento de auditoria
Contenido del mapa
Planejamento de Auditoria
O Planejamento da auditoria envolve a definição de estratégia global para o trabalho e o desenvolvimento de plano de auditoria.
O Planejamento é benéfico para:
- Auxiliar o auditor a dedicar atenção apropriada ás áreas importantes da auditoria;
- Auxiliar o auditor a identificar e resolver tempestivamente problemas potenciais;
- Auxiliar o auditor a organizar adequadamente o trabalho de auditoria para que seja realizado de forma eficaz e eficiente;
- Auxiliar na seleção dos membros da equipe de trabalho com níveis apropriados de capacitação
- Auxiliar, se for o caso, na coordenação do trabalho realizado por outros auditores e especialistas.
O AUDITOR
- O auditor deve planejar seu trabalho consoante as Normas Profissionais de Auditor Independente,
- O planejamento pressupõe adequado nível de conhecimento sobre as atividades,
O planejamento deve considerar todos os fatores relevantes na execução dos trabalhos, especialmente os seguintes:
- O conhecimento detalhado das práticas contábeis adotadas pela entidade;
- O conhecimento detalhado do sistema contábil e de controles internos da entidade e seu grau de confiabilidade
- Os riscos de auditoria e identificação das áreas importantes da entidade
- A natureza, a oportunidade e a extensão dos procedimentos de auditoria e serem aplicados;
- A existência de entidades associadas, filiais e partes relacionadas;
- O uso dos trabalhos de outros auditores independentes, especialistas e auditores internos;
- A natureza, o conteúdo e a oportunidade dos pareceres, relatórios e outros informes entregues á entidade;
- A necessidade de atender a prazos estabelecidos por entidades reguladoras ou fiscalizadoras e para a entidade prestar informações aos demais usuários.
RESPONSABILIDADES
- O planejamento da auditoria, quando incluir a designação de equipe técnica, deve prever a orientação e a supervisão do auditor, que assumirá total responsabilidade pelos trabalhos executados.
- A utilização de equipe técnica deve ser prevista de maneira a fornecer razoável segurança de que o trabalho venha a ser executado por pessoa com capacitação profissional,
O planejamento deve contemplar os seguintes procedimentos:
- Obtenção de evidências suficientes de que os saldos de abertura do exercício não contenham representações errôneas
- Exame da adequação dos saldos de encerramento do exercício;
- Verificação se as práticas contábeis adotadas no atual exercício são uniformes com as adotadas no exercício anterior
- Identificação de fatos relevantes que possam afetar as atividades da entidade e sua situação patrimonial e financeira;
- Identificação de relevantes eventos subsequentes ao exercício anterior, revelados ou não revelados.
Objetivos
- O Auditor precisará ter conhecimento das atividades da entidade, para identificar eventos e transações relevantes que afetem as demonstrações contábeis.
INFORMAÇÕES E CONDIÇÕES PARA ELABORAR O PLANEJAMENTO DE AUDITORIA
- O planejamento da auditoria deve ser realizado de tal maneira que duas áreas sejam examinadas em primeiro lugar,
LEGISLAÇÃO APLICÁVEL
- O conhecimento prévio da legislação que afeta a entidade a ser auditada é fundamental para a avaliação, pelo auditor,
PRÁTICAS OPERACIONAIS DA ENTIDADE
- A natureza das atividades e o tipo de operações que ela realiza;
- A localização das instalações e o grau de integração entre elas;
- Os produtos que fabrica, comercializa, ou os serviços que executa;
- Os mercados de atuação e sua participação neles;
- Sistemas de controle interno das principais atividades:
- As margens de resultado operacional bruto;
- As políticas de vendas e marketing
- As modalidades de inventários;
- Os controles gerenciais
Competência da Administração
- O conhecimento da competência da administração é fundamental para que o auditor tenha uma percepção razoável da organização da entidade e dos reflexos que uma gestão não confiável pode determinar nas demonstrações contábeis.
Práticas contábeis adotadas
- O planejamento de auditoria deve abranger o conhecimento detalhado das práticas contábeis adotadas pela entidade, para propiciar uma adequada avaliação da consistência das demonstrações contábeis,
Sistemas contábil e de controle internos
- O conhecimento do sistema contábil e de controles internos é fundamental para o Planejamento da Auditoria e necessário para determinar a natureza, extensão e a oportunidade dos procedimentos de auditoria.
CONTEÚDO DO PLENEJAMENTO
- CRONOGRAMA,PROCEDIMENTOS DE AUDITORIA,RELEVÂNCIA E PLANEJAMENTO,RISCOS DE AUDITORIA,PESSOAL DESIGNADO,ÉPOCAS OPORTUNAS DO TRABALHO,SUPERVISÃO E REVISÃO,INDAGAÇÕES Á ADMINISTRAÇÃO PARA CONCLUIR O PLANEJAMENTO,REVISÕES E ATUALIZAÇÕES NO PLANEJAMENTO E NOS PROGRAMAS DE AUDITORIA.
Saldos de abertura
- O auditor deve examinar e confrontar os saldos de abertura com os registros contábeis dos saldos das contas de ativo, passivo e patrimônio líquido, e examinar a sua consistência.
PROCEDIMENTOS CONTÁBEIS ADOTADOS
- Com vistas a avaliar a observância dos Princípios de Contabilidade e das Normas Brasileira de Contabilidade, o auditor independente deve proceder a revisão dos procedimentos contábeis adotados pela entidade no exercício anterior a naquele a ser auditado.
UNIFORMIDADE DOS PROCEDIMENTOS CONTÁBEIS
- No planejamento de uma primeira auditoria, o exame dos procedimentos contábeis adotados no exercício,
Información
- Descripción
- Mapa Mental sobre Planejamento de Auditoria, creado por Luciane moreira el 28/11/2020.
- Creado por
- Luciane moreira
- Visitas
- 0
- Valoración
Más sobre Planejamento e processo de auditoria