
Mapa mental
NBC PG 01
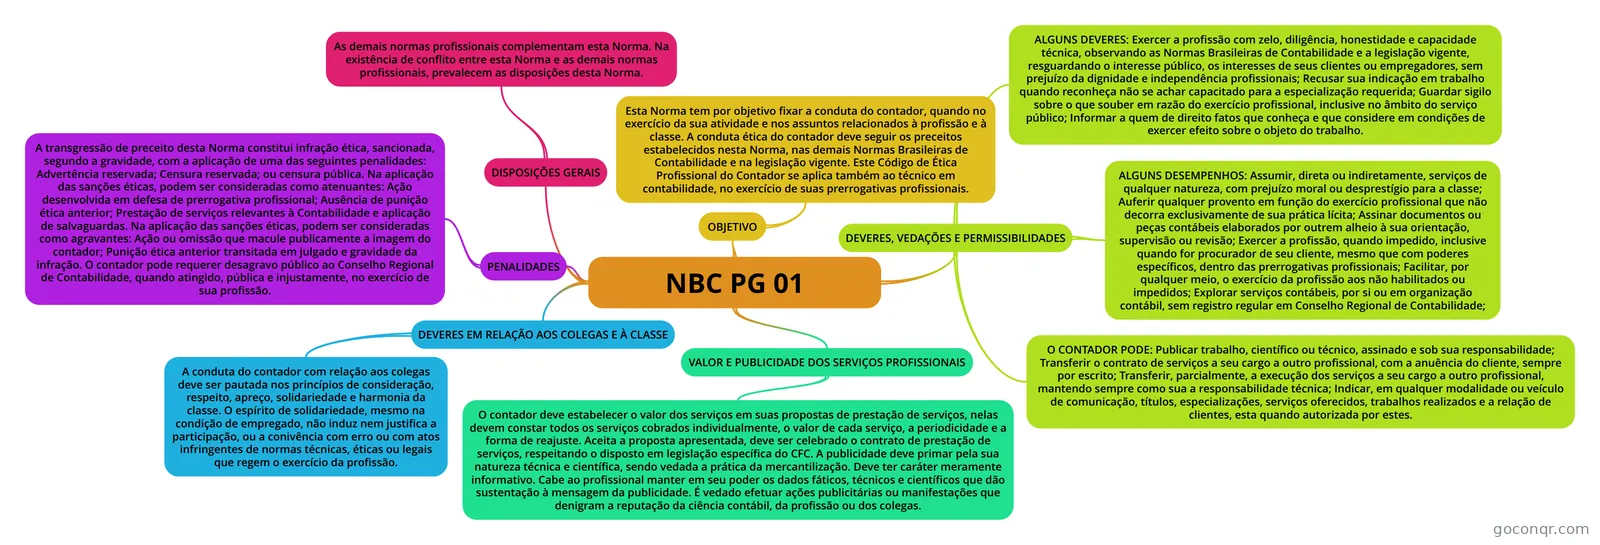
Mapa mental: Código de ética do contador
Contenido del mapa
NBC PG 01
OBJETIVO
- Esta Norma tem por objetivo fixar a conduta do contador, quando no exercício da sua atividade e nos assuntos relacionados à profissão e à classe. A conduta ética do contador deve seguir os preceitos estabelecidos nesta Norma, nas demais Normas Brasileiras de Contabilidade e na legislação vigente. Este Código de Ética Profissional do Contador se aplica também ao técnico em contabilidade, no exercício de suas prerrogativas profissionais.
DEVERES, VEDAÇÕES E PERMISSIBILIDADES
- ALGUNS DEVERES: Exercer a profissão com zelo, diligência, honestidade e capacidade técnica, observando as Normas Brasileiras de Contabilidade e a legislação vigente, resguardando o interesse público, os interesses de seus clientes ou empregadores, sem prejuízo da dignidade e independência profissionais; Recusar sua indicação em trabalho quando reconheça não se achar capacitado para a especialização requerida; Guardar sigilo sobre o que souber em razão do exercício profissional, inclusive no âmbito do serviço público; Informar a quem de direito fatos que conheça e que considere em condições de exercer efeito sobre o objeto do trabalho.
- ALGUNS DESEMPENHOS: Assumir, direta ou indiretamente, serviços de qualquer natureza, com prejuízo moral ou desprestígio para a classe; Auferir qualquer provento em função do exercício profissional que não decorra exclusivamente de sua prática lícita; Assinar documentos ou peças contábeis elaborados por outrem alheio à sua orientação, supervisão ou revisão; Exercer a profissão, quando impedido, inclusive quando for procurador de seu cliente, mesmo que com poderes específicos, dentro das prerrogativas profissionais; Facilitar, por qualquer meio, o exercício da profissão aos não habilitados ou impedidos; Explorar serviços contábeis, por si ou em organização contábil, sem registro regular em Conselho Regional de Contabilidade;
- O CONTADOR PODE: Publicar trabalho, científico ou técnico, assinado e sob sua responsabilidade; Transferir o contrato de serviços a seu cargo a outro profissional, com a anuência do cliente, sempre por escrito; Transferir, parcialmente, a execução dos serviços a seu cargo a outro profissional, mantendo sempre como sua a responsabilidade técnica; Indicar, em qualquer modalidade ou veículo de comunicação, títulos, especializações, serviços oferecidos, trabalhos realizados e a relação de clientes, esta quando autorizada por estes.
VALOR E PUBLICIDADE DOS SERVIÇOS PROFISSIONAIS
- O contador deve estabelecer o valor dos serviços em suas propostas de prestação de serviços, nelas devem constar todos os serviços cobrados individualmente, o valor de cada serviço, a periodicidade e a forma de reajuste. Aceita a proposta apresentada, deve ser celebrado o contrato de prestação de serviços, respeitando o disposto em legislação específica do CFC. A publicidade deve primar pela sua natureza técnica e científica, sendo vedada a prática da mercantilização. Deve ter caráter meramente informativo. Cabe ao profissional manter em seu poder os dados fáticos, técnicos e científicos que dão sustentação à mensagem da publicidade. É vedado efetuar ações publicitárias ou manifestações que denigram a reputação da ciência contábil, da profissão ou dos colegas.
DEVERES EM RELAÇÃO AOS COLEGAS E À CLASSE
- A conduta do contador com relação aos colegas deve ser pautada nos princípios de consideração, respeito, apreço, solidariedade e harmonia da classe. O espírito de solidariedade, mesmo na condição de empregado, não induz nem justifica a participação, ou a conivência com erro ou com atos infringentes de normas técnicas, éticas ou legais que regem o exercício da profissão.
PENALIDADES
- A transgressão de preceito desta Norma constitui infração ética, sancionada, segundo a gravidade, com a aplicação de uma das seguintes penalidades: Advertência reservada; Censura reservada; ou censura pública. Na aplicação das sanções éticas, podem ser consideradas como atenuantes: Ação desenvolvida em defesa de prerrogativa profissional; Ausência de punição ética anterior; Prestação de serviços relevantes à Contabilidade e aplicação de salvaguardas. Na aplicação das sanções éticas, podem ser consideradas como agravantes: Ação ou omissão que macule publicamente a imagem do contador; Punição ética anterior transitada em julgado e gravidade da infração. O contador pode requerer desagravo público ao Conselho Regional de Contabilidade, quando atingido, pública e injustamente, no exercício de sua profissão.
DISPOSIÇÕES GERAIS
- As demais normas profissionais complementam esta Norma. Na existência de conflito entre esta Norma e as demais normas profissionais, prevalecem as disposições desta Norma.
Información
- Descripción
- Mapa Mental sobre NBC PG 01, creado por Stefani Valesca el 01/04/2021.
- Creado por
- Stefani Valesca
- Visitas
- 0
- Valoración
Más sobre Código de Ética Profissional do Contador