
Mapa mental
PROCEDIMIENTO TRIBUTARIO GENERAL
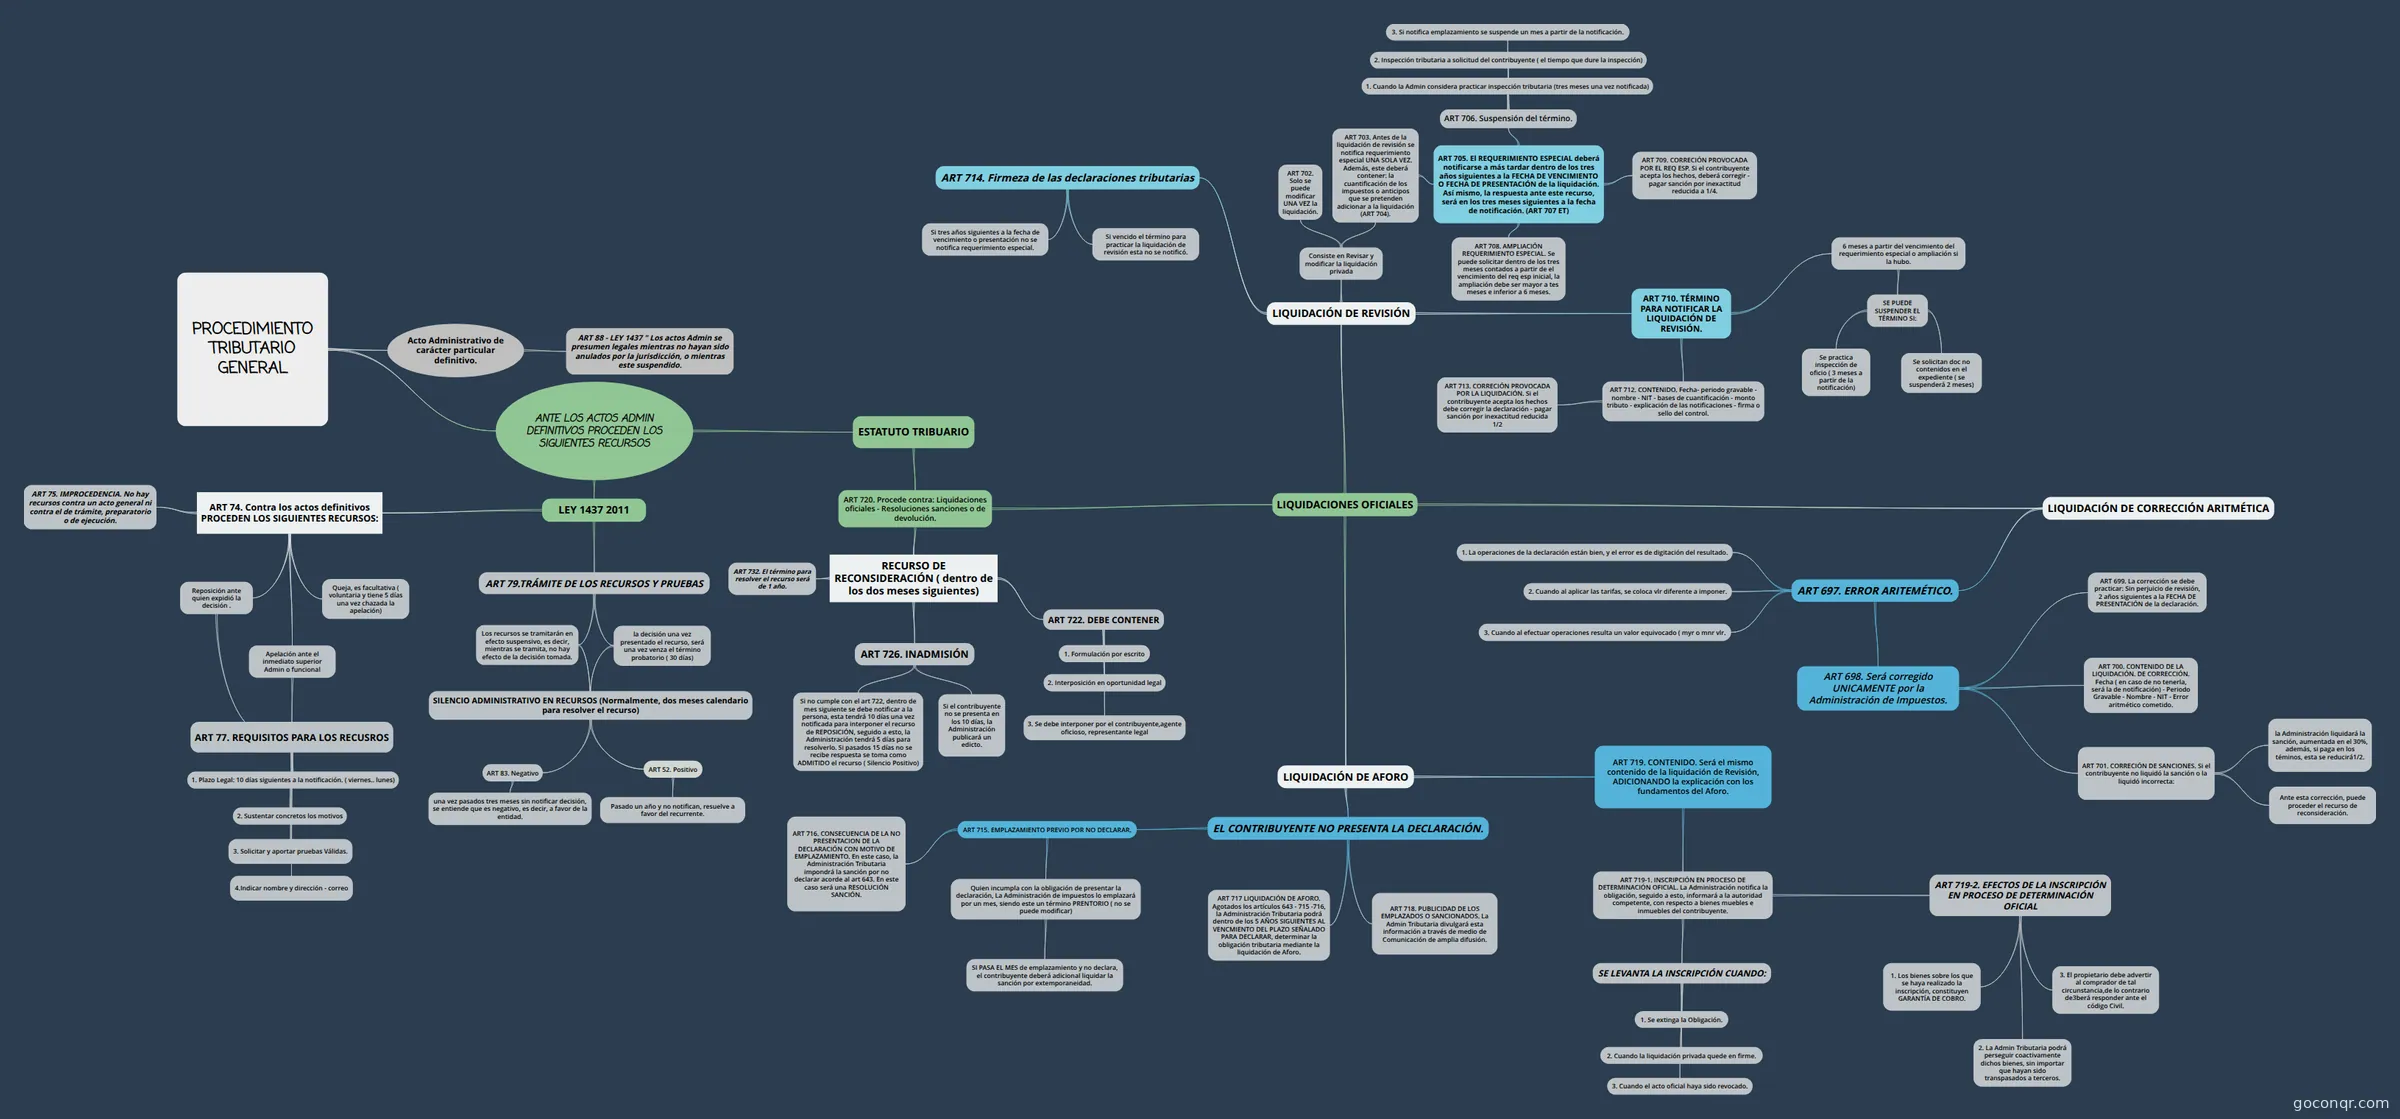
Mapa mental: Procedimiento Tributario General
Contenido del mapa
PROCEDIMIENTO TRIBUTARIO GENERAL
Acto Administrativo de carácter particular definitivo.
- ART 88 - LEY 1437 " Los actos Admin se presumen legales mientras no hayan sido anulados por la jurisdicción, o mientras este suspendido.
ANTE LOS ACTOS ADMIN DEFINITIVOS PROCEDEN LOS SIGUIENTES RECURSOS
- LEY 1437 2011
- ART 74. Contra los actos definitivos PROCEDEN LOS SIGUIENTES RECURSOS:
- ART 75. IMPROCEDENCIA. No hay recursos contra un acto general ni contra el de trámite, preparatorio o de ejecución.
- Reposición ante quien expidió la decisión .
- Apelación ante el inmediato superior Admin o funcional
- ART 77. REQUISITOS PARA LOS RECUSROS
- 2. Sustentar concretos los motivos
- 4.Indicar nombre y dirección - correo
- 1. Plazo Legal: 10 días siguientes a la notificación. ( viernes.. lunes)
- 3. Solicitar y aportar pruebas Válidas.
- ART 77. REQUISITOS PARA LOS RECUSROS
- Queja, es facultativa ( voluntaria y tiene 5 días una vez chazada la apelación)
- ART 79.TRÁMITE DE LOS RECURSOS Y PRUEBAS
- Los recursos se tramitarán en efecto suspensivo, es decir, mientras se tramita, no hay efecto de la decisión tomada.
- la decisión una vez presentado el recurso, será una vez venza el término probatorio ( 30 días)
- SILENCIO ADMINISTRATIVO EN RECURSOS (Normalmente, dos meses calendario para resolver el recurso)
- ART 83. Negativo
- una vez pasados tres meses sin notificar decisión, se entiende que es negativo, es decir, a favor de la entidad.
- ART 52. Positivo
- Pasado un año y no notifican, resuelve a favor del recurrente.
- ART 83. Negativo
- SILENCIO ADMINISTRATIVO EN RECURSOS (Normalmente, dos meses calendario para resolver el recurso)
- Los recursos se tramitarán en efecto suspensivo, es decir, mientras se tramita, no hay efecto de la decisión tomada.
- ART 74. Contra los actos definitivos PROCEDEN LOS SIGUIENTES RECURSOS:
- ESTATUTO TRIBUARIO
- ART 720. Procede contra: Liquidaciones oficiales - Resoluciones sanciones o de devolución.
- RECURSO DE RECONSIDERACIÓN ( dentro de los dos meses siguientes)
- ART 722. DEBE CONTENER
- 2. Interposición en oportunidad legal
- 3. Se debe interponer por el contribuyente,agente oficioso, representante legal
- 1. Formulación por escrito
- ART 726. INADMISIÓN
- Si no cumple con el art 722, dentro de mes siguiente se debe notificar a la persona, esta tendrá 10 días una vez notificada para interponer el recurso de REPOSICIÓN, seguido a esto, la Administración tendrá 5 días para resolverlo. Si pasados 15 días no se recibe respuesta se toma como ADMITIDO el recurso ( Silencio Positivo)
- Si el contribuyente no se presenta en los 10 días, la Administración publicará un edicto.
- ART 732. El término para resolver el recurso será de 1 año.
- ART 722. DEBE CONTENER
- LIQUIDACIONES OFICIALES
- LIQUIDACIÓN DE REVISIÓN
- ART 714. Firmeza de las declaraciones tributarias
- Si tres años siguientes a la fecha de vencimiento o presentación no se notifica requerimiento especial.
- Si vencido el término para practicar la liquidación de revisión esta no se notificó.
- Consiste en Revisar y modificar la liquidación privada
- ART 702. Solo se puede modificar UNA VEZ la liquidación.
- ART 703. Antes de la liquidación de revisión se notifica requerimiento especial UNA SOLA VEZ. Además, este deberá contener: la cuantificación de los impuestos o anticipos que se pretenden adicionar a la liquidación (ART 704).
- ART 705. El REQUERIMIENTO ESPECIAL deberá notificarse a más tardar dentro de los tres años siguientes a la FECHA DE VENCIMIENTO O FECHA DE PRESENTACIÓN de la liquidación. Así mismo, la respuesta ante este recurso, será en los tres meses siguientes a la fecha de notificación. (ART 707 ET)
- ART 706. Suspensión del término.
- 2. Inspección tributaria a solicitud del contribuyente ( el tiempo que dure la inspección)
- 1. Cuando la Admin considera practicar inspección tributaria (tres meses una vez notificada)
- 3. Si notifica emplazamiento se suspende un mes a partir de la notificación.
- ART 708. AMPLIACIÓN REQUERIMIENTO ESPECIAL. Se puede solicitar dentro de los tres meses contados a partir de el vencimiento del req esp inicial, la ampliación debe ser mayor a tes meses e inferior a 6 meses.
- ART 709. CORRECIÓN PROVOCADA POR EL REQ ESP. Si el contribuyente acepta los hechos, deberá corregir - pagar sanción por inexactitud reducida a 1/4.
- ART 706. Suspensión del término.
- ART 705. El REQUERIMIENTO ESPECIAL deberá notificarse a más tardar dentro de los tres años siguientes a la FECHA DE VENCIMIENTO O FECHA DE PRESENTACIÓN de la liquidación. Así mismo, la respuesta ante este recurso, será en los tres meses siguientes a la fecha de notificación. (ART 707 ET)
- ART 710. TÉRMINO PARA NOTIFICAR LA LIQUIDACIÓN DE REVISIÓN.
- 6 meses a partir del vencimiento del requerimiento especial o ampliación si la hubo.
- SE PUEDE SUSPENDER EL TÉRMINO SI:
- Se practica inspección de oficio ( 3 meses a partir de la notificación)
- Se solicitan doc no contenidos en el expediente ( se suspenderá 2 meses)
- SE PUEDE SUSPENDER EL TÉRMINO SI:
- ART 712. CONTENIDO. Fecha- periodo gravable - nombre - NIT - bases de cuantificación - monto tributo - explicación de las notificaciones - firma o sello del control.
- ART 713. CORRECIÓN PROVOCADA POR LA LIQUIDACIÓN. Si el contribuyente acepta los hechos debe corregir la declaración - pagar sanción por inexactitud reducida 1/2
- 6 meses a partir del vencimiento del requerimiento especial o ampliación si la hubo.
- ART 714. Firmeza de las declaraciones tributarias
- LIQUIDACIÓN DE CORRECCIÓN ARITMÉTICA
- ART 697. ERROR ARITEMÉTICO.
- 1. La operaciones de la declaración están bien, y el error es de digitación del resultado.
- 2. Cuando al aplicar las tarifas, se coloca vlr diferente a imponer.
- 3. Cuando al efectuar operaciones resulta un valor equivocado ( myr o mnr vlr.
- ART 698. Será corregido UNICAMENTE por la Administración de Impuestos.
- ART 699. La corrección se debe practicar: Sin perjuicio de revisión, 2 años siguientes a la FECHA DE PRESENTACIÓN de la declaración.
- ART 700. CONTENIDO DE LA LIQUIDACIÓN. DE CORRECCIÓN. Fecha ( en caso de no tenerla, será la de notificación) - Periodo Gravable - Nombre - NIT - Error aritmético cometido.
- ART 701. CORRECIÓN DE SANCIONES. Si el contribuyente no liquidó la sanción o la liquidó incorrecta:
- la Administración liquidará la sanción, aumentada en el 30%, además, si paga en los téminos, esta se reducirá1/2.
- Ante esta corrección, puede proceder el recurso de reconsideración.
- ART 697. ERROR ARITEMÉTICO.
- LIQUIDACIÓN DE AFORO
- EL CONTRIBUYENTE NO PRESENTA LA DECLARACIÓN.
- ART 715. EMPLAZAMIENTO PREVIO POR NO DECLARAR.
- Quien incumpla con la obligación de presentar la declaración, La Administración de impuestos lo emplazará por un mes, siendo este un término PRENTORIO ( no se puede modificar)
- SI PASA EL MES de emplazamiento y no declara, el contribuyente deberá adicional liquidar la sanción por extemporaneidad.
- ART 716. CONSECUENCIA DE LA NO PRESENTACION DE LA DECLARACIÓN CON MOTIVO DE EMPLAZAMIENTO. En este caso, la Administración Tributaria impondrá la sanción por no declarar acorde al art 643. En este caso será una RESOLUCIÓN SANCIÓN.
- Quien incumpla con la obligación de presentar la declaración, La Administración de impuestos lo emplazará por un mes, siendo este un término PRENTORIO ( no se puede modificar)
- ART 717 LIQUIDACIÓN DE AFORO. Agotados los artículos 643 - 715 -716, la Administración Tributaria podrá dentro de los 5 AÑOS SIGUIENTES AL VENCMIENTO DEL PLAZO SEÑALADO PARA DECLARAR, determinar la obligación tributaria mediante la liquidación de Aforo.
- ART 718. PUBLICIDAD DE LOS EMPLAZADOS O SANCIONADOS. La Admin Tributaria divulgará esta información a través de medio de Comunicación de amplia difusión.
- ART 715. EMPLAZAMIENTO PREVIO POR NO DECLARAR.
- ART 719. CONTENIDO. Será el mismo contenido de la liquidación de Revisión, ADICIONANDO la explicación con los fundamentos del Aforo.
- ART 719-1. INSCRIPCIÓN EN PROCESO DE DETERMINACIÓN OFICIAL. La Administración notifica la obligación, seguido a esto, informará a la autoridad competente, con respecto a bienes muebles e inmuebles del contribuyente.
- SE LEVANTA LA INSCRIPCIÓN CUANDO:
- 1. Se extinga la Obligación.
- 2. Cuando la liquidación privada quede en firme.
- 3. Cuando el acto oficial haya sido revocado.
- ART 719-2. EFECTOS DE LA INSCRIPCIÓN EN PROCESO DE DETERMINACIÓN OFICIAL
- 1. Los bienes sobre los que se haya realizado la inscripción, constituyen GARANTÍA DE COBRO.
- 3. El propietario debe advertir al comprador de tal circunstancia,de lo contrario de3berá responder ante el código Civil.
- 2. La Admin Tributaria podrá perseguir coactivamente dichos bienes, sin importar que hayan sido transpasados a terceros.
- SE LEVANTA LA INSCRIPCIÓN CUANDO:
- ART 719-1. INSCRIPCIÓN EN PROCESO DE DETERMINACIÓN OFICIAL. La Administración notifica la obligación, seguido a esto, informará a la autoridad competente, con respecto a bienes muebles e inmuebles del contribuyente.
- EL CONTRIBUYENTE NO PRESENTA LA DECLARACIÓN.
- LIQUIDACIÓN DE REVISIÓN
- RECURSO DE RECONSIDERACIÓN ( dentro de los dos meses siguientes)
- ART 720. Procede contra: Liquidaciones oficiales - Resoluciones sanciones o de devolución.
- LEY 1437 2011
Información
- Descripción
- Mapa Mental sobre PROCEDIMIENTO TRIBUTARIO GENERAL, creado por lizeth fernanada cardenas basto el 12/04/2021.
- Creado por
- lizeth fernanada cardenas basto
- Visitas
- 185
- Valoración