
Mapa mental
CONTABILIDAD ADMINISTRATIVA
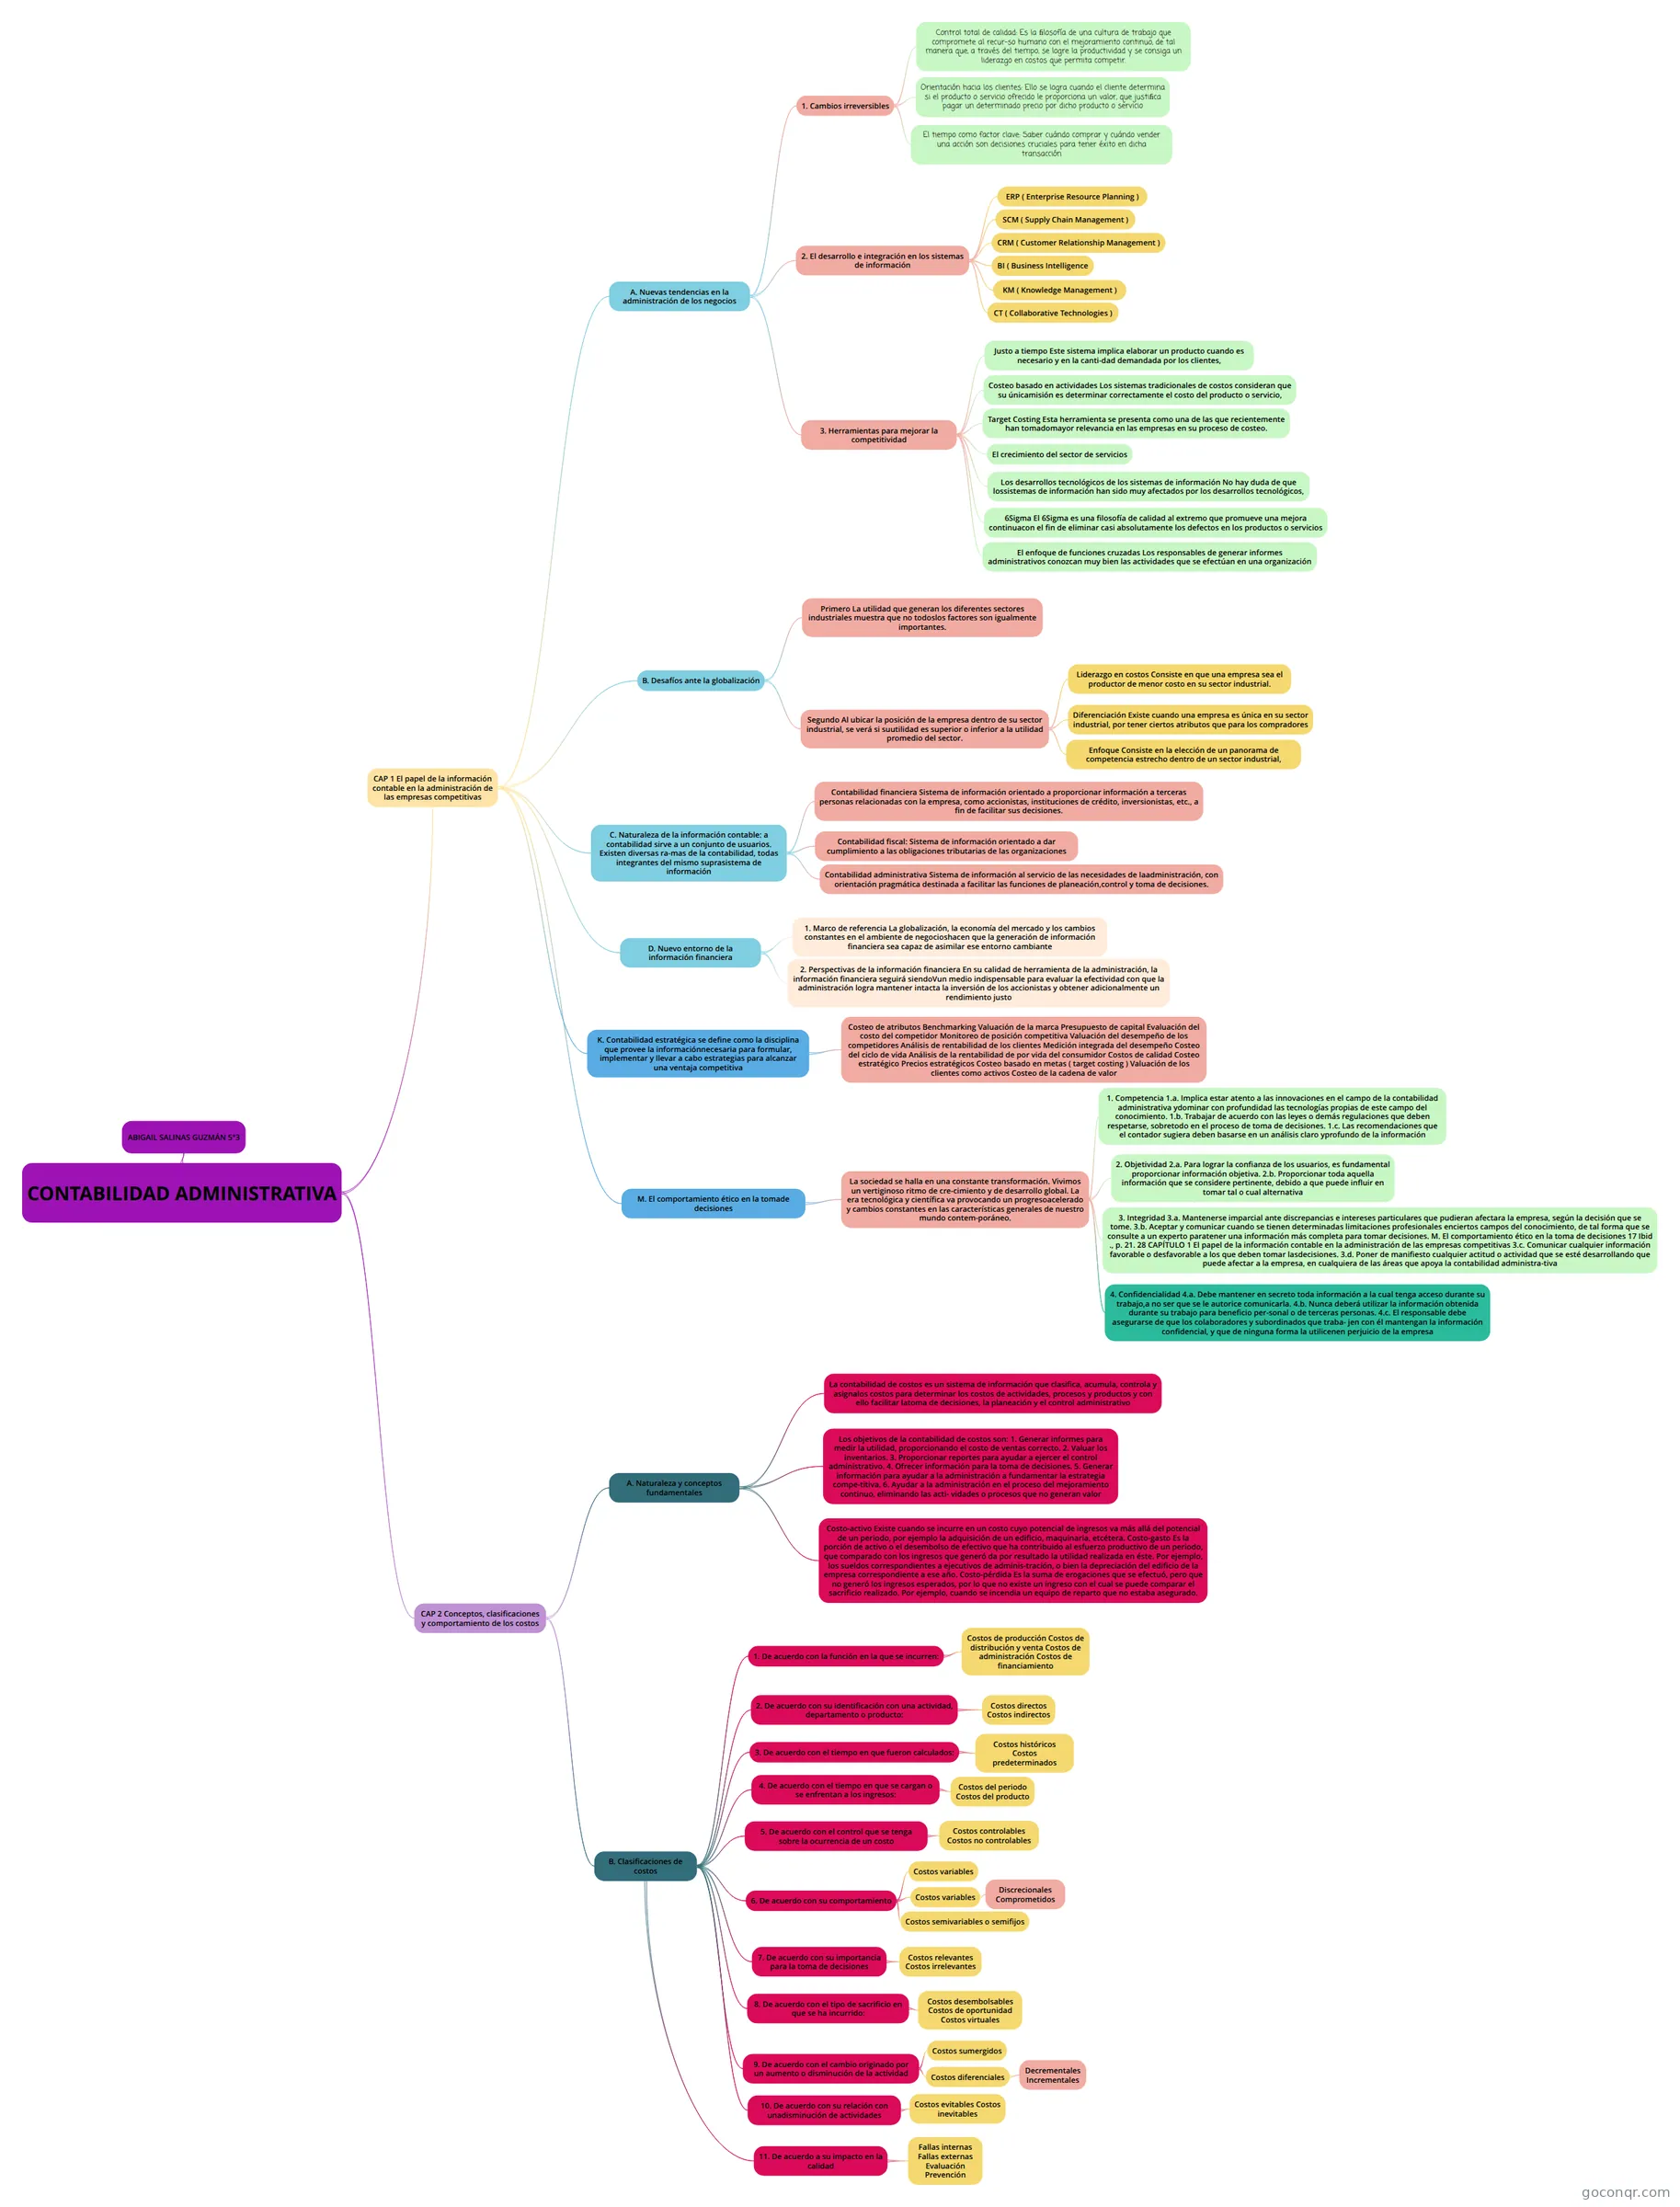
Mapa mental: Contabilidad administrativa y costos
Contenido del mapa
CONTABILIDAD ADMINISTRATIVA
CAP 1 El papel de la información contable en la administración de las empresas competitivas
- A. Nuevas tendencias en la administración de los negocios
- 1. Cambios irreversibles
- Control total de calidad: Es la filosofía de una cultura de trabajo que compromete al recur-so humano con el mejoramiento continuo, de tal manera que, a través del tiempo, se logre la productividad y se consiga un liderazgo en costos que permita competir.
- Orientación hacia los clientes: Ello se logra cuando el cliente determina si el producto o servicio ofrecido le proporciona un valor, que justifica pagar un determinado precio por dicho producto o servicio
- El tiempo como factor clave: Saber cuándo comprar y cuándo vender una acción son decisiones cruciales para tener éxito en dicha transacción
- 2. El desarrollo e integración en los sistemas de información
- ERP ( Enterprise Resource Planning )
- SCM ( Supply Chain Management )
- CRM ( Customer Relationship Management )
- BI ( Business Intelligence
- KM ( Knowledge Management )
- CT ( Collaborative Technologies )
- 3. Herramientas para mejorar la competitividad
- Justo a tiempo Este sistema implica elaborar un producto cuando es necesario y en la canti-dad demandada por los clientes,
- Costeo basado en actividades Los sistemas tradicionales de costos consideran que su únicamisión es determinar correctamente el costo del producto o servicio,
- 6Sigma El 6Sigma es una filosofía de calidad al extremo que promueve una mejora continuacon el fin de eliminar casi absolutamente los defectos en los productos o servicios
- Target Costing Esta herramienta se presenta como una de las que recientemente han tomadomayor relevancia en las empresas en su proceso de costeo.
- El crecimiento del sector de servicios
- Los desarrollos tecnológicos de los sistemas de información No hay duda de que lossistemas de información han sido muy afectados por los desarrollos tecnológicos,
- El enfoque de funciones cruzadas Los responsables de generar informes administrativos conozcan muy bien las actividades que se efectúan en una organización
- 1. Cambios irreversibles
- B. Desafíos ante la globalización
- Primero La utilidad que generan los diferentes sectores industriales muestra que no todoslos factores son igualmente importantes.
- Segundo Al ubicar la posición de la empresa dentro de su sector industrial, se verá si suutilidad es superior o inferior a la utilidad promedio del sector.
- Diferenciación Existe cuando una empresa es única en su sector industrial, por tener ciertos atributos que para los compradores
- Enfoque Consiste en la elección de un panorama de competencia estrecho dentro de un sector industrial,
- Liderazgo en costos Consiste en que una empresa sea el productor de menor costo en su sector industrial.
- C. Naturaleza de la información contable: a contabilidad sirve a un conjunto de usuarios. Existen diversas ra-mas de la contabilidad, todas integrantes del mismo suprasistema de información
- Contabilidad financiera Sistema de información orientado a proporcionar información a terceras personas relacionadas con la empresa, como accionistas, instituciones de crédito, inversionistas, etc., a fin de facilitar sus decisiones.
- Contabilidad fiscal: Sistema de información orientado a dar cumplimiento a las obligaciones tributarias de las organizaciones
- Contabilidad administrativa Sistema de información al servicio de las necesidades de laadministración, con orientación pragmática destinada a facilitar las funciones de planeación,control y toma de decisiones.
- D. Nuevo entorno de la información financiera
- 1. Marco de referencia La globalización, la economía del mercado y los cambios constantes en el ambiente de negocioshacen que la generación de información financiera sea capaz de asimilar ese entorno cambiante
- 2. Perspectivas de la información financiera En su calidad de herramienta de la administración, la información financiera seguirá siendoVun medio indispensable para evaluar la efectividad con que la administración logra mantener intacta la inversión de los accionistas y obtener adicionalmente un rendimiento justo
- K. Contabilidad estratégica se define como la disciplina que provee la informaciónnecesaria para formular, implementar y llevar a cabo estrategias para alcanzar una ventaja competitiva
- Costeo de atributos Benchmarking Valuación de la marca Presupuesto de capital Evaluación del costo del competidor Monitoreo de posición competitiva Valuación del desempeño de los competidores Análisis de rentabilidad de los clientes Medición integrada del desempeño Costeo del ciclo de vida Análisis de la rentabilidad de por vida del consumidor Costos de calidad Costeo estratégico Precios estratégicos Costeo basado en metas ( target costing ) Valuación de los clientes como activos Costeo de la cadena de valor
- M. El comportamiento ético en la tomade decisiones
- La sociedad se halla en una constante transformación. Vivimos un vertiginoso ritmo de cre-cimiento y de desarrollo global. La era tecnológica y científica va provocando un progresoacelerado y cambios constantes en las características generales de nuestro mundo contem-poráneo.
- 1. Competencia 1.a. Implica estar atento a las innovaciones en el campo de la contabilidad administrativa ydominar con profundidad las tecnologías propias de este campo del conocimiento. 1.b. Trabajar de acuerdo con las leyes o demás regulaciones que deben respetarse, sobretodo en el proceso de toma de decisiones. 1.c. Las recomendaciones que el contador sugiera deben basarse en un análisis claro yprofundo de la información
- 2. Objetividad 2.a. Para lograr la confianza de los usuarios, es fundamental proporcionar información objetiva. 2.b. Proporcionar toda aquella información que se considere pertinente, debido a que puede influir en tomar tal o cual alternativa
- 3. Integridad 3.a. Mantenerse imparcial ante discrepancias e intereses particulares que pudieran afectara la empresa, según la decisión que se tome. 3.b. Aceptar y comunicar cuando se tienen determinadas limitaciones profesionales enciertos campos del conocimiento, de tal forma que se consulte a un experto paratener una información más completa para tomar decisiones. M. El comportamiento ético en la toma de decisiones 17 Ibid ., p. 21. 28 CAPÍTULO 1 El papel de la información contable en la administración de las empresas competitivas 3.c. Comunicar cualquier información favorable o desfavorable a los que deben tomar lasdecisiones. 3.d. Poner de manifiesto cualquier actitud o actividad que se esté desarrollando que puede afectar a la empresa, en cualquiera de las áreas que apoya la contabilidad administra-tiva
- 4. Confidencialidad 4.a. Debe mantener en secreto toda información a la cual tenga acceso durante su trabajo,a no ser que se le autorice comunicarla. 4.b. Nunca deberá utilizar la información obtenida durante su trabajo para beneficio per-sonal o de terceras personas. 4.c. El responsable debe asegurarse de que los colaboradores y subordinados que traba- jen con él mantengan la información confidencial, y que de ninguna forma la utilicenen perjuicio de la empresa
- La sociedad se halla en una constante transformación. Vivimos un vertiginoso ritmo de cre-cimiento y de desarrollo global. La era tecnológica y científica va provocando un progresoacelerado y cambios constantes en las características generales de nuestro mundo contem-poráneo.
- A. Nuevas tendencias en la administración de los negocios
CAP 2 Conceptos, clasificaciones y comportamiento de los costos
- A. Naturaleza y conceptos fundamentales
- La contabilidad de costos es un sistema de información que clasifica, acumula, controla y asignalos costos para determinar los costos de actividades, procesos y productos y con ello facilitar latoma de decisiones, la planeación y el control administrativo
- Los objetivos de la contabilidad de costos son: 1. Generar informes para medir la utilidad, proporcionando el costo de ventas correcto. 2. Valuar los inventarios. 3. Proporcionar reportes para ayudar a ejercer el control administrativo. 4. Ofrecer información para la toma de decisiones. 5. Generar información para ayudar a la administración a fundamentar la estrategia compe-titiva. 6. Ayudar a la administración en el proceso del mejoramiento continuo, eliminando las acti- vidades o procesos que no generan valor
- Costo-activo Existe cuando se incurre en un costo cuyo potencial de ingresos va más allá del potencial de un periodo, por ejemplo la adquisición de un edificio, maquinaria, etcétera. Costo-gasto Es la porción de activo o el desembolso de efectivo que ha contribuido al esfuerzo productivo de un periodo, que comparado con los ingresos que generó da por resultado la utilidad realizada en éste. Por ejemplo, los sueldos correspondientes a ejecutivos de adminis-tración, o bien la depreciación del edificio de la empresa correspondiente a ese año. Costo-pérdida Es la suma de erogaciones que se efectuó, pero que no generó los ingresos esperados, por lo que no existe un ingreso con el cual se puede comparar el sacrificio realizado. Por ejemplo, cuando se incendia un equipo de reparto que no estaba asegurado.
- B. Clasificaciones de costos
- 1. De acuerdo con la función en la que se incurren:
- Costos de producción Costos de distribución y venta Costos de administración Costos de financiamiento
- 2. De acuerdo con su identificación con una actividad, departamento o producto:
- Costos directos Costos indirectos
- 3. De acuerdo con el tiempo en que fueron calculados:
- Costos históricos Costos predeterminados
- 4. De acuerdo con el tiempo en que se cargan o se enfrentan a los ingresos:
- Costos del periodo Costos del producto
- 5. De acuerdo con el control que se tenga sobre la ocurrencia de un costo
- Costos controlables Costos no controlables
- 6. De acuerdo con su comportamiento
- Costos variables
- Costos variables
- Discrecionales Comprometidos
- Costos semivariables o semifijos
- 7. De acuerdo con su importancia para la toma de decisiones
- Costos relevantes Costos irrelevantes
- 8. De acuerdo con el tipo de sacrificio en que se ha incurrido:
- Costos desembolsables Costos de oportunidad Costos virtuales
- 9. De acuerdo con el cambio originado por un aumento o disminución de la actividad
- Costos sumergidos
- Costos diferenciales
- Decrementales Incrementales
- 10. De acuerdo con su relación con unadisminución de actividades
- Costos evitables Costos inevitables
- 11. De acuerdo a su impacto en la calidad
- Fallas internas Fallas externas Evaluación Prevención
- 1. De acuerdo con la función en la que se incurren:
- A. Naturaleza y conceptos fundamentales
ABIGAIL SALINAS GUZMÁN 5°3
Información
- Descripción
- Mapa Mental sobre CONTABILIDAD ADMINISTRATIVA, creado por Abigail Guzman el 17/10/2021.
- Creado por
- Abigail Guzman
- Visitas
- 1
- Valoración