
Mapa mental
Costeo por órdenes
Contenido del mapa
Costeo por órdenes
OBJETIVO: Comprender los mecanismos para acumular el costo de producción para las empresas que trabajan en cuanto a los pedidos específicos de los clientes.
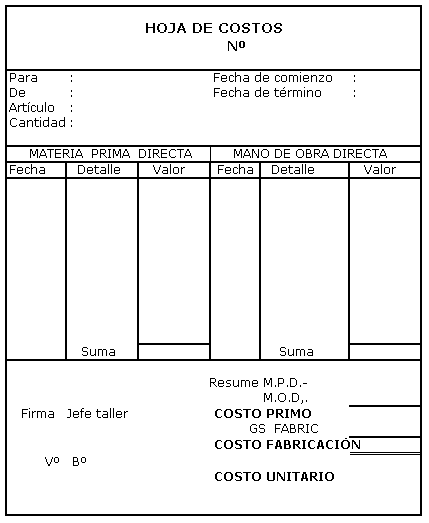
Como cada orden es diferente es necesario controlar los costos de producción con una hoja de costos.
1 HOJA DE COSTOS: *Por orden *Asignar responsable *Expediente de recursos consumidos
- FORMATO:
LOS NEGOCIOS DE SERVICIOS: *NO hay inventarios La mayoría de las veces: *Se toma solo el CI *MO y CI *MO, CI y Cto Materiales
RESTAURANTES: *Aplicación de los costos directos *Inventario muy pequeño
- Se evalúa el desempeño en cuanto a la cantidad de platillos realizados
MARGEN DE CONTRIBUCIÓN: Se requiere una venta mínima para solventar los costos fijos, relación precio-coto-volumen.
NEGOCIO DE SERVICIOS PROFESIONALES: *Cliente con necesidades específicas Ej. -abogados -contadores -Ing. Civil
CONTABILIZACIÓN DE LOS DESPERDICIOS: Pueden cargarse al cliente o incluirse al gasto del negocio
DESPERDICIOS NORMALES: Los desperdicios se toman en cuenta como costos de producción. DESPERDICIOS ANORMALES: Desperdicio inevitable, son generados por el error técnico ó humano, estos tienen una segunda oportunidad para ser mejorada.
GENERACIÓN DE REPORTE FINANCIERO POR ORDEN: *Entrega inmediata *Se calcula el total de las columnas en la hoja de orden
SÍNTESIS CONCEPTUAL: *Falta de disponibilidad *Cumplimiento de una necesidad específica Los desperdicios se clasificaran en Normales (Lo inevitable) o Anormales.
Imágenes y archivos del mapa
Información
- Descripción
- como costear por orden
- Creado por
- soraya_aquino
- Visitas
- 161
- Etiquetas
- Valoración