
Mapa mental
Costos
Contenido del mapa
Costos
La contabilidad de costos es un sistema de información que clasifica, acumula, controla y asigna los costos. Por costo se entiende la suma de erogaciones en que incurre una persona individual o jurídica para la adquisición de un bien o de un servicio, con la intención de que genere ingresos en el futuro.
1. Función en la que incurren
- 1.1 Costos de producción
- son los que se generan en el proceso de transformar la materia prima en productos terminados.
- Costos de materia prima
- Costos de mano de obra
- Gastos indirectos de fabricación
- son los que se generan en el proceso de transformar la materia prima en productos terminados.
- 1.2 Costos de distribución o venta
- se incurren en el área que se encarga de llevar el producto desde la empresa hasta el último consumidor
- 1.3 Costos administrativos
- se originan en el área administrativa,
- 1.4 Costo de financiamiento
- se originan por el uso de recursos ajenos, que permiten financiar el crecimiento y desarrollo de las empresas.
- 1.1 Costos de producción
2 .Identificación con un actividad , departamento o producto
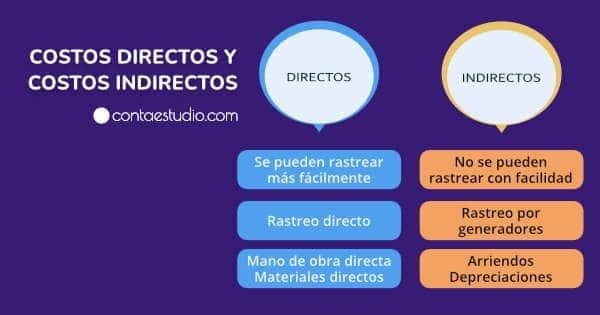
- 2.1 Costo Directos
- se identifican plenamente con una actividad, departamento o producto. En este concepto se cuenta los sueldos
- 2.2 Costos Indirectos
- no se puede identificar con una actividad determinada.
- 2.1 Costo Directos
3. Tiempo en que fueron calculados
- 3.1 Costos Históricos
- se producen en determinado período;
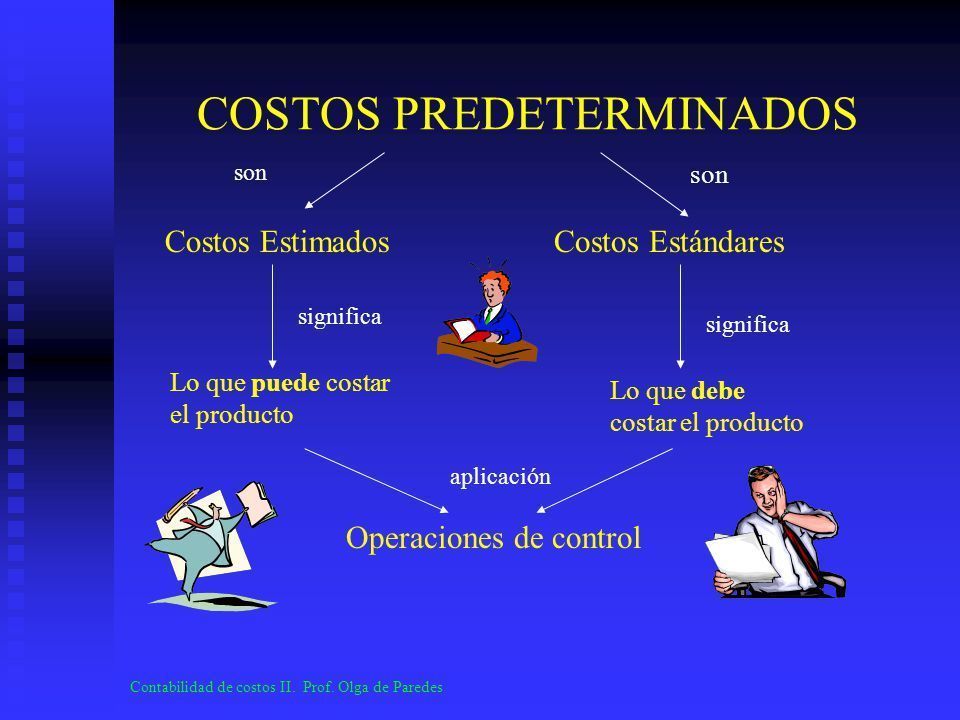
- 3.2 Costos predeterminados
- se estiman con base estadística y se utilizan para elaborar presupuestos.
- 3.1 Costos Históricos
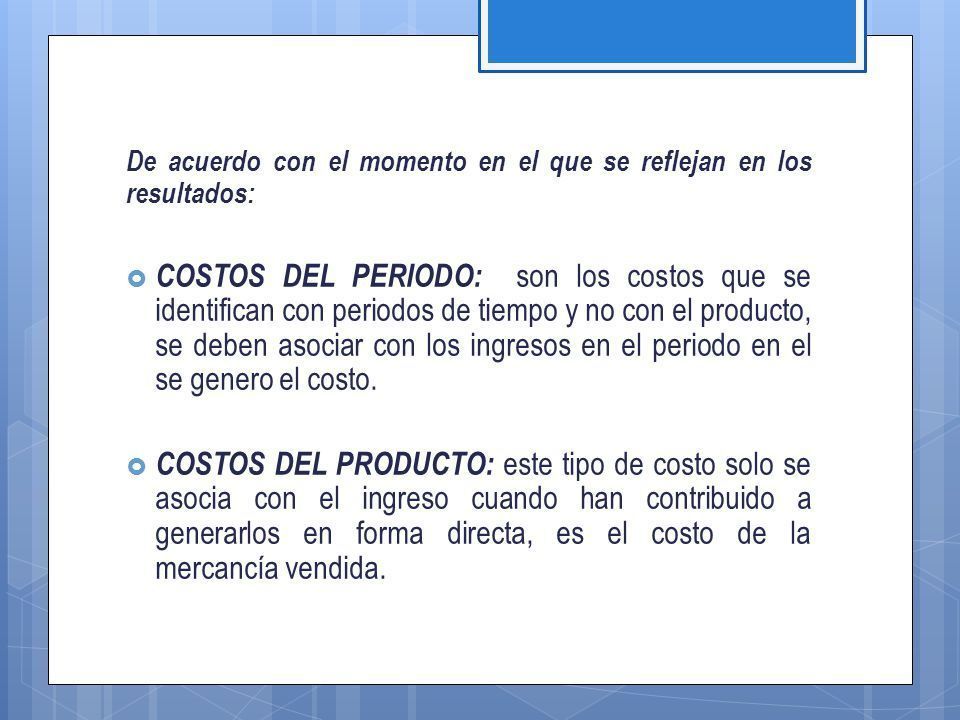
4. Tiempo en que se cargan o se enfrentan los ingresos
- 4.2 Costos por período
- se identifican con los intervalos de tiempo y no con los productos o servicios;
- 4.1 Costos del producto
- se llevan contra los ingresos únicamente cuando han contribuido a generarlos en forma directa; es decir, son los costos de los productos que se han vendido,
- 4.2 Costos por período
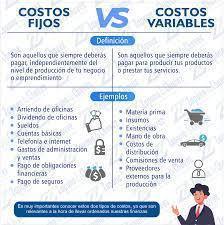
5. Comportamiento
- 5.1 Costos variables
- cambian o fluctúan en relación directa con una actividad o volumen dado. Dicha actividad puede ser referida a producción o ventas: la materia prima cambia de acuerdo con la función de producción y las comisiones, de acuerdo con las ventas.
- 5.2 Costos fijos
- permanecen constantes durante un rango relevante de tiempo o actividad, sin importar si cambia el volumen,
- 5.3Costos semivariables
- también conocidos como “semifijos” o mixtos, estos costos tienen como característica que están integrados por una parte fija y una variable.
- 5.1 Costos variables
6.Importacia para la toma de decisiones
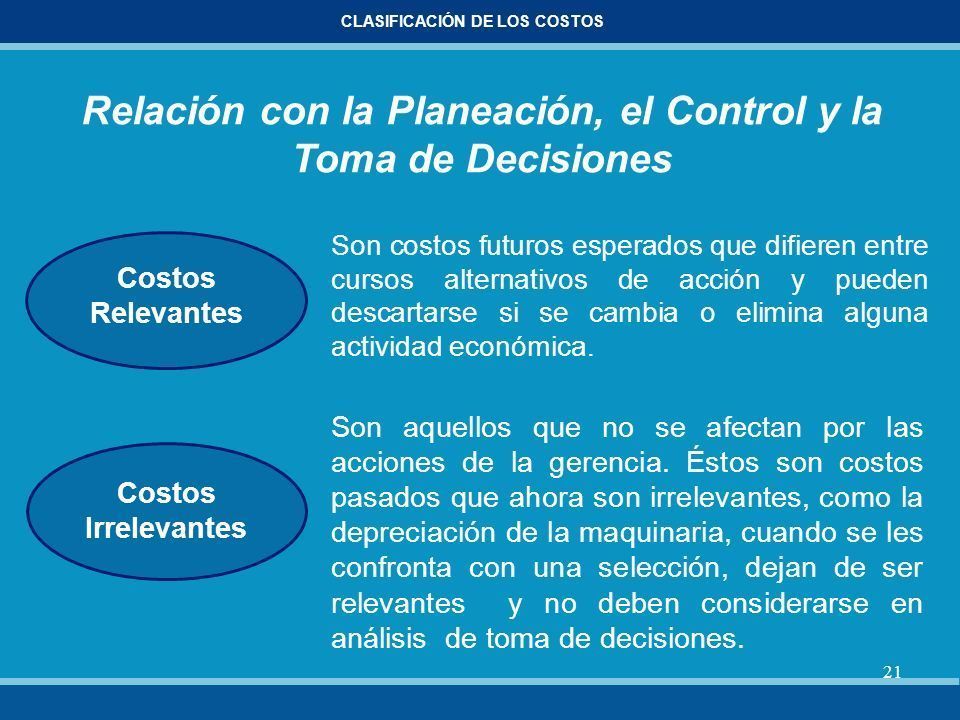
- 6.1 Costos Relevantes
- se modifican o cambian de acuerdo con la opción que se adopte, también se les conoce como costos diferenciales
- 6.2 Costos Irrelevantes
- permanecen inmutables, sin importar el curso de acción elegido.
- 6.1 Costos Relevantes
Imágenes y archivos del mapa
Información
- Descripción
- Mapa mental de la clasificación de costos contables
- Creado por
- valentina Gonzalez · ene 2022
- Actualizado
- 30 ene 2022
- Visitas
- 9
- Etiquetas
- Valoración