
Mapa mental
CRÉDITO RURAL
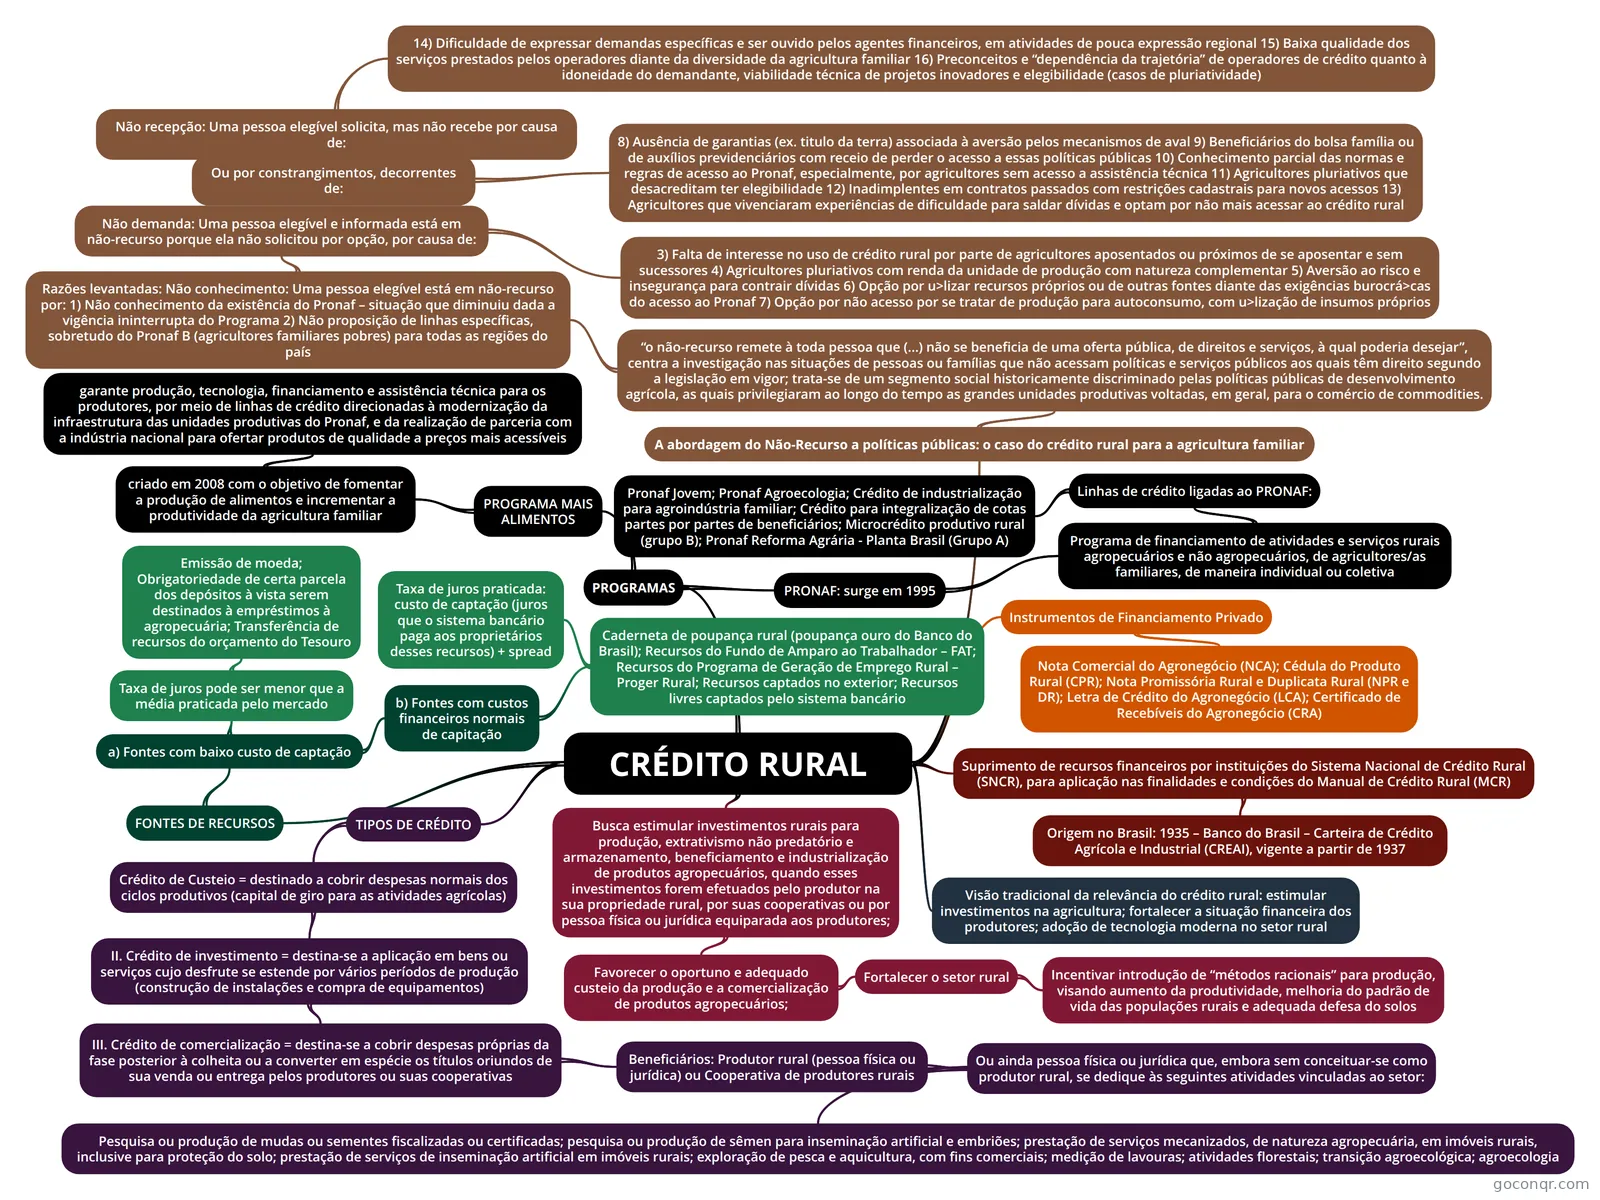
Mapa mental: crédito rural
Contenido del mapa
CRÉDITO RURAL
Suprimento de recursos financeiros por instituições do Sistema Nacional de Crédito Rural (SNCR), para aplicação nas finalidades e condições do Manual de Crédito Rural (MCR)
- Origem no Brasil: 1935 – Banco do Brasil – Carteira de Crédito Agrícola e Industrial (CREAI), vigente a partir de 1937
Busca estimular investimentos rurais para produção, extrativismo não predatório e armazenamento, beneficiamento e industrialização de produtos agropecuários, quando esses investimentos forem efetuados pelo produtor na sua propriedade rural, por suas cooperativas ou por pessoa física ou jurídica equiparada aos produtores;
- Favorecer o oportuno e adequado custeio da produção e a comercialização de produtos agropecuários;
- Fortalecer o setor rural
- Incentivar introdução de “métodos racionais” para produção, visando aumento da produtividade, melhoria do padrão de vida das populações rurais e adequada defesa do solos
- Fortalecer o setor rural
- Favorecer o oportuno e adequado custeio da produção e a comercialização de produtos agropecuários;
Visão tradicional da relevância do crédito rural: estimular investimentos na agricultura; fortalecer a situação financeira dos produtores; adoção de tecnologia moderna no setor rural
TIPOS DE CRÉDITO
- Crédito de Custeio = destinado a cobrir despesas normais dos ciclos produtivos (capital de giro para as atividades agrícolas)
- II. Crédito de investimento = destina-se a aplicação em bens ou serviços cujo desfrute se estende por vários períodos de produção (construção de instalações e compra de equipamentos)
- III. Crédito de comercialização = destina-se a cobrir despesas próprias da fase posterior à colheita ou a converter em espécie os títulos oriundos de sua venda ou entrega pelos produtores ou suas cooperativas
- Beneficiários: Produtor rural (pessoa física ou jurídica) ou Cooperativa de produtores rurais
- Ou ainda pessoa física ou jurídica que, embora sem conceituar-se como produtor rural, se dedique às seguintes atividades vinculadas ao setor:
- Pesquisa ou produção de mudas ou sementes fiscalizadas ou certificadas; pesquisa ou produção de sêmen para inseminação artificial e embriões; prestação de serviços mecanizados, de natureza agropecuária, em imóveis rurais, inclusive para proteção do solo; prestação de serviços de inseminação artificial em imóveis rurais; exploração de pesca e aquicultura, com fins comerciais; medição de lavouras; atividades florestais; transição agroecológica; agroecologia
- Ou ainda pessoa física ou jurídica que, embora sem conceituar-se como produtor rural, se dedique às seguintes atividades vinculadas ao setor:
- Beneficiários: Produtor rural (pessoa física ou jurídica) ou Cooperativa de produtores rurais
- III. Crédito de comercialização = destina-se a cobrir despesas próprias da fase posterior à colheita ou a converter em espécie os títulos oriundos de sua venda ou entrega pelos produtores ou suas cooperativas
- II. Crédito de investimento = destina-se a aplicação em bens ou serviços cujo desfrute se estende por vários períodos de produção (construção de instalações e compra de equipamentos)
- Crédito de Custeio = destinado a cobrir despesas normais dos ciclos produtivos (capital de giro para as atividades agrícolas)
FONTES DE RECURSOS
- a) Fontes com baixo custo de captação
- b) Fontes com custos financeiros normais de capitação
- Caderneta de poupança rural (poupança ouro do Banco do Brasil); Recursos do Fundo de Amparo ao Trabalhador – FAT; Recursos do Programa de Geração de Emprego Rural – Proger Rural; Recursos captados no exterior; Recursos livres captados pelo sistema bancário
- Taxa de juros praticada: custo de captação (juros que o sistema bancário paga aos proprietários desses recursos) + spread
- Caderneta de poupança rural (poupança ouro do Banco do Brasil); Recursos do Fundo de Amparo ao Trabalhador – FAT; Recursos do Programa de Geração de Emprego Rural – Proger Rural; Recursos captados no exterior; Recursos livres captados pelo sistema bancário
- Taxa de juros pode ser menor que a média praticada pelo mercado
- Emissão de moeda; Obrigatoriedade de certa parcela dos depósitos à vista serem destinados à empréstimos à agropecuária; Transferência de recursos do orçamento do Tesouro
- b) Fontes com custos financeiros normais de capitação
- a) Fontes com baixo custo de captação
Instrumentos de Financiamento Privado
- Nota Comercial do Agronegócio (NCA); Cédula do Produto Rural (CPR); Nota Promissória Rural e Duplicata Rural (NPR e DR); Letra de Crédito do Agronegócio (LCA); Certificado de Recebíveis do Agronegócio (CRA)
PROGRAMAS
- PRONAF: surge em 1995
- Programa de financiamento de atividades e serviços rurais agropecuários e não agropecuários, de agricultores/as familiares, de maneira individual ou coletiva
- Linhas de crédito ligadas ao PRONAF:
- Pronaf Jovem; Pronaf Agroecologia; Crédito de industrialização para agroindústria familiar; Crédito para integralização de cotas partes por partes de beneficiários; Microcrédito produtivo rural (grupo B); Pronaf Reforma Agrária - Planta Brasil (Grupo A)
- Linhas de crédito ligadas ao PRONAF:
- Programa de financiamento de atividades e serviços rurais agropecuários e não agropecuários, de agricultores/as familiares, de maneira individual ou coletiva
- PROGRAMA MAIS ALIMENTOS
- criado em 2008 com o objetivo de fomentar a produção de alimentos e incrementar a produtividade da agricultura familiar
- garante produção, tecnologia, financiamento e assistência técnica para os produtores, por meio de linhas de crédito direcionadas à modernização da infraestrutura das unidades produtivas do Pronaf, e da realização de parceria com a indústria nacional para ofertar produtos de qualidade a preços mais acessíveis
- criado em 2008 com o objetivo de fomentar a produção de alimentos e incrementar a produtividade da agricultura familiar
- PRONAF: surge em 1995
A abordagem do Não-Recurso a políticas públicas: o caso do crédito rural para a agricultura familiar
- “o não-recurso remete à toda pessoa que (...) não se beneficia de uma oferta pública, de direitos e serviços, à qual poderia desejar”, centra a investigação nas situações de pessoas ou famílias que não acessam políticas e serviços públicos aos quais têm direito segundo a legislação em vigor; trata-se de um segmento social historicamente discriminado pelas políticas públicas de desenvolvimento agrícola, as quais privilegiaram ao longo do tempo as grandes unidades produtivas voltadas, em geral, para o comércio de commodities.
- Razões levantadas: Não conhecimento: Uma pessoa elegível está em não-recurso por: 1) Não conhecimento da existência do Pronaf – situação que diminuiu dada a vigência ininterrupta do Programa 2) Não proposição de linhas específicas, sobretudo do Pronaf B (agricultores familiares pobres) para todas as regiões do país
- Não demanda: Uma pessoa elegível e informada está em não-recurso porque ela não solicitou por opção, por causa de:
- 3) Falta de interesse no uso de crédito rural por parte de agricultores aposentados ou próximos de se aposentar e sem sucessores 4) Agricultores pluriativos com renda da unidade de produção com natureza complementar 5) Aversão ao risco e insegurança para contrair dívidas 6) Opção por u>lizar recursos próprios ou de outras fontes diante das exigências burocrá>cas do acesso ao Pronaf 7) Opção por não acesso por se tratar de produção para autoconsumo, com u>lização de insumos próprios
- Ou por constrangimentos, decorrentes de:
- 8) Ausência de garantias (ex. titulo da terra) associada à aversão pelos mecanismos de aval 9) Beneficiários do bolsa família ou de auxílios previdenciários com receio de perder o acesso a essas políticas públicas 10) Conhecimento parcial das normas e regras de acesso ao Pronaf, especialmente, por agricultores sem acesso a assistência técnica 11) Agricultores pluriativos que desacreditam ter elegibilidade 12) Inadimplentes em contratos passados com restrições cadastrais para novos acessos 13) Agricultores que vivenciaram experiências de dificuldade para saldar dívidas e optam por não mais acessar ao crédito rural
- Não recepção: Uma pessoa elegível solicita, mas não recebe por causa de:
- 14) Dificuldade de expressar demandas específicas e ser ouvido pelos agentes financeiros, em atividades de pouca expressão regional 15) Baixa qualidade dos serviços prestados pelos operadores diante da diversidade da agricultura familiar 16) Preconceitos e “dependência da trajetória” de operadores de crédito quanto à idoneidade do demandante, viabilidade técnica de projetos inovadores e elegibilidade (casos de pluriatividade)
- Não demanda: Uma pessoa elegível e informada está em não-recurso porque ela não solicitou por opção, por causa de:
- Razões levantadas: Não conhecimento: Uma pessoa elegível está em não-recurso por: 1) Não conhecimento da existência do Pronaf – situação que diminuiu dada a vigência ininterrupta do Programa 2) Não proposição de linhas específicas, sobretudo do Pronaf B (agricultores familiares pobres) para todas as regiões do país
- “o não-recurso remete à toda pessoa que (...) não se beneficia de uma oferta pública, de direitos e serviços, à qual poderia desejar”, centra a investigação nas situações de pessoas ou famílias que não acessam políticas e serviços públicos aos quais têm direito segundo a legislação em vigor; trata-se de um segmento social historicamente discriminado pelas políticas públicas de desenvolvimento agrícola, as quais privilegiaram ao longo do tempo as grandes unidades produtivas voltadas, em geral, para o comércio de commodities.
Información
- Descripción
- Mapa Mental sobre CRÉDITO RURAL, creado por Sophia de Navasques Marcelino el 26/04/2022.
- Creado por
- Sophia de Navasques Marcelino
- Visitas
- 1
- Valoración