
Mapa mental
Teoria da Contabilidade
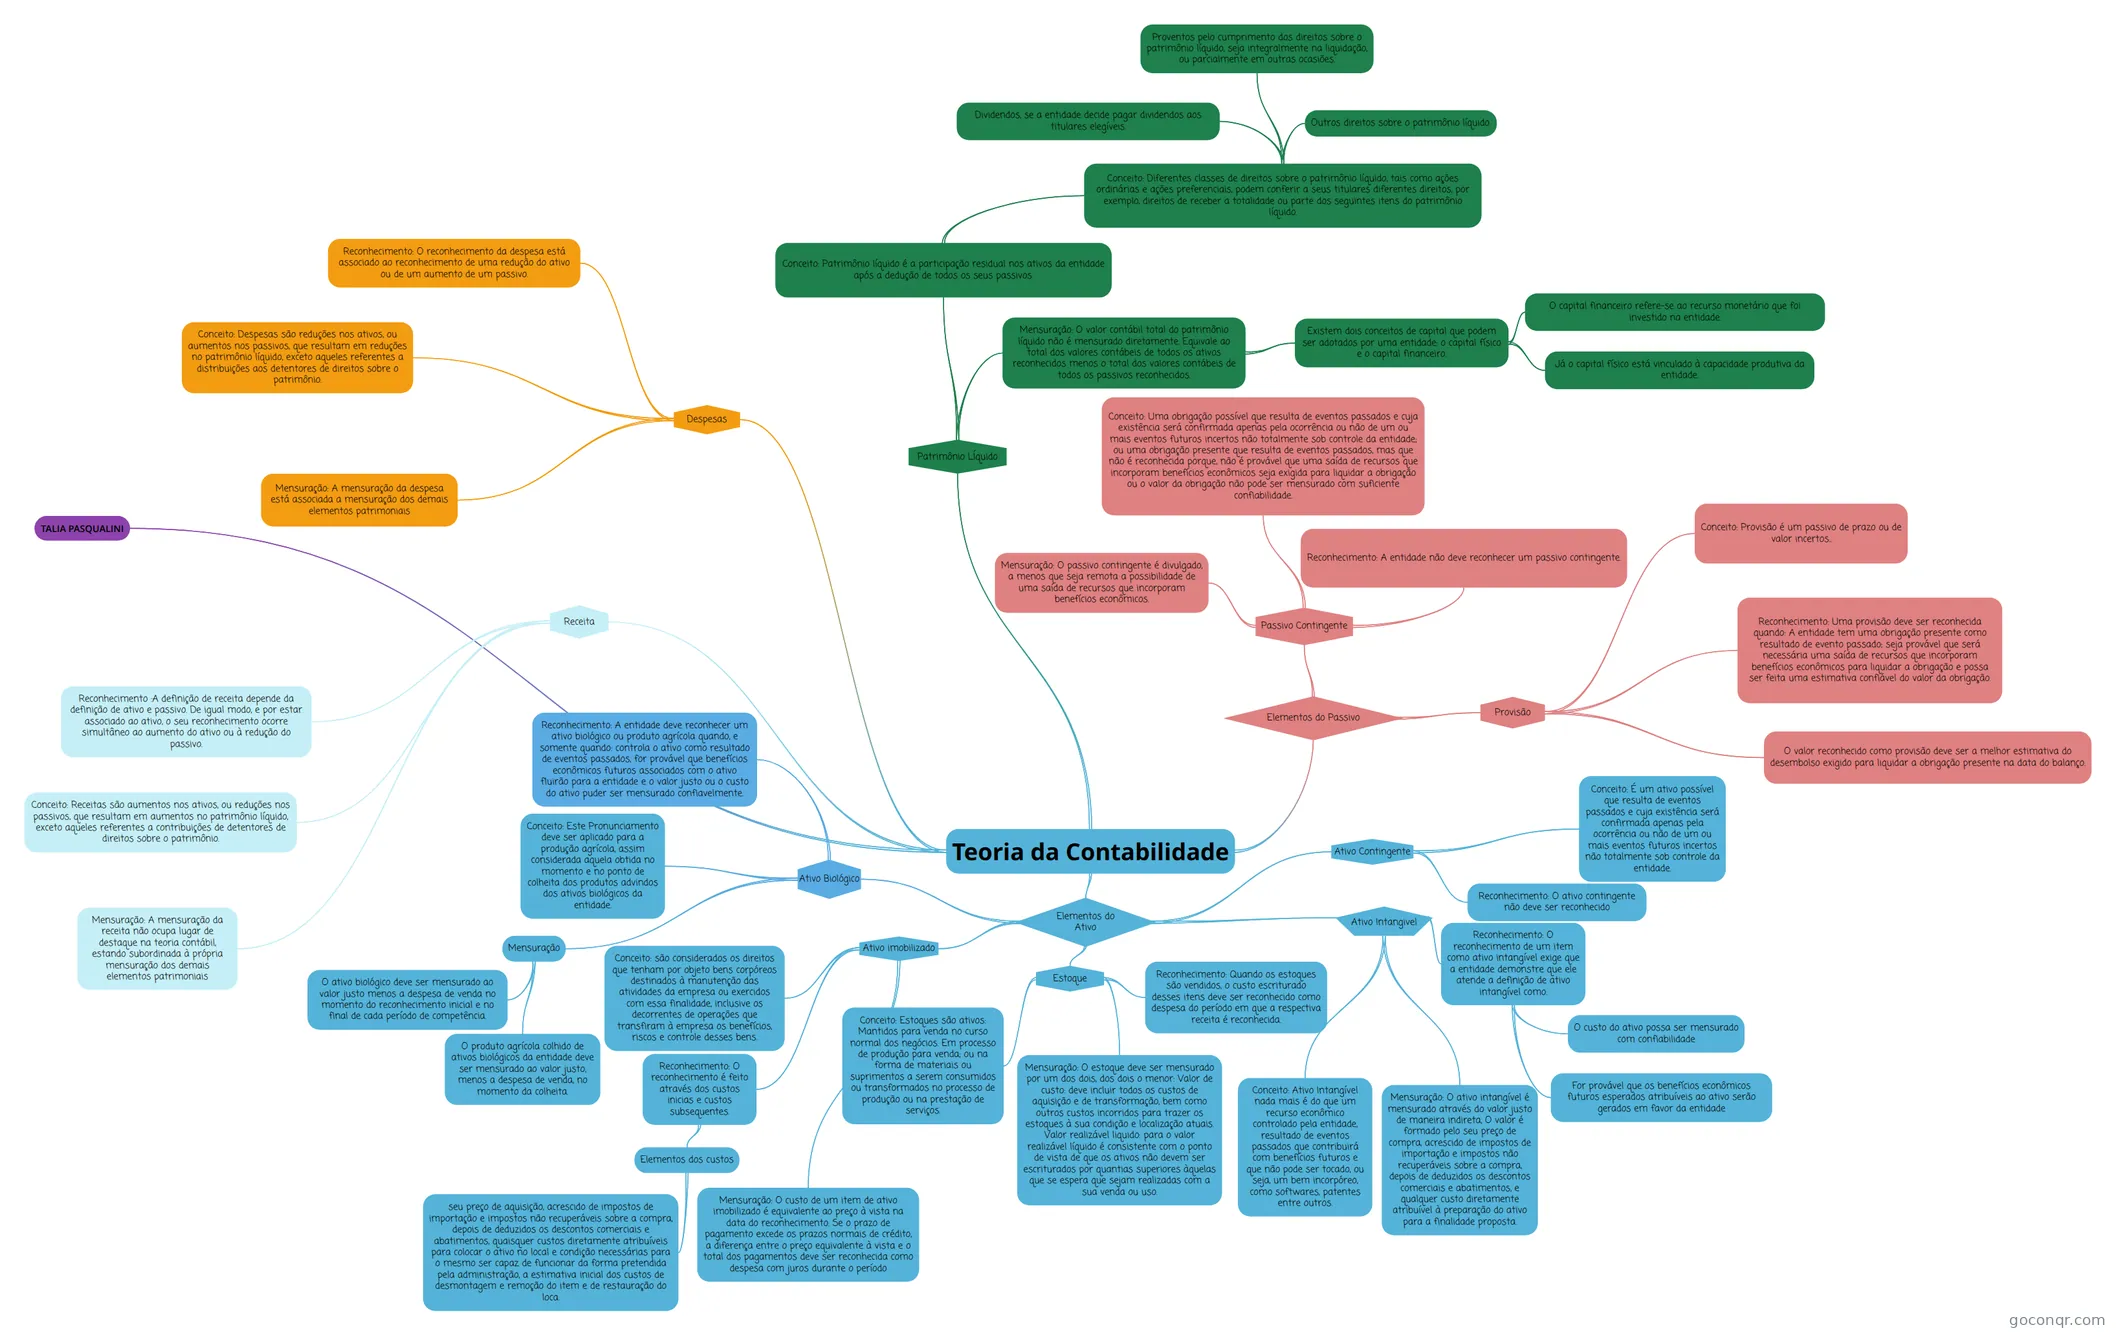
Mapa mental: Teoria da contabilidade
Contenido del mapa
Teoria da Contabilidade
Elementos do Ativo
- Estoque
- Conceito: Estoques são ativos: Mantidos para venda no curso normal dos negócios. Em processo de produção para venda; ou na forma de materiais ou suprimentos a serem consumidos ou transformados no processo de produção ou na prestação de serviços.
- Mensuração: O estoque deve ser mensurado por um dos dois, dos dois o menor: Valor de custo: deve incluir todos os custos de aquisição e de transformação, bem como outros custos incorridos para trazer os estoques à sua condição e localização atuais. Valor realizável liquido: para o valor realizável líquido é consistente com o ponto de vista de que os ativos não devem ser escriturados por quantias superiores àquelas que se espera que sejam realizadas com a sua venda ou uso.
- Reconhecimento: Quando os estoques são vendidos, o custo escriturado desses itens deve ser reconhecido como despesa do período em que a respectiva receita é reconhecida.
- Ativo Intangivel
- Mensuração: O ativo intangível é mensurado através do valor justo de maneira indireta, O valor é formado pelo seu preço de compra, acrescido de impostos de importação e impostos não recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos, e qualquer custo diretamente atribuível à preparação do ativo para a finalidade proposta.
- Conceito: Ativo Intangível nada mais é do que um recurso econômico controlado pela entidade, resultado de eventos passados que contribuirá com benefícios futuros e que não pode ser tocado, ou seja, um bem incorpóreo, como softwares, patentes entre outros.
- Reconhecimento: O reconhecimento de um item como ativo intangível exige que a entidade demonstre que ele atende a definição de ativo intangível como.
- For provável que os benefícios econômicos futuros esperados atribuíveis ao ativo serão gerados em favor da entidade
- O custo do ativo possa ser mensurado com confiabilidade
- Ativo imobilizado
- Conceito: são considerados os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades da empresa ou exercidos com essa finalidade, inclusive os decorrentes de operações que transfiram à empresa os benefícios, riscos e controle desses bens.
- Mensuração: O custo de um item de ativo imobilizado é equivalente ao preço à vista na data do reconhecimento. Se o prazo de pagamento excede os prazos normais de crédito, a diferença entre o preço equivalente à vista e o total dos pagamentos deve ser reconhecida como despesa com juros durante o período
- Reconhecimento: O reconhecimento é feito através dos custos inicias e custos subsequentes.
- Elementos dos custos
- seu preço de aquisição, acrescido de impostos de importação e impostos não recuperáveis sobre a compra, depois de deduzidos os descontos comerciais e abatimentos, quaisquer custos diretamente atribuíveis para colocar o ativo no local e condição necessárias para o mesmo ser capaz de funcionar da forma pretendida pela administração, a estimativa inicial dos custos de desmontagem e remoção do item e de restauração do loca.
- Elementos dos custos
- Ativo Biológico
- Conceito: Este Pronunciamento deve ser aplicado para a produção agrícola, assim considerada aquela obtida no momento e no ponto de colheita dos produtos advindos dos ativos biológicos da entidade.
- Mensuração
- O ativo biológico deve ser mensurado ao valor justo menos a despesa de venda no momento do reconhecimento inicial e no final de cada período de competência.
- O produto agrícola colhido de ativos biológicos da entidade deve ser mensurado ao valor justo, menos a despesa de venda, no momento da colheita.
- Reconhecimento: A entidade deve reconhecer um ativo biológico ou produto agrícola quando, e somente quando: controla o ativo como resultado de eventos passados, for provável que benefícios econômicos futuros associados com o ativo fluirão para a entidade e o valor justo ou o custo do ativo puder ser mensurado confiavelmente.
- Ativo Contingente
- Reconhecimento: O ativo contingente não deve ser reconhecido
- Conceito: É um ativo possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade.
- Estoque
Receita
- Mensuração: A mensuração da receita não ocupa lugar de destaque na teoria contábil, estando subordinada à própria mensuração dos demais elementos patrimoniais
- Conceito: Receitas são aumentos nos ativos, ou reduções nos passivos, que resultam em aumentos no patrimônio líquido, exceto aqueles referentes a contribuições de detentores de direitos sobre o patrimônio.
- Reconhecimento :A definição de receita depende da definição de ativo e passivo. De igual modo, e por estar associado ao ativo, o seu reconhecimento ocorre simultâneo ao aumento do ativo ou à redução do passivo.
Elementos do Passivo
- Provisão
- O valor reconhecido como provisão deve ser a melhor estimativa do desembolso exigido para liquidar a obrigação presente na data do balanço.
- Conceito: Provisão é um passivo de prazo ou de valor incertos..
- Reconhecimento: Uma provisão deve ser reconhecida quando: A entidade tem uma obrigação presente como resultado de evento passado; seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação e possa ser feita uma estimativa confiável do valor da obrigação.
- Passivo Contingente
- Mensuração: O passivo contingente é divulgado, a menos que seja remota a possibilidade de uma saída de recursos que incorporam benefícios econômicos.
- Conceito: Uma obrigação possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos não totalmente sob controle da entidade; ou uma obrigação presente que resulta de eventos passados, mas que não é reconhecida porque, não é provável que uma saída de recursos que incorporam benefícios econômicos seja exigida para liquidar a obrigação ou o valor da obrigação não pode ser mensurado com suficiente confiabilidade.
- Reconhecimento: A entidade não deve reconhecer um passivo contingente.
- Provisão
Patrimônio LÍquido
- Conceito: Patrimônio líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
- Conceito: Diferentes classes de direitos sobre o patrimônio líquido, tais como ações ordinárias e ações preferenciais, podem conferir a seus titulares diferentes direitos, por exemplo, direitos de receber a totalidade ou parte dos seguintes itens do patrimônio líquido.
- Dividendos, se a entidade decide pagar dividendos aos titulares elegíveis.
- Outros direitos sobre o patrimônio líquido.
- Proventos pelo cumprimento dos direitos sobre o patrimônio líquido, seja integralmente na liquidação, ou parcialmente em outras ocasiões.
- Conceito: Diferentes classes de direitos sobre o patrimônio líquido, tais como ações ordinárias e ações preferenciais, podem conferir a seus titulares diferentes direitos, por exemplo, direitos de receber a totalidade ou parte dos seguintes itens do patrimônio líquido.
- Mensuração: O valor contábil total do patrimônio líquido não é mensurado diretamente. Equivale ao total dos valores contábeis de todos os ativos reconhecidos menos o total dos valores contábeis de todos os passivos reconhecidos.
- Existem dois conceitos de capital que podem ser adotados por uma entidade: o capital físico e o capital financeiro.
- O capital financeiro refere-se ao recurso monetário que foi investido na entidade.
- Já o capital físico está vinculado à capacidade produtiva da entidade.
- Existem dois conceitos de capital que podem ser adotados por uma entidade: o capital físico e o capital financeiro.
- Conceito: Patrimônio líquido é a participação residual nos ativos da entidade após a dedução de todos os seus passivos.
Despesas
- Mensuração: A mensuração da despesa está associada a mensuração dos demais elementos patrimoniais
- Conceito: Despesas são reduções nos ativos, ou aumentos nos passivos, que resultam em reduções no patrimônio líquido, exceto aqueles referentes a distribuições aos detentores de direitos sobre o patrimônio.
- Reconhecimento: O reconhecimento da despesa está associado ao reconhecimento de uma redução do ativo ou de um aumento de um passivo.
TALIA PASQUALINI
Información
- Descripción
- Mapa Mental sobre Teoria da Contabilidade, creado por Talia Pasqualini el 01/11/2022.
- Creado por
- Talia Pasqualini
- Visitas
- 0
- Valoración
Más sobre Elementos das demonstrações contábeis