
Mapa mental
Produção e Custos
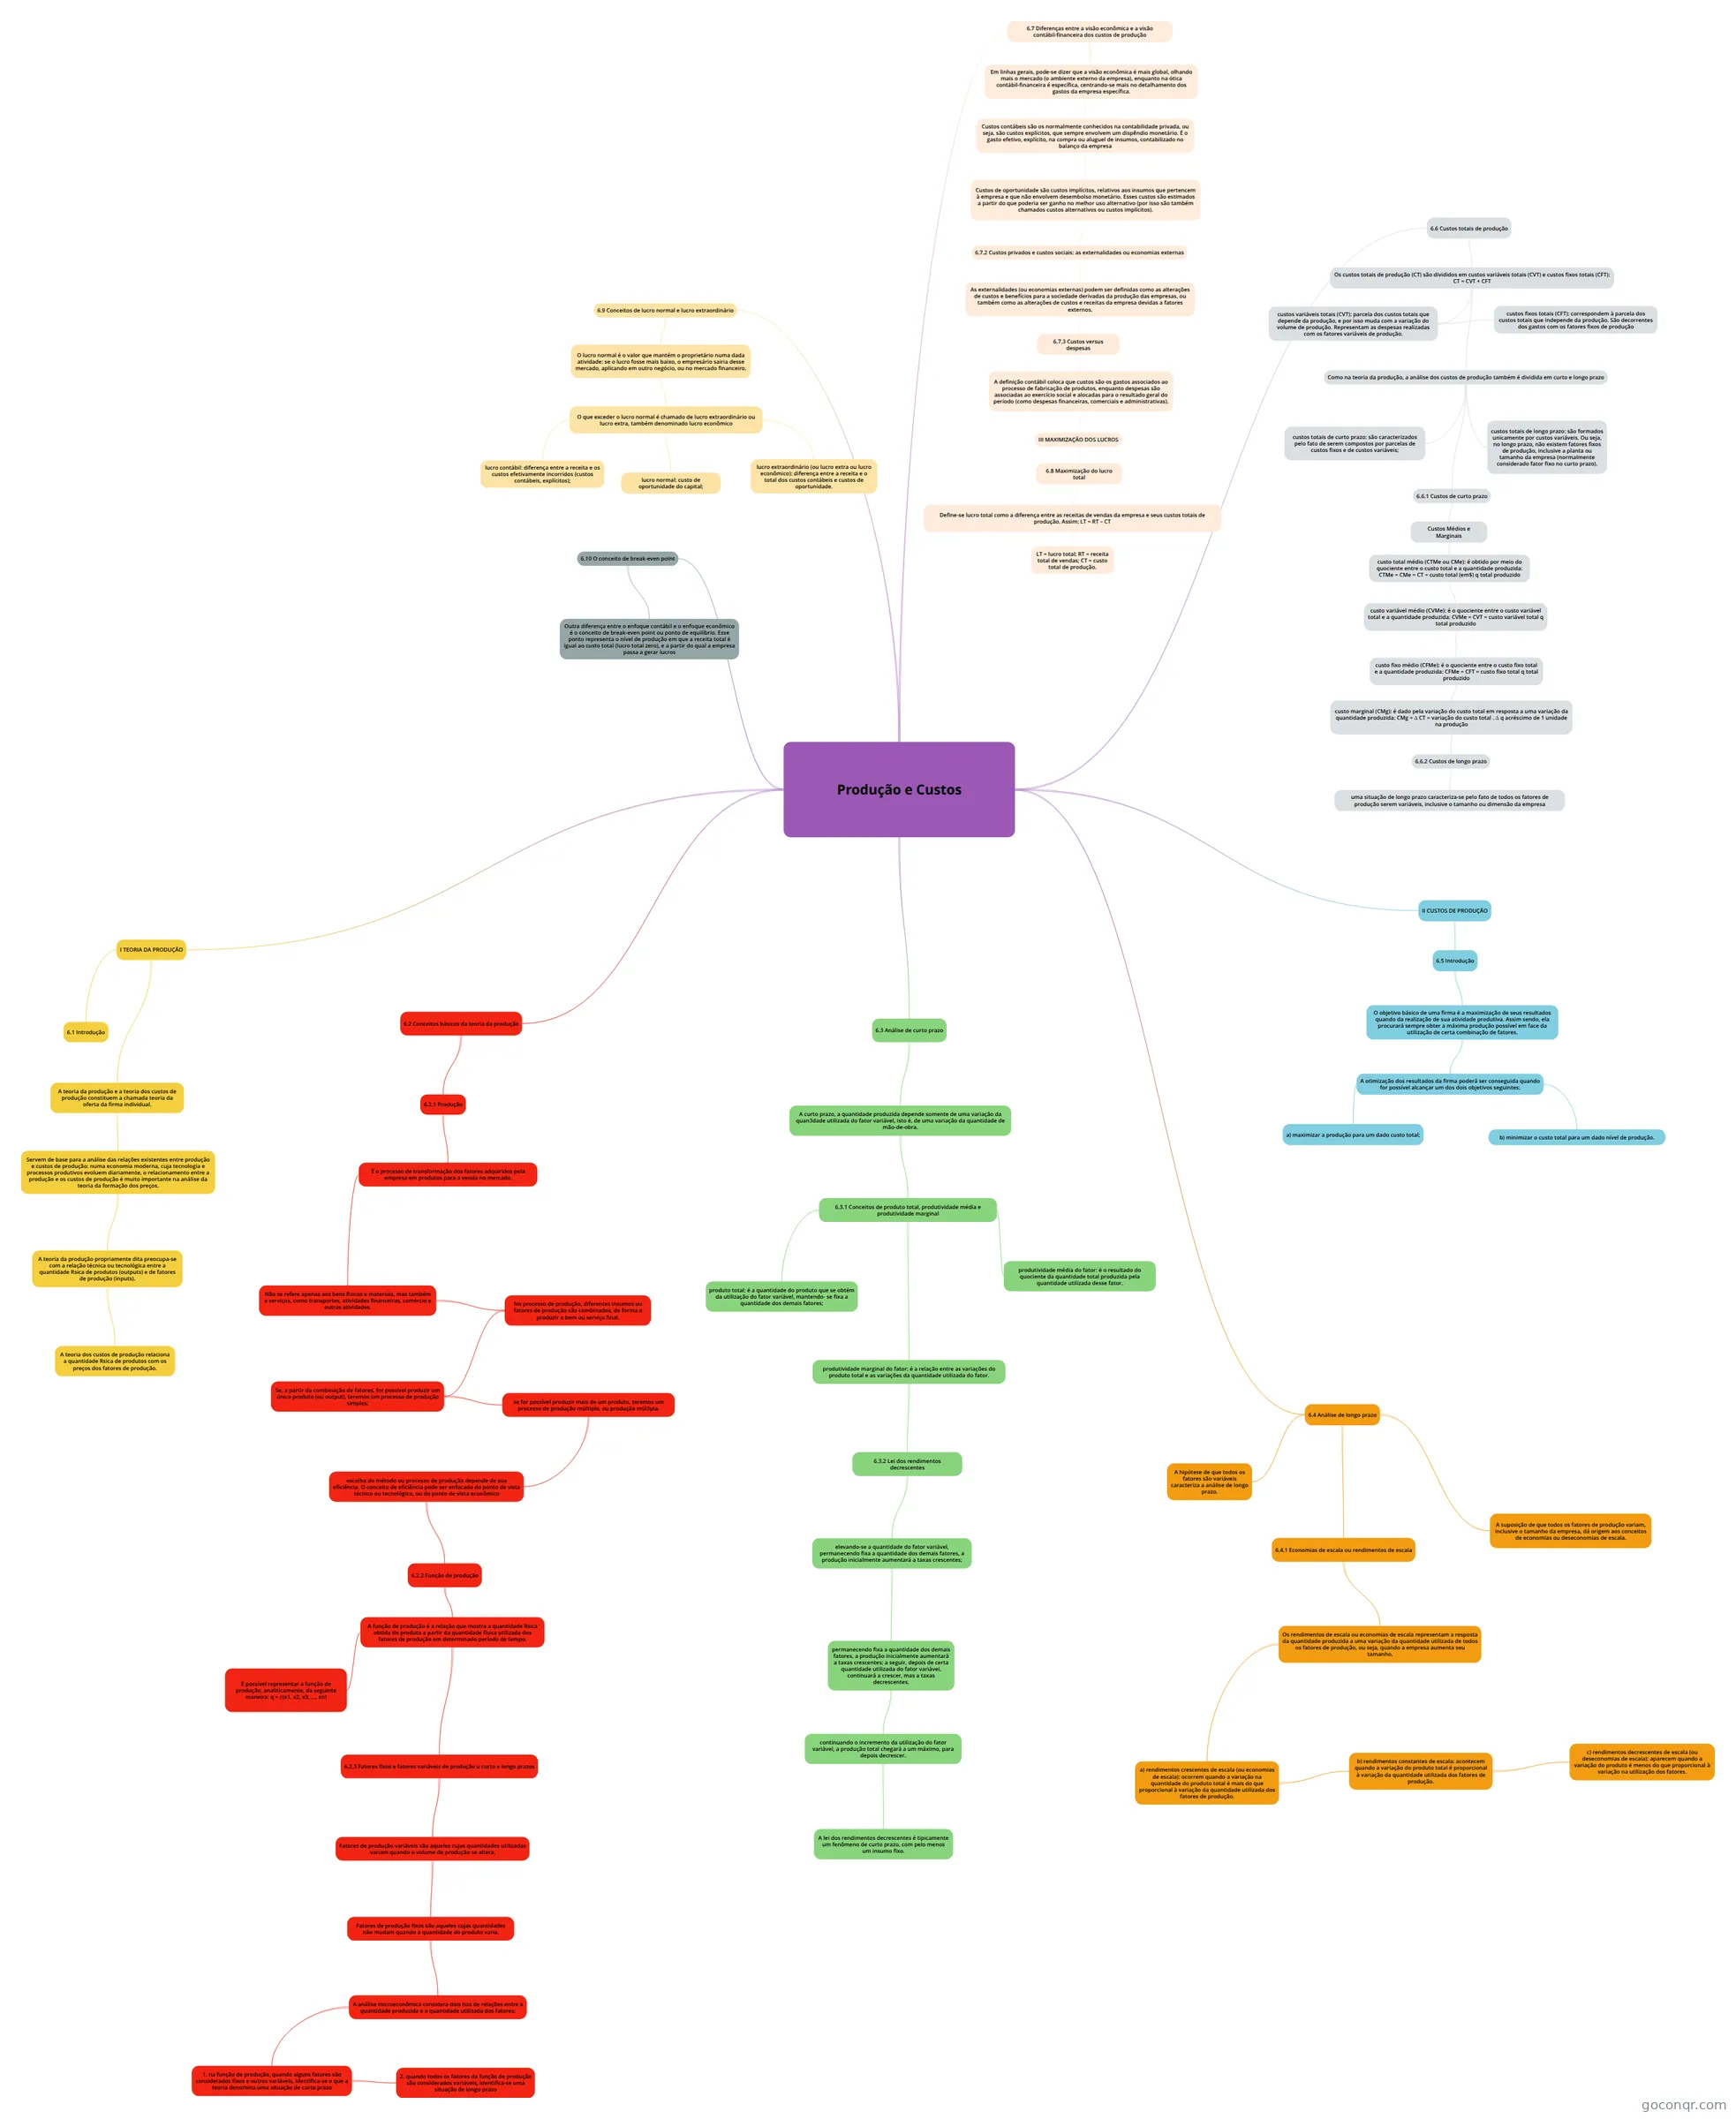
Mapa mental: Produção e custos
Contenido del mapa
Produção e Custos
I TEORIA DA PRODUÇÃO
- A teoria da produção e a teoria dos custos de produção constituem a chamada teoria da oferta da firma individual.
- Servem de base para a análise das relações existentes entre produção e custos de produção: numa economia moderna, cuja tecnologia e processos produtivos evoluem diariamente, o relacionamento entre a produção e os custos de produção é muito importante na análise da teoria da formação dos preços.
- A teoria da produção propriamente dita preocupa-se com a relação técnica ou tecnológica entre a quantidade Rsica de produtos (outputs) e de fatores de produção (inputs).
- A teoria dos custos de produção relaciona a quantidade Rsica de produtos com os preços dos fatores de produção.
- A teoria da produção propriamente dita preocupa-se com a relação técnica ou tecnológica entre a quantidade Rsica de produtos (outputs) e de fatores de produção (inputs).
- Servem de base para a análise das relações existentes entre produção e custos de produção: numa economia moderna, cuja tecnologia e processos produtivos evoluem diariamente, o relacionamento entre a produção e os custos de produção é muito importante na análise da teoria da formação dos preços.
- 6.1 Introdução
- A teoria da produção e a teoria dos custos de produção constituem a chamada teoria da oferta da firma individual.
6.2 Conceitos básicos da teoria da produção
- 6.2.1 Produção
- É o processo de transformação dos fatores adquiridos pela empresa em produtos para a venda no mercado.
- Não se refere apenas aos bens Rsicos e materiais, mas também a serviços, como transportes, atividades financeiras, comércio e outras atividades.
- No processo de produção, diferentes insumos ou fatores de produção são combinados, de forma a produzir o bem ou serviço final.
- Se, a partir da combinação de fatores, for possível produzir um único produto (ou output), teremos um processo de produção simples;
- se for possível produzir mais de um produto, teremos um processo de produção múltiplo, ou produção múl3pla.
- escolha do método ou processo de produção depende de sua eficiência. O conceito de eficiência pode ser enfocado do ponto de vista técnico ou tecnológico, ou do ponto de vista econômico
- 6.2.2 Função de produção
- A função de produção é a relação que mostra a quantidade Rsica obtida do produto a partir da quantidade física utilizada dos fatores de produção em determinado período de tempo.
- 6.2.3 Fatores fixos e fatores variáveis de produção u curto e longo prazos
- Fatores de produção variáveis são aqueles cujas quantidades utilizadas variam quando o volume de produção se altera.
- Fatores de produção fixos são aqueles cujas quantidades não mudam quando a quantidade do produto varia.
- A análise microeconômica considera dois tios de relações entre a quantidade produzida e a quantidade utilizada dos fatores:
- 1. na função de produção, quando alguns fatores são considerados fixos e outros variáveis, identifica-se o que a teoria denomina uma situação de curto prazo
- 2. quando todos os fatores da função de produção são considerados variáveis, identifica-se uma situação de longo prazo
- 1. na função de produção, quando alguns fatores são considerados fixos e outros variáveis, identifica-se o que a teoria denomina uma situação de curto prazo
- A análise microeconômica considera dois tios de relações entre a quantidade produzida e a quantidade utilizada dos fatores:
- Fatores de produção fixos são aqueles cujas quantidades não mudam quando a quantidade do produto varia.
- Fatores de produção variáveis são aqueles cujas quantidades utilizadas variam quando o volume de produção se altera.
- É possível representar a função de produção, analiticamente, da seguinte maneira: q = ƒ(x1, x2, x3, ..., xn)
- 6.2.3 Fatores fixos e fatores variáveis de produção u curto e longo prazos
- A função de produção é a relação que mostra a quantidade Rsica obtida do produto a partir da quantidade física utilizada dos fatores de produção em determinado período de tempo.
- 6.2.2 Função de produção
- escolha do método ou processo de produção depende de sua eficiência. O conceito de eficiência pode ser enfocado do ponto de vista técnico ou tecnológico, ou do ponto de vista econômico
- se for possível produzir mais de um produto, teremos um processo de produção múltiplo, ou produção múl3pla.
- Se, a partir da combinação de fatores, for possível produzir um único produto (ou output), teremos um processo de produção simples;
- No processo de produção, diferentes insumos ou fatores de produção são combinados, de forma a produzir o bem ou serviço final.
- Não se refere apenas aos bens Rsicos e materiais, mas também a serviços, como transportes, atividades financeiras, comércio e outras atividades.
- É o processo de transformação dos fatores adquiridos pela empresa em produtos para a venda no mercado.
- 6.2.1 Produção
6.3 Análise de curto prazo
- A curto prazo, a quantidade produzida depende somente de uma variação da quan3dade utilizada do fator variável, isto é, de uma variação da quantidade de mão-de-obra.
- 6.3.1 Conceitos de produto total, produtividade média e produtividade marginal
- produto total: é a quantidade do produto que se obtém da utilização do fator variável, mantendo- se fixa a quantidade dos demais fatores;
- produtividade média do fator: é o resultado do quociente da quantidade total produzida pela quantidade utilizada desse fator.
- produtividade marginal do fator: é a relação entre as variações do produto total e as variações da quantidade utilizada do fator.
- 6.3.2 Lei dos rendimentos decrescentes
- elevando-se a quantidade do fator variável, permanecendo fixa a quantidade dos demais fatores, a produção inicialmente aumentará a taxas crescentes;
- permanecendo fixa a quantidade dos demais fatores, a produção inicialmente aumentará a taxas crescentes; a seguir, depois de certa quantidade utilizada do fator variável, continuará a crescer, mas a taxas decrescentes.
- continuando o incremento da utilização do fator variável, a produção total chegará a um máximo, para depois decrescer.
- A lei dos rendimentos decrescentes é tipicamente um fenômeno de curto prazo, com pelo menos um insumo fixo.
- continuando o incremento da utilização do fator variável, a produção total chegará a um máximo, para depois decrescer.
- permanecendo fixa a quantidade dos demais fatores, a produção inicialmente aumentará a taxas crescentes; a seguir, depois de certa quantidade utilizada do fator variável, continuará a crescer, mas a taxas decrescentes.
- elevando-se a quantidade do fator variável, permanecendo fixa a quantidade dos demais fatores, a produção inicialmente aumentará a taxas crescentes;
- 6.3.2 Lei dos rendimentos decrescentes
- 6.3.1 Conceitos de produto total, produtividade média e produtividade marginal
- A curto prazo, a quantidade produzida depende somente de uma variação da quan3dade utilizada do fator variável, isto é, de uma variação da quantidade de mão-de-obra.
6.4 Análise de longo prazo
- A hipótese de que todos os fatores são variáveis caracteriza a análise de longo prazo.
- A suposição de que todos os fatores de produção variam, inclusive o tamanho da empresa, dá origem aos conceitos de economias ou deseconomias de escala.
- 6.4.1 Economias de escala ou rendimentos de escala
- Os rendimentos de escala ou economias de escala representam a resposta da quantidade produzida a uma variação da quantidade utilizada de todos os fatores de produção, ou seja, quando a empresa aumenta seu tamanho.
- a) rendimentos crescentes de escala (ou economias de escala): ocorrem quando a variação na quantidade do produto total é mais do que proporcional à variação da quantidade utilizada dos fatores de produção.
- b) rendimentos constantes de escala: acontecem quando a variação do produto total é proporcional à variação da quantidade utilizada dos fatores de produção.
- c) rendimentos decrescentes de escala (ou deseconomias de escala): aparecem quando a variação do produto é menos do que proporcional à variação na utilização dos fatores.
- b) rendimentos constantes de escala: acontecem quando a variação do produto total é proporcional à variação da quantidade utilizada dos fatores de produção.
- a) rendimentos crescentes de escala (ou economias de escala): ocorrem quando a variação na quantidade do produto total é mais do que proporcional à variação da quantidade utilizada dos fatores de produção.
- Os rendimentos de escala ou economias de escala representam a resposta da quantidade produzida a uma variação da quantidade utilizada de todos os fatores de produção, ou seja, quando a empresa aumenta seu tamanho.
II CUSTOS DE PRODUÇÃO
- 6.5 Introdução
- O objetivo básico de uma firma é a maximização de seus resultados quando da realização de sua atividade produtiva. Assim sendo, ela procurará sempre obter a máxima produção possível em face da utilização de certa combinação de fatores.
- A otimização dos resultados da firma poderá ser conseguida quando for possível alcançar um dos dois objetivos seguintes:
- a) maximizar a produção para um dado custo total;
- b) minimizar o custo total para um dado nível de produção.
- A otimização dos resultados da firma poderá ser conseguida quando for possível alcançar um dos dois objetivos seguintes:
- O objetivo básico de uma firma é a maximização de seus resultados quando da realização de sua atividade produtiva. Assim sendo, ela procurará sempre obter a máxima produção possível em face da utilização de certa combinação de fatores.
- 6.5 Introdução
6.6 Custos totais de produção
- Os custos totais de produção (CT) são divididos em custos variáveis totais (CVT) e custos fixos totais (CFT): CT = CVT + CFT
- custos variáveis totais (CVT): parcela dos custos totais que depende da produção, e por isso muda com a variação do volume de produção. Representam as despesas realizadas com os fatores variáveis de produção.
- custos fixos totais (CFT): correspondem à parcela dos custos totais que independe da produção. São decorrentes dos gastos com os fatores fixos de produção
- Como na teoria da produção, a análise dos custos de produção também é dividida em curto e longo prazo
- custos totais de curto prazo: são caracterizados pelo fato de serem compostos por parcelas de custos fixos e de custos variáveis;
- custos totais de longo prazo: são formados unicamente por custos variáveis. Ou seja, no longo prazo, não existem fatores fixos de produção, inclusive a planta ou tamanho da empresa (normalmente considerado fator fixo no curto prazo).
- 6.6.1 Custos de curto prazo
- Custos Médios e Marginais
- custo total médio (CTMe ou CMe): é obtido por meio do quociente entre o custo total e a quantidade produzida: CTMe = CMe = CT = custo total (em$) q total produzido
- custo variável médio (CVMe): é o quociente entre o custo variável total e a quantidade produzida: CVMe = CVT = custo variável total q total produzido
- custo fixo médio (CFMe): é o quociente entre o custo fixo total e a quantidade produzida: CFMe = CFT = custo fixo total q total produzido
- custo marginal (CMg): é dado pela variação do custo total em resposta a uma variação da quantidade produzida: CMg = ∆ CT = variação do custo total . ∆ q acréscimo de 1 unidade na produção
- 6.6.2 Custos de longo prazo
- uma situação de longo prazo caracteriza-se pelo fato de todos os fatores de produção serem variáveis, inclusive o tamanho ou dimensão da empresa
- 6.6.2 Custos de longo prazo
- custo marginal (CMg): é dado pela variação do custo total em resposta a uma variação da quantidade produzida: CMg = ∆ CT = variação do custo total . ∆ q acréscimo de 1 unidade na produção
- custo fixo médio (CFMe): é o quociente entre o custo fixo total e a quantidade produzida: CFMe = CFT = custo fixo total q total produzido
- custo variável médio (CVMe): é o quociente entre o custo variável total e a quantidade produzida: CVMe = CVT = custo variável total q total produzido
- custo total médio (CTMe ou CMe): é obtido por meio do quociente entre o custo total e a quantidade produzida: CTMe = CMe = CT = custo total (em$) q total produzido
- Custos Médios e Marginais
- custos variáveis totais (CVT): parcela dos custos totais que depende da produção, e por isso muda com a variação do volume de produção. Representam as despesas realizadas com os fatores variáveis de produção.
- Os custos totais de produção (CT) são divididos em custos variáveis totais (CVT) e custos fixos totais (CFT): CT = CVT + CFT
6.7 Diferenças entre a visão econômica e a visão contábil-financeira dos custos de produção
- Custos contábeis são os normalmente conhecidos na contabilidade privada, ou seja, são custos explícitos, que sempre envolvem um dispêndio monetário. É o gasto efetivo, explícito, na compra ou aluguel de insumos, contabilizado no balanço da empresa
- Custos de oportunidade são custos implícitos, relativos aos insumos que pertencem à empresa e que não envolvem desembolso monetário. Esses custos são estimados a partir do que poderia ser ganho no melhor uso alternativo (por isso são também chamados custos alternativos ou custos implícitos).
- 6.7.2 Custos privados e custos sociais: as externalidades ou economias externas
- As externalidades (ou economias externas) podem ser definidas como as alterações de custos e benefícios para a sociedade derivadas da produção das empresas, ou também como as alterações de custos e receitas da empresa devidas a fatores externos.
- 6.7.3 Custos versus despesas
- A definição contábil coloca que custos são os gastos associados ao processo de fabricação de produtos, enquanto despesas são associadas ao exercício social e alocadas para o resultado geral do período (como despesas financeiras, comerciais e administrativas).
- III MAXIMIZAÇÃO DOS LUCROS
- 6.8 Maximização do lucro total
- Define-se lucro total como a diferença entre as receitas de vendas da empresa e seus custos totais de produção. Assim: LT = RT – CT
- LT = lucro total; RT = receita total de vendas; CT = custo total de produção.
- Define-se lucro total como a diferença entre as receitas de vendas da empresa e seus custos totais de produção. Assim: LT = RT – CT
- 6.8 Maximização do lucro total
- III MAXIMIZAÇÃO DOS LUCROS
- A definição contábil coloca que custos são os gastos associados ao processo de fabricação de produtos, enquanto despesas são associadas ao exercício social e alocadas para o resultado geral do período (como despesas financeiras, comerciais e administrativas).
- 6.7.3 Custos versus despesas
- As externalidades (ou economias externas) podem ser definidas como as alterações de custos e benefícios para a sociedade derivadas da produção das empresas, ou também como as alterações de custos e receitas da empresa devidas a fatores externos.
- 6.7.2 Custos privados e custos sociais: as externalidades ou economias externas
- Custos de oportunidade são custos implícitos, relativos aos insumos que pertencem à empresa e que não envolvem desembolso monetário. Esses custos são estimados a partir do que poderia ser ganho no melhor uso alternativo (por isso são também chamados custos alternativos ou custos implícitos).
- Em linhas gerais, pode-se dizer que a visão econômica é mais global, olhando mais o mercado (o ambiente externo da empresa), enquanto na ótica contábil-financeira é específica, centrando-se mais no detalhamento dos gastos da empresa específica.
- Custos contábeis são os normalmente conhecidos na contabilidade privada, ou seja, são custos explícitos, que sempre envolvem um dispêndio monetário. É o gasto efetivo, explícito, na compra ou aluguel de insumos, contabilizado no balanço da empresa
6.9 Conceitos de lucro normal e lucro extraordinário
- O lucro normal é o valor que mantém o proprietário numa dada atividade: se o lucro fosse mais baixo, o empresário sairia desse mercado, aplicando em outro negócio, ou no mercado financeiro.
- O que exceder o lucro normal é chamado de lucro extraordinário ou lucro extra, também denominado lucro econômico
- lucro contábil: diferença entre a receita e os custos efetivamente incorridos (custos contábeis, explícitos);
- lucro normal: custo de oportunidade do capital;
- lucro extraordinário (ou lucro extra ou lucro econômico): diferença entre a receita e o total dos custos contábeis e custos de oportunidade.
- O que exceder o lucro normal é chamado de lucro extraordinário ou lucro extra, também denominado lucro econômico
- O lucro normal é o valor que mantém o proprietário numa dada atividade: se o lucro fosse mais baixo, o empresário sairia desse mercado, aplicando em outro negócio, ou no mercado financeiro.
6.10 O conceito de break-even point
- Outra diferença entre o enfoque contábil e o enfoque econômico é o conceito de break-even point ou ponto de equilíbrio. Esse ponto representa o nível de produção em que a receita total é igual ao custo total (lucro total zero), e a partir do qual a empresa passa a gerar lucros
Información
- Descripción
- Mapa Mental sobre Produção e Custos, creado por Gustavo Leal el 01/12/2022.
- Creado por
- Gustavo Leal
- Visitas
- 0
- Valoración