
Mapa mental
Fraude e Erro
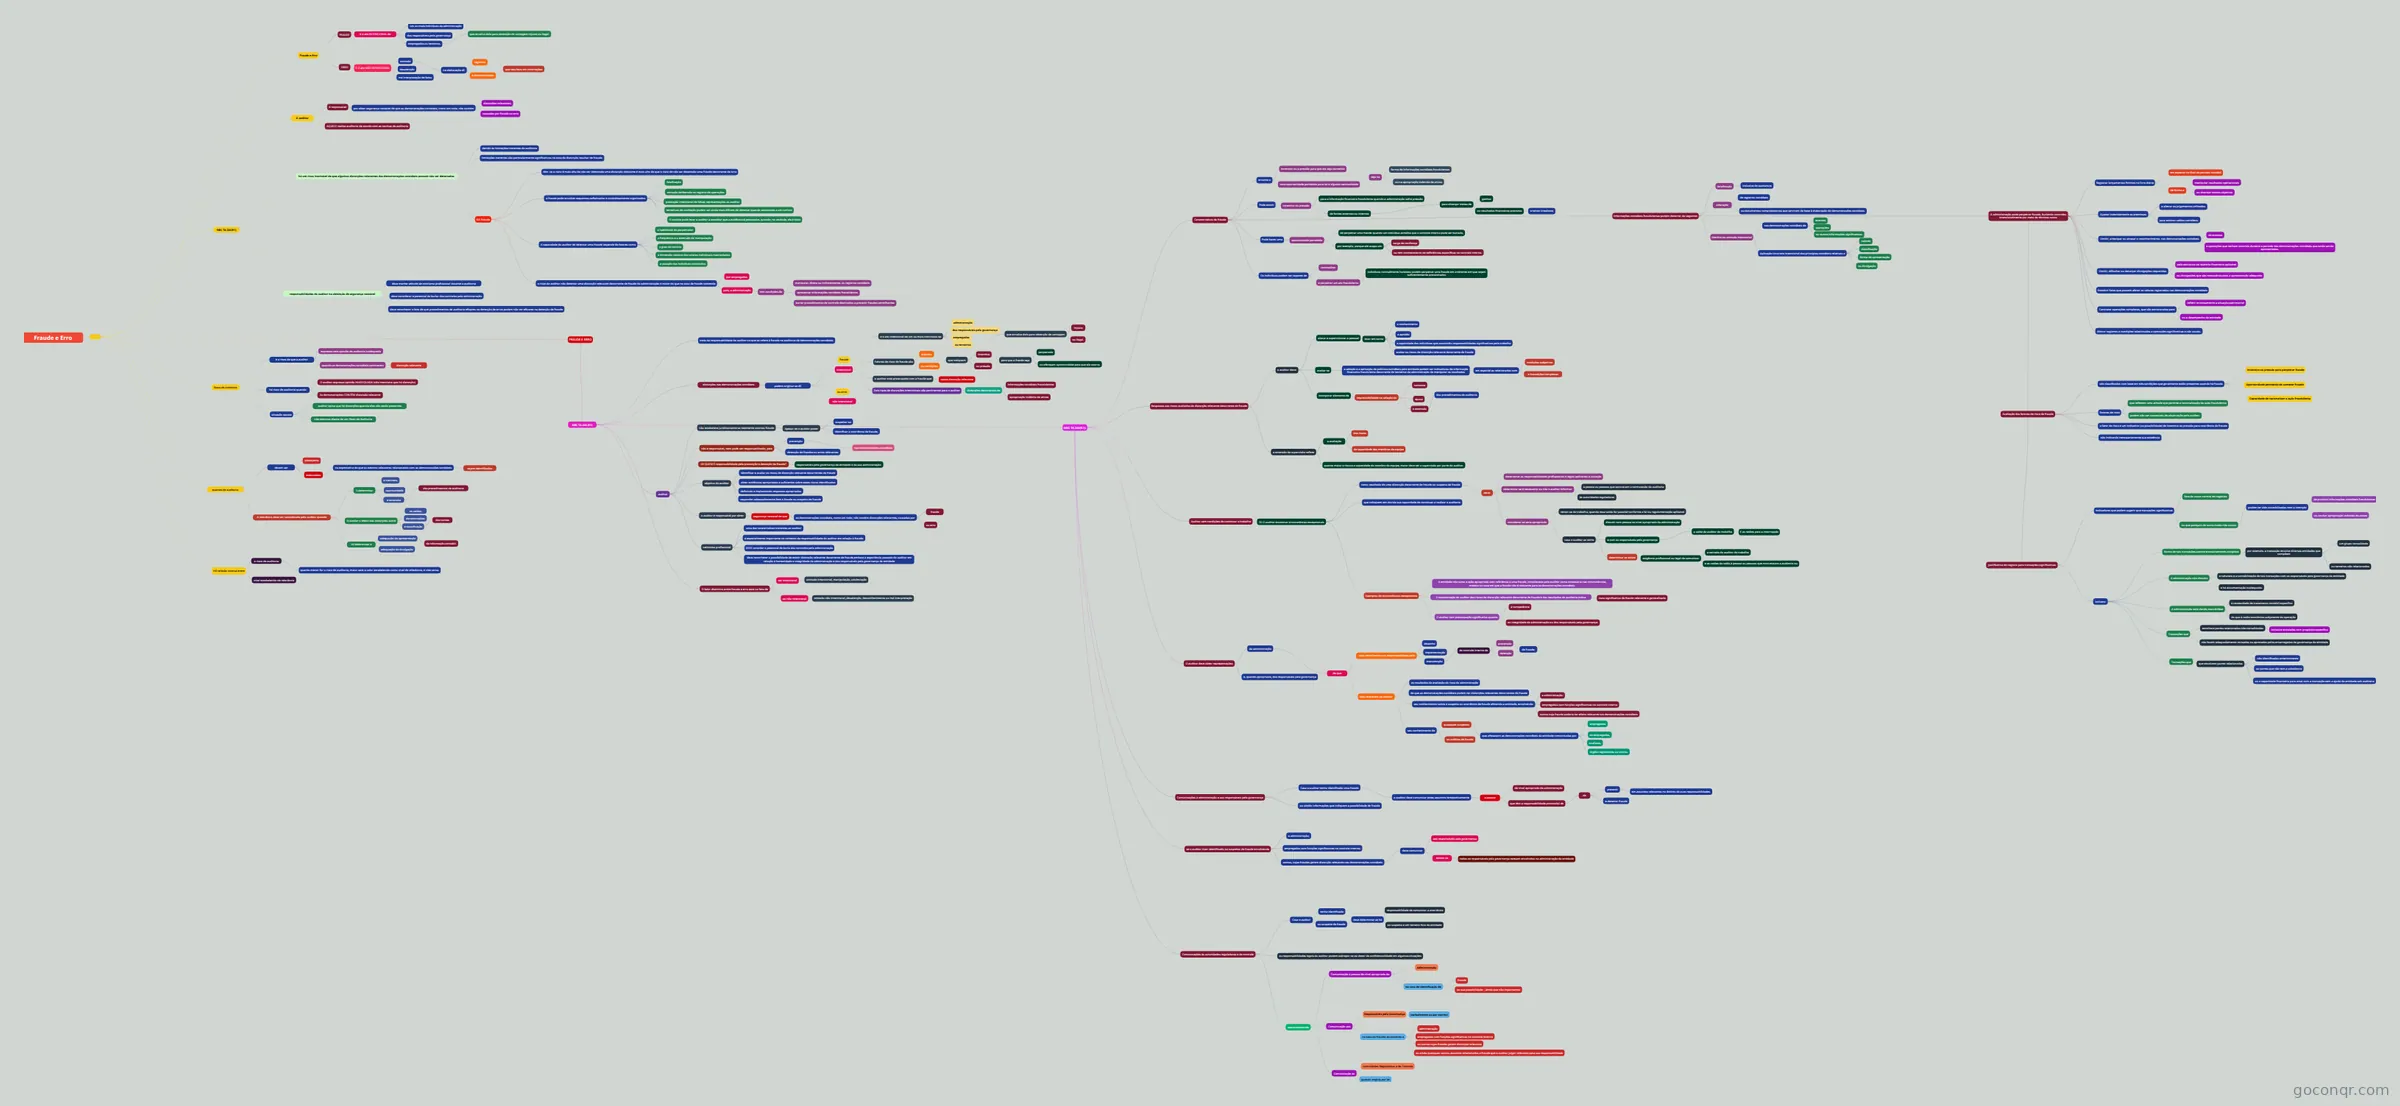
Mapa mental: Fraude e Erro
Contenido del mapa
Fraude e Erro
·
- Fraude e Erro
- FRAUDE
- é o ato INTENCIONAL de
- um ou mais indivíduos da administração
- dos responsáveis pela governança
- empregados ou terceiros,
- que envolva dolo para obtenção de vantagem injusta ou ilegal.
- é o ato INTENCIONAL de
- ERRO
- É O ato NÃO INTENCIONAL
- omissão
- na elaboração dE
- registros
- e demonstrações
- que resultem em incorreções
- na elaboração dE
- desatenção
- má interpretação de fatos
- omissão
- É O ato NÃO INTENCIONAL
- FRAUDE
- O auditor
- é responsável
- por obter segurança razoável de que as demonstrações contábeis, como um todo, não contém
- distorções relevantes,
- causadas por fraude ou erro
- por obter segurança razoável de que as demonstrações contábeis, como um todo, não contém
- AQUELE realiza auditoria de acordo com as normas de auditoria
- é responsável
- NBC TA 200(R1)
- há um risco inevitável de que algumas distorções relevantes das demonstrações contábeis possam não ser detectadas
- devido às limitações inerentes da auditoria
- limitações inerentes são particularmente significativos no caso da distorção resultar de fraude.
- NA Fraude
- têm -se o risco é mais alto de não ser detectada uma distorção relevante é mais alto do que o risco de não ser detectada uma fraude decorrente de erro
- a fraude pode envolver esquemas sofisticados e cuidadosamente organizados
- falsificação
- omissão deliberada no registro de operações
- prestação intencional de falsas representações ao auditor
- tentativas de ocultação podem ser ainda mais difíceis de detectar quando associadas a um conluio
- O conluio pode levar o auditor a acreditar que a evidência é persuasiva, quando, na verdade, ela é falsa
- A capacidade do auditor de detectar uma fraude depende de fatores como
- a habilidade do perpetrador
- a frequência e a extensão da manipulação
- o grau de conluio
- a dimensão relativa dos valores individuais manipulados
- a posição dos indivíduos envolvidos
- o risco do auditor não detectar uma distorção relevante decorrente de fraude da administração é maior do que no caso de fraude cometida
- por empregados
- pois, a administração
- tem condições de
- apresentar informações contábeis fraudulentas
- manipular, direta ou indiretamente, os registros contábeis
- burlar procedimentos de controle destinados a prevenir fraudes semelhantes
- tem condições de
- responsabilidades do auditor na obtenção de segurança razoável
- deve manter atitude de ceticismo profissional durante a auditoria
- deve considerar o potencial de burlar dos controles pela administração
- deve reconhecer o fato de que procedimentos de auditoria eficazes na detecção de erros podem não ser eficazes na detecção de fraude
- há um risco inevitável de que algumas distorções relevantes das demonstrações contábeis possam não ser detectadas
- Risco de Auditoria
- é o risco de que o auditor
- expresse uma opinião de auditoria inadequada
- quando as demonstrações contábeis contiverem
- distorção relevante
- há risco de auditoria quando:
- O auditor expressa opinião INADEQUADA (não menciona que há distorção)
- As demonstrações CONTÊM distorção relevante
- situação oposta
- auditor opina que há distorções quando elas não estão presentes
- não estamos diante de um Risco de Auditoria.
- é o risco de que o auditor
- exames de auditoria
- devem ser
- planejados
- executados
- na expectativa de que os eventos relevantes relacionados com as demonstrações contábeis
- sejam identificados
- na expectativa de que os eventos relevantes relacionados com as demonstrações contábeis
- A relevância deve ser considerada pelo auditor quando
- i) determinar
- a natureza,
- oportunidade
- e extensão
- dos procedimentos de auditoria
- ii) avaliar o efeito das distorções sobre
- os saldos,
- denominações
- e classificação
- das contas
- iii) determinar a
- adequação da apresentação
- da informação contábil.
- adequação da divulgação
- adequação da apresentação
- i) determinar
- devem ser
- HÁ relação inversa entre
- o risco de auditoria
- quanto menor for o risco de auditoria, maior será o valor estabelecido como nível de relevância, e vice-versa.
- nível estabelecido de relevância
- o risco de auditoria
- FRAUDE E ERRO
- NBC TA 240 (R1)
- trata da responsabilidade do auditor no que se refere à fraude na auditoria de demonstrações contábeis.
- distorções nas demonstrações contábeis
- podem originar-se dE
- fraude
- intencional
- é o ato intencional de um ou mais indivíduos da
- administração
- dos responsáveis pela governança
- empregados
- ou terceiros
- que envolva dolo para obtenção de vantagem
- injusta
- ou ilegal.
- que envolva dolo para obtenção de vantagem
- Fatores de risco de fraude são
- eventos
- ou condições
- que indiquem
- incentivo
- para que a fraude seja
- perpetrada
- ou ofereçam oportunidade para que ela ocorra.
- para que a fraude seja
- ou pressão
- incentivo
- que indiquem
- o auditor está preocupado com a fraude que
- causa distorção relevante
- Dois tipos de distorções intencionais são pertinentes para o auditor
- distorções decorrentes de
- informações contábeis fraudulentas
- apropriação indébita de ativos
- distorções decorrentes de
- ou erro.
- não intencional
- fraude
- podem originar-se dE
- O fator distintivo entre fraude e erro está no fato de
- ser intencional
- omissão intencional, manipulação, adulteração
- ou não intencional
- omissão não intencional, desatenção, desconhecimento ou má interpretação
- ser intencional
- auditor
- não estabelece juridicamente se realmente ocorreu fraude
- Apesar de o auditor poder
- suspeitar ou
- identificar a ocorrência de fraude,
- Apesar de o auditor poder
- não é responsável, nem pode ser responsabilizado, pela
- prevenção
- nas demonstrações contábeis
- detecção de fraudes ou erros relevantes
- prevenção
- objetivo do auditor
- identificar e avaliar os riscos de distorção relevante decorrentes de fraude
- obter evidências apropriadas e suficientes sobre esses riscos identificados
- definindo e implantando respostas apropriadas
- responder adequadamente face à fraude ou suspeita de fraude
- DE QUEM É responsabilidade pela prevenção e detecção da fraude?
- responsáveis pela governança da entidade e da sua administração.
- o auditor é responsável por obter
- segurança razoável de que
- as demonstrações contábeis, como um todo, não contém distorções relevantes, causadas por
- fraude
- ou erro
- as demonstrações contábeis, como um todo, não contém distorções relevantes, causadas por
- segurança razoável de que
- ceticismo profissional
- uma das caraterísticas inerentes ao auditor
- é especialmente importante no contexto da responsabilidade do auditor em relação à fraude.
- DEVE consider o potencial de burla dos controles pela administração
- deve reconhecer a possibilidade de existir distorção relevante decorrente de fraude,embora a experiência passada do auditor em relação à honestidade e integridade da administração e dos responsáveis pela governança da entidade
- não estabelece juridicamente se realmente ocorreu fraude
- NBC TA 240(R1):
- Respostas aos riscos avaliados de distorção relevante decorrente de fraude
- o auditor deve:
- alocar e supervisionar o pessoal
- levar em conta
- a aptidão
- o conhecimento
- a capacidade dos indivíduos que assumirão responsabilidades significativas pelo trabalho
- avaliar os riscos de distorção relevante decorrente de fraude
- levar em conta
- avaliar se
- a seleção e a aplicação de políticas contábeis pela entidade podem ser indicadores de informação financeira fraudulenta decorrente de tentativa da administração de manipular os resultados
- em especial as relacionadas com
- medições subjetivas
- e transações complexas
- em especial as relacionadas com
- a seleção e a aplicação de políticas contábeis pela entidade podem ser indicadores de informação financeira fraudulenta decorrente de tentativa da administração de manipular os resultados
- incorporar elemento de
- imprevisibilidade na seleção da
- natureza
- época
- e extensão
- dos procedimentos de auditoria
- imprevisibilidade na seleção da
- alocar e supervisionar o pessoal
- a extensão da supervisão reflete
- a avaliação
- dos riscos
- da capacidade dos membros da equipe
- quanto maior o risco e a capacidade do membro da equipe, maior deve ser a supervisão por parte do auditor.
- a avaliação
- o auditor deve:
- Auditor sem condições de continuar o trabalho
- SE O auditor encontrar circunstâncias excepcionais
- que coloquem em dúvida sua capacidade de continuar a realizar a auditoria
- como resultado de uma distorção decorrente de fraude ou suspeita de fraude
- deve:
- determinar as responsabilidades profissionais e legais aplicáveis à situação
- determinar se é necessário ou não o auditor informar
- à pessoa ou pessoas que aprovaram a contratação da auditoria
- às autoridades reguladoras
- considerar se seria apropriado
- retirar-se do trabalho, quando essa saída for possível conforme a lei ou regulamentação aplicável
- caso o auditor se retire
- discutir com pessoa no nível apropriado da administração
- e com os responsáveis pela governança
- a saída do auditor do trabalho
- E as razões para a interrupção
- a saída do auditor do trabalho
- determinar se existe
- exigência profissional ou legal de comunicar
- a retirada do auditor do trabalho
- e as razões da saída à pessoa ou pessoas que contrataram a auditoria ou
- exigência profissional ou legal de comunicar
- deve:
- Exemplos de circunstâncias excepcionais
- A entidade não toma a ação apropriada com referência a uma fraude, considerada pelo auditor como necessária nas circunstâncias, mesmo no caso em que a fraude não é relevante para as demonstrações contábeis.
- A consideração do auditor dos riscos de distorção relevante decorrente de fraude e dos resultados da auditoria indica
- risco significativo de fraude relevante e generalizada
- O auditor tem preocupação significativa quanto
- à competência
- ou integridade da administração ou dos responsáveis pela governança.
- SE O auditor encontrar circunstâncias excepcionais
- Comunicações às autoridades reguladoras e de controle
- Caso o auditor
- ou suspeite de fraude
- deve determinar se há
- responsabilidade de comunicar a ocorrência
- ou suspeita a um terceiro fora da entidade
- deve determinar se há
- tenha identificado
- ou suspeite de fraude
- as responsabilidades legais do auditor podem sobrepor-se ao dever de confidencialidade em algumas situações
- esquematizando
- Comunicação à pessoa de nível apropriado da
- Administração
- no caso de identificação de
- fraude
- ou sua possibilidade – ainda que não importantes
- Comunicação aos
- Responsáveis pela Governança
- (verbalmente ou por escrito)
- no caso de fraudes envolvendo a
- administração
- empregados com funções significativas no controle interno
- ou outros cujas fraudes gerem distorção relevante
- ou ainda quaisquer outros assuntos relacionados a fraude que o auditor julgar relevante para sua responsabilidade
- Responsáveis pela Governança
- Comunicação às
- Autoridades Reguladoras e de Controle
- quando exigido por lei
- Comunicação à pessoa de nível apropriado da
- Caso o auditor
- se o auditor tiver identificado ou suspeitar de fraude envolvendo
- a administração;
- empregados com funções significativas no controle interno;
- outros, cujas fraudes gerem distorção relevante nas demonstrações contábeis
- deve comunicar
- aos responsáveis pela governança
- exceto se
- todos os responsáveis pela governança estejam envolvidos na administração da entidade
- deve comunicar
- Comunicações à administração e aos responsáveis pela governança
- Caso o auditor tenha identificado uma fraude
- o auditor deve comunicar estes assuntos tempestivamente
- a pessoa
- que têm a responsabilidade primordial de
- de
- prevenir
- em assuntos relevantes no âmbito de suas responsabilidades.
- e detectar fraude
- prevenir
- de
- de nível apropriado da administração
- que têm a responsabilidade primordial de
- a pessoa
- o auditor deve comunicar estes assuntos tempestivamente
- ou obtido informações que indiquem a possibilidade de fraude
- Caso o auditor tenha identificado uma fraude
- O auditor deve obter representações
- e, quando apropriado, dos responsáveis pela governança
- da administração
- de que
- : eles reconhecem sua responsabilidade pelo
- desenho
- implementação
- manutenção
- do controle interno de
- prevenção
- de fraude;
- detecção
- prevenção
- do controle interno de
- eles revelaram ao auditor
- os resultados da avaliação do risco da administração
- de que as demonstrações contábeis podem ter distorções relevantes decorrentes de fraude
- seu conhecimento sobre a suspeita ou ocorrência de fraude afetando a entidade, envolvendo:
- a administração;
- empregados com funções significativas no controle interno
- outros cuja fraude poderia ter efeito relevante nas demonstrações contábeis
- seu conhecimento de
- quaisquer suspeitas
- que afetassem as demonstrações contábeis da entidade comunicadas por
- empregados
- ex empregados,
- analistas,
- órgãos reguladores ou outros.
- que afetassem as demonstrações contábeis da entidade comunicadas por
- ou indícios de fraude
- quaisquer suspeitas
- : eles reconhecem sua responsabilidade pelo
- de que
- Características da fraude
- envolve o
- incentivo ou a pressão para que ela seja cometida
- uma oportunidade percebida para tal e alguma racionalidade
- seja na
- forma de informações contábeis fraudulentas
- ou na apropriação indevida de ativos
- seja na
- Pode existir
- incentivo ou pressão
- para a informação financeira fraudulenta quando a administração sofre pressão
- de fontes externas ou internas
- para alcançar metas de
- ganhos
- ou resultados financeiros previstos
- e talvez irrealistas
- para alcançar metas de
- incentivo ou pressão
- Pode haver uma
- oportunidade percebida
- de perpetrar uma fraude quando um indivíduo acredita que o controle interno pode ser burlado,
- por exemplo, porque ele ocupa um
- cargo de confiança
- ou tem conhecimento de deficiências específicas no controle interno.
- oportunidade percebida
- Os indivíduos podem ser capazes de
- racionalizar
- e perpetrar um ato fraudulento
- indivíduos normalmente honestos podem perpetrar uma fraude em ambiente em que sejam suficientemente pressionados
- Informações contábeis fraudulentas podem decorrer do seguinte:
- falsificação
- inclusive de assinatura
- alteração
- de registros contábeis
- ou documentos comprobatórios que serviram de base à elaboração de demonstrações contábeis.
- Mentira ou omissão intencional
- nas demonstrações contábeis de
- eventos
- operações
- ou outras informações significativas.
- Aplicação incorreta intencional dos princípios contábeis relativos a
- valores
- classificação
- forma de apresentação
- ou divulgação
- nas demonstrações contábeis de
- A administração pode perpetrar fraude, burlando controles intencionalmente por meio de técnicas como:
- Registrar lançamentos fictícios no livro diário
- em especial no final do período contábil
- de forma a
- manipular resultados operacionais
- ou alcançar outros objetivos
- Ajustar indevidamente as premissas
- e alterar os julgamentos utilizados
- para estimar saldos contábeis.
- Omitir, antecipar ou atrasar o reconhecimento, nas demonstrações contábeis
- de eventos
- e operações que tenham ocorrido durante o período das demonstrações contábeis que estão sendo apresentadas.
- Omitir, dificultar ou deturpar divulgações requeridas
- pela estrutura de relatório financeiro aplicável
- ou divulgações que são necessárias para a apresentação adequada
- Encobrir fatos que possam afetar os valores registrados nas demonstrações contábeis
- Contratar operações complexas, que são estruturadas para
- refletir erroneamente a situação patrimonial
- ou o desempenho da entidade
- Alterar registros e condições relacionados a operações significativas e não usuais.
- Avaliação dos fatores de risco de fraude
- são classificados com base em três condições que geralmente estão presentes quando há fraude
- Incentivo ou pressão para perpetrar fraude
- Oportunidade percebida de cometer fraude
- Capacidade de racionalizar a ação fraudulenta
- Fatores de risco
- que refletem uma atitude que permite a racionalização da ação fraudulenta
- podem não ser suscetíveis de observação pelo auditor.
- o fator de risco é um indicativo (ou possibilidade) de incentivo ou pressão para ocorrência de fraude
- não indicando necessariamente sua existência
- Justificativa de negócio para transações significativas
- Indicadores que podem sugerir que transações significativas
- fora do curso normal de negócios
- ou que pareçam de outro modo não usuais
- podem ter sido contabilizadas com a intenção
- de produzir informações contábeis fraudulentas
- ou ocultar apropriação indevida de ativos
- podem ter sido contabilizadas com a intenção
- incluem:
- forma de tais transações parece excessivamente complexa
- por exemplo, a transação envolve diversas entidades que compõem
- um grupo consolidado
- ou terceiros não relacionados
- por exemplo, a transação envolve diversas entidades que compõem
- A administração não discutiu
- a natureza e a contabilização de tais transações com os responsáveis pela governança da entidade
- e há documentação inadequada.
- A administração está dando mais ênfase
- à necessidade de tratamento contábil específico
- do que à razão econômica subjacente da operação
- Transações que
- envolvam partes relacionadas não consolidadas
- inclusive entidades com propósito específico
- não foram adequadamente revisadas ou aprovadas pelos encarregados da governança da entidade
- envolvam partes relacionadas não consolidadas
- Transações que
- que envolvem partes relacionadas
- não identificadas anteriormente
- ou partes que não tem a substância
- ou a capacidade financeira para arcar com a transação sem a ajuda da entidade sob auditoria
- que envolvem partes relacionadas
- forma de tais transações parece excessivamente complexa
- Indicadores que podem sugerir que transações significativas
- são classificados com base em três condições que geralmente estão presentes quando há fraude
- Registrar lançamentos fictícios no livro diário
- falsificação
- envolve o
- Respostas aos riscos avaliados de distorção relevante decorrente de fraude
- NBC TA 240 (R1)
- Fraude e Erro
Información
- Descripción
- Ciências Políticas Mapa Mental sobre Fraude e Erro, creado por MELK RODRIGO el 18/04/2024.
- Creado por
- MELK RODRIGO
- Visitas
- 0
- Historial
-
- Creado por MELK RODRIGO · 25 oct 2023
- Copiado por MELK RODRIGO · 5 abr 2024
- Copiado por MELK RODRIGO · 7 abr 2024
- Copiado por MELK RODRIGO · 9 abr 2024
- Copiado por MELK RODRIGO · 11 abr 2024
- Copiado por MELK RODRIGO · 12 abr 2024
- Copiado por MELK RODRIGO · 14 abr 2024
- Copiado por MELK RODRIGO · 15 abr 2024
- Copiado por MELK RODRIGO · 18 abr 2024
- Valoración
Más sobre Riscos, materialidade, fraudes e erros