
Mapa mental
Control Interno en el Ambito Internacional
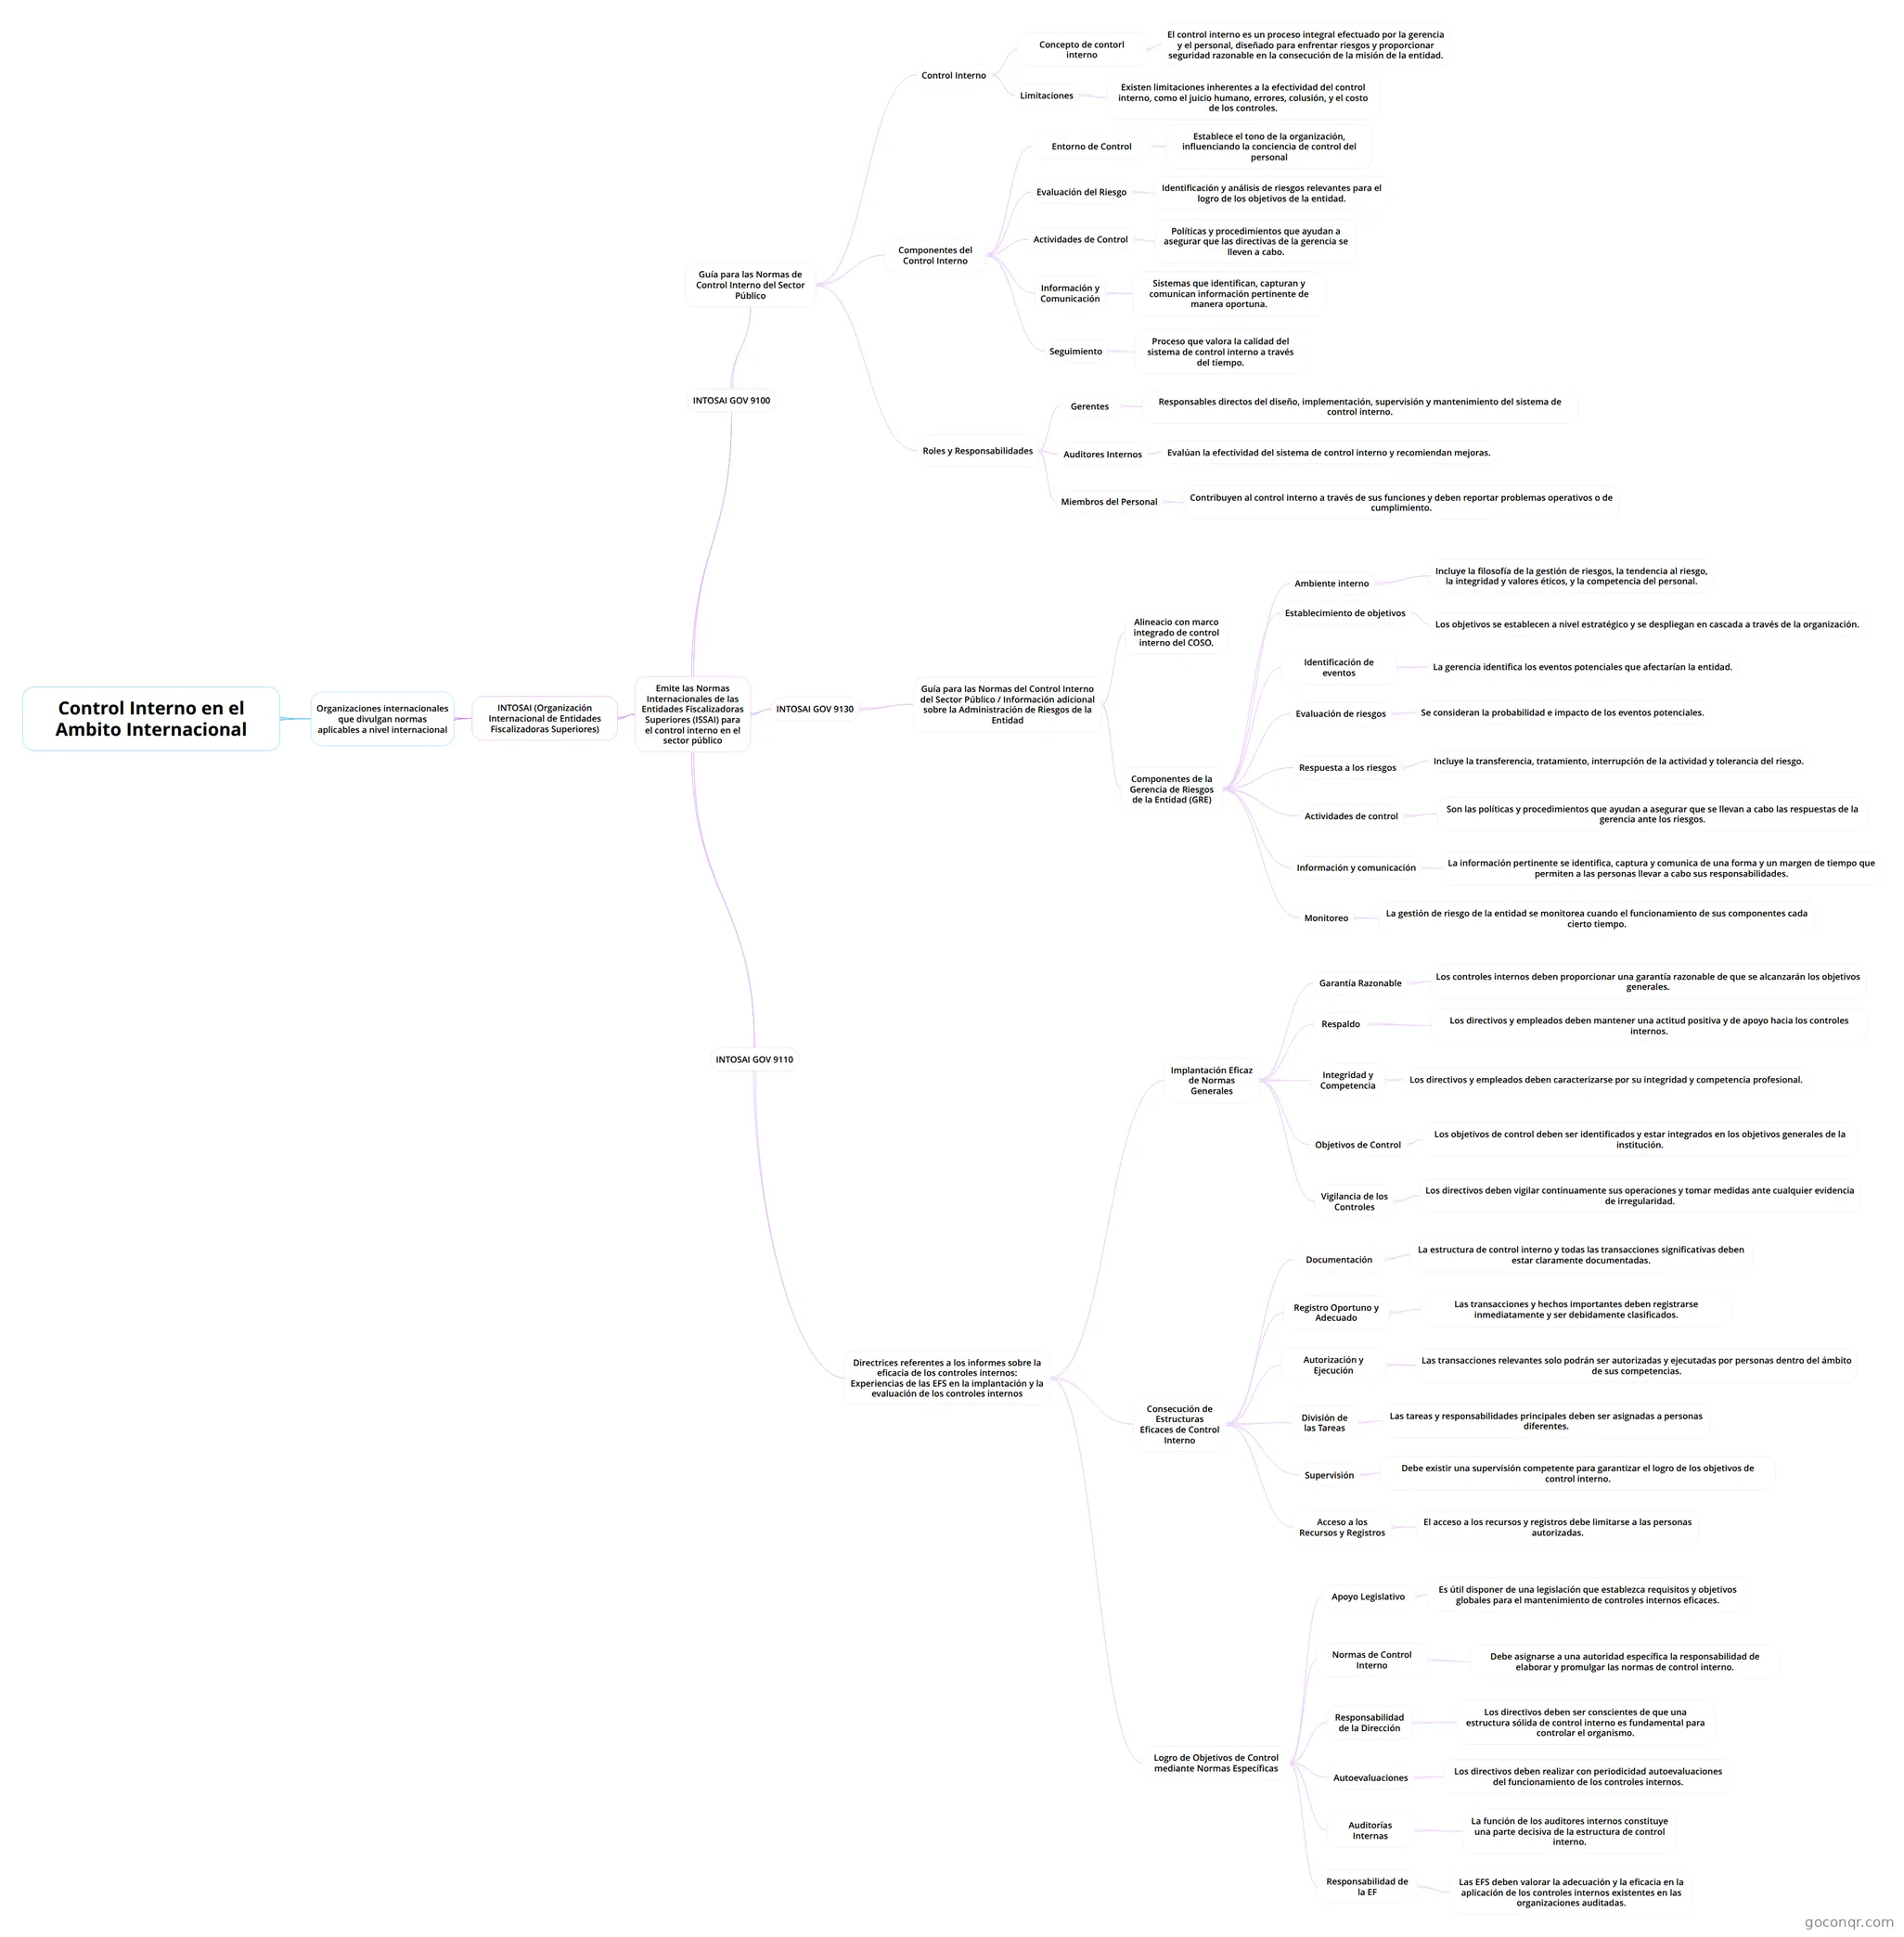
Mapa mental: Control interno en el ámbito internacional
Contenido del mapa
Control Interno en el Ambito Internacional
Organizaciones internacionales que divulgan normas aplicables a nivel internacional
- INTOSAI (Organización Internacional de Entidades Fiscalizadoras Superiores)
- Emite las Normas Internacionales de las Entidades Fiscalizadoras Superiores (ISSAI) para el control interno en el sector público
- INTOSAI GOV 9100
- Guía para las Normas de Control Interno del Sector Público
- Control Interno
- Concepto de contorl interno
- El control interno es un proceso integral efectuado por la gerencia y el personal, diseñado para enfrentar riesgos y proporcionar seguridad razonable en la consecución de la misión de la entidad.
- Limitaciones
- Existen limitaciones inherentes a la efectividad del control interno, como el juicio humano, errores, colusión, y el costo de los controles.
- Concepto de contorl interno
- Componentes del Control Interno
- Entorno de Control
- Establece el tono de la organización, influenciando la conciencia de control del personal
- Evaluación del Riesgo
- Identificación y análisis de riesgos relevantes para el logro de los objetivos de la entidad.
- Actividades de Control
- Políticas y procedimientos que ayudan a asegurar que las directivas de la gerencia se lleven a cabo.
- Información y Comunicación
- Sistemas que identifican, capturan y comunican información pertinente de manera oportuna.
- Seguimiento
- Proceso que valora la calidad del sistema de control interno a través del tiempo.
- Entorno de Control
- Roles y Responsabilidades
- Gerentes
- Responsables directos del diseño, implementación, supervisión y mantenimiento del sistema de control interno.
- Auditores Internos
- Evalúan la efectividad del sistema de control interno y recomiendan mejoras.
- Miembros del Personal
- Contribuyen al control interno a través de sus funciones y deben reportar problemas operativos o de cumplimiento.
- Gerentes
- Control Interno
- Guía para las Normas de Control Interno del Sector Público
- INTOSAI GOV 9130
- Guía para las Normas del Control Interno del Sector Público / Información adicional sobre la Administración de Riesgos de la Entidad
- Alineacio con marco integrado de control interno del COSO.
- Componentes de la Gerencia de Riesgos de la Entidad (GRE)
- Ambiente interno
- Incluye la filosofía de la gestión de riesgos, la tendencia al riesgo, la integridad y valores éticos, y la competencia del personal.
- Establecimiento de objetivos
- Los objetivos se establecen a nivel estratégico y se despliegan en cascada a través de la organización.
- Identificación de eventos
- La gerencia identifica los eventos potenciales que afectarían la entidad.
- Evaluación de riesgos
- Se consideran la probabilidad e impacto de los eventos potenciales.
- Respuesta a los riesgos
- Incluye la transferencia, tratamiento, interrupción de la actividad y tolerancia del riesgo.
- Actividades de control
- Son las políticas y procedimientos que ayudan a asegurar que se llevan a cabo las respuestas de la gerencia ante los riesgos.
- Información y comunicación
- La información pertinente se identifica, captura y comunica de una forma y un margen de tiempo que permiten a las personas llevar a cabo sus responsabilidades.
- Monitoreo
- La gestión de riesgo de la entidad se monitorea cuando el funcionamiento de sus componentes cada cierto tiempo.
- Ambiente interno
- Guía para las Normas del Control Interno del Sector Público / Información adicional sobre la Administración de Riesgos de la Entidad
- INTOSAI GOV 9110
- Directrices referentes a los informes sobre la eficacia de los controles internos: Experiencias de las EFS en la implantación y la evaluación de los controles internos
- Implantación Eficaz de Normas Generales
- Garantía Razonable
- Los controles internos deben proporcionar una garantía razonable de que se alcanzarán los objetivos generales.
- Respaldo
- Los directivos y empleados deben mantener una actitud positiva y de apoyo hacia los controles internos.
- Integridad y Competencia
- Los directivos y empleados deben caracterizarse por su integridad y competencia profesional.
- Objetivos de Control
- Los objetivos de control deben ser identificados y estar integrados en los objetivos generales de la institución.
- Vigilancia de los Controles
- Los directivos deben vigilar continuamente sus operaciones y tomar medidas ante cualquier evidencia de irregularidad.
- Garantía Razonable
- Logro de Objetivos de Control mediante Normas Específicas
- Apoyo Legislativo
- Es útil disponer de una legislación que establezca requisitos y objetivos globales para el mantenimiento de controles internos eficaces.
- Normas de Control Interno
- Debe asignarse a una autoridad específica la responsabilidad de elaborar y promulgar las normas de control interno.
- Responsabilidad de la Dirección
- Los directivos deben ser conscientes de que una estructura sólida de control interno es fundamental para controlar el organismo.
- Autoevaluaciones
- Los directivos deben realizar con periodicidad autoevaluaciones del funcionamiento de los controles internos.
- Auditorías Internas
- La función de los auditores internos constituye una parte decisiva de la estructura de control interno.
- Responsabilidad de la EF
- Las EFS deben valorar la adecuación y la eficacia en la aplicación de los controles internos existentes en las organizaciones auditadas.
- Apoyo Legislativo
- Consecución de Estructuras Eficaces de Control Interno
- Documentación
- La estructura de control interno y todas las transacciones significativas deben estar claramente documentadas.
- Registro Oportuno y Adecuado
- Las transacciones y hechos importantes deben registrarse inmediatamente y ser debidamente clasificados.
- Autorización y Ejecución
- Las transacciones relevantes solo podrán ser autorizadas y ejecutadas por personas dentro del ámbito de sus competencias.
- División de las Tareas
- Las tareas y responsabilidades principales deben ser asignadas a personas diferentes.
- Supervisión
- Debe existir una supervisión competente para garantizar el logro de los objetivos de control interno.
- Acceso a los Recursos y Registros
- El acceso a los recursos y registros debe limitarse a las personas autorizadas.
- Documentación
- Implantación Eficaz de Normas Generales
- Directrices referentes a los informes sobre la eficacia de los controles internos: Experiencias de las EFS en la implantación y la evaluación de los controles internos
- INTOSAI GOV 9100
- Emite las Normas Internacionales de las Entidades Fiscalizadoras Superiores (ISSAI) para el control interno en el sector público
- INTOSAI (Organización Internacional de Entidades Fiscalizadoras Superiores)
Información
- Descripción
- Grade 12 Business Studies Mapa Mental sobre Control Interno en el Ambito Internacional, creado por Grecia Hernández el 06/11/2024.
- Creado por
- Grecia Hernández
- Visitas
- 0
- Valoración
Más sobre Control interno en el sector público