
Mapa mental
NIF B-13 HECHOS POSTERIORES A LA FECHA DE LOS ESTADOS FINANCIEROS
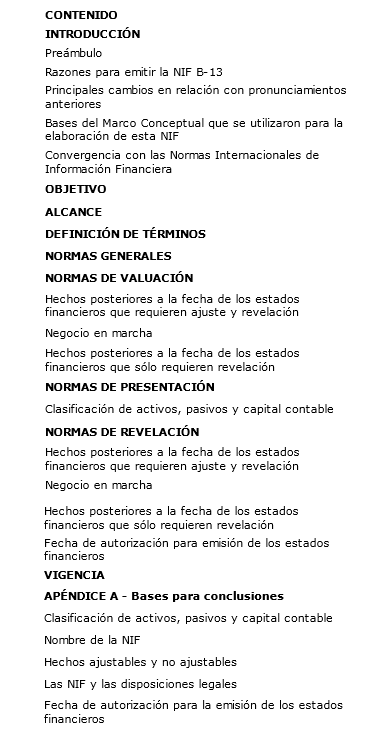
Contenido del mapa
NIF B-13 HECHOS POSTERIORES A LA FECHA DE LOS ESTADOS FINANCIEROS
Esta Norma establece el tratamiento contable a que deben sujetarse los hechos posteriores a la fecha de los estados financieros, indicando cuándo esos hechos deben reconocerse en dichos estados y cuándo sólo deben revelarse. La NIF B-13 fue aprobada por unanimidad, para su emisión y publicación, por el Consejo Emisor del CINIF en diciembre de 2006, estableciendo su entrada en vigor para ejercicios que se inicien a partir del 1º de enero de 2007.
OBJETIVO
- Esta norma establece el tratamiento contable a que deben sujetarse los hechos posteriores a la fecha de los estados financieros, indicando cuándo esos hechos deben reconocerse en dichos estados y cuándo sólo deben revelarse. NIF A-3 pfos. 42 y 43
ALCANCE
- Las disposiciones de esta Norma de Información Financiera (NIF) son aplicables a todas las entidades que emitan estados financieros en los términos establecidos por la NIF A-3, Necesidades de los usuarios y objetivos de los estados financieros. NIF A-3 pfos. 42 y 43
DEFINICIÓN DE TÉRMINOS
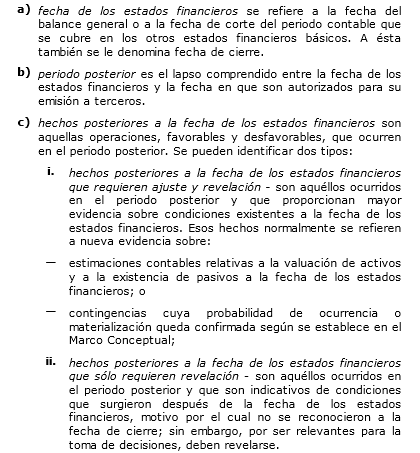
- Los términos que se listan a continuación se utilizan en esta NIF, con los significados que se especifican: 3
- Los términos que se listan a continuación se utilizan en esta NIF, con los significados que se especifican: 3
NORMAS GENERALES
- Los hechos posteriores deben considerar a todos aquéllos ocurridos en el periodo posterior, aun si esos hechos ocurren después del anuncio al público de utilidades o de otra información financiera seleccionada. NIF B-3 pfo. 37 NIF B-15 pfos. 13 a 19, A1 y A2 NIF D-4 pfo. 4
- Esta NIF establece que una entidad
- a) debe ajustar sus estados financieros por hechos que ocurren en el periodo posterior cuando tales hechos proporcionen evidencia de condiciones que ya existían a la fecha de cierre;
- b) no debe reconocer en los estados financieros hechos ocurridos en el periodo posterior cuando no proporcionen evidencia de condiciones ya existentes a la fecha de cierre;
- d) no debe preparar sus estados financieros sobre la base de negocio en marcha si hechos posteriores a la fecha de los mismos indican que esa base ya no es apropiada. NIF A-3 pfos. 42 y 43
- c) debe revelar la fecha en que fue autorizada la emisión de los estados financieros, y el(los) nombre(s) del(los) funcionario(s) u órgano(s) correspondiente(s) que autorizaron su emisión; y
- Esta NIF establece que una entidad
- Los hechos posteriores deben considerar a todos aquéllos ocurridos en el periodo posterior, aun si esos hechos ocurren después del anuncio al público de utilidades o de otra información financiera seleccionada. NIF B-3 pfo. 37 NIF B-15 pfos. 13 a 19, A1 y A2 NIF D-4 pfo. 4
NORMAS DE VALUACIÓN
- Hechos posteriores a la fecha de los estados financieros que requieren ajuste y revelación
- Una entidad debe ajustar los importes reconocidos en sus estados financieros, para reflejar aquellos hechos ocurridos en el periodo posterior que proporcionan mayor evidencia sobre condiciones existentes a la fecha de cierre. Es decir, se requiere que una entidad ajuste los importes reconocidos en sus estados financieros o que reconozca partidas que previamente no fueron reconocidas. NIF
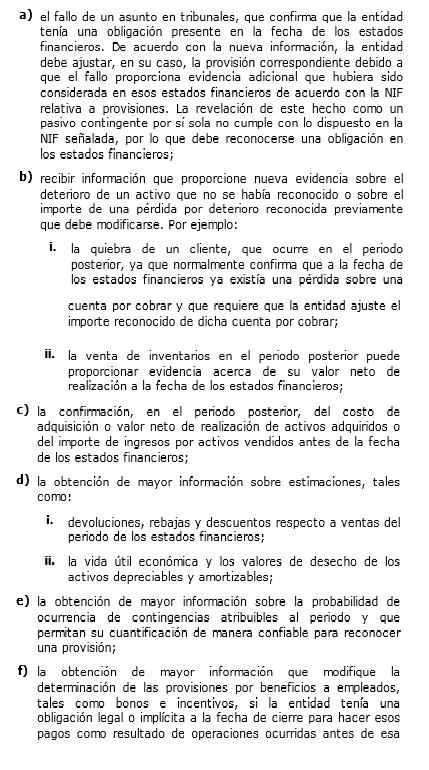
- Los siguientes son ejemplos de hechos posteriores a la fecha de los estados financieros que requieren ajuste y revelación:
- Los siguientes son ejemplos de hechos posteriores a la fecha de los estados financieros que requieren ajuste y revelación:
- Una entidad debe ajustar los importes reconocidos en sus estados financieros, para reflejar aquellos hechos ocurridos en el periodo posterior que proporcionan mayor evidencia sobre condiciones existentes a la fecha de cierre. Es decir, se requiere que una entidad ajuste los importes reconocidos en sus estados financieros o que reconozca partidas que previamente no fueron reconocidas. NIF
- Negocio en marcha
- Una entidad no debe preparar sus estados financieros sobre la base del negocio en marcha si, en el periodo posterior, su administración determina que tiene la intención de liquidarla o de cesar sus operaciones comerciales, o que no tiene otra alternativa realista para continuar sus operaciones
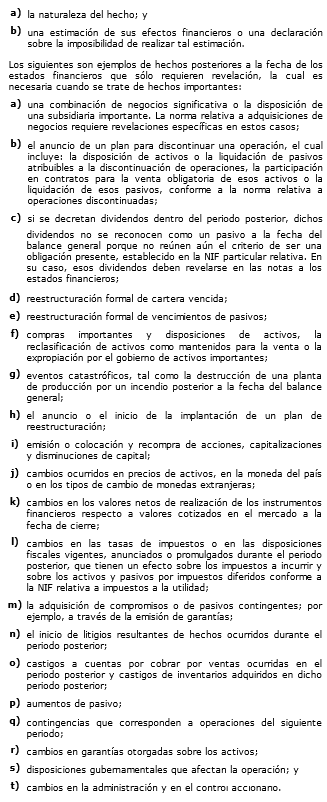
- Hechos posteriores a la fecha de los estados financieros que sólo requieren revelación
- Una entidad no debe ajustar los importes reconocidos en sus estados financieros para reflejar aquellos hechos ocurridos en el periodo posterior y que son indicativos de condiciones que surgieron después de la fecha de los estados financieros, esto en virtud de que estas operaciones corresponden al siguiente periodo contable. Estos hechos deben revelarse.
- Un ejemplo de un hecho posterior a la fecha de los estados financieros que sólo requiere revelación, es un descenso en el valor de mercado de las inversiones de la entidad. La baja de valor en el mercado normalmente no se relaciona con la condición de las inversiones a la fecha de cierre, sino que refleja circunstancias que han surgido posteriormente. Por lo tanto, una entidad no debe modificar los importes reconocidos de sus inversiones en sus estados financieros; sin embargo, puede ser necesario proporcionar información adicional
- Una entidad no debe ajustar los importes reconocidos en sus estados financieros para reflejar aquellos hechos ocurridos en el periodo posterior y que son indicativos de condiciones que surgieron después de la fecha de los estados financieros, esto en virtud de que estas operaciones corresponden al siguiente periodo contable. Estos hechos deben revelarse.
- Hechos posteriores a la fecha de los estados financieros que requieren ajuste y revelación
NORMAS DE PRESENTACIÓN
- Clasificación de activos, pasivos y capital contable
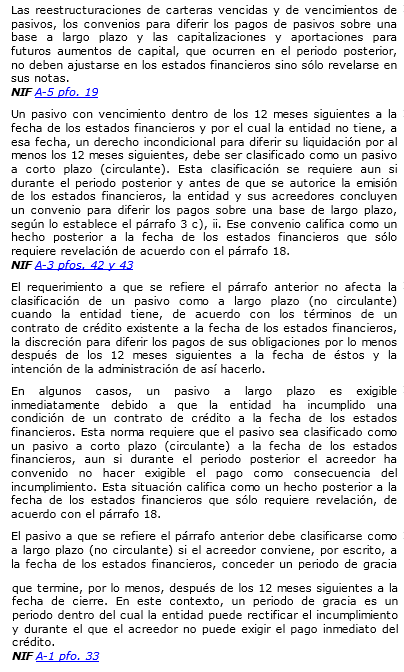
- Clasificación de activos, pasivos y capital contable
NORMAS DE REVELACIÓN
- Hechos posteriores a la fecha de los estados financieros que requieren ajuste y revelación
- Si una entidad recibe información durante el periodo posterior acerca de condiciones que existían a la fecha de cierre, debe actualizar las revelaciones derivadas de esas condiciones, a la luz de la nueva información.
- Negocio en marcha
- La NIF A-7 requiere revelaciones específicas (ver pie de página en párrafo 8) en el caso de que: 17
- a) los estados financieros no se preparen sobre la base de negocio en marcha
- b) la administración tenga conocimiento de incertidumbres importantes relativas a hechos o a condiciones que pueden dar lugar a dudas significativas sobre la capacidad de la entidad para continuar como un negocio en marcha.
- La NIF A-7 requiere revelaciones específicas (ver pie de página en párrafo 8) en el caso de que: 17
- Hechos posteriores a la fecha de los estados financieros que sólo requieren revelación
- Si los hechos posteriores a la fecha de los estados financieros que sólo requieren revelación son importantes, el no revelarlos puede influir en las decisiones que tomen los usuarios con base en dichos estados. Por lo tanto, por cada uno de estos hechos una entidad debe revelar:
- Si los hechos posteriores a la fecha de los estados financieros que sólo requieren revelación son importantes, el no revelarlos puede influir en las decisiones que tomen los usuarios con base en dichos estados. Por lo tanto, por cada uno de estos hechos una entidad debe revelar:
- Fecha de autorización para emisión de los estados financieros
- Conforme a la NIF A-7, la entidad debe revelar la fecha en que fue autorizada la emisión de sus estados financieros y quién la autorizó. Si los propietarios de la entidad u otros tienen facultades para modificar los estados financieros después de su emisión, la entidad debe revelar ese hecho.
- Hechos posteriores a la fecha de los estados financieros que requieren ajuste y revelación
VIGENCIA
- Las disposiciones contenidas en esta Norma de Información Financiera entran en vigor para los ejercicios que se inicien a partir del 1º de enero de 2007. Esta Norma deja sin efecto el Boletín B-13, Hechos posteriores a la fecha de los estados financieros y los párrafos 62 a 70 del Boletín C-9, Pasivo, provisiones, activos y pasivos contingentes y compromisos.
APÉNDICE A - Bases para conclusiones
- Clasificación de activos, pasivos y capital contable
- En el proceso de auscultación de la NIF B-13 se recibieron comentarios inquiriendo sobre las razones del CINIF para incluir las situaciones relativas a la clasificación de activos, pasivos y capital contable a que se refieren los párrafos 11 a 15. Durante la etapa de desarrollo de esta NIF, el CINIF concluyó que dado que esas situaciones son hechos que ocurren en el periodo posterior y de los cuales a la fecha de los estados financieros no existía evidencia que sustentara su cambio de clasificación, la NIF B-13 es la norma pertinente para abordar su tratamiento contable. El International Accounting Standards Board (IASB) trata esas situaciones en la Norma Internacional de Contabilidad (NIC) 1, Presentación de los estados financieros, con la cual convergen las NIF A-5, A-7 y B-13.
- Nombre de la NIF
- Se recibieron comentarios proponiendo modificar el nombre de esta NIF a Hechos posteriores a la fecha del balance general. Sin embargo, la fecha de los estados financieros no se refiere sólo a la fecha del balance general, sino también a la fecha de corte del periodo contable que se cubre en los otros estados financieros básicos. Además, el CINIF considera que los hechos posteriores pueden afectar a los estados financieros en su conjunto, y no exclusivamente al balance general, por lo que se decidió mantener el título de Hechos posteriores a la fecha de los estados financieros, para denominar la NIF B-13.
- Hechos ajustables y no ajustables
- Se recibieron varias sugerencias para sustituir los términos que se encontraban en la norma auscultada para hacer referencia a los dos tipos de hechos posteriores; de estas sugerencias, el CINIF decidió adoptar aquéllas que hacían referencia a hechos posteriores que requieren ajuste y revelación y hechos posteriores que sólo requieren revelación . Lo anterior por considerarse que estos términos reflejan mejor la esencia de los hechos posteriores a la fecha de los estados financieros.
- Las NIF y las disposiciones legales
- De algunos de los comentarios recibidos de la auscultación, el CINIF consideró necesario aclarar, en estas Bases para Conclusiones, que las NIF son normas referentes a la información financiera y de ninguna manera debe interpretarse que ellas modifican o pretenden modificar alguna disposición legal, y que el cumplimiento con las disposiciones normativas en materia financiera y legal es responsabilidad de la administración de las entidades. Con frecuencia se presentan situaciones que, para efectos de la normatividad contable, deben tratarse de una manera y de otra diferente de acuerdo con las disposiciones legales; estos conflictos se solucionan normalmente mediante la conciliación de la información financiera y las disposiciones legales, por ejemplo, las de índole fiscal.
- Fecha de autorización para emisión de los estados financieros
- También como resultado del proceso de auscultación, en algunas comunicaciones recibidas se preguntó al CINIF cuándo deben considerarse como autorizados para emisión los estados financieros. El CINIF consideró conveniente señalar que los estados financieros deben considerarse autorizados cuando, de acuerdo con las disposiciones legales y estatutarias aplicables, lo haga quien tenga facultades para ello; por ejemplo, el Consejo de Administración, un Comité del Consejo de Administración, uno o varios consejeros delegados para ese propósito, los propietarios, etcétera.
- Vigencia
- En la NIF B-13 auscultada se estableció su entrada en vigor a partir de ejercicios que se inicien el 1º de enero de 2007. En el proceso de auscultación, el CINIF recibió sugerencias para que la vigencia iniciara el 1º de enero de 2008. El CINIF decidió mantener la fecha de vigencia establecida en la NIF auscultada, considerando que:
- 2) no afecta los presupuestos y proyecciones financieras ni los sistemas de procesamiento en operación.
- 1) no modifica la información financiera correspondiente a 2006 y años anteriores
- En la NIF B-13 auscultada se estableció su entrada en vigor a partir de ejercicios que se inicien el 1º de enero de 2007. En el proceso de auscultación, el CINIF recibió sugerencias para que la vigencia iniciara el 1º de enero de 2008. El CINIF decidió mantener la fecha de vigencia establecida en la NIF auscultada, considerando que:
- Clasificación de activos, pasivos y capital contable
Imágenes y archivos del mapa
Información
- Descripción
- contabilidad Mapa Mental sobre NIF B-13 HECHOS POSTERIORES A LA FECHA DE LOS ESTADOS FINANCIEROS, creado por Omar Verduzco el 12/07/2017.
- Creado por
- Omar Verduzco
- Visitas
- 43
- Valoración