
Mapa mental
Ley Sarbanes-Oxley
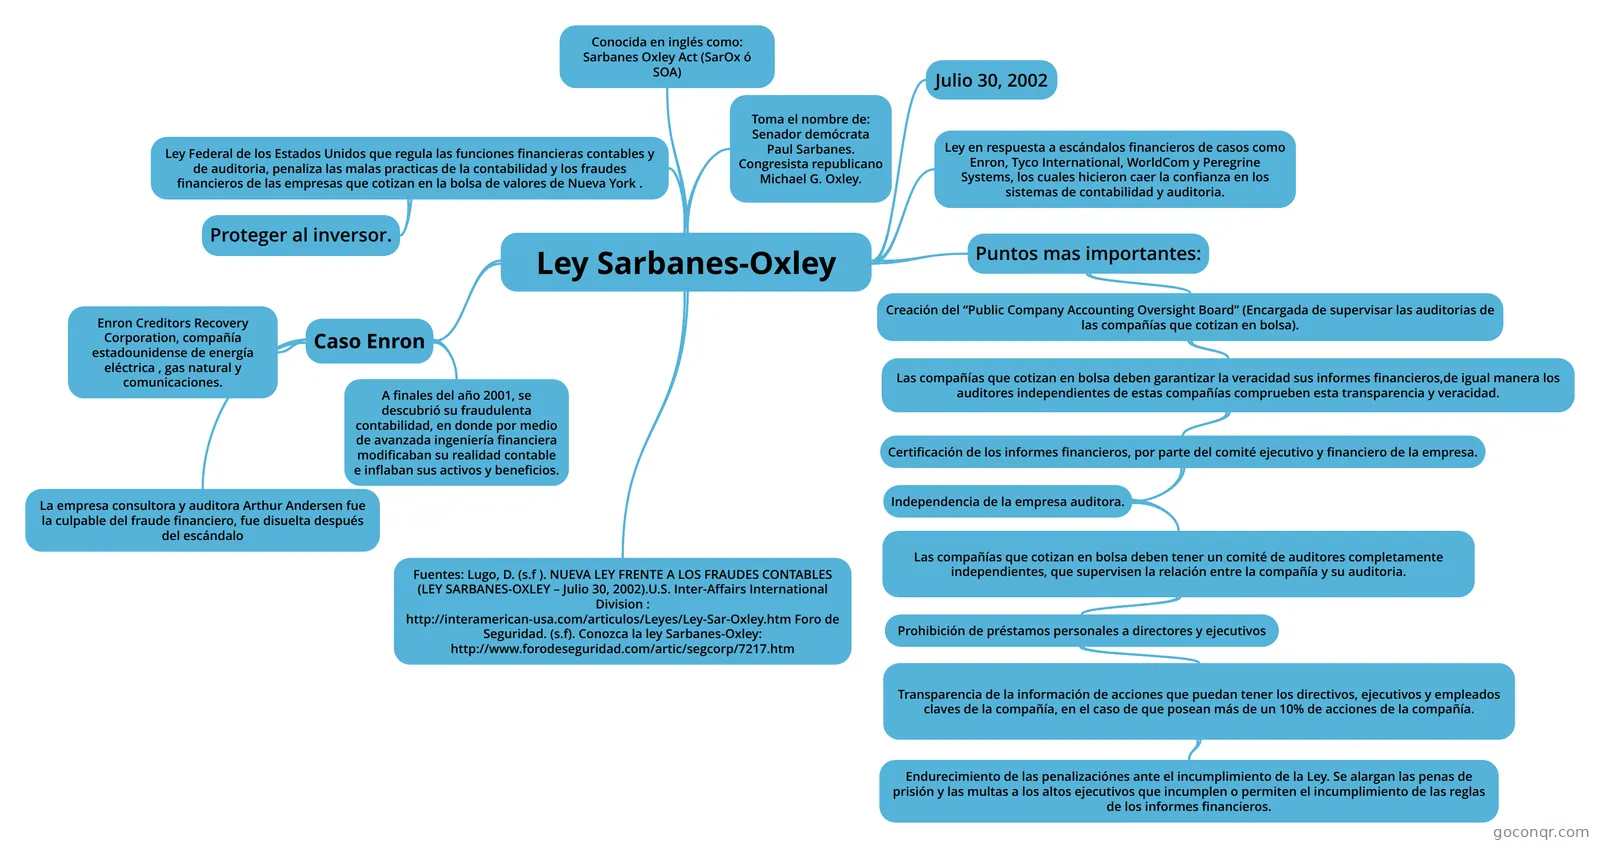
Mapa mental: Ley Sarbanes-Oxley
Contenido del mapa
Ley Sarbanes-Oxley
Conocida en inglés como: Sarbanes Oxley Act (SarOx ó SOA)
Ley Federal de los Estados Unidos que regula las funciones financieras contables y de auditoria, penaliza las malas practicas de la contabilidad y los fraudes financieros de las empresas que cotizan en la bolsa de valores de Nueva York .
- Proteger al inversor.
Ley en respuesta a escándalos financieros de casos como Enron, Tyco International, WorldCom y Peregrine Systems, los cuales hicieron caer la confianza en los sistemas de contabilidad y auditoria.
Toma el nombre de: Senador demócrata Paul Sarbanes. Congresista republicano Michael G. Oxley.
Julio 30, 2002
Caso Enron
- Enron Creditors Recovery Corporation, compañía estadounidense de energía eléctrica , gas natural y comunicaciones.
- A finales del año 2001, se descubrió su fraudulenta contabilidad, en donde por medio de avanzada ingeniería financiera modificaban su realidad contable e inflaban sus activos y beneficios.
- La empresa consultora y auditora Arthur Andersen fue la culpable del fraude financiero, fue disuelta después del escándalo
Puntos mas importantes:
- Creación del “Public Company Accounting Oversight Board” (Encargada de supervisar las auditorias de las compañías que cotizan en bolsa).
- Las compañías que cotizan en bolsa deben garantizar la veracidad sus informes financieros,de igual manera los auditores independientes de estas compañías comprueben esta transparencia y veracidad.
- Certificación de los informes financieros, por parte del comité ejecutivo y financiero de la empresa.
- Independencia de la empresa auditora.
- Las compañías que cotizan en bolsa deben tener un comité de auditores completamente independientes, que supervisen la relación entre la compañía y su auditoria.
- Prohibición de préstamos personales a directores y ejecutivos
- Transparencia de la información de acciones que puedan tener los directivos, ejecutivos y empleados claves de la compañía, en el caso de que posean más de un 10% de acciones de la compañía.
- Endurecimiento de las penalizaciónes ante el incumplimiento de la Ley. Se alargan las penas de prisión y las multas a los altos ejecutivos que incumplen o permiten el incumplimiento de las reglas de los informes financieros.
- Transparencia de la información de acciones que puedan tener los directivos, ejecutivos y empleados claves de la compañía, en el caso de que posean más de un 10% de acciones de la compañía.
- Prohibición de préstamos personales a directores y ejecutivos
- Las compañías que cotizan en bolsa deben tener un comité de auditores completamente independientes, que supervisen la relación entre la compañía y su auditoria.
- Independencia de la empresa auditora.
- Certificación de los informes financieros, por parte del comité ejecutivo y financiero de la empresa.
- Las compañías que cotizan en bolsa deben garantizar la veracidad sus informes financieros,de igual manera los auditores independientes de estas compañías comprueben esta transparencia y veracidad.
- Creación del “Public Company Accounting Oversight Board” (Encargada de supervisar las auditorias de las compañías que cotizan en bolsa).
Fuentes: Lugo, D. (s.f ). NUEVA LEY FRENTE A LOS FRAUDES CONTABLES (LEY SARBANES-OXLEY – Julio 30, 2002).U.S. Inter-Affairs International Division : http://interamerican-usa.com/articulos/Leyes/Ley-Sar-Oxley.htm Foro de Seguridad. (s.f). Conozca la ley Sarbanes-Oxley: http://www.forodeseguridad.com/artic/segcorp/7217.htm