
Mapa mental
CIA - STRUCTURES
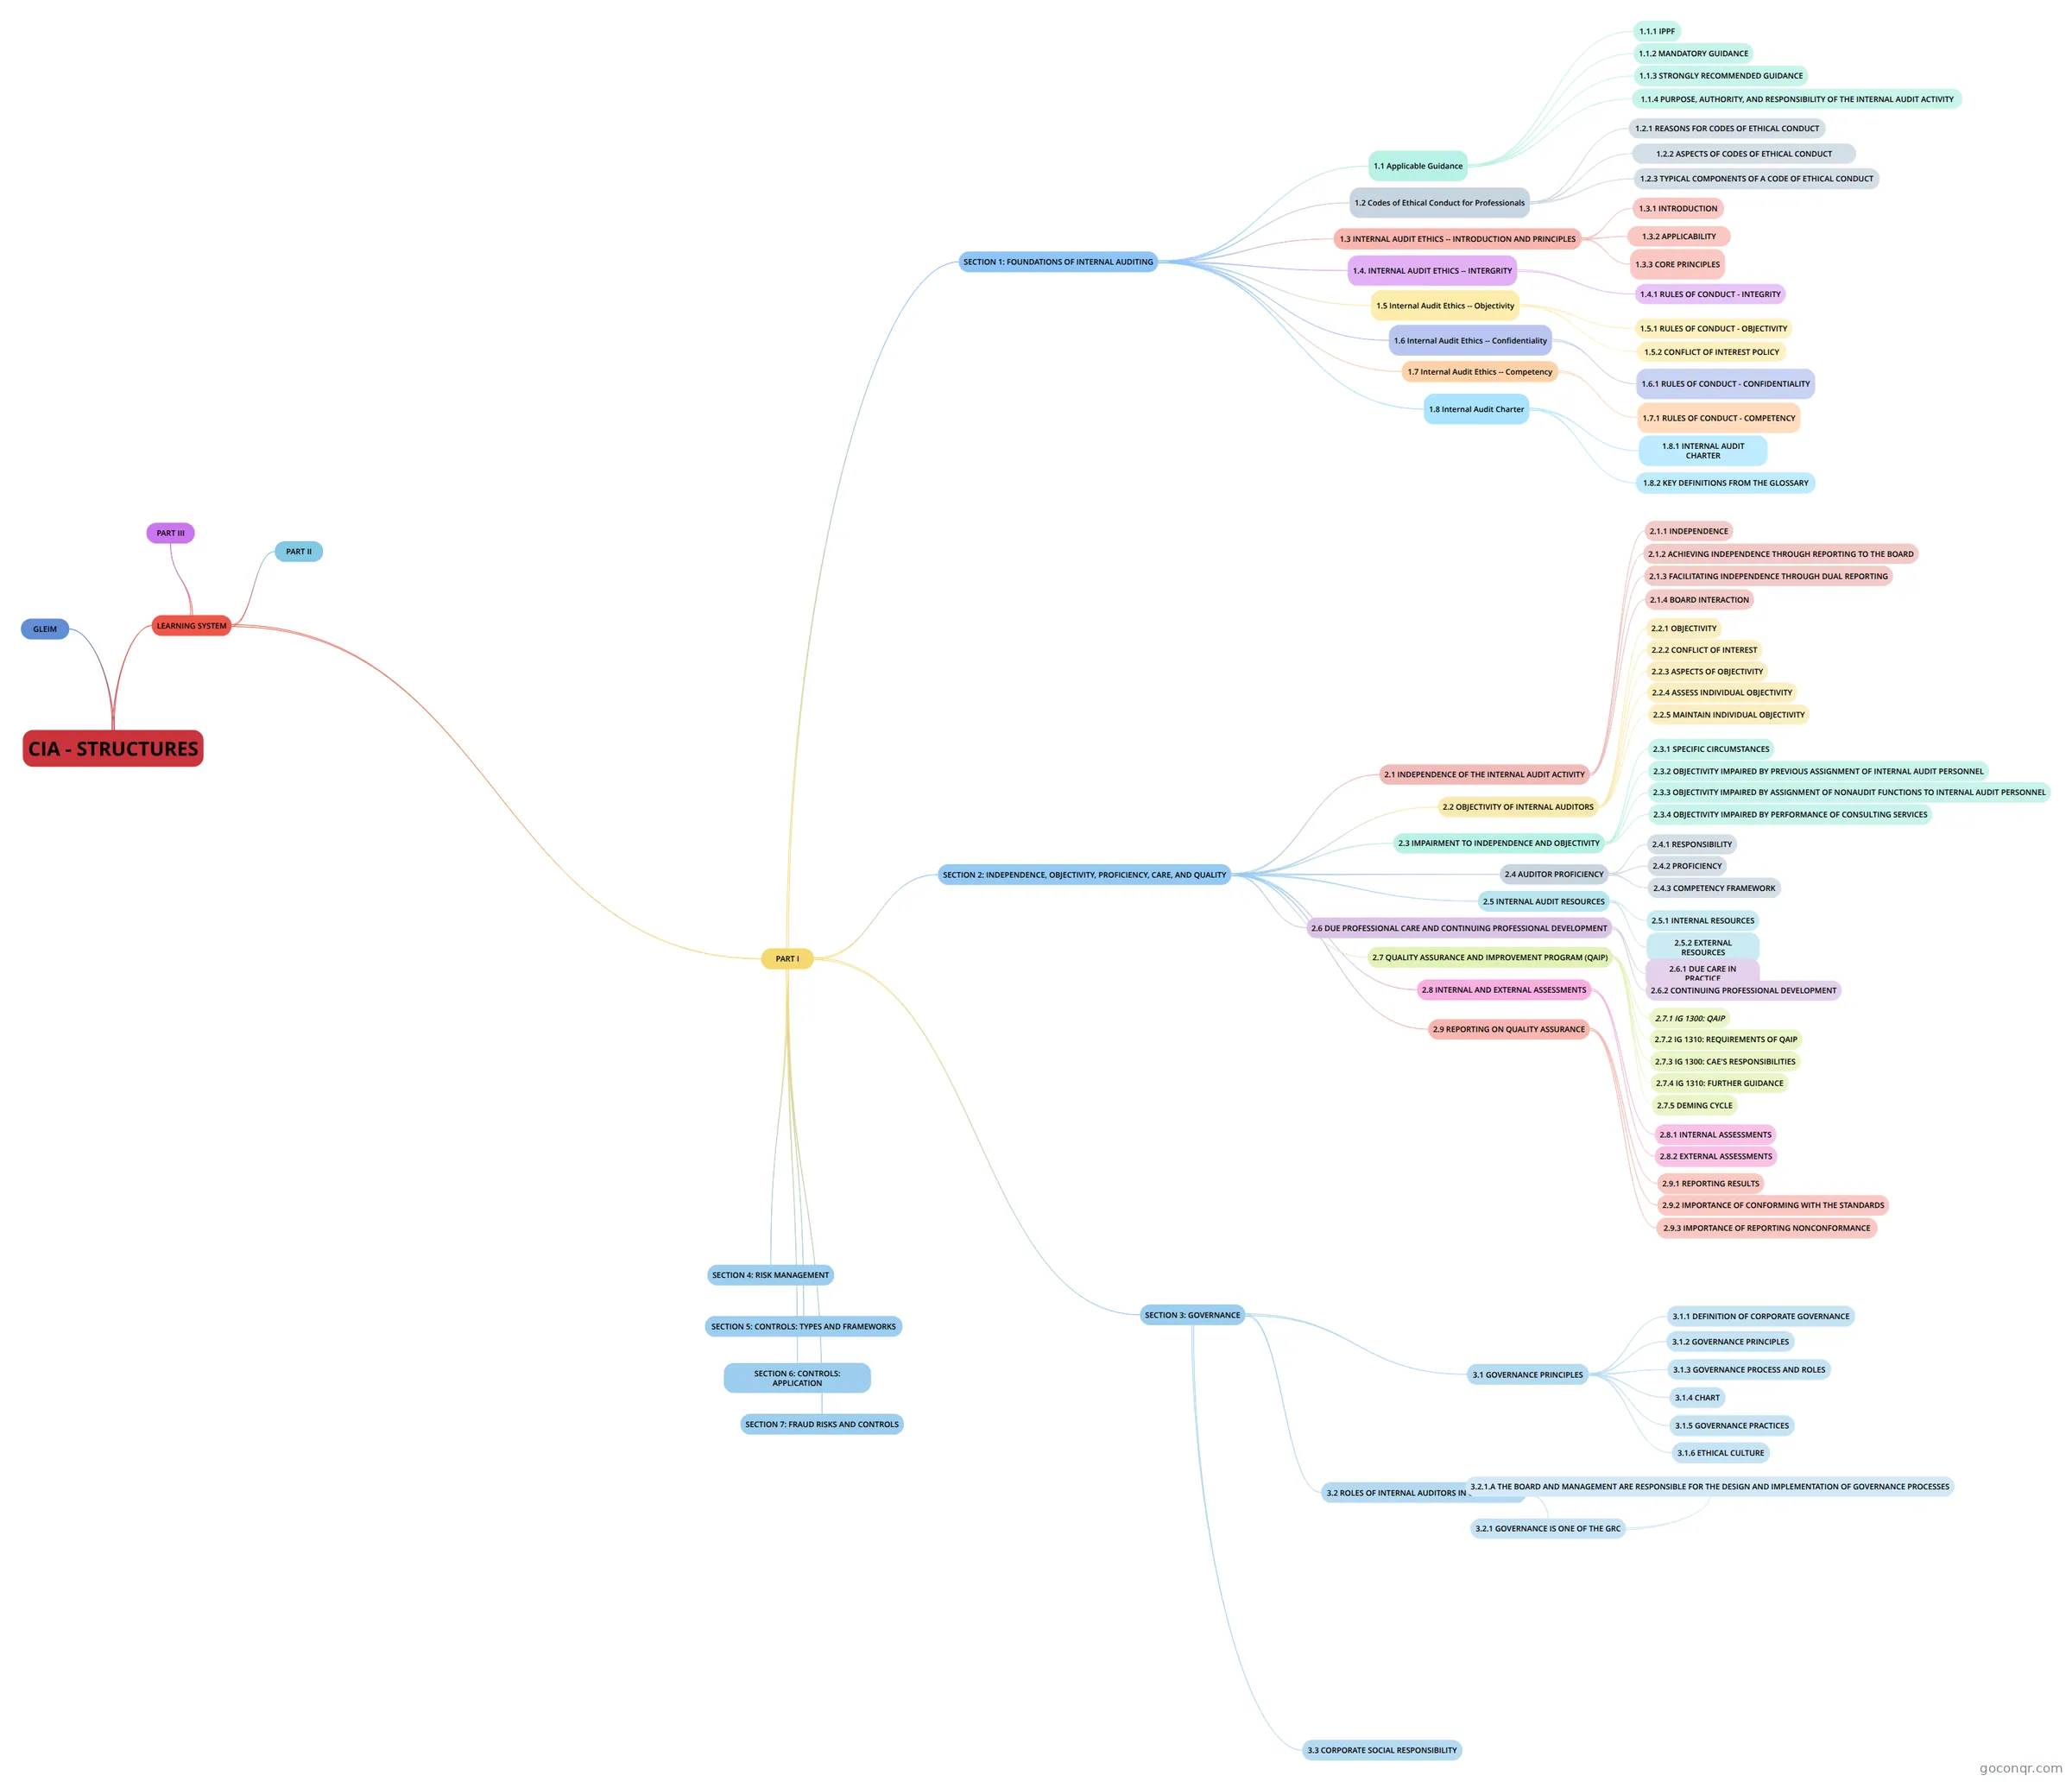
Mind map: CIA structures
Contenido del mapa
CIA - STRUCTURES
LEARNING SYSTEM
- PART I
- SECTION 1: FOUNDATIONS OF INTERNAL AUDITING
- 1.1 Applicable Guidance
- 1.1.1 IPPF
- 1.1.2 MANDATORY GUIDANCE
- 1.1.3 STRONGLY RECOMMENDED GUIDANCE
- 1.1.4 PURPOSE, AUTHORITY, AND RESPONSIBILITY OF THE INTERNAL AUDIT ACTIVITY
- 1.5 Internal Audit Ethics -- Objectivity
- 1.5.1 RULES OF CONDUCT - OBJECTIVITY
- 1.5.2 CONFLICT OF INTEREST POLICY
- 1.6 Internal Audit Ethics -- Confidentiality
- 1.6.1 RULES OF CONDUCT - CONFIDENTIALITY
- 1.7 Internal Audit Ethics -- Competency
- 1.7.1 RULES OF CONDUCT - COMPETENCY
- 1.8 Internal Audit Charter
- 1.8.1 INTERNAL AUDIT CHARTER
- 1.8.2 KEY DEFINITIONS FROM THE GLOSSARY
- 1.2 Codes of Ethical Conduct for Professionals
- 1.2.1 REASONS FOR CODES OF ETHICAL CONDUCT
- 1.2.2 ASPECTS OF CODES OF ETHICAL CONDUCT
- 1.2.3 TYPICAL COMPONENTS OF A CODE OF ETHICAL CONDUCT
- 1.3 INTERNAL AUDIT ETHICS -- INTRODUCTION AND PRINCIPLES
- 1.3.1 INTRODUCTION
- 1.3.2 APPLICABILITY
- 1.3.3 CORE PRINCIPLES
- 1.4. INTERNAL AUDIT ETHICS -- INTERGRITY
- 1.4.1 RULES OF CONDUCT - INTEGRITY
- 1.1 Applicable Guidance
- SECTION 2: INDEPENDENCE, OBJECTIVITY, PROFICIENCY, CARE, AND QUALITY
- 2.1 INDEPENDENCE OF THE INTERNAL AUDIT ACTIVITY
- 2.1.1 INDEPENDENCE
- 2.1.2 ACHIEVING INDEPENDENCE THROUGH REPORTING TO THE BOARD
- 2.1.3 FACILITATING INDEPENDENCE THROUGH DUAL REPORTING
- 2.1.4 BOARD INTERACTION
- 2.2 OBJECTIVITY OF INTERNAL AUDITORS
- 2.2.1 OBJECTIVITY
- 2.2.2 CONFLICT OF INTEREST
- 2.2.3 ASPECTS OF OBJECTIVITY
- 2.2.4 ASSESS INDIVIDUAL OBJECTIVITY
- 2.2.5 MAINTAIN INDIVIDUAL OBJECTIVITY
- 2.3 IMPAIRMENT TO INDEPENDENCE AND OBJECTIVITY
- 2.3.1 SPECIFIC CIRCUMSTANCES
- 2.3.2 OBJECTIVITY IMPAIRED BY PREVIOUS ASSIGNMENT OF INTERNAL AUDIT PERSONNEL
- 2.3.3 OBJECTIVITY IMPAIRED BY ASSIGNMENT OF NONAUDIT FUNCTIONS TO INTERNAL AUDIT PERSONNEL
- 2.3.4 OBJECTIVITY IMPAIRED BY PERFORMANCE OF CONSULTING SERVICES
- 2.4 AUDITOR PROFICIENCY
- 2.4.1 RESPONSIBILITY
- 2.4.2 PROFICIENCY
- 2.4.3 COMPETENCY FRAMEWORK
- 2.5 INTERNAL AUDIT RESOURCES
- 2.5.1 INTERNAL RESOURCES
- 2.5.2 EXTERNAL RESOURCES
- 2.6 DUE PROFESSIONAL CARE AND CONTINUING PROFESSIONAL DEVELOPMENT
- 2.6.1 DUE CARE IN PRACTICE
- 2.6.2 CONTINUING PROFESSIONAL DEVELOPMENT
- 2.7 QUALITY ASSURANCE AND IMPROVEMENT PROGRAM (QAIP)
- 2.7.1 IG 1300: QAIP
- 2.7.2 IG 1310: REQUIREMENTS OF QAIP
- 2.7.3 IG 1300: CAE'S RESPONSIBILITIES
- 2.7.4 IG 1310: FURTHER GUIDANCE
- 2.7.5 DEMING CYCLE
- 2.8 INTERNAL AND EXTERNAL ASSESSMENTS
- 2.8.1 INTERNAL ASSESSMENTS
- 2.8.2 EXTERNAL ASSESSMENTS
- 2.9 REPORTING ON QUALITY ASSURANCE
- 2.9.1 REPORTING RESULTS
- 2.9.2 IMPORTANCE OF CONFORMING WITH THE STANDARDS
- 2.9.3 IMPORTANCE OF REPORTING NONCONFORMANCE
- 2.1 INDEPENDENCE OF THE INTERNAL AUDIT ACTIVITY
- SECTION 3: GOVERNANCE
- 3.1 GOVERNANCE PRINCIPLES
- 3.1.1 DEFINITION OF CORPORATE GOVERNANCE
- 3.1.2 GOVERNANCE PRINCIPLES
- 3.1.3 GOVERNANCE PROCESS AND ROLES
- 3.1.4 CHART
- 3.1.5 GOVERNANCE PRACTICES
- 3.1.6 ETHICAL CULTURE
- 3.2 ROLES OF INTERNAL AUDITORS IN GOVERNANCE
- 3.2.1 GOVERNANCE IS ONE OF THE GRC
- 3.2.1.A THE BOARD AND MANAGEMENT ARE RESPONSIBLE FOR THE DESIGN AND IMPLEMENTATION OF GOVERNANCE PROCESSES
- 3.2.1 GOVERNANCE IS ONE OF THE GRC
- 3.3 CORPORATE SOCIAL RESPONSIBILITY
- 3.1 GOVERNANCE PRINCIPLES
- SECTION 4: RISK MANAGEMENT
- SECTION 5: CONTROLS: TYPES AND FRAMEWORKS
- SECTION 6: CONTROLS: APPLICATION
- SECTION 7: FRAUD RISKS AND CONTROLS
- SECTION 1: FOUNDATIONS OF INTERNAL AUDITING
- PART II
- PART III
- PART I
GLEIM
Información
- Descripción
- CIA - STRUCTURES Mapa Mental sobre CIA - STRUCTURES, creado por Bat-Erdene Baasansuren el 15/05/2019.
- Creado por
- Bat-Erdene Baasansuren
- Visitas
- 1
- Historial
-
- Creado por Bat-Erdene Baasansuren · 15 may 2019
- Copiado por Bat-Erdene Baasansuren · 15 may 2019
- Copiado por Bat-Erdene Baasansuren · 15 may 2019
- Valoración
Más sobre Internal Audit Standards and Ethics