
Mapa mental
CONTABILIDAD ADMINISTRATIVA
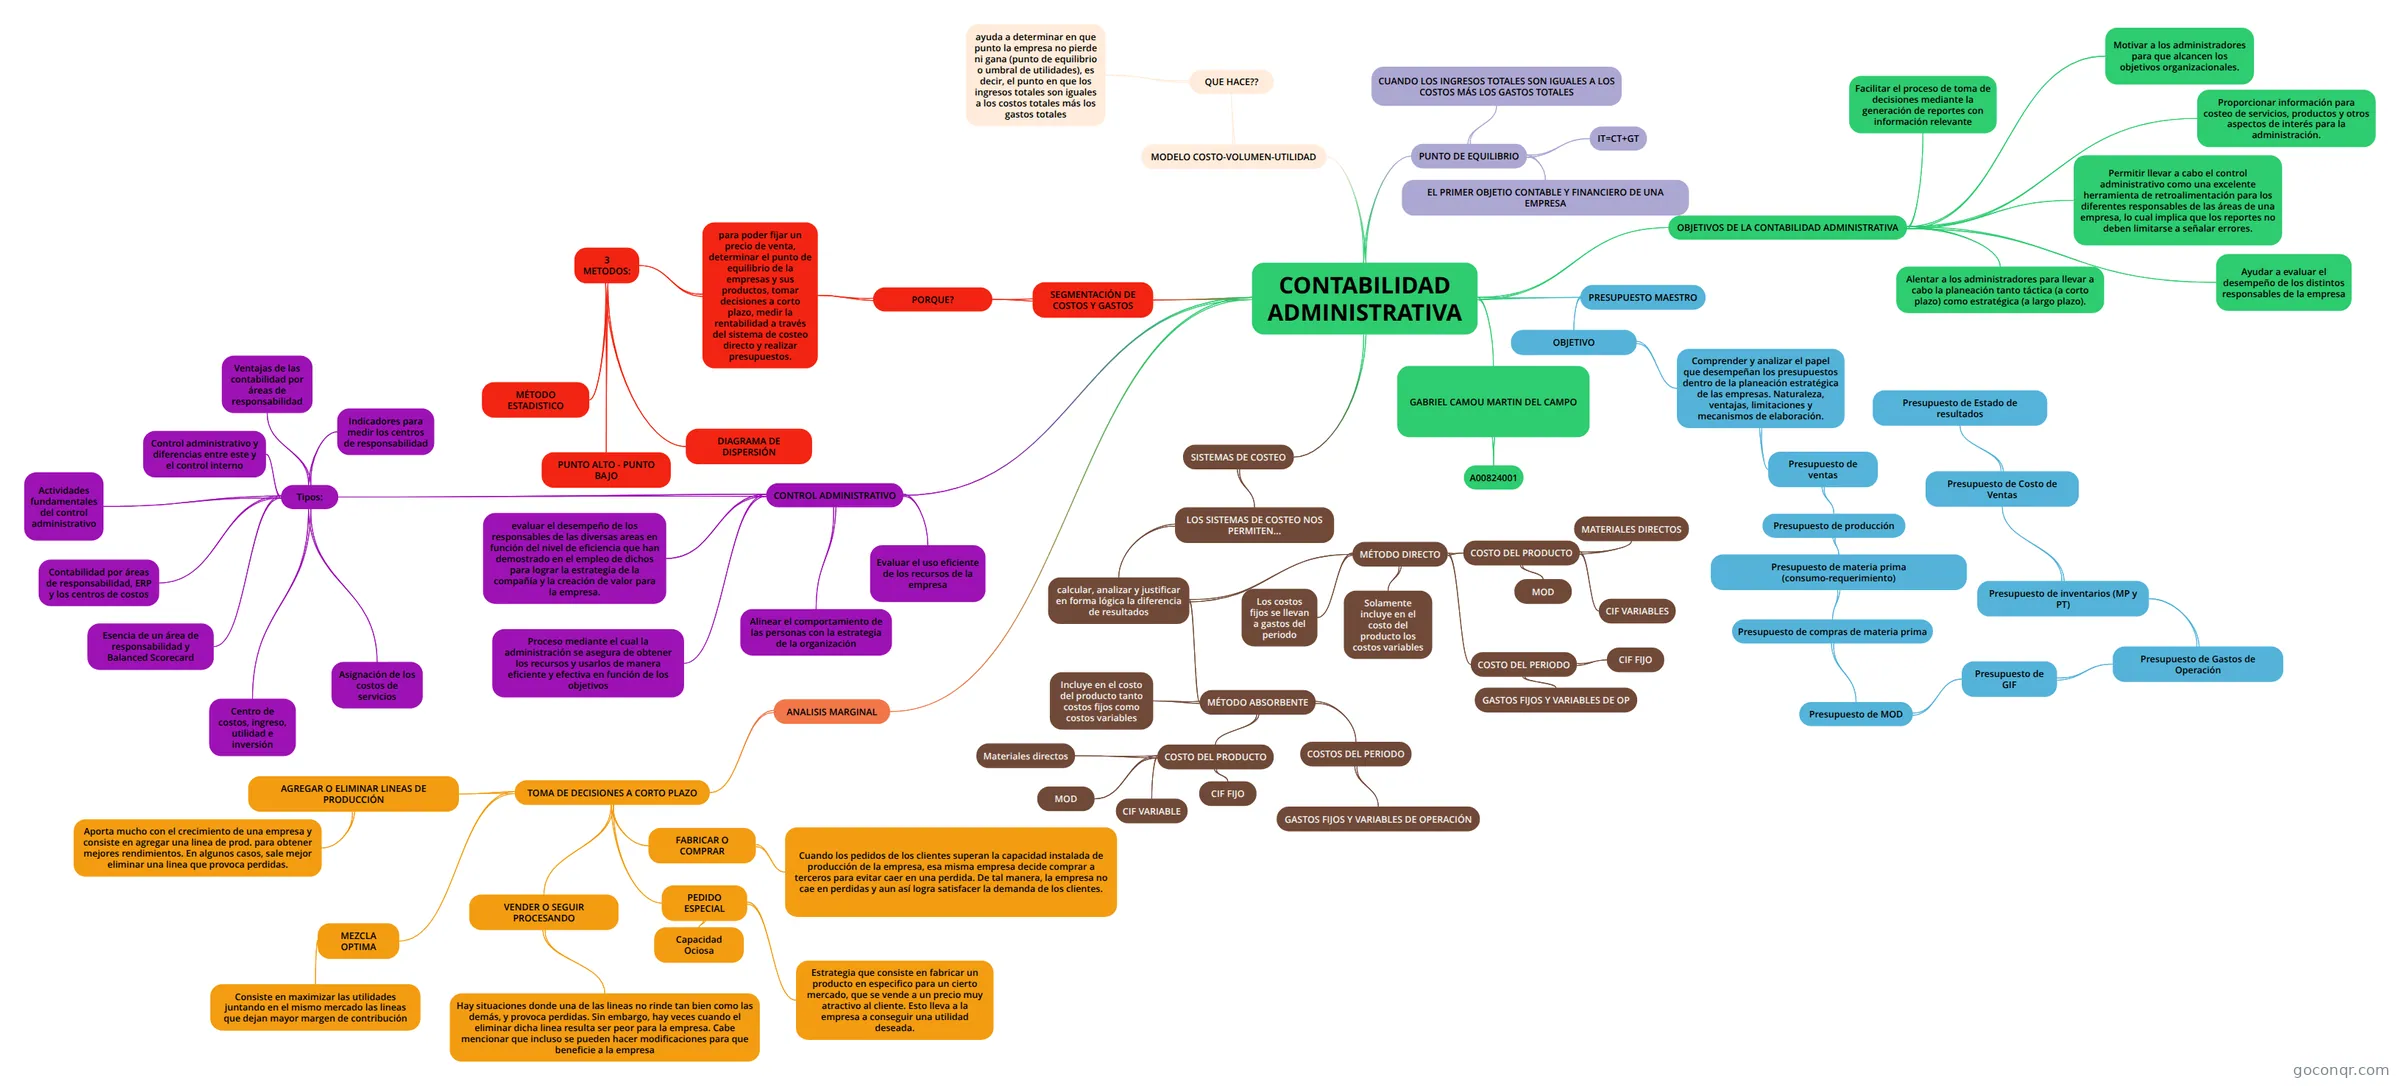
Mapa mental: Contabilidad administrativa
Contenido del mapa
CONTABILIDAD ADMINISTRATIVA
SEGMENTACIÓN DE COSTOS Y GASTOS
- PORQUE?
- para poder fijar un precio de venta, determinar el punto de equilibrio de la empresas y sus productos, tomar decisiones a corto plazo, medir la rentabilidad a través del sistema de costeo directo y realizar presupuestos.
- 3 METODOS:
- MÉTODO ESTADISTICO
- PUNTO ALTO - PUNTO BAJO
- DIAGRAMA DE DISPERSIÓN
- 3 METODOS:
- para poder fijar un precio de venta, determinar el punto de equilibrio de la empresas y sus productos, tomar decisiones a corto plazo, medir la rentabilidad a través del sistema de costeo directo y realizar presupuestos.
- PORQUE?
MODELO COSTO-VOLUMEN-UTILIDAD
- QUE HACE??
- ayuda a determinar en que punto la empresa no pierde ni gana (punto de equilibrio o umbral de utilidades), es decir, el punto en que los ingresos totales son iguales a los costos totales más los gastos totales
- QUE HACE??
PUNTO DE EQUILIBRIO
- EL PRIMER OBJETIO CONTABLE Y FINANCIERO DE UNA EMPRESA
- CUANDO LOS INGRESOS TOTALES SON IGUALES A LOS COSTOS MÁS LOS GASTOS TOTALES
- IT=CT+GT
SISTEMAS DE COSTEO
- LOS SISTEMAS DE COSTEO NOS PERMITEN...
- calcular, analizar y justificar en forma lógica la diferencia de resultados
- MÉTODO DIRECTO
- Solamente incluye en el costo del producto los costos variables
- Los costos fijos se llevan a gastos del periodo
- COSTO DEL PRODUCTO
- MATERIALES DIRECTOS
- MOD
- CIF VARIABLES
- COSTO DEL PERIODO
- GASTOS FIJOS Y VARIABLES DE OP
- CIF FIJO
- MÉTODO ABSORBENTE
- Incluye en el costo del producto tanto costos fijos como costos variables
- COSTO DEL PRODUCTO
- Materiales directos
- MOD
- CIF VARIABLE
- CIF FIJO
- COSTOS DEL PERIODO
- GASTOS FIJOS Y VARIABLES DE OPERACIÓN
- MÉTODO DIRECTO
- calcular, analizar y justificar en forma lógica la diferencia de resultados
- LOS SISTEMAS DE COSTEO NOS PERMITEN...
PRESUPUESTO MAESTRO
- OBJETIVO
- Comprender y analizar el papel que desempeñan los presupuestos dentro de la planeación estratégica de las empresas. Naturaleza, ventajas, limitaciones y mecanismos de elaboración.
- Presupuesto de ventas
- Presupuesto de producción
- Presupuesto de materia prima (consumo-requerimiento)
- Presupuesto de compras de materia prima
- Presupuesto de MOD
- Presupuesto de GIF
- Presupuesto de Gastos de Operación
- Presupuesto de inventarios (MP y PT)
- Presupuesto de Costo de Ventas
- Presupuesto de Estado de resultados
- Presupuesto de Costo de Ventas
- Presupuesto de inventarios (MP y PT)
- Presupuesto de Gastos de Operación
- Presupuesto de GIF
- Presupuesto de MOD
- Presupuesto de compras de materia prima
- Presupuesto de materia prima (consumo-requerimiento)
- Presupuesto de producción
- Presupuesto de ventas
- Comprender y analizar el papel que desempeñan los presupuestos dentro de la planeación estratégica de las empresas. Naturaleza, ventajas, limitaciones y mecanismos de elaboración.
- OBJETIVO
ANALISIS MARGINAL
- TOMA DE DECISIONES A CORTO PLAZO
- MEZCLA OPTIMA
- Consiste en maximizar las utilidades juntando en el mismo mercado las lineas que dejan mayor margen de contribución
- VENDER O SEGUIR PROCESANDO
- Hay situaciones donde una de las lineas no rinde tan bien como las demás, y provoca perdidas. Sin embargo, hay veces cuando el eliminar dicha linea resulta ser peor para la empresa. Cabe mencionar que incluso se pueden hacer modificaciones para que beneficie a la empresa
- FABRICAR O COMPRAR
- Cuando los pedidos de los clientes superan la capacidad instalada de producción de la empresa, esa misma empresa decide comprar a terceros para evitar caer en una perdida. De tal manera, la empresa no cae en perdidas y aun así logra satisfacer la demanda de los clientes.
- PEDIDO ESPECIAL
- Estrategia que consiste en fabricar un producto en especifico para un cierto mercado, que se vende a un precio muy atractivo al cliente. Esto lleva a la empresa a conseguir una utilidad deseada.
- Capacidad Ociosa
- AGREGAR O ELIMINAR LINEAS DE PRODUCCIÓN
- Aporta mucho con el crecimiento de una empresa y consiste en agregar una linea de prod. para obtener mejores rendimientos. En algunos casos, sale mejor eliminar una linea que provoca perdidas.
- MEZCLA OPTIMA
- TOMA DE DECISIONES A CORTO PLAZO
CONTROL ADMINISTRATIVO
- Proceso mediante el cual la administración se asegura de obtener los recursos y usarlos de manera eficiente y efectiva en función de los objetivos
- Evaluar el uso eficiente de los recursos de la empresa
- evaluar el desempeño de los responsables de las diversas areas en función del nivel de eficiencia que han demostrado en el empleo de dichos para lograr la estrategia de la compañía y la creación de valor para la empresa.
- Alinear el comportamiento de las personas con la estrategia de la organización
- Tipos:
- Control administrativo y diferencias entre este y el control interno
- Actividades fundamentales del control administrativo
- Contabilidad por áreas de responsabilidad, ERP y los centros de costos
- Esencia de un área de responsabilidad y Balanced Scorecard
- Ventajas de las contabilidad por áreas de responsabilidad
- Centro de costos, ingreso, utilidad e inversión
- Indicadores para medir los centros de responsabilidad
- Asignación de los costos de servicios
OBJETIVOS DE LA CONTABILIDAD ADMINISTRATIVA
- Proporcionar información para costeo de servicios, productos y otros aspectos de interés para la administración.
- Alentar a los administradores para llevar a cabo la planeación tanto táctica (a corto plazo) como estratégica (a largo plazo).
- Facilitar el proceso de toma de decisiones mediante la generación de reportes con información relevante
- Permitir llevar a cabo el control administrativo como una excelente herramienta de retroalimentación para los diferentes responsables de las áreas de una empresa, lo cual implica que los reportes no deben limitarse a señalar errores.
- Ayudar a evaluar el desempeño de los distintos responsables de la empresa
- Motivar a los administradores para que alcancen los objetivos organizacionales.
GABRIEL CAMOU MARTIN DEL CAMPO
- A00824001
Información
- Descripción
- Mapa Mental sobre CONTABILIDAD ADMINISTRATIVA, creado por Gabriel Camou el 30/07/2020.
- Creado por
- Gabriel Camou
- Visitas
- 2
- Valoración