
Mapa mental
OBJETO DE AUDITORIA
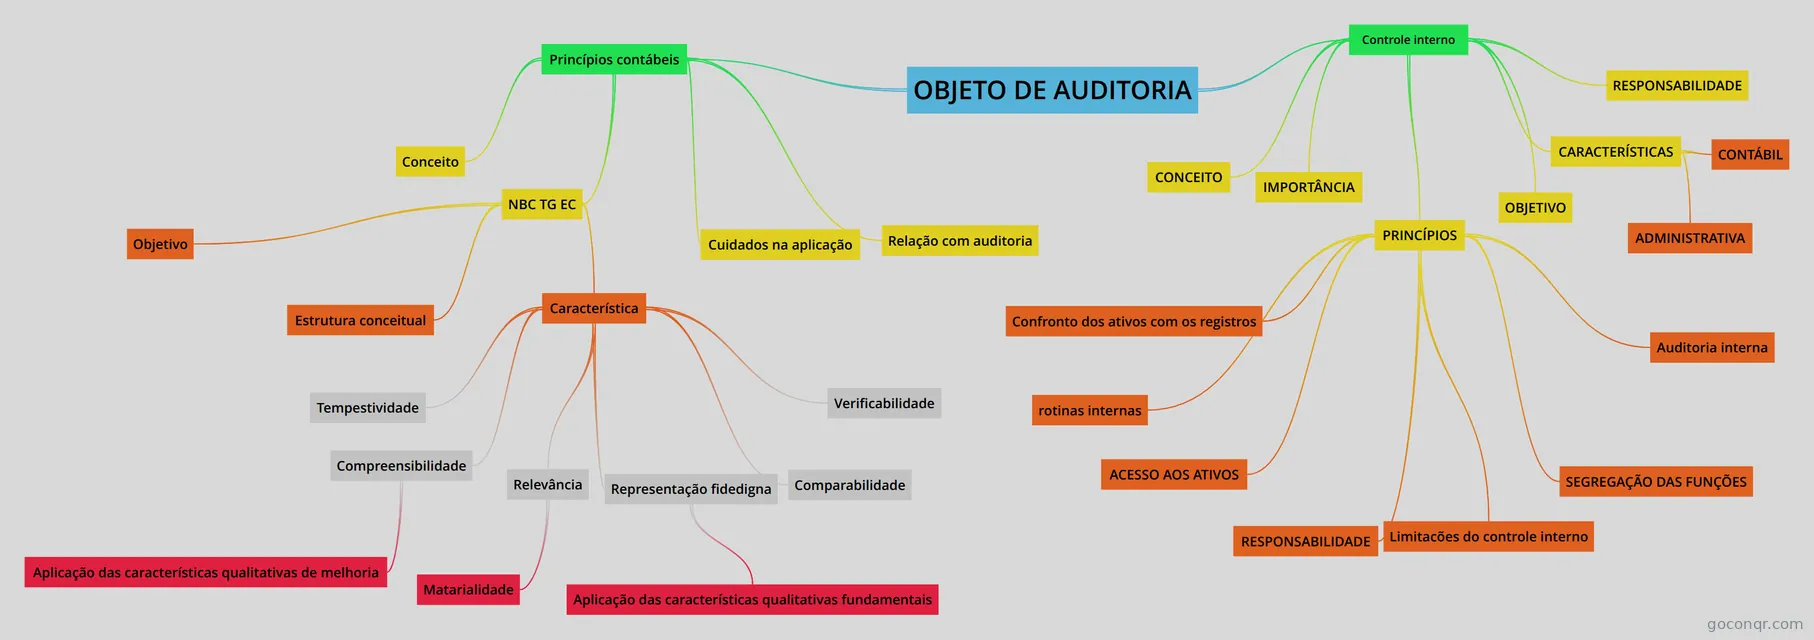
Mapa mental: Objeto de auditoria
Contenido del mapa
OBJETO DE AUDITORIA
Princípios contábeis
- A contabilidade, como ciência social que estuda e pratica as funções de orientação, controle e registro de atos e fatos, dispõe de seus princípios que, em verdade, têm por objetivo orientar de forma técnica a condução do exercício profissional em todos os aspectos que envolvam de forma direta ou indireta a doutrina contábil.
- Conceito
- A contabilidade possui objeto próprio – o Patrimônio das Entidades – e consiste em conhecimentos obtidos por metodologia racional, com as condições de generalidade, certeza e busca das causas, em nível qualitativo semelhante às demais ciências sociais
- NBC TG EC
- Objetivo
- Objetivo, utilidade e limitações do relatório financeiro para fins gerais O objetivo do relatório financeiro para fins gerais é fornecer informações financeiras sobre a entidade que reporta que sejam úteis para investidores, credores por empréstimos e outros credores, existentes e potenciais, na tomada de decisões referente à oferta de recursos à entidade. Essas decisões envolvem decisões sobre: (a) comprar, vender ou manter instrumento de patrimônio e de dívida; (b) conceder ou liquidar empréstimos ou outras formas de crédito; ou (c) exercer direitos de votar ou de outro modo influenciar os atos da administração que afetam o uso dos recursos econômicos da entidade. As decisões dependem dos retornos que os existentes e potenciais investidores, credores por empréstimos e outros credores esperam, por exemplo, dividendos, pagamentos de principal e juros ou aumentos no preço de mercado. As expectativas dos investidores, credores por empréstimos e outros credores quanto aos retornos dependem de sua avaliação do valor, da época e da incerteza (perspectivas) de futuros fluxos de entrada de caixa líquidos para a entidade e de sua avaliação da gestão de recursos da administração sobre os recursos econômicos da entidade. Investidores, credores por empréstimos e outros credores, existentes e potenciais, precisam de informações para ajudá-los a fazer essas avaliações. Para fazer as avaliações, os investidores, credores por empréstimos e outros credores, existentes e potenciais, precisam de informações sobre: (a) os recursos econômicos da entidade, reivindicações contra a entidade e alterações nesses recursos e reivindicações; e (b) a eficiência e eficácia da administração e do órgão de administração da entidade no cumprimento de suas responsabilidades sobre o uso dos recursos econômicos da entidade. A administração da entidade que reporta a informação está também interessada em informação contábil-financeira sobre a entidade. Contudo, a administração não precisa apoiar-se em relatórios contábil-financeiros de propósito geral uma vez que é capaz de obter a informação contábil-financeira de que precisa internamente. Outras partes interessadas, como, por exemplo, órgãos reguladores e membros do público que não sejam investidores, credores por empréstimo e outros credores, podem do mesmo modo achar úteis relatórios contábil-financeiros de propósito geral. Contudo, esses relatórios não são direcionados primariamente a esses outros grupos. Em larga extensão, os relatórios contábil-financeiros são baseados em estimativas, julgamentos e modelos e não em descrições ou retratos exatos. A Estrutura Conceitual estabelece os conceitos que devem amparar tais estimativas, julgamentos e modelos. Assim como a maioria dos objetivos, a visão contida na Estrutura Conceitual do que sejam a elaboração e a divulgação do relatório contábil-financeiro ideal é improvável de ser atingida em sua totalidade, pelo menos no curto prazo, visto que se requer tempo para a compreensão, aceitação e implementação de novas formas de analisar transações e outros eventos. Não obstante, o estabelecimento de objetivo a ser alcançado com empenho é essencial para que o processo de elaboração e divulgação de relatório contábil-financeiro venha a evoluir e tenha sua utilidade aprimorada. Informação acerca dos recursos econômicos da entidade que reporta a informação, reivindicações e mudanças nos recursos e reivindicações
- Característica
- Características qualitativas da informação contábil-financeira útil
- Relevância
- Relevância Informação contábil-financeira relevante é aquela capaz de fazer diferença nas decisões que possam ser tomadas pelos usuários. A informação pode ser capaz de fazer diferença em uma decisão mesmo no caso de alguns usuários decidirem não a levar em consideração, ou já tiver tomado ciência de sua existência por outras fontes. A informação contábil-financeira é capaz de fazer diferença nas decisões se tiver valor preditivo, valor confirmatório ou ambos. A informação contábil-financeira tem valor preditivo se puder ser utilizada como dado de entrada em processos empregados pelos usuários para predizer futuros resultados. A informação contábil-financeira não precisa ser uma predição ou uma projeção para que possua valor preditivo. A informação contábil-financeira com valor preditivo é empregada pelos usuários ao fazerem suas próprias predições. A informação contábil-financeira tem valor confirmatório se retroalimentar – servir de feedback – avaliações prévias (confirmá-las ou alterá-las). O valor preditivo e o valor confirmatório da informação contábil-financeira estão inter-relacionados. A informação que tem valor preditivo muitas vezes também tem valor confirmatório. Por exemplo, a informação sobre receita para o ano corrente, a qual pode ser utilizada como base para predizer receitas para anos futuros, também pode ser comparada com predições de receita para o ano corrente que foram feitas nos anos anteriores. Os resultados dessas comparações podem auxiliar os usuários a corrigirem e a melhorarem os processos que foram utilizados para fazer tais predições.
- Matarialidade
- Materialidade A informação é material se a sua omissão ou sua divulgação distorcida (misstating) puder influenciar decisões que os usuários tomam com base na informação contábil-financeira acerca de entidade específica que reporta a informação. Em outras palavras, a materialidade é um aspecto de relevância específico da entidade baseado na natureza ou na magnitude, ou em ambos, dos itens para os quais a informação está relacionada no contexto do relatório contábil-financeiro de uma entidade em particular. Consequentemente, não se pode especificar um limite quantitativo uniforme para materialidade ou predeterminar o que seria julgado material para uma situação particular.
- Representação fidedigna
- Representação fidedigna Os relatórios contábil-financeiros representam um fenômeno econômico em palavras e números. Para ser útil, a informação contábil-financeira não tem só que representar um fenômeno relevante, mas tem também que representar com fidedignidade o fenômeno que se propõe representar. Para ser representação perfeitamente fidedigna, a realidade retratada precisa ter três atributos. Ela tem que ser completa, neutra e livre de erro. É claro, a perfeição é rara, se de fato alcançável. O objetivo é maximizar referidos atributos na extensão que seja possível. O retrato da realidade econômica completo deve incluir toda a informação necessária para que o usuário compreenda o fenômeno sendo retratado, incluindo todas as descrições e explicações necessárias. Por exemplo, um retrato completo de um grupo de ativos incluiria, no mínimo, a descrição da natureza dos ativos que compõem o grupo, o retrato numérico de todos os ativos que compõem o grupo, e a descrição acerca do que o retrato numérico representa (por exemplo, custo histórico original, custo histórico ajustado ou valor justo). Para alguns itens, um retrato completo pode considerar ainda explicações de fatos significativos sobre a qualidade e a natureza desses itens, fatos e circunstâncias que podem afetar a qualidade e a natureza deles, e os processos utilizados para determinar os números retratados. A representação neutra não é tendenciosa na seleção ou na apresentação de informações financeiras. A representação neutra não possui inclinações, não é parcial, não é enfatizada ou deixa de ser enfatizada, nem é, de outro modo, manipulada para aumentar a probabilidade de que as informações financeiras serão recebidas de forma favorável ou desfavorável pelos usuários. Informações neutras NÃO significam informações sem nenhum propósito ou sem nenhuma influência sobre o comportamento. Ao contrário, informações financeiras relevantes são, por definição, capazes de fazer diferença nas decisões dos usuários. A neutralidade é apoiada pelo exercício da prudência. Prudência é o exercício de cautela ao fazer julgamentos sob condições de incerteza. O exercício de prudência significa que ativos e receitas não estão superavaliados e passivos e despesas não estão subavaliados. Da mesma forma, o exercício de prudência não permite a subavaliação de ativos ou receitas ou a superavaliação de passivos ou despesas. Essas divulgações distorcidas podem levar à superavaliação ou subavaliação de receitas ou despesas em períodos futuros. O exercício de prudência não implica necessidade de assimetria, por exemplo, a necessidade sistemática de evidência mais convincente para dar suporte ao reconhecimento de ativos ou receitas do que ao reconhecimento de passivos ou despesas. Essa assimetria não é característica qualitativa de informações financeiras úteis. Não obstante, determinadas normas podem conter requisitos assimétricos se isso for consequência de decisões que se destinam a selecionar as informações mais relevantes que representam fidedignamente o que pretendem representar. Representação fidedigna não significa exatidão em todos os aspectos. Um retrato da realidade econômica livre de erros significa que não há erros ou omissões no fenômeno retratado, e que o processo utilizado, para produzir a informação reportada, foi selecionado e foi aplicado livre de erros. Nesse sentido, um retrato da realidade econômica livre de erros não significa algo perfeitamente exato em todos os aspectos. Por exemplo, a estimativa de preço ou valor não observável não pode ser qualificada como sendo algo exato ou inexato. Entretanto, a representação dessa estimativa pode ser considerada fidedigna se o montante for descrito claramente e precisamente como sendo uma estimativa, se a natureza e as limitações do processo forem devidamente reveladas, e nenhum erro tiver sido cometido na seleção e aplicação do processo apropriado para desenvolvimento da estimativa. OBS com base na versão anteior da lei: A característica qualitativa confiabilidade foi redenominada de representação fidedigna; as justificativas constam das Bases para Conclusões. A característica essência sobre a forma foi formalmente retirada da condição de componente separado da representação fidedigna, por ser considerado isso uma redundância. A representação pela forma legal que difira da substância econômica não pode resultar em representação fidedigna, conforme citam as Bases para Conclusões. Assim, essência sobre a forma continua, na realidade, bandeira insubstituível nas normas do IASB.
- Aplicação das características qualitativas fundamentais
- A informação precisa concomitantemente ser relevante e representar com fidedignidade a realidade reportada para ser útil. Nem a representação fidedigna de fenômeno irrelevante, tampouco a representação não fidedigna de fenômeno relevante auxiliam os usuários a tomarem boas decisões. O processo mais eficiente e mais efetivo para aplicação das características qualitativas fundamentais usualmente seria o que segue: Primeiro, identificar o fenômeno econômico que tenha o potencial de ser útil para os usuários da informação contábil-financeira reportada pela entidade. Segundo, identificar o tipo de informação sobre o fenômeno que seria mais relevante se estivesse disponível e que poderia ser representado com fidedignidade. Terceiro, determinar se a informação está disponível e pode ser representada com fidedignidade. Dessa forma, o processo de satisfazer as características qualitativas fundamentais chega ao seu fim. Caso contrário, o processo deve ser repetido a partir do próximo tipo de informação mais relevante.
- Comparabilidade
- Comparabilidade As decisões de usuários implicam escolhas entre alternativas, como, por exemplo, vender ou manter um investimento, ou investir em uma entidade ou noutra. Consequentemente, a informação acerca da entidade que reporta informação será mais útil caso possa ser comparada com informação similar sobre outras entidades e com informação similar sobre a mesma entidade para outro período ou para outra data. Comparabilidade é a característica qualitativa que permite que os usuários identifiquem e compreendam similaridades dos itens e diferenças entre eles. Diferentemente de outras características qualitativas, a comparabilidade não está relacionada com um único item. A comparação requer no mínimo dois itens. Consistência, embora esteja relacionada com a comparabilidade, não significa o mesmo. Consistência refere-se ao uso dos mesmos métodos para os mesmos itens, tanto de um período para outro considerando a mesma entidade que reporta a informação, quanto para um único período entre entidades. Comparabilidade é o objetivo; a consistência auxilia a alcançar esse objetivo. Muito embora um fenômeno econômico singular possa ser representado com fidedignidade de múltiplas formas, a discricionariedade na escolha de métodos contábeis alternativos para o mesmo fenômeno econômico diminui a comparabilidade.
- Verificabilidade
- Verificabilidade A verificabilidade ajuda a assegurar aos usuários que a informação representa fidedignamente o fenômeno econômico que se propõe representar. A verificabilidade significa que diferentes observadores, cônscios e independentes, podem chegar a um consenso, embora não cheguem necessariamente a um completo acordo, quanto ao retrato de uma realidade econômica em particular ser uma representação fidedigna. Informação quantificável não necessita ser um único ponto estimado para ser verificável. Uma faixa de possíveis montantes com suas probabilidades respectivas pode também ser verificável. A verificação pode ser direta ou indireta. Verificação direta significa verificar um montante ou outra representação por meio de observação direta, como, por exemplo, por meio da contagem de caixa. Verificação indireta significa checar os dados de entrada do modelo, fórmula ou outra técnica e recalcular os resultados obtidos por meio da aplicação da mesma metodologia. Um exemplo é a verificação do valor contábil dos estoques por meio da checagem dos dados de entrada (quantidades e custos) e por meio do recálculo do saldo final dos estoques utilizando a mesma premissa adotada no fluxo do custo (por exemplo, utilizando o método PEPS). Pode não ser possível verificar algumas explicações e alguma informação contábil-financeira sobre o futuro (forward-looking information) até que o período futuro seja totalmente alcançado. Para ajudar os usuários a decidir se desejam usar dita informação, é normalmente necessário divulgar as premissas subjacentes, os métodos de obtenção da informação e outros fatores e circunstâncias que suportam a informação.
- Tempestividade
- Tempestividade Tempestividade significa ter informação disponível para tomadores de decisão a tempo de poder influenciá-los em suas decisões. Em geral, a informação mais antiga é a que tem menos utilidade. Contudo, certa informação pode ter o seu atributo tempestividade prolongado após o encerramento do período contábil, em decorrência de alguns usuários, por exemplo, necessitarem identificar e avaliar tendências.
- Compreensibilidade
- Compreensibilidade Classificar, caracterizar e apresentar a informação com clareza e concisão torna-a compreensível. Certos fenômenos são inerentemente complexos e não podem ser facilmente compreendidos. A exclusão de informações sobre esses fenômenos dos relatórios contábil-financeiros pode tornar a informação constante em referidos relatórios mais facilmente compreendida. Contudo, referidos relatórios seriam considerados incompletos e potencialmente distorcidos (misleading). Relatórios contábil-financeiros são elaborados para usuários que têm conhecimento razoável de negócios e de atividades econômicas e que revisem e analisem a informação diligentemente. Por vezes, mesmo os usuários bem informados e diligentes podem sentir a necessidade de procurar ajuda de consultor para compreensão da informação sobre um fenômeno econômico complexo.
- Aplicação das características qualitativas de melhoria
- Aplicação das características qualitativas de melhoria Características qualitativas de melhoria devem ser maximizadas na extensão possível. Entretanto, as características qualitativas de melhoria, quer sejam individualmente ou em grupo, não podem tornar a informação útil se dita informação for irrelevante ou não for representação fidedigna. A aplicação das características qualitativas de melhoria é um processo iterativo que não segue uma ordem preestabelecida. Algumas vezes, uma característica qualitativa de melhoria pode ter que ser diminuída para maximização de outra característica qualitativa. Por exemplo, a redução temporária na comparabilidade como resultado da aplicação prospectiva de uma nova norma contábil-financeira pode ser vantajosa para o aprimoramento da relevância ou da representação fidedigna no longo prazo. Divulgações apropriadas podem parcialmente compensar a não comparabilidade.
- Estrutura conceitual
- ATIVO PASSIVO PATRIMÔNIO LÍQUIDO RECEITAS / DESPESAS
- Objetivo
- Cuidados na aplicação
- Os princípios contábeis, em sua essência, têm por objetivo padronizar os critérios a serem seguidos pelas entidades no registro dos atos e fatos por elas produzidos, de forma a permitir um razoável padrão de uniformidade entre os vários tipos de entidades existentes. Entretanto, temos, além do CFC, a CVM, o Bacen, a própria legislação fiscal e Lei das S.A.s, dentre outras, que acabam por influir nas principais práticas contábeis determinando princípios a serem seguidos de acordo com as características da entidade.
- Relação com auditoria
- O trabalho de auditoria, normalmente realizado em relação às demonstrações contábeis de uma dada entidade, objetiva certificar a adequação destas demonstrações contábeis e a observância aos princípios e das práticas contábeis de contabilidade. A afirmação do parecer de auditoria, quanto à observância às práticas contábeis, requer, obviamente, o exercício do julgamento por parte do auditor, no sentido de que estes encontrem aceitação geral no meio em que se aplicam. Em adição, existe a necessidade premente da familiarização com as alternativas existentes, às vezes mais do que apenas uma, que possam ser aplicadas às transações ou aos atos e fatos sob consideração.
Controle interno
- CONCEITO
- “O controle interno compreende o plano de organização e o conjunto coordenado dos métodos e medidas, adotados pela empresa, para proteger seu patrimônio, verificar a exatidão e a fidedignidade de seus dados contábeis, promover a eficiência operacional e encorajar a adesão à política traçada pela administração.”
- IMPORTÂNCIA
- //Importancia A importância do controle interno fica patente a partir do momento em que se torna impossível conceber uma empresa que não disponha de controles que possam garantir a continuidade do fluxo de operações e informações proposto. Todas empresas possuem controles internos. A diferença básica é que estes podem ser adequados ou não.
- CARACTERÍSTICAS
- As características de um eficiente sistema de controle interno compreendem: • plano de organização que proporcione apropriada segregação de funções entre execução operacional e custódia dos bens patrimoniais e sua contabilização;• sistema de autorização e procedimentos de escrituração adequados, que proporcionem controle eficiente sobre o ativo, passivo, receitas, custos e despesas;• observação de práticas salutares no cumprimento dos deveres e funções de cada um dos departamentos da organização; e• pessoal com adequada qualificação técnica e profissional, para a execução de suas atribuições.
- ADMINISTRATIVA
- Controles administrativos: compreendem o plano de organização e todos os métodos e procedimentos que dizem respeito à eficiência operacional e à decisão política traçada pela administração. Normalmente, se relacionam de forma indireta aos registros financeiros. Com frequência abrangem análises estatísticas, estudos de tempo e movimentos, relatórios de desempenho, programas de treinamento e controle de qualidade.
- CONTÁBIL
- Controles contábeis: compreendem o plano de organização e todos os métodos e procedimentos diretamente relacionados, principalmente com a salvaguarda do patrimônio e a fidedignidade dos registros contábeis. Geralmente incluem os seguintes controles: sistema de autorização e aprovação; separação das funções de escrituração e elaboração dos relatórios contábeis daquelas ligadas às operações ou custódia dos valores; e controles físicos sobre estes valores;
- OBJETIVO
- salvaguarda dos interesses; A precisão e confiabilidade dos informes e relatórios contábeis, financeiros e operacionais; O estímulo à eficiência operacional; A aderência às políticas existentes.
- PRINCÍPIOS
- RESPONSABILIDADE
- Responsabilidade As atribuições dos funcionários ou setores internos da empresa devem ser claramente definidas e limitadas, de preferência por escrito, mediante o estabelecimento de manuais internos de organização. As razões para se definirem as atribuições são: ■ assegurar que todos os procedimentos de controles sejam executados; ■ detectar erros e irregularidades; ■ apurar as responsabilidades por eventuais omissões na realização das transações da empresa. Apresentaremos a seguir alguns exemplos de tarefas internas de controle, para as quais precisam ser definidos os empregados responsáveis: ■ aprovação de aquisição de bens e serviços; ■ execução do processo de aquisição (cotação de preços, seleção do fornecedor e formalização da compra); ■ certificação do recebimento de bens ou prestação dos serviços; ■ habilitação do documento fiscal do fornecedor para pagamento (confronto da nota fiscal do fornecedor com contrato, ordem de compra etc.); ■ programação financeira do pagamento; ■ guarda de talonários de cheques em branco; ■ preenchimento dos cheques para pagamento; ■ assinatura de cheques; ■ pagamento ao fornecedor; ■ aprovação de venda; ■ preparo da nota fiscal de venda, fatura e duplicata; ■ controle de cobrança de vendas a prazo; ■ programação financeira do recebimento; ■ recebimento de numerário; ■ preparo do recibo de depósito; ■ depósito do numerário em banco; ■ controle dos registros de empregados; ■ determinação dos valores a pagar aos empregados; ■ pagamentos aos empregados; ■ controle físico sobre os ativos (dinheiro em caixa, cautelas de títulos, estoques etc.); ■ registro contábil das operações da empresa.
- rotinas internas
- Rotinas internas A empresa deve definir no manual de organização todas as suas rotinas internas. Essas rotinas compreendem: ■ formulários internos e externos, como, por exemplo: * requisição de aquisição de material ou serviços; * formulário de cotação de preços (para solicitar preços aos fornecedores); * mapa de licitação (para selecionar o fornecedor que ofereceu as melhores condições comerciais); * ordem de compra (para formalizar a compra junto ao fornecedor); * aviso de recebimento de material (evidência do recebimento de bens comprados); * mapa de controle de programação financeira; * fichas de lançamento contábil; * boletim de fundo fixo (para fins de prestação de contas dos valores pagos através do caixa); * carta de comunicação com os bancos; * formulário de devolução de material; * pedido de vendas; * adiantamento para viagem; * relatório de prestação de contas de adiantamento para viagem; ■ instruções para o preenchimento e destinações dos formulários internos e externos; ■ evidências das execuções dos procedimentos internos de controle (assinaturas, carimbos etc.); ■ procedimentos internos dos diversos setores da empresa, como, por exemplo: * compras no país e no exterior; * contas a pagar; * programação financeira; * caixa; * controle de faturamento; * créditos e cobrança; * vendas; * fiscal; * almoxarifado; * controladoria.
- ACESSO AOS ATIVOS
- Acesso aos ativos A empresa deve limitar o acesso dos funcionários a seus ativos e estabelecer controles físicos sobre esses. O acesso aos ativos da empresa representa: ■ manuseio de numerário recebido antes de ser depositado em conta-corrente bancária; ■ emissão de cheque sozinho (única assinatura); ■ manuseio de cheques assinados; ■ manuseio de envelopes de dinheiro de salários; ■ custódia de ativos (dinheiro em caixa, cautelas de títulos, estoques, imobilizado etc.). São exemplos de controles físicos sobre ativos: ■ local fechado para o caixa; ■ guarda de títulos em cofre; ■ a fábrica deve ser totalmente cercada e na saída os funcionários ou terceiros com embrulhos e carros devem ser revistados (poderiam estar levando indevidamente bens da empresa). Cabe destacar que o acesso aos ativos pode ser de forma: - direta (fisicamente) ou de forma - indireta, por meio da preparação de documentos que autorizam sua movimentação.
- SEGREGAÇÃO DAS FUNÇÕES
- Segregação de funções A segregação de funções consiste em estabelecer que uma mesma pessoa não pode ter acesso aos ativos e aos registros contábeis, devido ao fato de essas funções serem incompatíveis dentro do sistema de controle interno. Os registros contábeis compreendem o razão geral e os registros inicial, intermediário e final. O acesso a esses registros representa as pessoas que os preparam ou manuseiam informações que servem de base para sua elaboração, em circunstâncias que lhes permitem modificar os dados desses registros. Por exemplo, caso o funcionário tivesse acesso aos ativos e registros contábeis, ele poderia desviar fisicamente o ativo e baixá-lo contabilmente para despesa, o que levaria a ocultar permanentemente essa transação.
- Limitacões do controle interno
- Limitações do controle interno As limitações do controle interno são principalmente com relação a: ■conluio de funcionários na apropriação de bens da empresa; ■os funcionários não são adequadamente instruídos com relação às normas internas; ■funcionários negligentes na execução de suas tarefas diárias. Devido aos pontos relatados, mesmo no caso de a empresa ter um excelente sistema de controle interno, o auditor externo deve executar procedimentos mínimos de auditoria.
- Confronto dos ativos com os registros
- Confronto dos ativos com os registros A empresa deve estabelecer procedimentos de forma que seus ativos, sob a responsabilidade de alguns funcionários, sejam periodicamente confrontados com os registros da contabilidade. O objetivo desse procedimento é detectar desfalque de bens ou até mesmo registro contábil inadequado de ativos. São exemplos desse confronto: ■ contagem de caixa e comparação com o saldo do razão geral; ■ contagem física de títulos e comparação com o saldo da conta de investimentos do razão geral; ■ conciliações bancárias (reconciliação, em determinada data-base, do saldo da conta-corrente bancária segundo o razão da contabilidade, com o saldo pelo extrato enviado pelo banco); ■ inventário físico dos bens do estoque e do ativo imobilizado, confronto com os registros individuais e comparação do somatório dos saldos desses registros com o saldo da respectiva conta do razão geral. Se a empresa não adota o procedimento de comparar os ativos com os registros contábeis, fica em aberto a possibilidade de o funcionário custodiante apoderar-se indevidamente do ativo sem que esse fato seja descoberto por muito tempo. Cumpre ressaltar que esse procedimento de controle deve ser efetuado por funcionários que não têm acesso aos ativos. Esse fato é evidente, já que o funcionário custodiante poderia desviar o bem e informar à administração da empresa que os ativos existentes concordam com os registros contábeis.
- Auditoria interna
- Auditoria interna Não adianta a empresa implantar um excelente sistema de controle interno sem que alguém verifique periodicamente se os funcionários estão cumprindo o que foi determinado no sistema, ou se o sistema não deveria ser adaptado às novas circunstâncias. Os objetivos da auditoria interna são exatamente esses, ou seja: ■ verificar se as normas internas estão sendo seguidas; ■ avaliar a necessidade de novas normas internas ou de modificação das já existentes.
- RESPONSABILIDADE
- RESPONSABILIDADE
- A administração é responsável pelo planejamento, instalação e supervisão de um sistema de controle interno adequado. Qualquer sistema, independentemente de sua solidez fundamental, pode deteriorar se não for periodicamente revisto.
- CONCEITO
Información
- Descripción
- Mapa Mental sobre OBJETO DE AUDITORIA, creado por ernesto schio el 12/08/2020.
- Creado por
- ernesto schio
- Visitas
- 2
- Valoración