
Mapa mental
PROCESSO AUDITORIAL
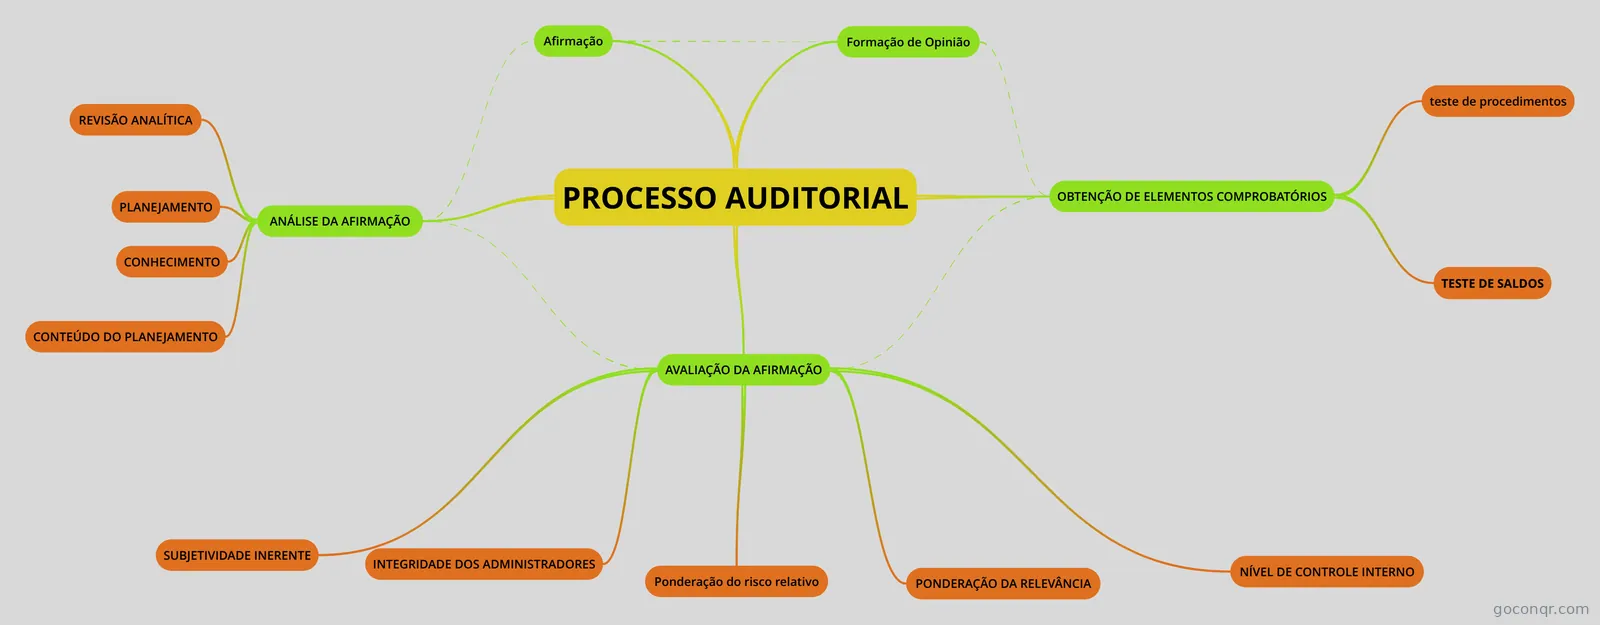
Mapa mental: Processo auditorial
Contenido del mapa
PROCESSO AUDITORIAL
AVALIAÇÃO DA AFIRMAÇÃO
- NÍVEL DE CONTROLE INTERNO
- Regra geral, o auditor considera, para determinar a abrangência dos testes de auditoria, a credibilidade dos controles mantidos pela empresa.
- SUBJETIVIDADE INERENTE
- Subjetividade inerente A subjetividade inerente implica que o auditor estime até que ponto determinada seção de seu trabalho de auditoria pode ser afetado por julgamentos e fatores que interferem na execução do trabalho na empresa. A empresa pode possuir manuais de procedimentos que vislumbrem e disciplinem a obediência a situações repetitivas, para efeito de trabalho, e cuja obediência não requer grande uso de julgamento ou experiência por parte do funcionário que a realiza. Podem existir também situações que requerem não só o julgamento, mas adicionalmente experiência, competência e instrução específica por parte do funcionário que a realiza, dada a complexidade da função. Fatos repetitivos e rotineiros implicam que pessoas com pouca dose de julgamento e experiência possam analisá-los e realizá-los sem depender de instrumentos de difícil raciocínio, conquanto outros fatos mais complexos dependem de argúcia e conhecimento aprofundados da pessoa que os analise ou realiza. Quanto menos julgamento e fatores não palpáveis forem necessários, menor será o risco de auditoria.
- INTEGRIDADE DOS ADMINISTRADORES
- Integridade dos administradores A gerência da empresa pode, por vezes, negligenciar controles internos capazes de evitar irregularidades por parte de funcionários hierarquicamente inferiores. Pode, também, ordenar aos funcionários que ocultem transações ou informações de forma a provocar entendimento indevido, assim como fornecer, ao auditor, dados falsos sobre a situação real do fato, declarando, por exemplo, que os estoques podem ser vendidos a preços normais, quando, na realidade, são obsoletos e invendáveis. Ao auditor cabe avaliar o risco de um dirigente exorbitar de seu âmbito de autoridade e fazer representação falsa ao considerar fatores como a natureza da entidade onde se realiza a auditoria, a suscetibilidade às irregularidades, da transação ou item submetido a exame, a autoridade conferida aos diversos níveis gerenciais e a experiência anterior com a atividade em questão. Devido à possibilidade de exorbitância da esfera de poder, o auditor não deve confiar plenamente no controle interno. O julgamento do auditor sobre a integridade da administração influirá no critério de determinação do risco relativo de auditoria e na abrangência necessária. O exame de auditoria das demonstrações contábeis deve considerar que pode existir conflito potencial de interesses entre a parte responsável pela elaboração das demonstrações referidas, por intermédio da Administração, e as partes para as quais essas demonstrações estão sendo apresentadas, quais sejam, os usuários, com o auditor servindo de terceira parte intermediária desse processo. Por outro lado, o auditor não deve comprometer-se com uma auditoria baseada na suposição de que esse conflito potencial de interesses resultará em um efetivo conflito de interesses. Uma auditoria é mais bem vista como parte de uma cooperação, de esforços integrados de ambos, a Administração e o auditor, para assegurar adequada demonstração contábil e proteção aos investidores.
- PONDERAÇÃO DA RELEVÂNCIA
- Ponderação da relevância O processo de auditoria obedece, entre outros, ao conceito de ponderação da relevância e assim os exames de auditoria devem ser planejados e executados na expectativa de que os eventos relevantes, relacionados às demonstrações contábeis, sejam identificados. Deve-se planejar o trabalho de auditoria de tal modo que possa ser conduzido de acordo com sua relevância. O auditor deve começar formulando um juízo a respeito do que são as áreas de relevância, do ponto de vista contábil e de controle. Deve-se ter em conta a possibilidade de erro e a relativa suscetibilidade à manipulação em determinado setor. A direção do exame de auditoria deve concentrar-se nas áreas importantes para as quais, em geral, os procedimentos compreendem um estudo profundo dos controles internos. Nas outras áreas, pode-se limitar ou suprimir os procedimentos de auditoria. O estabelecimento de parâmetros e orientação devem ser considerados quando da aplicação do conceito de relevância e seu relacionamento com os riscos em trabalhos de auditoria. Conforme a NBC TA 200: “Risco de auditoria é o risco de que o auditor expresse uma opinião de auditoria inadequada quando as demonstrações contábeis contiverem distorção relevante. O risco de auditoria é uma função dos riscos de distorção relevante e do risco de detecção. Risco de detecção é o risco de que os procedimentos executados pelo auditor para reduzir o risco de auditoria a um nível aceitavelmente baixo não detectem uma distorção existente que possa ser relevante, individualmente ou em conjunto com outras distorções”. Risco de auditoria = Riscos de Distorção Relevante X Risco de Detecção Riscos de Distorção Relevante = Risco Inerente X Risco de Controle Risco Inerente: é o risco de que as demonstrações contábeis contenham distorção relevante antes da auditoria. Risco de Controle: é o risco de que uma distorção não seja prevenida, detectada e corrigida tempestivamente pelo controle internos da entidade.
- Ponderação do risco relativo
- Ponderação do risco relativo O risco de auditoria resulta da combinação da possibilidade de existência de erros graves e da ocultação dos erros, por meio de procedimentos planejados. O risco relativo de auditoria significa que, para algumas empresas e para certas áreas de auditoria, o risco é maior que para outras. O auditor deve designar recursos adequados às situações que pareçam particularmente suscetíveis de erros graves. O risco relativo de auditoria pode ser afetado pelo controle interno, pela complexidade, subjetividade inerente ou inexatidão, pela possibilidade de a administração exorbitar de sua autoridade no sistema, pela natureza da atividade, considerações ambientais e demais assuntos. O risco relativo de auditoria constitui outra dimensão do princípio de relevância; muitas vezes, porém, encontram-se associados. Em virtude disso, tanto a relevância quanto o risco relativo precisam ser administrados concomitantemente, dando-se a devida importância àqueles elementos que terão influência na opinião do auditor e tendo-se critério e cuidado em não se incorrer em riscos e erros de avaliação que comprometam o trabalho realizado.
- NÍVEL DE CONTROLE INTERNO
OBTENÇÃO DE ELEMENTOS COMPROBATÓRIOS
- O trabalho de pesquisa e obtenção dos elementos comprobatórios, constatando, por via amostral, os tempos e quantidades satisfatórias para a formação de uma opiniã
- teste de procedimentos
- O teste de procedimentos destina-se a provar a credibilidade dos procedimentos de controle adotados pela empresa e não a identificar o saldo correto das transações. Uma vez que a empresa tenha determinado o funcionamento do fluxo de informações e de controle interno, espera-se que haja o cumprimento dos procedimentos definidos, que irá dar validade e confiança às transações realizadas pela empresa.
- TESTE DE SALDOS
- O teste de saldos é aquele empregado pelo auditor, em conformidade com o padrão relativo à execução do trabalho, com a finalidade de obter provas suficientes e convincentes sobre as transações, saldos e divulgações aplicáveis, que lhe proporcionem fundamentação razoável para a emissão de sua opinião sobre o item em exame. O objetivo dos testes de saldos é o auditor certificar-se dos seguintes aspectos: a) existência real: que as transações ocorridas sejam efetivas e que os saldos demonstrados existam; b) propriedade: que as transações e saldos demonstrados sejam correspondentes à empresa; c) avaliação e aferição: que os saldos e transações estejam corretamente avaliados e aferidos.
Formação de Opinião
- Essa etapa implica, de um lado, o estabelecimento de conclusões sobre cada um dos itens examinados e, de outro, a análise conjunta de todas as conclusões parciais. Como se pode observar, o problema analisado exige que o auditor adote critérios próprios, o que não quer dizer que as conclusões terão de ser totalmente subjetivas; ao contrário, é preciso a maior objetividade possível. A revisão analítica é utilizada pelo auditor para levantar questões sobre o item sob exame. Os resultados da revisão analítica, inclusive as comparações efetuadas, os problemas levantados e suas soluções devem ser documentadas nos papéis de trabalho. Dessa forma, a revisão analítica nesse momento procura responder, no nível mais simples, à pergunta: “Este item (transação, saldo etc.) é razoável?”
ANÁLISE DA AFIRMAÇÃO
- O trabalho inicia pela analise da informação buscando o conhecimento, a interpretação e o planejamento do percurso a ser percorrido.
- REVISÃO ANALÍTICA
- Como instrumento auxiliar de planejamento e de análise, a revisão analítica é usada para estabelecer a abrangência da auditoria. Inicialmente, pode mostrar, ao auditor, a existência de um risco de maior importância que mereça atenção e profundidade em seu exame, contraposto a outros riscos que possam ter menor significado no trabalho como um todo. Na fase de revisão analítica, é importante questionar cada dado para poder obter o maior número de informações possível e assim dar continuidade à fase de planejamento do trabalho. É preciso olhar a informação buscando respostas simples e objetivas que deem noção do objeto que se quer examinar. Em complemento, a revisão analítica pode apontar os locais, departamentos e filiais cuja escolha deva recair para as visitas e exames de auditoria em função de fatores históricos, aspectos de controle e volumes operacionais. A cada dado existente é preciso levantar uma série de perguntas, como: O que há por trás desse valor? Há vários locais? Quais controles principais são mantidos? Que tipo de problemas podemos ter em relação a esse valor? Este valor é material em relação ao que preciso examinar? Há registros auxiliares?
- PLANEJAMENTO
- Planejamento É o alicerce sobre o qual todo trabalho deve ser fundamentado e funciona como um mapa estrategicamente montado para atingir o alvo O planejamento estabelece antecipadamente o que deve ser feito, como, onde, quando e por quem, em um nível de detalhes suficiente, sem se perder em múltiplos detalhes a essência do significado global. Visto que o planejamento tem lugar antes da ação, ele deve basear-se em previsões e estimativas do que irá ocorrer, que, quando da realização futura, poderá diferir daquele planejamento inicialmente previsto. Dessa forma, além dos objetivos e métodos, é preciso se preocupar, tanto quanto possível, com os obstáculos, dificuldades e problemas que podem advir e obstruir a consecução dos objetivos definidos. Os principais objetivos do planejamento da auditoria são: •obter conhecimento das atividades da entidade, para identificar eventos e transações relevantes que afetem as demonstrações contábeis; •propiciar o cumprimento dos serviços contratados com a entidade dentro dos prazos e compromissos, previamente, estabelecidos; •assegurar que as áreas importantes da entidade e os valores relevantes contidos em suas demonstrações contábeis recebam a atenção requerida; •identificar os problemas potenciais da entidade; •identificar a legislação aplicável à entidade; •estabelecer a natureza, a oportunidade e a extensão dos exames a serem efetuados, em consonância com os termos constantes na sua proposta de serviços para a realização do trabalho; •definir a forma de divisão das tarefas entre os membros da equipe de trabalho, quando houver; •facilitar a supervisão dos serviços executados, especialmente quando forem realizados por uma equipe de profissionais; •propiciar a coordenação do trabalho a ser efetuado por outros auditores independentes e especialistas; •buscar a coordenação do trabalho a ser efetuado por auditores internos; •identificar os prazos para entrega de relatórios, pareceres e outros informes decorrentes do trabalho contratado com a entidade. A Resolução CFC no 1.211/09, que aprova a NBC TA 300 discorre sobre o planejamento de auditoria das demonstrações contábeis.
- CONHECIMENTO
- Conhecimento O conhecimento da empresa em sua totalidade, das operações e atividades por ela praticadas, do como e porquê a empresa faz o que faz é essencial para realizar uma auditoria eficiente e eficaz. Quanto melhor o auditor compreender o dado em profundidade, maior possibilidade haverá de o exame ser eficiente, e mais valioso será o serviço do auditor. * Controles organizacionais * Controles gerais da atividade * Controle do sistema de informações * Controles internos contábeis * Princípios e métodos de contabilidade * Conhecimento das atividades da entidade: I – O planejamento pressupõe adequado nível de conhecimento das atividades, os fatores econômicos, a legislação aplicável, as práticas operacionais da entidade e o nível geral de competência de sua administração. II –Fatores econômicos III – Legislação aplicável (NBC TA 250) IV – Práticas operacionais da entidade V – Competência da administração VII – Sistema contábil e de controle interno VIII – Áreas importantes da entidade IX – Volume de transações X – Complexidade das transações XI – Entidades associadas, filiais e partes relacionadas (NBC TA 402, NBC TA 550) XII – Trabalho de outros auditores independentes, especialistas e auditores internos (NBC TA 600, NBC TA 610, NBC TA 620) XIII – Natureza, conteúdo e oportunidade dos pareceres e relatórios XIV – Exigências e prazos estabelecidos por órgãos reguladores
- CONTEÚDO DO PLANEJAMENTO
- Conteúdo do planejamento Considerados os aspectos anteriores, as respostas obtidas servirão de base para construir um plano orientativo de como estruturar o trabalho de auditoria. Ainda não se trata de um planejamento formalizado por um programa específico, mas um “pré-planejamento” que o auditor use de sua experiência-aprendizado anterior para alinhavar os passos seguintes que o levem ao conhecimento do que há para fazer. Vencida agora a fase do conhecimento obtido e alcançado por uma “pré-estrutura” de perguntas e respostas; conhecimento e informação; estudo e pesquisa realizados, chega a fase de se formalizar o instrumento do planejamento. I – Cronograma II – Procedimentos de auditoria III – Relevância e planejamento (NBC TA 320) IV – Riscos de auditoria (NBC TA 315, NBC TA 330) V – Pessoal designado VI – Épocas oportunas dos trabalhos VII – Horas estimadas para a execução dos trabalhos VIII – Supervisão e revisão IX – Indagações à administração para concluir o planejamento X – Revisões e atualizações no planejamento e nos programas de auditoria XI – Planejamento da primeira auditoria XII – Saldos de abertura (NBC TA 510) XIII – Procedimentos contábeis adotados XIV – Uniformidade dos procedimentos contábeis XV – Eventos relevantes subsequentes ao exercício anterior XVI – Revisão dos papéis de trabalho do auditor anterior
Afirmação
Información
- Descripción
- Mapa Mental sobre PROCESSO AUDITORIAL, creado por ernesto schio el 19/08/2020.
- Creado por
- ernesto schio
- Visitas
- 1
- Valoración
Más sobre Planejamento e processo de auditoria