
Mapa mental
GENERALIDADES DEL IVA
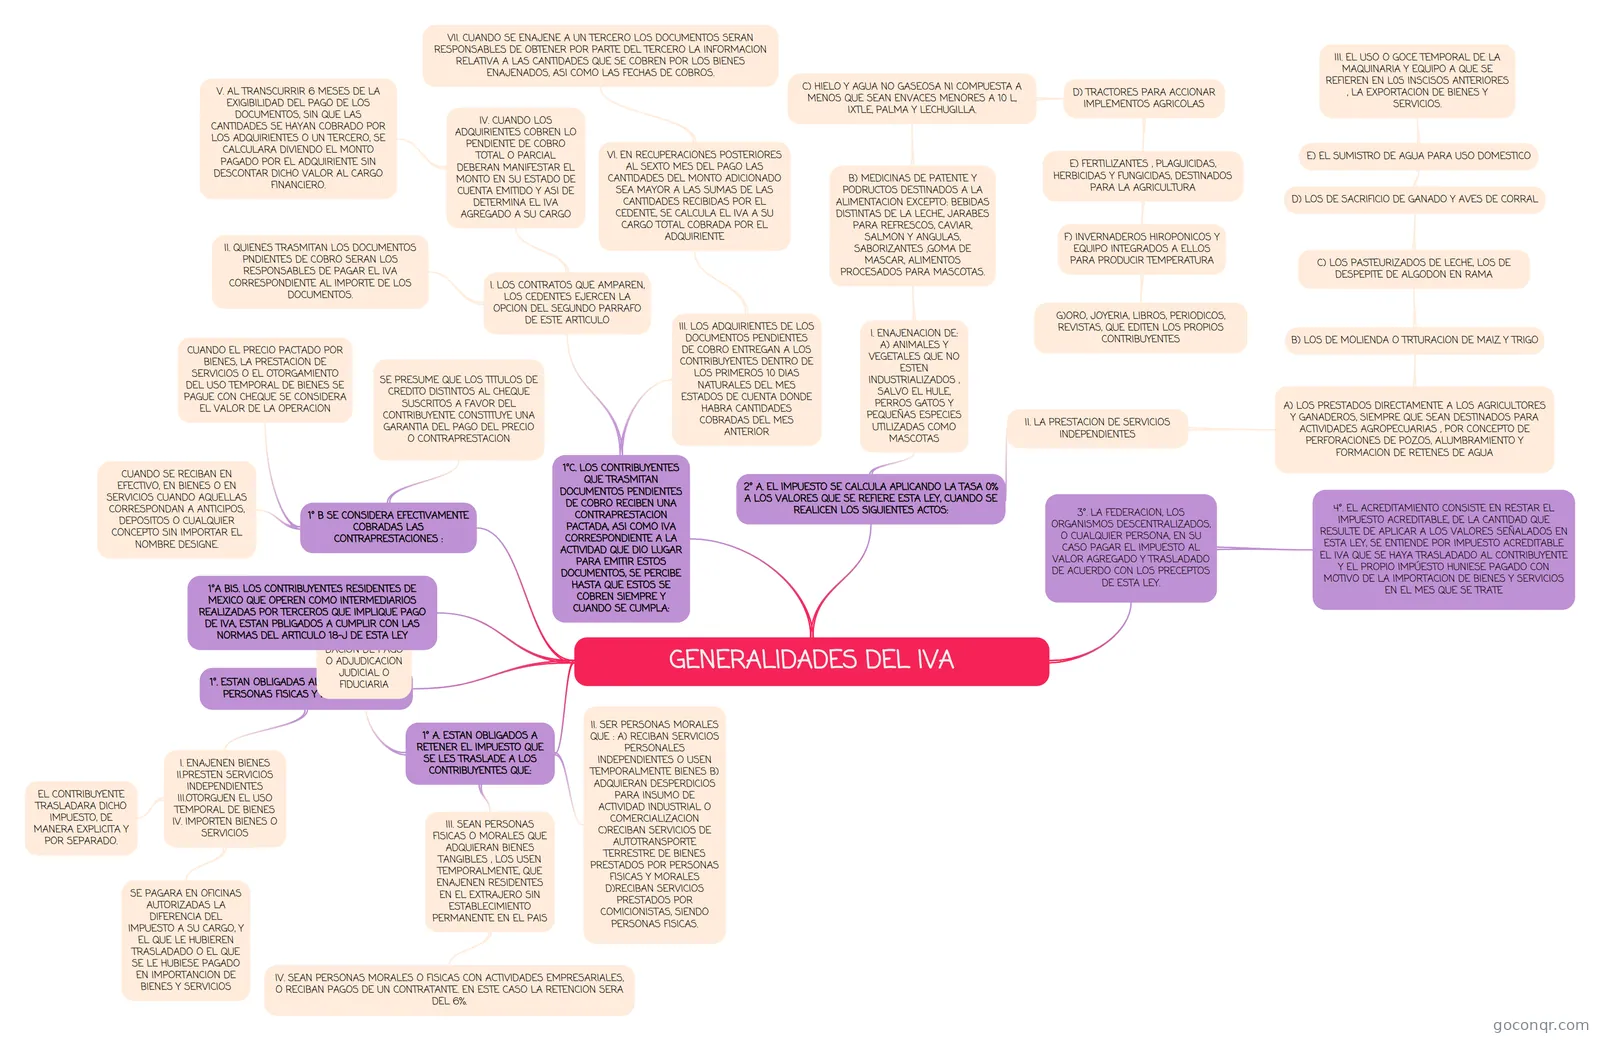
Mapa mental: Generalidades del IVA
Contenido del mapa
GENERALIDADES DEL IVA
- AJA
1°. ESTAN OBLIGADAS AL PAGO DE IVA LAS PERSONAS FISICAS Y MORALES QUE:
- I. ENAJENEN BIENES II.PRESTEN SERVICIOS INDEPENDIENTES III.OTORGUEN EL USO TEMPORAL DE BIENES IV. IMPORTEN BIENES O SERVICIOS
- EL CONTRIBUYENTE TRASLADARA DICHO IMPUESTO, DE MANERA EXPLICITA Y POR SEPARADO.
- SE PAGARA EN OFICINAS AUTORIZADAS LA DIFERENCIA DEL IMPUESTO A SU CARGO, Y EL QUE LE HUBIEREN TRASLADADO O EL QUE SE LE HUBIESE PAGADO EN IMPORTANCION DE BIENES Y SERVICIOS
- I. ENAJENEN BIENES II.PRESTEN SERVICIOS INDEPENDIENTES III.OTORGUEN EL USO TEMPORAL DE BIENES IV. IMPORTEN BIENES O SERVICIOS
1° A. ESTAN OBLIGADOS A RETENER EL IMPUESTO QUE SE LES TRASLADE A LOS CONTRIBUYENTES QUE:
- I. INSTITUCIONES DE CREDITO QUE ADQUIEREN BIENES POR DACION DE PAGO O ADJUDICACION JUDICIAL O FIDUCIARIA
- II. SER PERSONAS MORALES QUE : A) RECIBAN SERVICIOS PERSONALES INDEPENDIENTES O USEN TEMPORALMENTE BIENES B) ADQUIERAN DESPERDICIOS PARA INSUMO DE ACTIVIDAD INDUSTRIAL O COMERCIALIZACION C)RECIBAN SERVICIOS DE AUTOTRANSPORTE TERRESTRE DE BIENES PRESTADOS POR PERSONAS FISICAS Y MORALES D)RECIBAN SERVICIOS PRESTADOS POR COMICIONISTAS, SIENDO PERSONAS FISICAS.
- III. SEAN PERSONAS FISICAS O MORALES QUE ADQUIERAN BIENES TANGIBLES , LOS USEN TEMPORALMENTE, QUE ENAJENEN RESIDENTES EN EL EXTRAJERO SIN ESTABLECIMIENTO PERMANENTE EN EL PAIS
- IV. SEAN PERSONAS MORALES O FISICAS CON ACTIVIDADES EMPRESARIALES, O RECIBAN PAGOS DE UN CONTRATANTE. EN ESTE CASO LA RETENCION SERA DEL 6%.
1°A BIS. LOS CONTRIBUYENTES RESIDENTES DE MEXICO QUE OPEREN COMO INTERMEDIARIOS REALIZADAS POR TERCEROS QUE IMPLIQUE PAGO DE IVA, ESTAN PBLIGADOS A CUMPLIR CON LAS NORMAS DEL ARTICULO 18-J DE ESTA LEY
1° B SE CONSIDERA EFECTIVAMENTE COBRADAS LAS CONTRAPRESTACIONES :
- CUANDO SE RECIBAN EN EFECTIVO, EN BIENES O EN SERVICIOS CUANDO AQUELLAS CORRESPONDAN A ANTICIPOS, DEPOSITOS O CUALQUIER CONCEPTO SIN IMPORTAR EL NOMBRE DESIGNE.
- CUANDO EL PRECIO PACTADO POR BIENES, LA PRESTACION DE SERVICIOS O EL OTORGAMIENTO DEL USO TEMPORAL DE BIENES SE PAGUE CON CHEQUE SE CONSIDERA EL VALOR DE LA OPERACION
- SE PRESUME QUE LOS TITULOS DE CREDITO DISTINTOS AL CHEQUE SUSCRITOS A FAVOR DEL CONTRIBUYENTE CONSTITUYE UNA GARANTIA DEL PAGO DEL PRECIO O CONTRAPRESTACION
1°C. LOS CONTRIBUYENTES QUE TRASMITAN DOCUMENTOS PENDIENTES DE COBRO RECIBEN UNA CONTRAPRESTACION PACTADA, ASI COMO IVA CORRESPONDIENTE A LA ACTIVIDAD QUE DIO LUGAR PARA EMITIR ESTOS DOCUMENTOS, SE PERCIBE HASTA QUE ESTOS SE COBREN SIEMPRE Y CUANDO SE CUMPLA:
- I. LOS CONTRATOS QUE AMPAREN, LOS CEDENTES EJERCEN LA OPCION DEL SEGUNDO PARRAFO DE ESTE ARTICULO
- II. QUIENES TRASMITAN LOS DOCUMENTOS PNDIENTES DE COBRO SERAN LOS RESPONSABLES DE PAGAR EL IVA CORRESPONDIENTE AL IMPORTE DE LOS DOCUMENTOS.
- IV. CUANDO LOS ADQUIRIENTES COBREN LO PENDIENTE DE COBRO TOTAL O PARCIAL DEBERAN MANIFESTAR EL MONTO EN SU ESTADO DE CUENTA EMITIDO Y ASI DE DETERMINA EL IVA AGREGADO A SU CARGO
- V. AL TRANSCURRIR 6 MESES DE LA EXIGIBILIDAD DEL PAGO DE LOS DOCUMENTOS, SIN QUE LAS CANTIDADES SE HAYAN COBRADO POR LOS ADQUIRIENTES O UN TERCERO, SE CALCULARA DIVIENDO EL MONTO PAGADO POR EL ADQUIRIENTE SIN DESCONTAR DICHO VALOR AL CARGO FINANCIERO.
- III. LOS ADQUIRIENTES DE LOS DOCUMENTOS PENDIENTES DE COBRO ENTREGAN A LOS CONTRIBUYENTES DENTRO DE LOS PRIMEROS 10 DIAS NATURALES DEL MES ESTADOS DE CUENTA DONDE HABRA CANTIDADES COBRADAS DEL MES ANTERIOR
- VI. EN RECUPERACIONES POSTERIORES AL SEXTO MES DEL PAGO LAS CANTIDADES DEL MONTO ADICIONADO SEA MAYOR A LAS SUMAS DE LAS CANTIDADES RECIBIDAS POR EL CEDENTE, SE CALCULA EL IVA A SU CARGO TOTAL COBRADA POR EL ADQUIRIENTE
- VII. CUANDO SE ENAJENE A UN TERCERO LOS DOCUMENTOS SERAN RESPONSABLES DE OBTENER POR PARTE DEL TERCERO LA INFORMACION RELATIVA A LAS CANTIDADES QUE SE COBREN POR LOS BIENES ENAJENADOS, ASI COMO LAS FECHAS DE COBROS.
- VI. EN RECUPERACIONES POSTERIORES AL SEXTO MES DEL PAGO LAS CANTIDADES DEL MONTO ADICIONADO SEA MAYOR A LAS SUMAS DE LAS CANTIDADES RECIBIDAS POR EL CEDENTE, SE CALCULA EL IVA A SU CARGO TOTAL COBRADA POR EL ADQUIRIENTE
- I. LOS CONTRATOS QUE AMPAREN, LOS CEDENTES EJERCEN LA OPCION DEL SEGUNDO PARRAFO DE ESTE ARTICULO
2° A. EL IMPUESTO SE CALCULA APLICANDO LA TASA 0% A LOS VALORES QUE SE REFIERE ESTA LEY, CUANDO SE REALICEN LOS SIGUIENTES ACTOS:
- I. ENAJENACION DE: A) ANIMALES Y VEGETALES QUE NO ESTEN INDUSTRIALIZADOS , SALVO EL HULE, PERROS GATOS Y PEQUEÑAS ESPECIES UTILIZADAS COMO MASCOTAS
- B) MEDICINAS DE PATENTE Y PODRUCTOS DESTINADOS A LA ALIMENTACION EXCEPTO: BEBIDAS DISTINTAS DE LA LECHE, JARABES PARA REFRESCOS, CAVIAR, SALMON Y ANGULAS, SABORIZANTES ,GOMA DE MASCAR, ALIMENTOS PROCESADOS PARA MASCOTAS.
- C) HIELO Y AGUA NO GASEOSA NI COMPUESTA A MENOS QUE SEAN ENVACES MENORES A 10 L, IXTLE, PALMA Y LECHUGILLA.
- D) TRACTORES PARA ACCIONAR IMPLEMENTOS AGRICOLAS
- E) FERTILIZANTES , PLAGUICIDAS, HERBICIDAS Y FUNGICIDAS, DESTINADOS PARA LA AGRICULTURA
- F) INVERNADEROS HIROPONICOS Y EQUIPO INTEGRADOS A ELLOS PARA PRODUCIR TEMPERATURA
- G)ORO, JOYERIA, LIBROS, PERIODICOS, REVISTAS, QUE EDITEN LOS PROPIOS CONTRIBUYENTES
- F) INVERNADEROS HIROPONICOS Y EQUIPO INTEGRADOS A ELLOS PARA PRODUCIR TEMPERATURA
- E) FERTILIZANTES , PLAGUICIDAS, HERBICIDAS Y FUNGICIDAS, DESTINADOS PARA LA AGRICULTURA
- D) TRACTORES PARA ACCIONAR IMPLEMENTOS AGRICOLAS
- C) HIELO Y AGUA NO GASEOSA NI COMPUESTA A MENOS QUE SEAN ENVACES MENORES A 10 L, IXTLE, PALMA Y LECHUGILLA.
- B) MEDICINAS DE PATENTE Y PODRUCTOS DESTINADOS A LA ALIMENTACION EXCEPTO: BEBIDAS DISTINTAS DE LA LECHE, JARABES PARA REFRESCOS, CAVIAR, SALMON Y ANGULAS, SABORIZANTES ,GOMA DE MASCAR, ALIMENTOS PROCESADOS PARA MASCOTAS.
- II. LA PRESTACION DE SERVICIOS INDEPENDIENTES
- A) LOS PRESTADOS DIRECTAMENTE A LOS AGRICULTORES Y GANADEROS, SIEMPRE QUE SEAN DESTINADOS PARA ACTIVIDADES AGROPECUARIAS , POR CONCEPTO DE PERFORACIONES DE POZOS, ALUMBRAMIENTO Y FORMACION DE RETENES DE AGUA
- B) LOS DE MOLIENDA O TRTURACION DE MAIZ Y TRIGO
- C) LOS PASTEURIZADOS DE LECHE, LOS DE DESPEPITE DE ALGODON EN RAMA
- D) LOS DE SACRIFICIO DE GANADO Y AVES DE CORRAL
- E) EL SUMISTRO DE AGUA PARA USO DOMESTICO
- III. EL USO O GOCE TEMPORAL DE LA MAQUINARIA Y EQUIPO A QUE SE REFIEREN EN L0S INSCISOS ANTERIORES , LA EXPORTACION DE BIENES Y SERVICIOS.
- E) EL SUMISTRO DE AGUA PARA USO DOMESTICO
- D) LOS DE SACRIFICIO DE GANADO Y AVES DE CORRAL
- C) LOS PASTEURIZADOS DE LECHE, LOS DE DESPEPITE DE ALGODON EN RAMA
- B) LOS DE MOLIENDA O TRTURACION DE MAIZ Y TRIGO
- A) LOS PRESTADOS DIRECTAMENTE A LOS AGRICULTORES Y GANADEROS, SIEMPRE QUE SEAN DESTINADOS PARA ACTIVIDADES AGROPECUARIAS , POR CONCEPTO DE PERFORACIONES DE POZOS, ALUMBRAMIENTO Y FORMACION DE RETENES DE AGUA
- I. ENAJENACION DE: A) ANIMALES Y VEGETALES QUE NO ESTEN INDUSTRIALIZADOS , SALVO EL HULE, PERROS GATOS Y PEQUEÑAS ESPECIES UTILIZADAS COMO MASCOTAS
3°. LA FEDERACION, LOS ORGANISMOS DESCENTRALIZADOS, O CUALQUIER PERSONA, EN SU CASO PAGAR EL IMPUESTO AL VALOR AGREGADO Y TRASLADADO DE ACUERDO CON LOS PRECEPTOS DE ESTA LEY.
- 4°. EL ACREDITAMIENTO CONSISTE EN RESTAR EL IMPUESTO ACREDITABLE, DE LA CANTIDAD QUE RESULTE DE APLICAR A LOS VALORES SEÑALADOS EN ESTA LEY, SE ENTIENDE POR IMPUESTO ACREDITABLE EL IVA QUE SE HAYA TRASLADADO AL CONTRIBUYENTE Y EL PROPIO IMPÚESTO HUNIESE PAGADO CON MOTIVO DE LA IMPORTACION DE BIENES Y SERVICIOS EN EL MES QUE SE TRATE
Información
- Descripción
- Mapa Mental sobre GENERALIDADES DEL IVA, creado por frida jaimes rodriguez el 07/09/2020.
- Creado por
- frida jaimes rodriguez
- Visitas
- 0
- Valoración
Más sobre Impuesto al valor agregado (IVA)